Schneider Electric will PTC für Milliarden übernehmen – doch warum reagiert die Börse mit einem deutlichen Kursrückgang auf diese strategische Entscheidung?
Milliardenangebot und Kursreaktion
Der vereinbarte Kaufpreis bewertet PTC mit 22,6 Milliarden US-Dollar; einschließlich Schulden beziffert eine weitere Darstellung den Unternehmenswert auf 23,7 Milliarden US-Dollar. Schneider Electric bietet 205 US-Dollar je Aktie. Das PTC-Board empfiehlt seinen Aktionären, das Angebot anzunehmen. Der Vollzug ist vorbehaltlich behördlicher Genehmigungen bis zum dritten Quartal 2027 geplant.
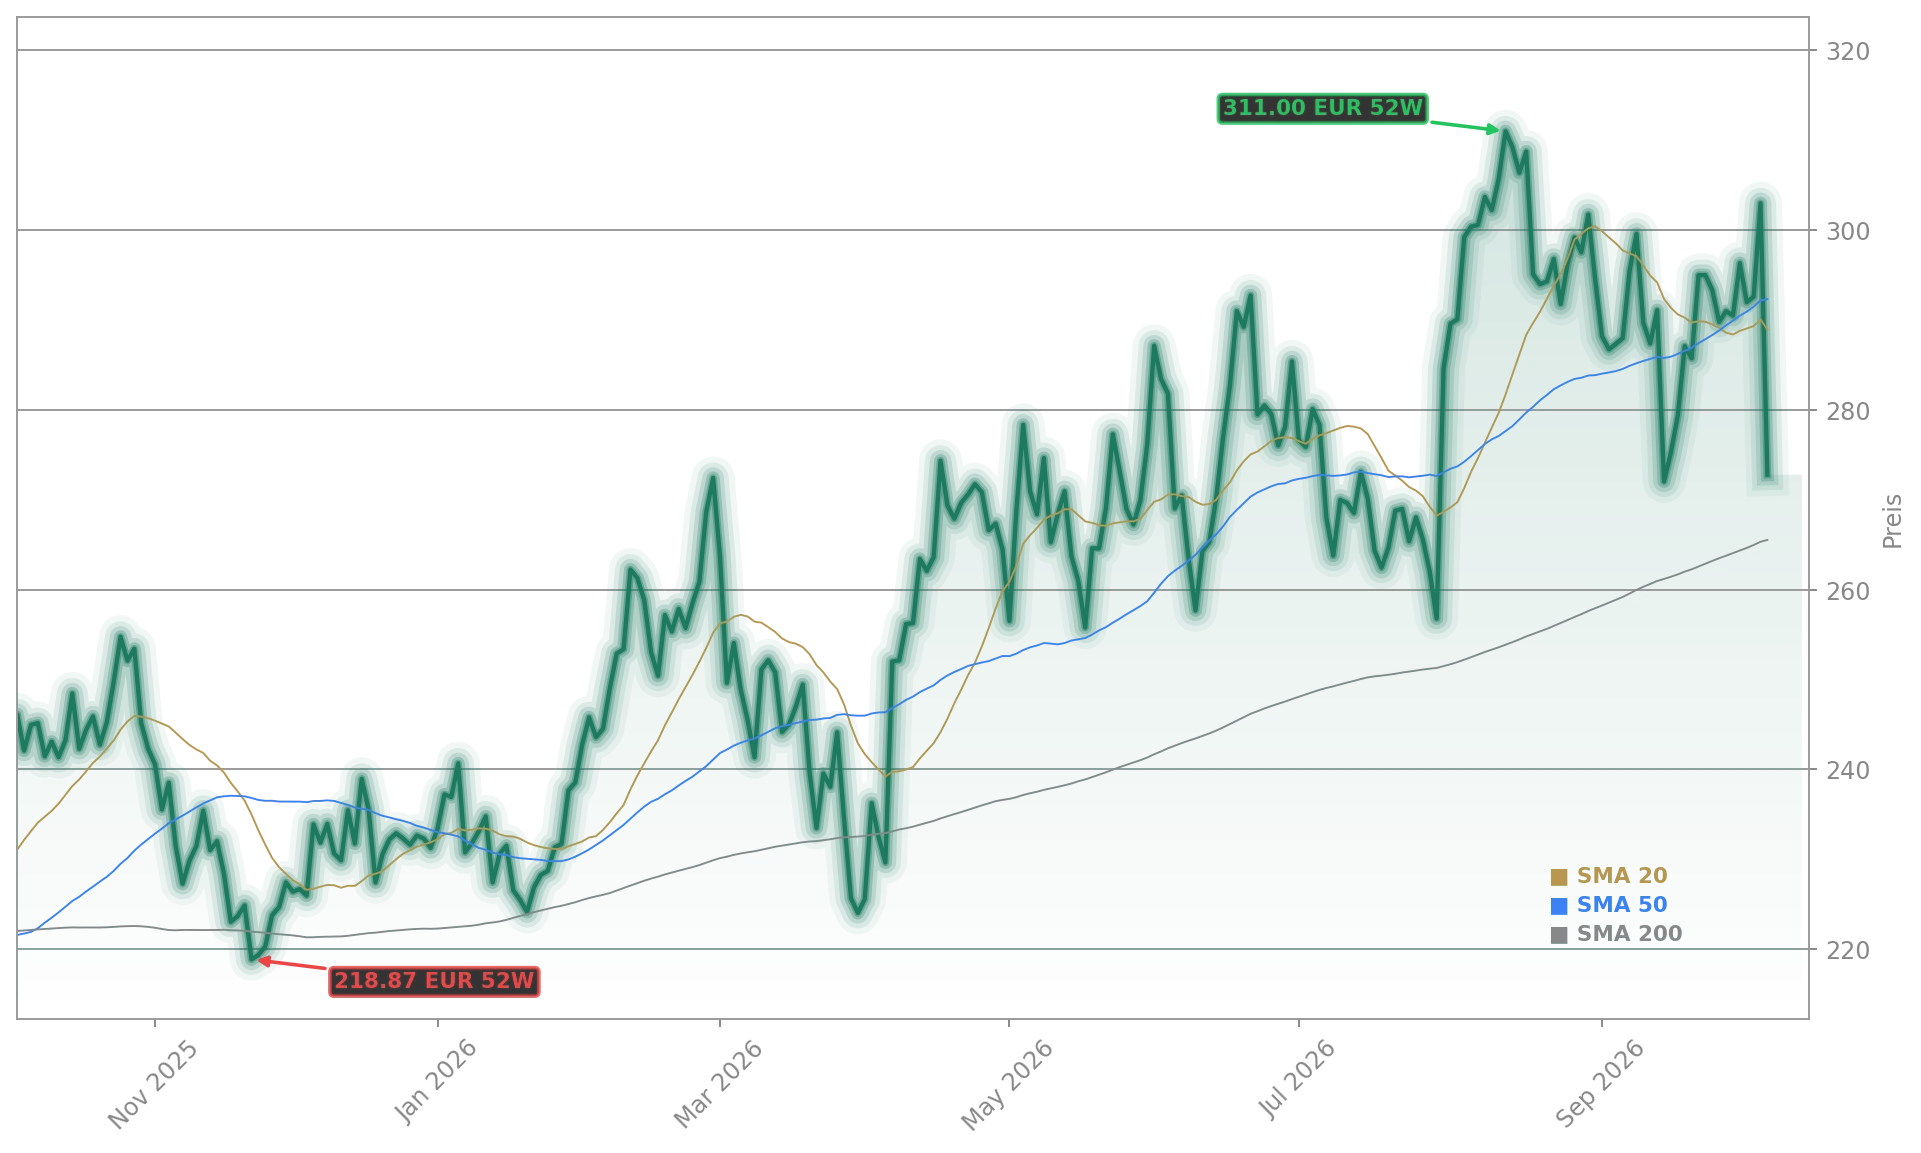
Die Reaktion fällt auf Käufer- und Zielseite gegensätzlich aus: Während PTC im vorbörslichen Handel deutlich zulegte, geriet Schneider unter Druck. Der Aktienkurs lag bei 273,13 Euro, nach 303 Euro am Vortag. Die Angaben von Dow Jones und dpa-AFX stimmen beim Angebot von 205 US-Dollar je Aktie und dem Aufschlag von rund 42 Prozent überein; Dow Jones nennt zudem die erwarteten Synergien.
Softwareportfolio soll wachsen
Mit dem Zukauf will Schneider sein Angebot für Produktdesign, Konstruktion und Datenmanagement erweitern. PTC entwickelt unter anderem Software für die Konstruktion und Fertigung sowie für digitale Zwillinge. Damit sollen die Kompetenzen des US-Unternehmens Schneiders bestehende Lösungen für Elektrifizierung, Digitalisierung und Automatisierung ergänzen.
Das Management erwartet ab dem dritten Jahr nach Abschluss jährliche Kostensynergien von 250 Millionen Euro und zusätzliche Umsatzsynergien von 800 Millionen Euro. Der Konzern begründet den Schritt mit dem Ziel, ein umfassendes Portfolio für Industriesoftware und KI aufzubauen. Zugleich sind die erwarteten Einsparungen erst nach dem Vollzug und der Integration erreichbar.
Analysten sehen Chancen und Integrationsrisiken
JPMorgan bestätigte die Einstufung „Overweight“ und das Kursziel von 345 Euro. Analyst Phil Buller bezeichnete PTC als Qualitätsunternehmen und sieht die Geschäftsaktivitäten eher als Ergänzung denn als Überschneidung. RBC beließ Schneider Electric auf „Outperform“ mit einem Kursziel von 320 Euro. Analyst Mark Fielding verwies zugleich auf mögliche Belastungen durch die komplexe Integration und die erneute Diskussion über die Verwendung des Kapitals.
Der Deal ist damit strategisch auf den Ausbau des Softwaregeschäfts ausgerichtet, bringt aber erhebliche finanzielle und operative Anforderungen mit sich. Der Abschluss steht noch aus; bis dahin bleiben behördliche Genehmigungen und die Umsetzung der Transaktion entscheidend.
Schneider Electric plant mit dem PTC-Kauf seine bislang größte Akquisition und will damit das Geschäft mit Industriesoftware und KI ausbauen. Für Anleger stehen den erwarteten Synergien der hohe Kaufpreis, Integrationsaufgaben und die deutlich negative Kursreaktion gegenüber. Entscheidend werden nun der Abschluss bis zum dritten Quartal 2027 und die Fähigkeit des Konzerns sein, die angekündigten Ergänzungen und Einsparungen erfolgreich umzusetzen.