Kann Infineon mit einem Rekordquartal und ambitionierten Wachstumszielen die Anleger langfristig überzeugen – oder bleiben die Analysten skeptisch?

Was steckt hinter dem Rekordquartal?
Infineon Technologies AG erzielte im vierten Geschäftsquartal, das Ende September endete, 4,71 Milliarden Euro Umsatz. Das waren 19 Prozent mehr als ein Jahr zuvor. Das Segmentergebnis stieg von 717 Millionen auf 1,12 Milliarden Euro; die Segmentergebnismarge erreichte 23,8 Prozent. Auch der Nettogewinn legte deutlich zu: von 231 Millionen auf 532 Millionen Euro. Die Ergebnisse zeigen eine stärkere Profitabilität zum Geschäftsjahresende.
Für das gesamte Geschäftsjahr 2026 stieg der Umsatz um 12 Prozent auf 16,35 Milliarden Euro. Die Segmentergebnismarge lag bei 19,7 Prozent. Vorstandschef Jochen Hanebeck verwies auf Nachfrage aus mehreren Bereichen, darunter Stromversorgung für Rechenzentren, Energieinfrastruktur, Elektromobilität und softwaredefinierte Fahrzeuge.
Wie stark soll das Rechenzentrumsgeschäft wachsen?
Für das Geschäftsjahr 2026/27 erwartet der Konzern rund 20 Milliarden Euro Umsatz und eine Segmentergebnismarge im mittleren 20-Prozentbereich. Annähernd 4 Milliarden Euro sollen aus dem Rechenzentrumsgeschäft kommen. Zuvor hatte Infineon für diesen Bereich rund 2,5 Milliarden Euro in Aussicht gestellt. Der neue Wert umfasst auch das traditionelle Rechenzentrumsgeschäft; ein direkter Vergleich der beiden Prognosen ist deshalb nur eingeschränkt möglich.
Für das erste Quartal des neuen Geschäftsjahres stellt das Unternehmen rund 4,6 Milliarden Euro Umsatz und eine Marge von etwa 23 Prozent in Aussicht. Zum Ausbau der Kapazitäten plant Infineon Investitionen von 3 bis 3,5 Milliarden Euro. Die Prognose für das Gesamtjahr liegt nahe an den Analystenerwartungen: Vara Research zufolge wurden 19,81 Milliarden Euro Umsatz und eine Marge von 24,9 Prozent erwartet.
Analysten bleiben bei ihren Einschätzungen
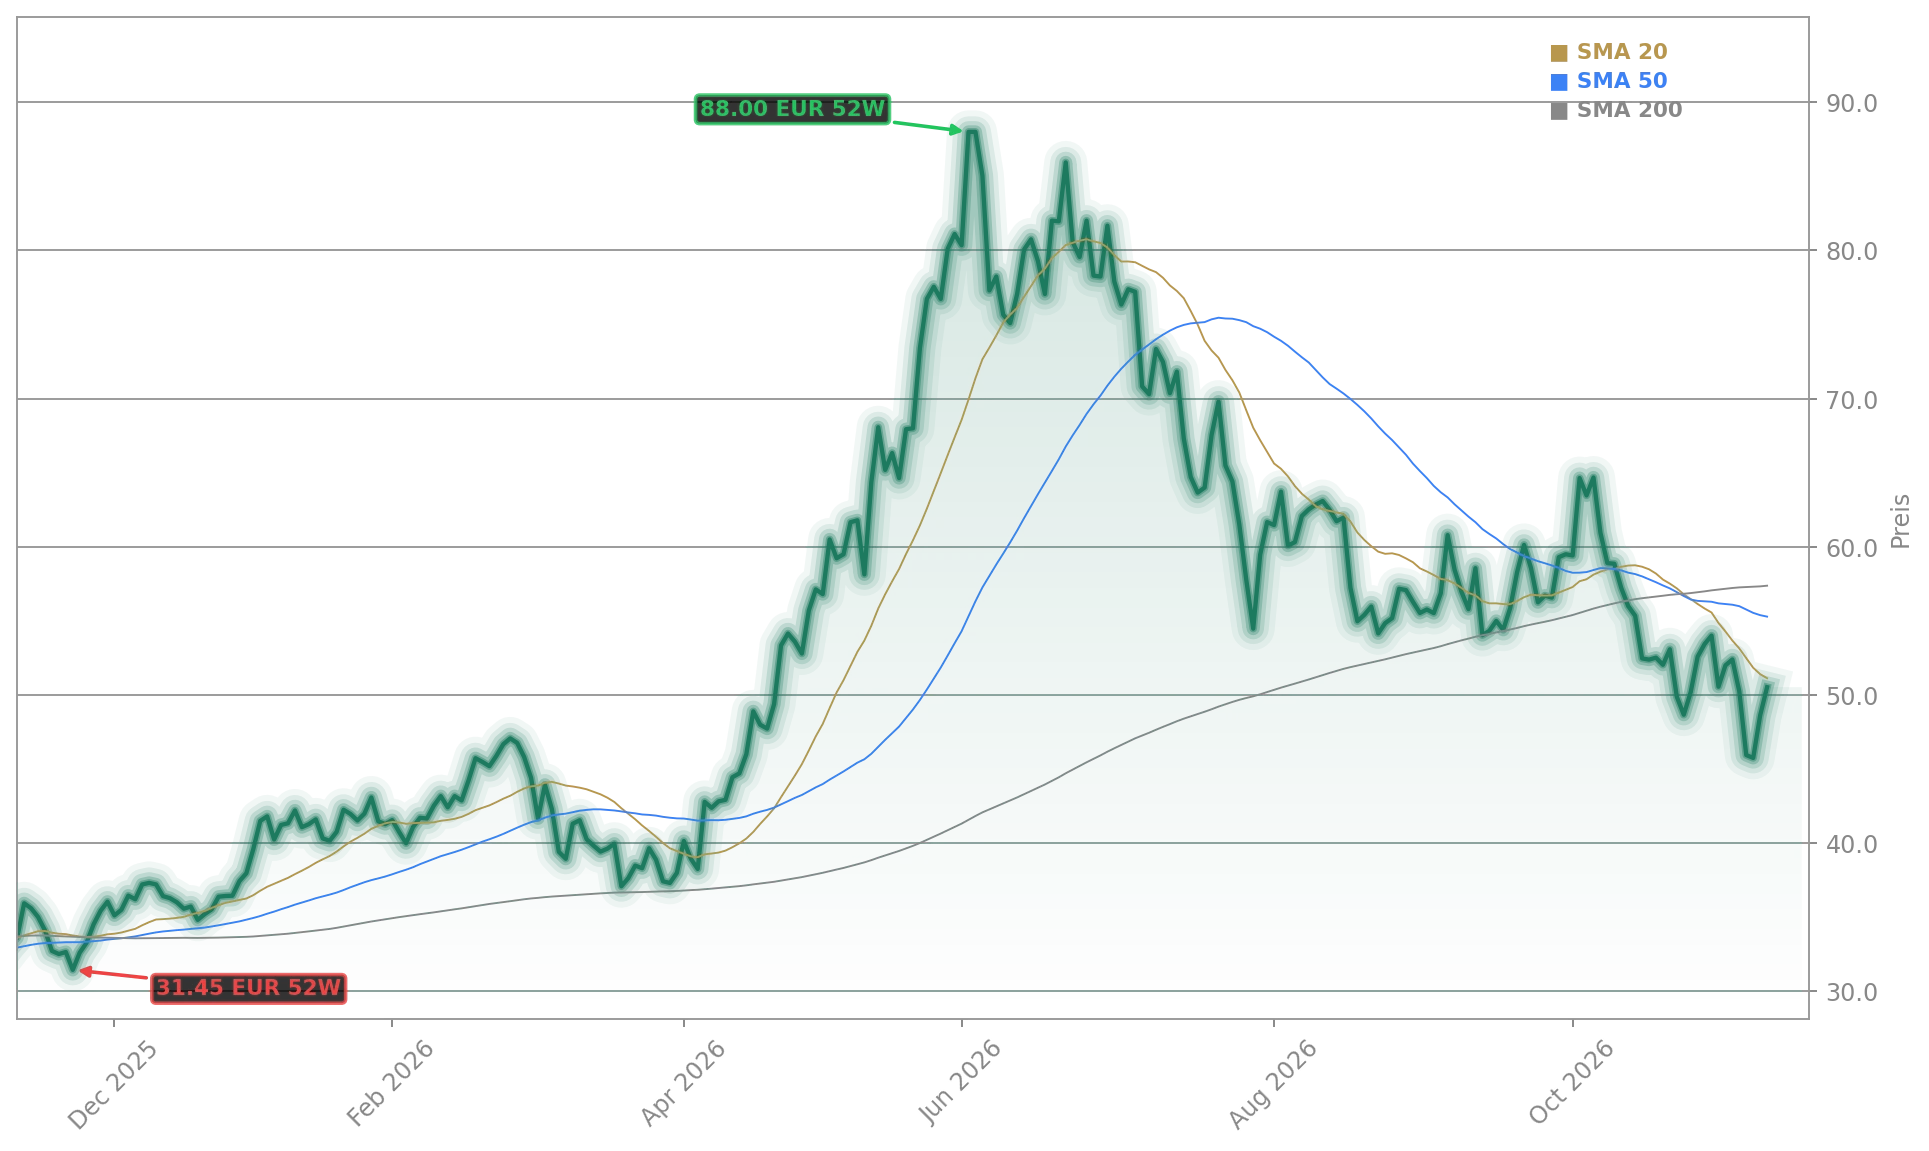
Jefferies bestätigte die Einstufung „Buy“ und das Kursziel von 96 Euro. Analyst Janardan Menon sieht die Ergebnisse und den Ausblick weitgehend im Rahmen der Erwartungen, hält die Umsatz- und Margenprognosen des Konzerns aber für möglicherweise konservativ. JPMorgan bewertet den Ausblick ebenfalls als vorsichtig und sieht damit Spielraum für mögliche spätere Anhebungen. UBS ließ ihre Einstufung „Neutral“ mit einem Kursziel von 64 Euro unverändert.
Auch die Dividende soll steigen: Für das Geschäftsjahr 2026 will Infineon der Hauptversammlung im Februar eine Ausschüttung von 0,38 Euro je Aktie vorschlagen, drei Cent mehr als im Vorjahr. Die starke Nachfrage nach Leistungshalbleitern für Rechenzentren stützt den Ausblick; zugleich hängt die Umsetzung der Wachstumspläne davon ab, dass Fertigung und Lieferkette den Ausbau bewältigen.
Analystenurteile zeigen unterschiedliche Akzente
Bei Infineon stützen Rekordzahlen und der Ausblick die Aufmerksamkeit für Analysteneinschätzungen. Zum Vergleich beleuchtet die Stabilus-Aktie unterschiedliche Kursziele und bestätigte Kaufempfehlungen trotz eines jüngsten Kursanstiegs.
Infineon verbindet ein starkes Schlussquartal mit einem kräftigen Umsatzziel für 2026/27 und einer höheren Prognose für das Rechenzentrumsgeschäft. Für Anleger zählen neben dem Wachstum die Margenentwicklung und die Fähigkeit, zusätzliche Nachfrage profitabel zu bedienen; Jefferies sieht die Unternehmensprognose zudem als möglicherweise vorsichtig an. Die nächsten Quartale werden zeigen, ob der Konzern seinen Ausblick erreicht und die positive Dynamik in belastbare Ergebnisse umsetzt.