Trotz starker Quartalszahlen und einer angehobenen Prognose bleiben Analysten bei der Henkel Aktie vorsichtig – warum reagiert der Markt so verhalten?
Umsatz und Wachstum über den Erwartungen
Der Umsatz stieg im Jahresvergleich nominal um 11,0 Prozent. Organisch, also bereinigt um Wechselkurse sowie Zu- und Verkäufe, legte er um 6,5 Prozent zu. Damit übertraf Henkel sowohl die Marktschätzung von 5,59 Milliarden Euro Umsatz als auch die erwarteten 4,1 Prozent organisches Wachstum. Positive Preis- und Mengenentwicklungen trugen in beiden Geschäftsbereichen zum Wachstum bei. Laut CEO Carsten Knobel stiegen die Absatzmengen damit das fünfte Quartal in Folge.
Besonders kräftig entwickelte sich Adhesive Technologies: Der Bereich steigerte den organischen Umsatz um 7,9 Prozent auf 3,027 Milliarden Euro. Consumer Brands wuchs organisch um 4,8 Prozent auf 2,643 Milliarden Euro. Bei den Klebstoffen trieben unter anderem Mobility & Electronics sowie Packaging & Consumer Goods das Geschäft. Im Haarbereich erhöhte sich der Umsatz nominal deutlich, wobei Übernahmen einen wesentlichen Beitrag leisteten.
Fünf Übernahmen erweitern das Portfolio
Henkel hat nach eigenen Angaben alle fünf im Jahr 2026 angekündigten Übernahmen abgeschlossen. Dazu gehören die Haarpflegemarken OLAPLEX und Not Your Mother’s sowie Zukäufe in den Bereichen Spezialklebebänder und Beschichtungen. Zusammengenommen stehen die erworbenen Geschäfte für rund 1,6 Milliarden Euro Umsatz. Henkel erwartet für sie in den kommenden Jahren überdurchschnittliches Wachstum im mittleren bis hohen einstelligen Prozentbereich und rund zwei Milliarden Euro Jahresumsatz bis 2030.
Die Zukäufe stärkten beide Geschäftsbereiche, zugleich verwies der Konzern auf steigende Rohstoffkosten. Für direkte Materialien erwartet Henkel 2026 nun einen Anstieg um rund 10 Prozent gegenüber dem Vorjahresdurchschnitt; zuvor war von einem hohen einstelligen Prozentanstieg die Rede. Besonders Adhesive Technologies sei davon betroffen.
Prognose präzisiert, Analysten bleiben vorsichtig
Die Jahresprognose für das organische Umsatzwachstum liegt jetzt bei 3,0 bis 4,0 Prozent, nach zuvor 1,5 bis 3,5 Prozent. Die bereinigte Umsatzrendite soll rund 15 Prozent erreichen; für den bereinigten Gewinn je Vorzugsaktie erwartet Henkel währungsbereinigt einen Anstieg im mittleren einstelligen Prozentbereich. Die neuen Erwartungen waren bereits Ende Oktober bekanntgegeben worden und wurden mit der Veröffentlichung der vollständigen Quartalszahlen bestätigt.
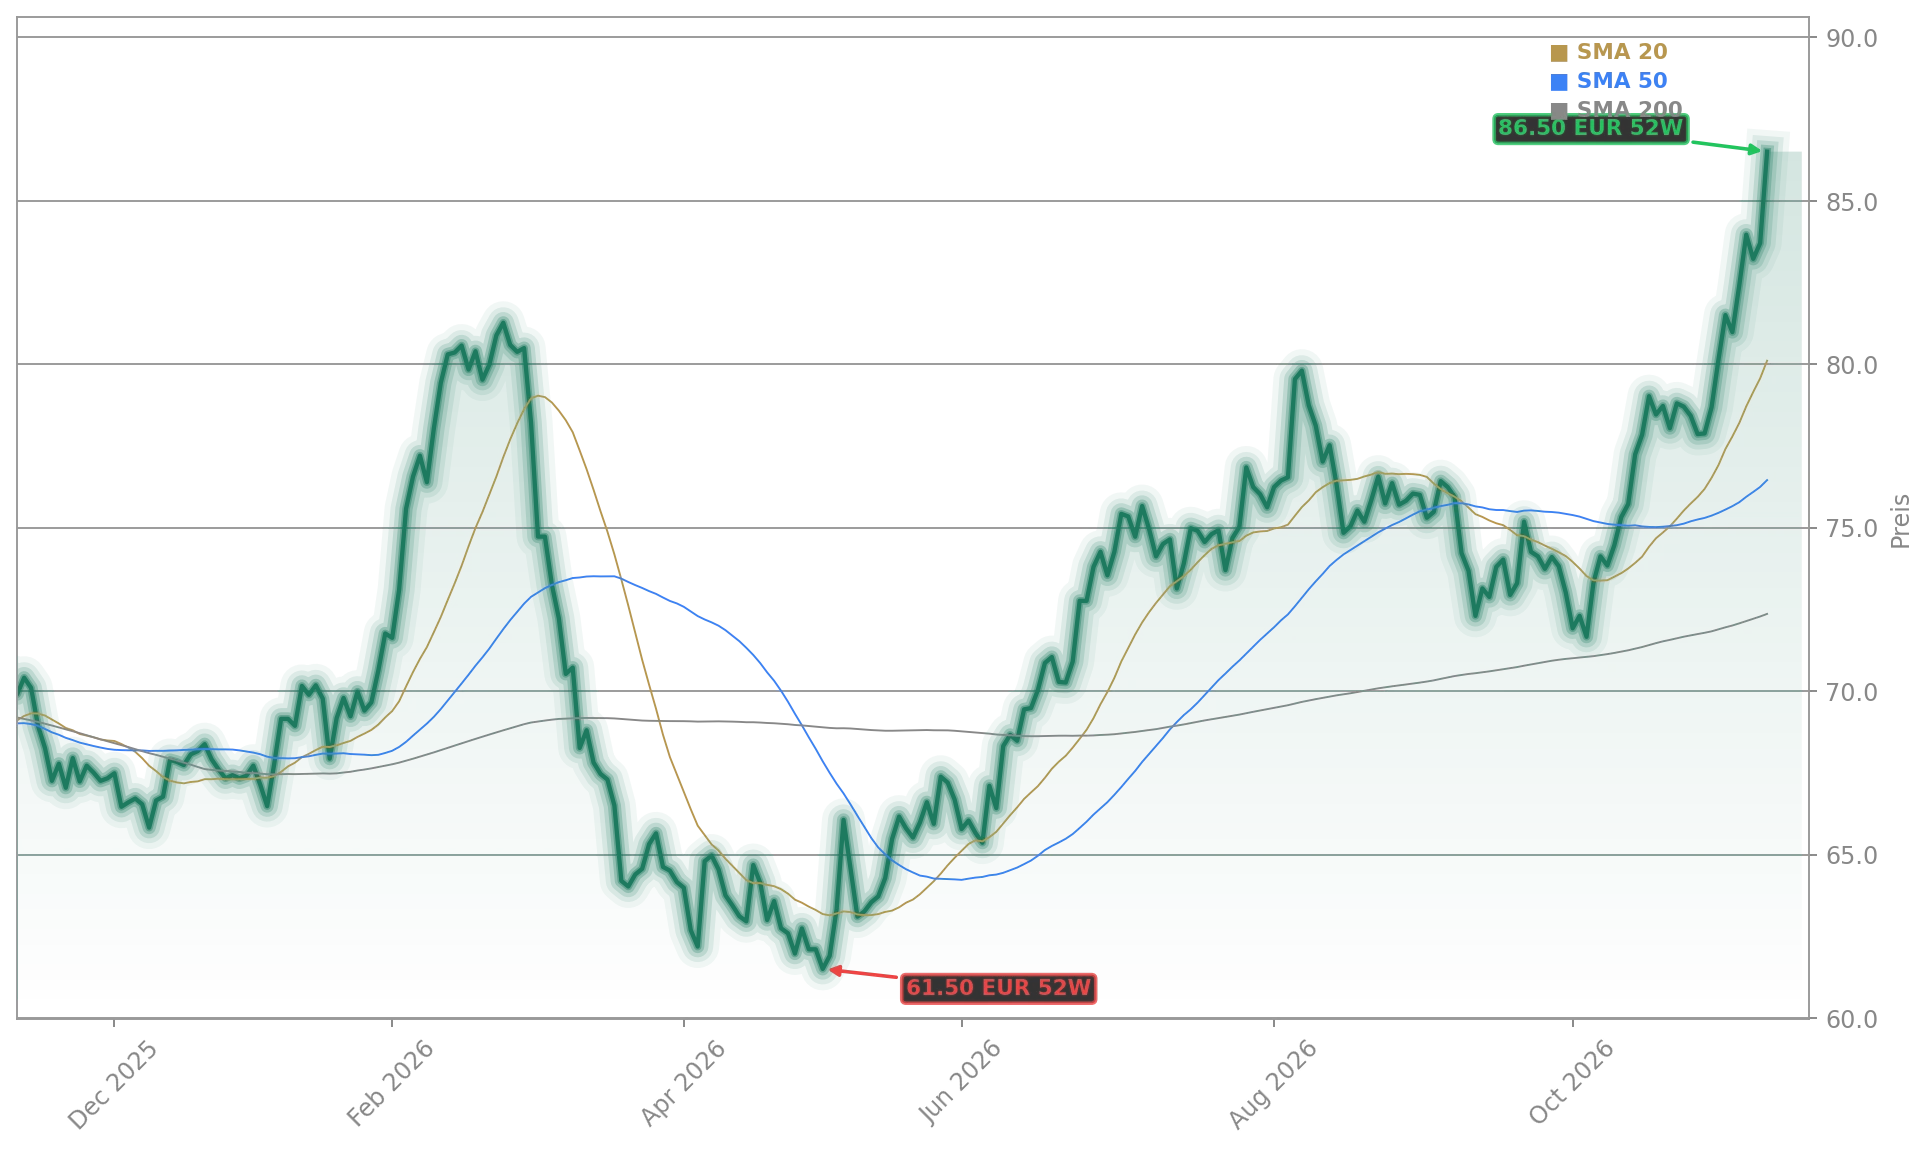
Die Reaktion der Analysten fällt nicht einheitlich euphorisch aus: RBC Capital Markets beließ die Einstufung auf „Sector Perform“ und das Kursziel bei 80 Euro. Jefferies bestätigte „Hold“ mit einem Kursziel von 78 Euro. RBC-Analyst James Edwardes Jones bezeichnete die Quartalsentwicklung in seiner Einschätzung als erwartungsgemäß. Die Aktie notiert mit 87,19 Euro über beiden genannten Kurszielen. Für das Geschäftsjahr 2026 plant Henkel den vollständigen Bericht am 8. März 2027 zu veröffentlichen.
Henkel hat im dritten Quartal die Erwartungen beim organischen Wachstum übertroffen, die höhere Jahresprognose bestätigt und sein Portfolio durch fünf abgeschlossene Übernahmen erweitert. Für Anleger stehen dem kräftigen Umsatzplus jedoch steigende Materialkosten und Analystenkursziele unter dem aktuellen Aktienkurs gegenüber. Die nächsten Geschäftszahlen werden zeigen, ob Wachstum und Profitabilität mit der angehobenen Prognose Schritt halten; bis dahin bleibt die operative Entwicklung der beiden Sparten entscheidend.