Trotz eines herausfordernden Umfelds hält Berenberg an seiner positiven Einschätzung für die Grenke Aktie fest – aber welche Bedeutung hat das für Anleger?
Berenberg hält an Kaufempfehlung fest
Die Privatbank Berenberg belässt ihre Einstufung für den Leasingspezialisten auf „Buy“ und bestätigt das Kursziel von 23 Euro. Analyst Marius Fuhrberg bescheinigt dem Unternehmen nach dem Quartalsbericht eine solide Kostenkontrolle. Damit habe der Konzern ein schwieriges Umfeld mit hohen Insolvenzraten und steigenden Zinsen ausgeglichen.
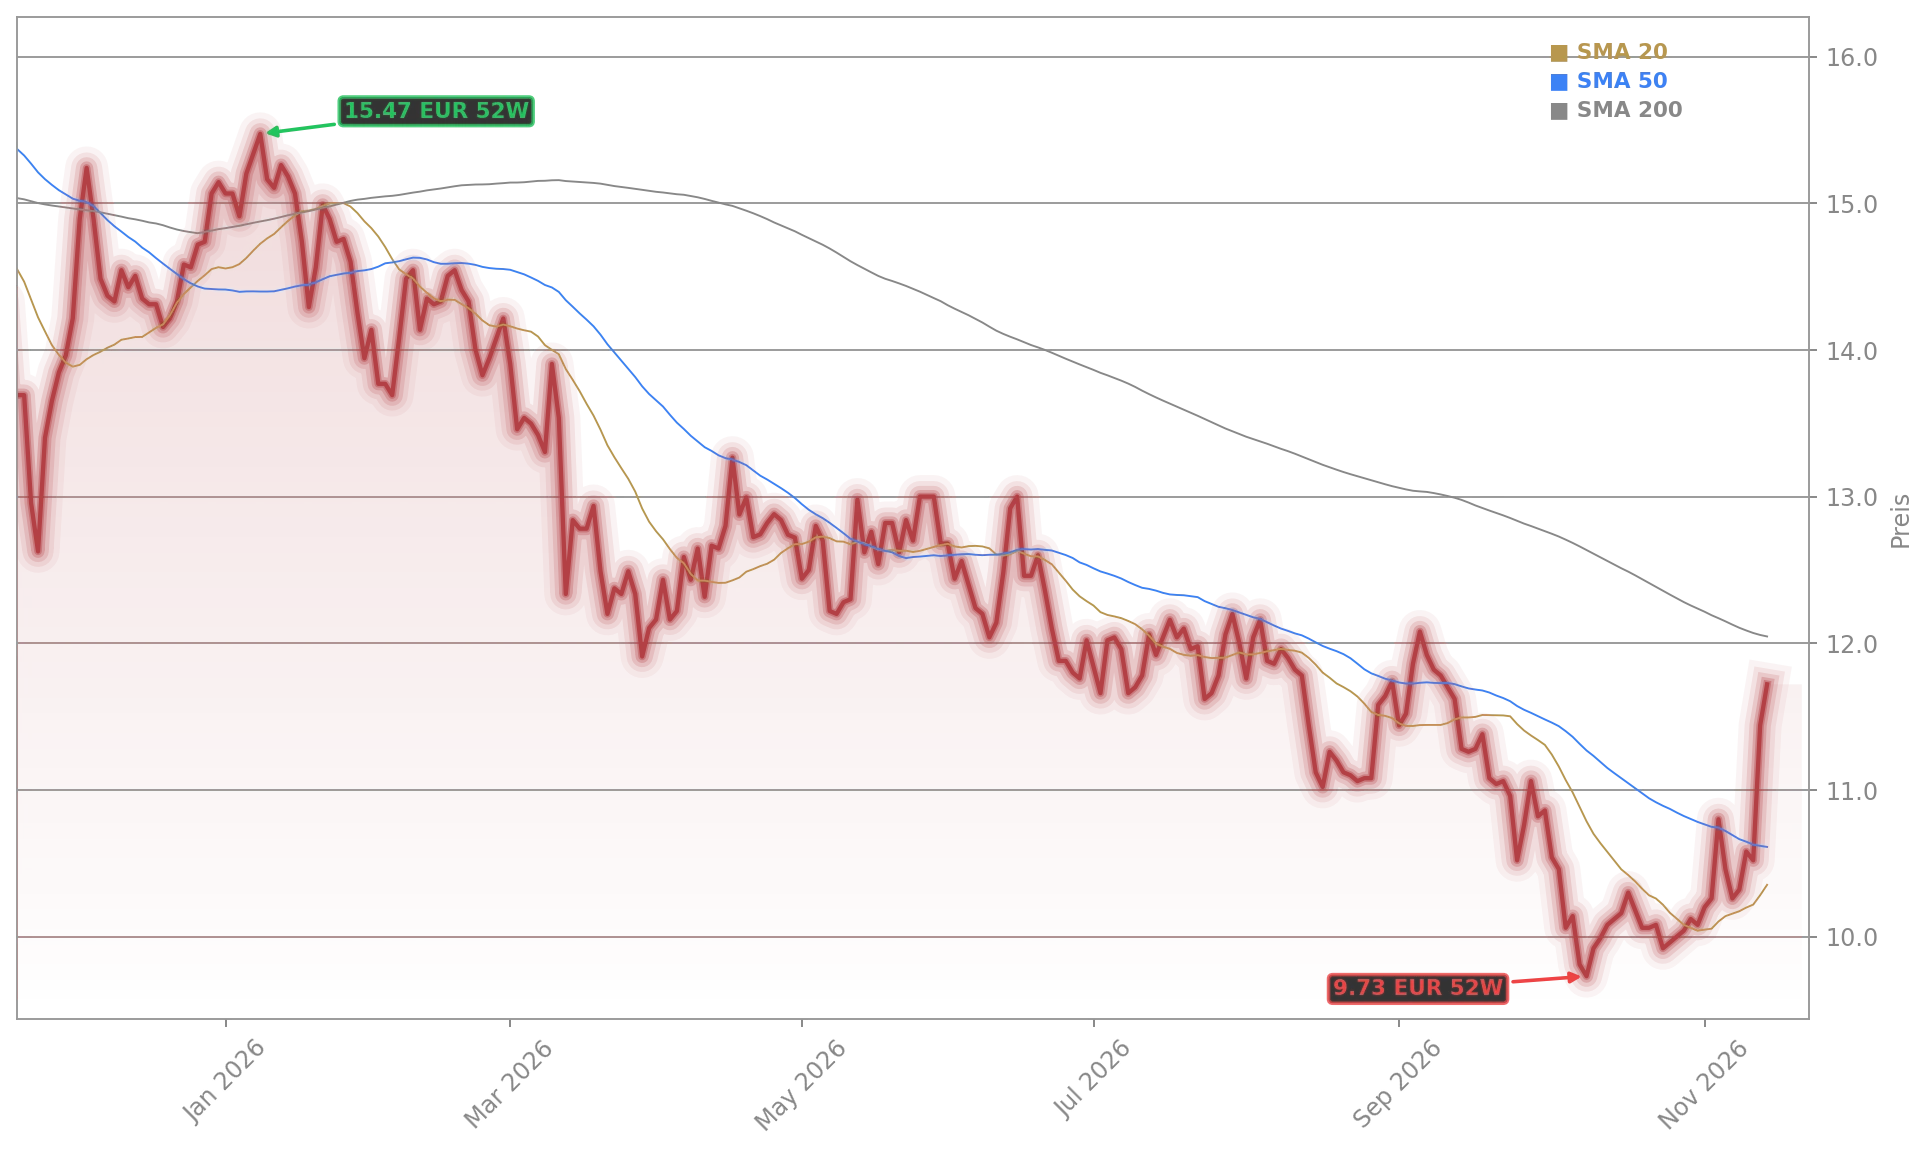
Das Kursziel liegt deutlich über dem aktuellen Börsenkurs. Es handelt sich jedoch weder um eine neue Hochstufung noch um eine Anhebung der Zielmarke: Berenberg bekräftigt seine bisherige Einschätzung. Ein Analystenkursziel ist eine Bewertung, keine Zusicherung einer entsprechenden Kursentwicklung.
Gewinn wächst, Kostenkontrolle bleibt wichtig
In den ersten neun Monaten 2026 steigerte Grenke das Konzernergebnis um 14,6 Prozent auf 55,7 Millionen Euro, nach 48,6 Millionen Euro im Vorjahreszeitraum. Die operativen Erträge legten um 9,4 Prozent auf 533,0 Millionen Euro zu, während die operativen Aufwendungen mit 269,8 Millionen Euro nahezu unverändert blieben. Diese Zahlen liefern den geschäftlichen Hintergrund zu Fuhrbergs Einschätzung der Kostenkontrolle.
Gleichzeitig bleibt das Umfeld anspruchsvoll. Hohe Insolvenzraten können für einen Leasinganbieter das Risiko von Zahlungsausfällen erhöhen, während steigende Zinsen die Finanzierung verteuern können. Berenberg zufolge wirkte die Kostenkontrolle diesen Belastungen im berichteten Zeitraum entgegen; konkrete Einsparbeträge oder Kostenquoten nannte die Analyse nicht.
Was bedeutet das Kursziel für Anleger?
Der Tagesgewinn von 3,32 Prozent zeigt eine positive Kursentwicklung, belegt aber nicht, dass allein die Berenberg-Einschätzung dafür verantwortlich war. Die vorliegenden Angaben lassen den konkreten Auslöser der Bewegung offen. Für Anleger stehen damit zwei Punkte nebeneinander: die bestätigte Kaufempfehlung und das weiterhin herausfordernde Konjunkturumfeld.
Entscheidend wird sein, ob Grenke die Kosten weiterhin wirksam steuern und seine Ertragsentwicklung behaupten kann. Die bestätigte Zielmarke drückt Berenbergs positive Erwartung aus; ob sich diese am Markt durchsetzt, hängt von der weiteren Geschäftsentwicklung ab.
Gewinnwachstum trifft auf unterschiedliche Börsenreaktionen
Auch in der Biokraftstoffbranche fallen Geschäftsentwicklung und Kursreaktion auseinander: Die Verbio-Aktie trotz Gewinnsprung und höherer Jahresprognose verlor am 13. November deutlich an Wert.
Grenke verbindet einen höheren Neunmonatsgewinn und nahezu stabile operative Aufwendungen mit einer von Berenberg bestätigten Kaufempfehlung und einem Kursziel von 23 Euro. Für Anleger stehen den positiven Signalen die Belastungen durch Insolvenzen und steigende Zinsen gegenüber; das Kursziel bleibt dabei eine Einschätzung und keine Garantie. Die weitere Entwicklung hängt davon ab, ob der Konzern seine Kostenkontrolle und Ertragskraft im schwierigen Umfeld behauptet.