Kann Evotec dem Druck der Shortseller standhalten, während der Kurs dem 52-Wochen-Tief bedrohlich nahekommt?
Der Kurs nähert sich der Unterstützung
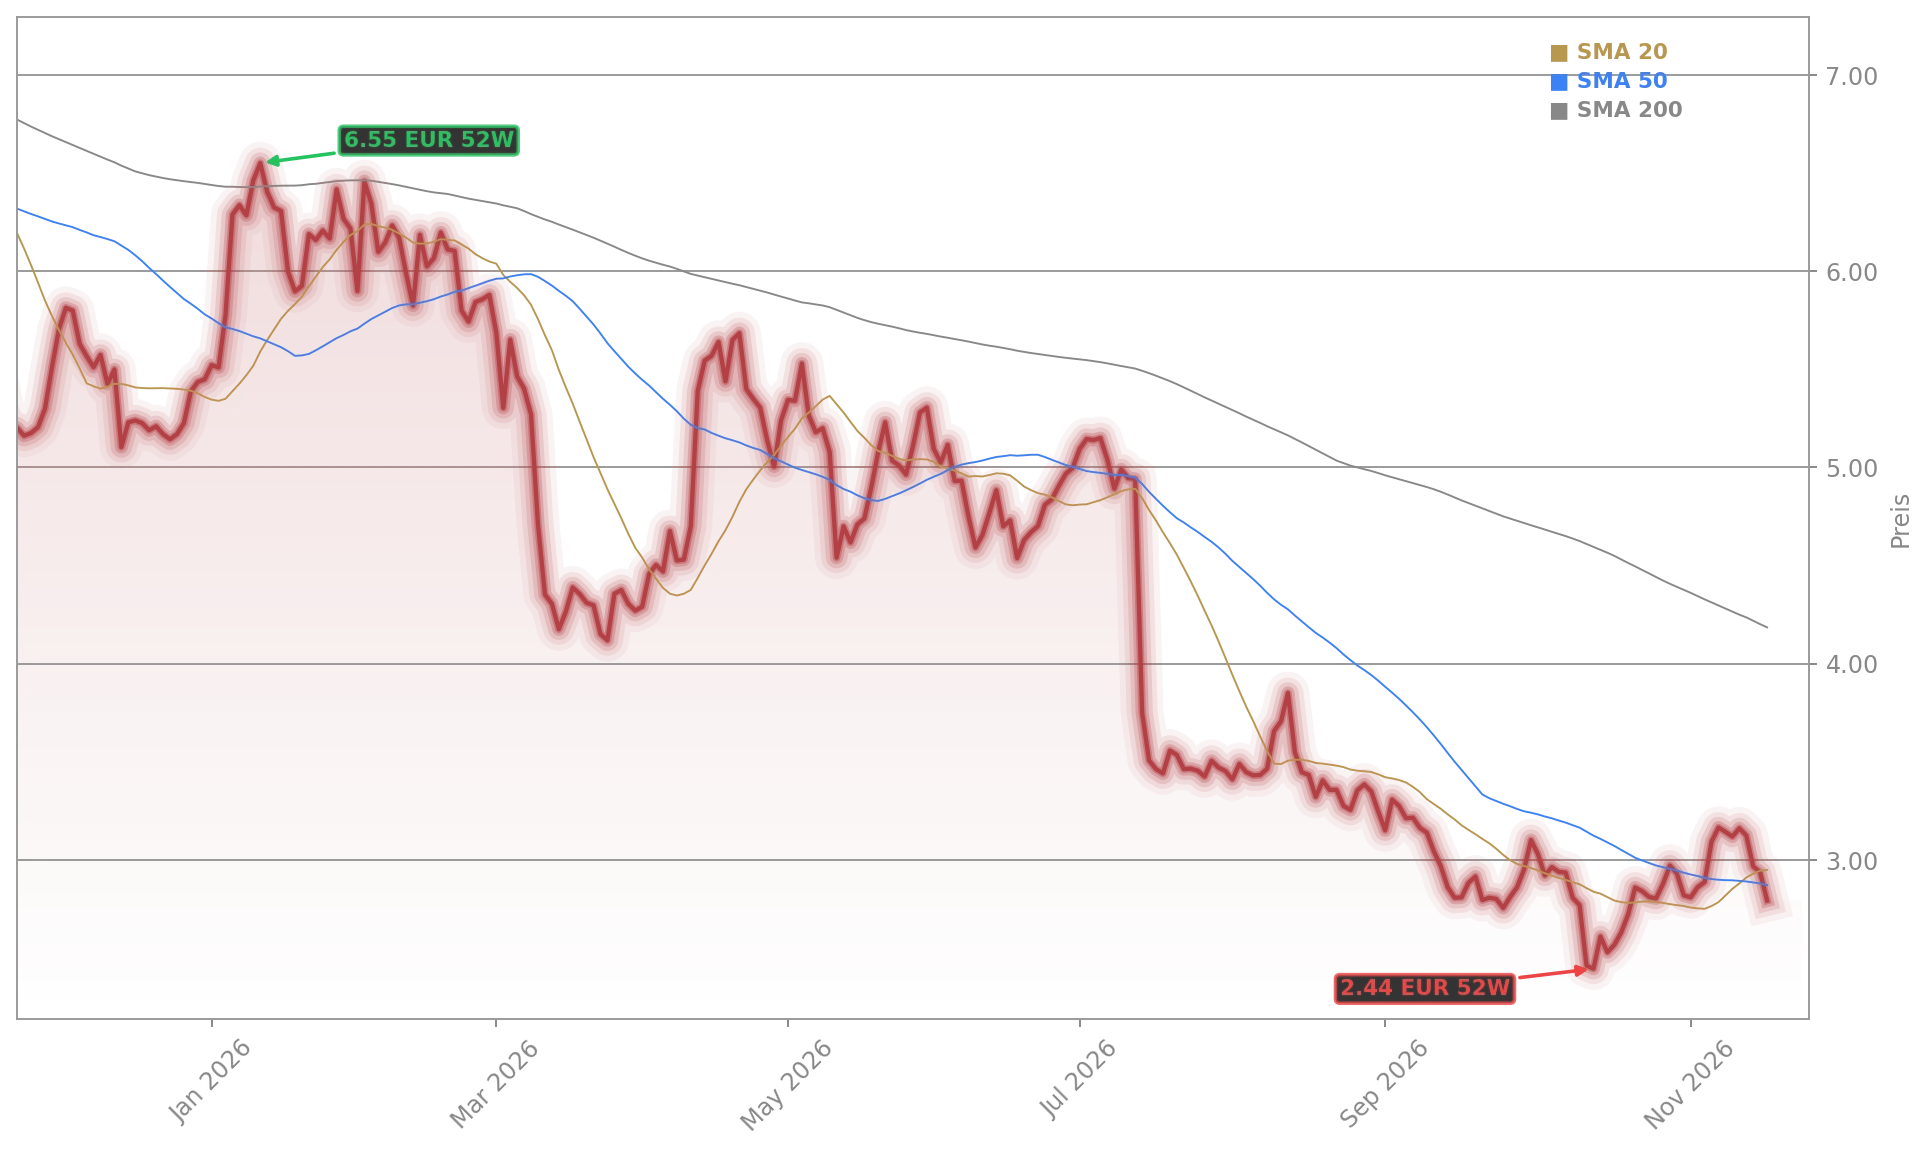
Mit 2,79 Euro liegt das Papier weiterhin über dem 52-Wochen-Tief von 2,41 Euro, das am 13. Oktober erreicht wurde. Der Abstand zu dieser Marke ist damit kleiner geworden, ein neues Tief ist der aktuelle Kurs aber nicht. Nach oben bleibt die 3-Euro-Marke eine Hürde: Die Aktie war erst in der Vorwoche darunter gerutscht. Das Jahreshoch von 6,73 Euro aus dem Januar liegt deutlich entfernt.
Die Evotec Shortseller-Positionen können die Ausschläge in schwachen Marktphasen verstärken. Ein konkreter Auslöser für den heutigen Rückgang ist jedoch nicht erkennbar. Am Montag hatte Evotec eine Förderung der Gates Foundation über 2,9 Millionen US-Dollar für die frühe Sicherheitsbewertung von Wirkstoffen bekanntgegeben. Im Verhältnis zum Geschäft des Unternehmens ist dieser Betrag begrenzt.
Operativ gibt es Fortschritte, aber auch Belastungen
Im dritten Quartal lag der Umsatz mit 164,9 Millionen Euro auf Vorjahresniveau. Das bereinigte EBITDA verbesserte sich von minus 15,0 auf minus 1,6 Millionen Euro. Just-Evotec Biologics steigerte den Quartalsumsatz um 9,4 Prozent auf 44,8 Millionen Euro. Zudem wählte Vertex Pharmaceuticals den Bereich für die kommerzielle Herstellung des Wirkstoffkandidaten Povetacicept am Standort Redmond aus.
Auf Neunmonatssicht sank der Umsatz dennoch um 13,1 Prozent auf 465,0 Millionen Euro. Evotec bestätigte die für 2026 erwartete Spanne von 570 bis 610 Millionen Euro Umsatz und einem bereinigten EBITDA von minus 70 bis minus 105 Millionen Euro. Bis Ende September waren nach Unternehmensangaben mehr als 20 Prozent der angestrebten Kostensenkung von 75 Millionen Euro erreicht; die Reorganisationskosten beliefen sich nach neun Monaten auf 91,9 Millionen Euro.
Analysten bleiben bei ihren Einschätzungen gespalten
Berenberg erhöhte am 6. November das Kursziel von 3,60 auf 3,75 Euro und blieb bei „Hold“. RBC Capital Markets hält an „Outperform“ fest, halbierte das Kursziel Ende Oktober aber von 10 auf 5 Euro. Die Deutsche Bank Research empfiehlt „Halten“ mit einem Kursziel von 3,50 Euro. Die Kursziele liegen über dem aktuellen Kurs, bilden aber unterschiedliche Einschätzungen zur Erholung ab.
Auch STRATEC steht vor einem Umbau unter Druck
Wie unterschiedlich die Reaktionen auf Restrukturierungen und Prognoseänderungen im Biotechnologie- und Diagnostiksektor ausfallen können, zeigt die STRATEC-Gewinnwarnung und der Verkauf der Tochter Diatron. Während Evotec Fortschritte beim Sparprogramm meldet, sorgt der Diatron-Verkauf bei STRATEC für unterschiedliche Einschätzungen am Markt.
Evotec gerät trotz besserer Quartalswerte und Fortschritten beim Sparprogramm weiter unter Druck, während Leerverkaufspositionen und der Kurs unter drei Euro die Unsicherheit unterstreichen. Für Anleger stehen damit operative Erholung, hohe Umbaukosten und die unterschiedlichen Einschätzungen der Analysten nebeneinander; das aktuelle Kursniveau liegt zugleich über dem 52-Wochen-Tief. Die nächsten Unternehmenszahlen und Fortschritte bei Horizon werden zeigen, ob sich der Boden festigt – Anleger können diese Signale gezielt verfolgen.