Kann Puma trotz Umsatzrückgang und roten Zahlen den Turnaround schaffen – oder ist der Umbau noch ein zu langer Weg?
Umsatzrückgang und rote Zahlen
Der Sportartikelhersteller Puma SE bleibt ein Sanierungsfall. Im dritten Quartal 2026 sank der Umsatz um fünf Prozent auf rund 1,78 Milliarden Euro, währungsbereinigt sogar um 6,3 Prozent. In Europa und Nordamerika läuft das Geschäft zäh, nur die Region Asien-Pazifik legte zweistellig zu. Das EBIT lag bei minus 11,4 Millionen Euro – nach einem Plus von 16,2 Millionen Euro im Vorjahr. Für das Gesamtjahr 2026 erwartet der Konzern einen EBIT-Verlust von 80 bis 130 Millionen Euro.
Lichtblicke in der Bilanz
Trotz der roten Zahlen gibt es Positives: Die Rohertragsmarge sprang um 420 Basispunkte auf 49,5 Prozent – allerdings enthält diese Zahl eine einmalige Zollrückerstattung von 29,8 Millionen Euro. Die Lagerbestände schrumpften um gut 24 Prozent auf 1,6 Milliarden Euro, und der freie Cashflow drehte ins Plus: 92 Millionen Euro statt eines Minus im Vorjahr. Der Umbau greift operativ, auch wenn die Margenerholung zum Teil an einem Einmaleffekt hängt.
Anta Sports als neuer Großaktionär
Seit Oktober hält der chinesische Sportartikelkonzern Anta Sports 29,9 Prozent an Puma und stellt den Aufsichtsratsvorsitzenden. Gemeinsam arbeitet man an einem stärker auf Direktvertrieb ausgerichteten Modell für China. Dort liegt Pumas Marktanteil unter zwei Prozent – ausbaufähig, aber kurzfristig bremst die Unsicherheit den Großhandel, auch im vierten Quartal. Der Einstieg könnte erst mit Verzögerung wirken.
Analysten sind sich uneins
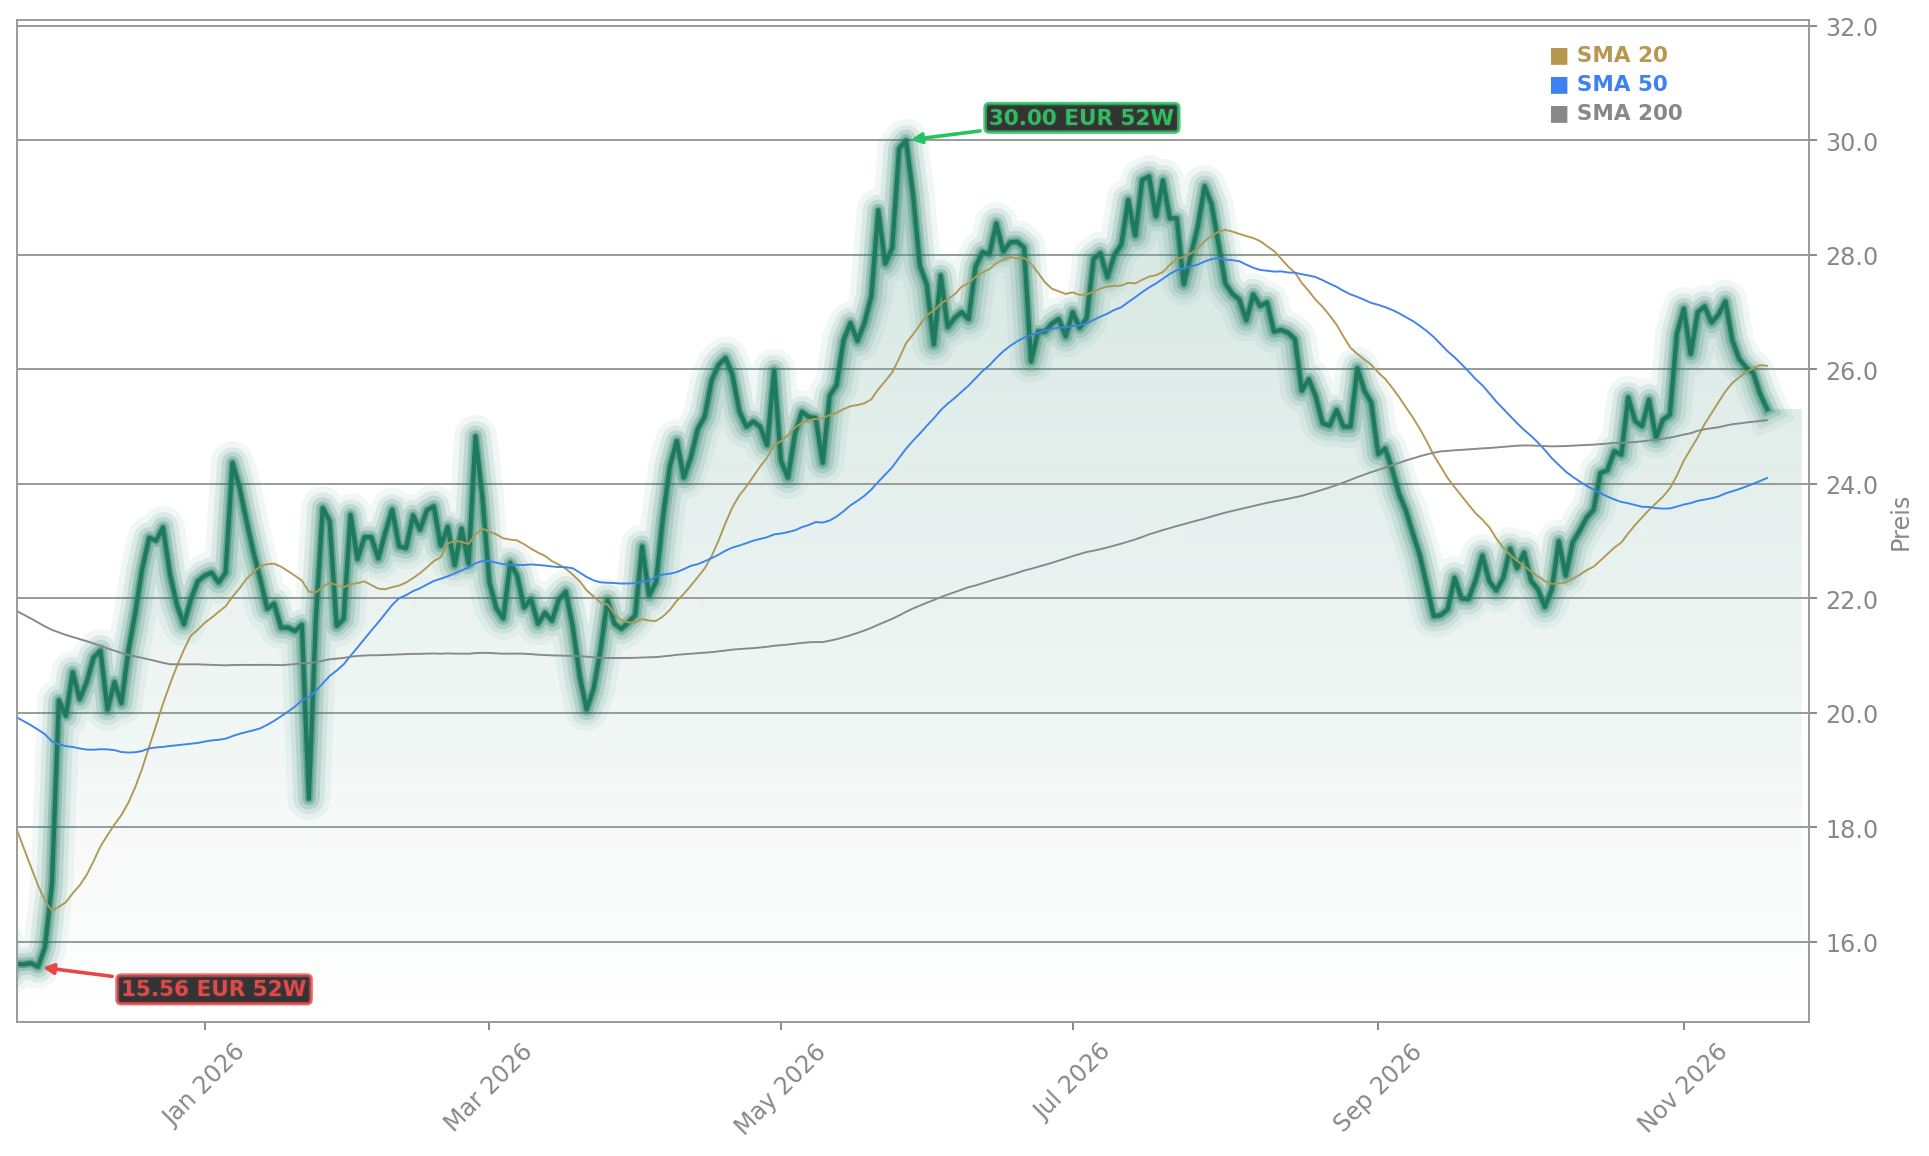
Die Bewertungen gehen weit auseinander: Jefferies sieht das Kursziel bei 23,50 Euro, Morningstar den fairen Wert bei 40,50 Euro. Die Aktie notierte zuletzt bei 25,21 Euro und gab gegenüber dem Vortag um 1,41 Prozent nach. Nach dem Sprung auf gut 26 Euro legt der Kurs eine Pause ein, der RSI steht bei 54 – ein neutraler Wert. Interessant wird die Zone um 23 bis 24 Euro, wo der 50er und der 200er SMA dicht beieinander verlaufen.
Was die Charttechnik jetzt zeigt
Gelingt es Puma, in der Zone um 23 bis 24 Euro Fuß zu fassen, wäre der Weg frei für einen neuen Anlauf Richtung 30 Euro. Rutscht die Aktie aber klar durch diese Zone, trübt sich das Bild deutlich ein. Wer einsteigen will, kauft besser gestaffelt bei Schwäche und mit Augenmaß. Kurse über 30 Euro brauchen Belege für Besserung.
Puma zwischen Umsatzrückgang und Margenhoffnung
Bereits Anfang November zeigte sich das gleiche Bild: sinkende Umsätze, aber eine verbesserte Marge. Der Quartalsbericht zu Q3 2026 ordnet ein, ob der Sportartikelhersteller die Anleger langfristig überzeugen kann. Im weiteren Marktumfeld sorgte unterdessen AIXTRON mit einem Kursanstieg nach den Nvidia-Zahlen für Aufmerksamkeit – ein Beleg dafür, wie stark Einzelwerte derzeit auf externe Impulse reagieren.
Der Puma Umbau zeigt erste operative Fortschritte bei Lagerabbau und Cashflow, doch Umsatz und Gewinn bleiben unter Druck. Für Anleger bleibt die Lage zweigeteilt: Die Bewertungen von Jefferies und Morningstar liegen weit auseinander, und der Einstieg von Anta Sports könnte erst mit Verzögerung wirken. Entscheidend werden die Zahlen zum Jahresende und der Ausblick auf 2027.