Die Allianz identifiziert Betriebsunterbrechungen als größtes Unternehmensrisiko – doch welche Faktoren treiben die Schadenkosten in die Höhe und wie reagiert der Versicherungsriese darauf?
Was zeigt die Allianz-Analyse?
Für die Untersuchung wertete Allianz Commercial 7.888 Schadenfälle aus der Industrieversicherung aus. Der Gesamtwert der Schäden belief sich zwischen Januar 2021 und Dezember 2025 auf rund 6,74 Milliarden Euro. Während die Zahl der Fälle weitgehend stabil blieb, stieg die durchschnittliche Schadenhöhe in den vergangenen zwei Jahren um mehr als 30 Prozent pro Jahr.
Feuer und Explosionen machten mehr als 40 Prozent des analysierten Schadenwerts aus – rund 2,9 Milliarden Euro. Feuer war zudem Ursache für neun der zehn teuersten von Menschen verursachten Betriebsunterbrechungen. Besonders anfällig sind spezialisierte Produktionsstätten: Ein Brand in einem kleineren Betrieb kann über Abhängigkeiten in der Lieferkette Schäden in dreistelliger Millionenhöhe auslösen. Die beiden teuersten nicht naturbedingten Ereignisse betrafen Brände in Halbleiterfabriken.
Welche Risiken kommen hinzu?
Auch digitale Abhängigkeiten können Abläufe empfindlich stören. Ransomware bleibt die wichtigste cyberbezogene Ursache für Ausfälle; zugleich gewinnen Cloud-Ausfälle, Softwarefehler und Störungen bei externen Technologieanbietern an Bedeutung. Allianz Commercial registrierte allein 2025 mehr als 48.000 Cloud- und Softwareausfälle.
Für die Allianz können größere und länger andauernde Schäden die Schadenaufwendungen erhöhen und die Profitabilität im Industriegeschäft belasten. Naturkatastrophen und systemische Cyberattacken sind zudem schwer kalkulierbar. Gleichzeitig wächst der Bedarf an Versicherungsschutz, Risikoanalysen und Prävention. Mehr Investitionen in Brandschutz, Lieferkettenanalysen, Cyberabwehr und Notfallpläne könnten dem Versicherer zusätzliche Möglichkeiten bei Prämien, Beratung und Risikomanagement eröffnen.
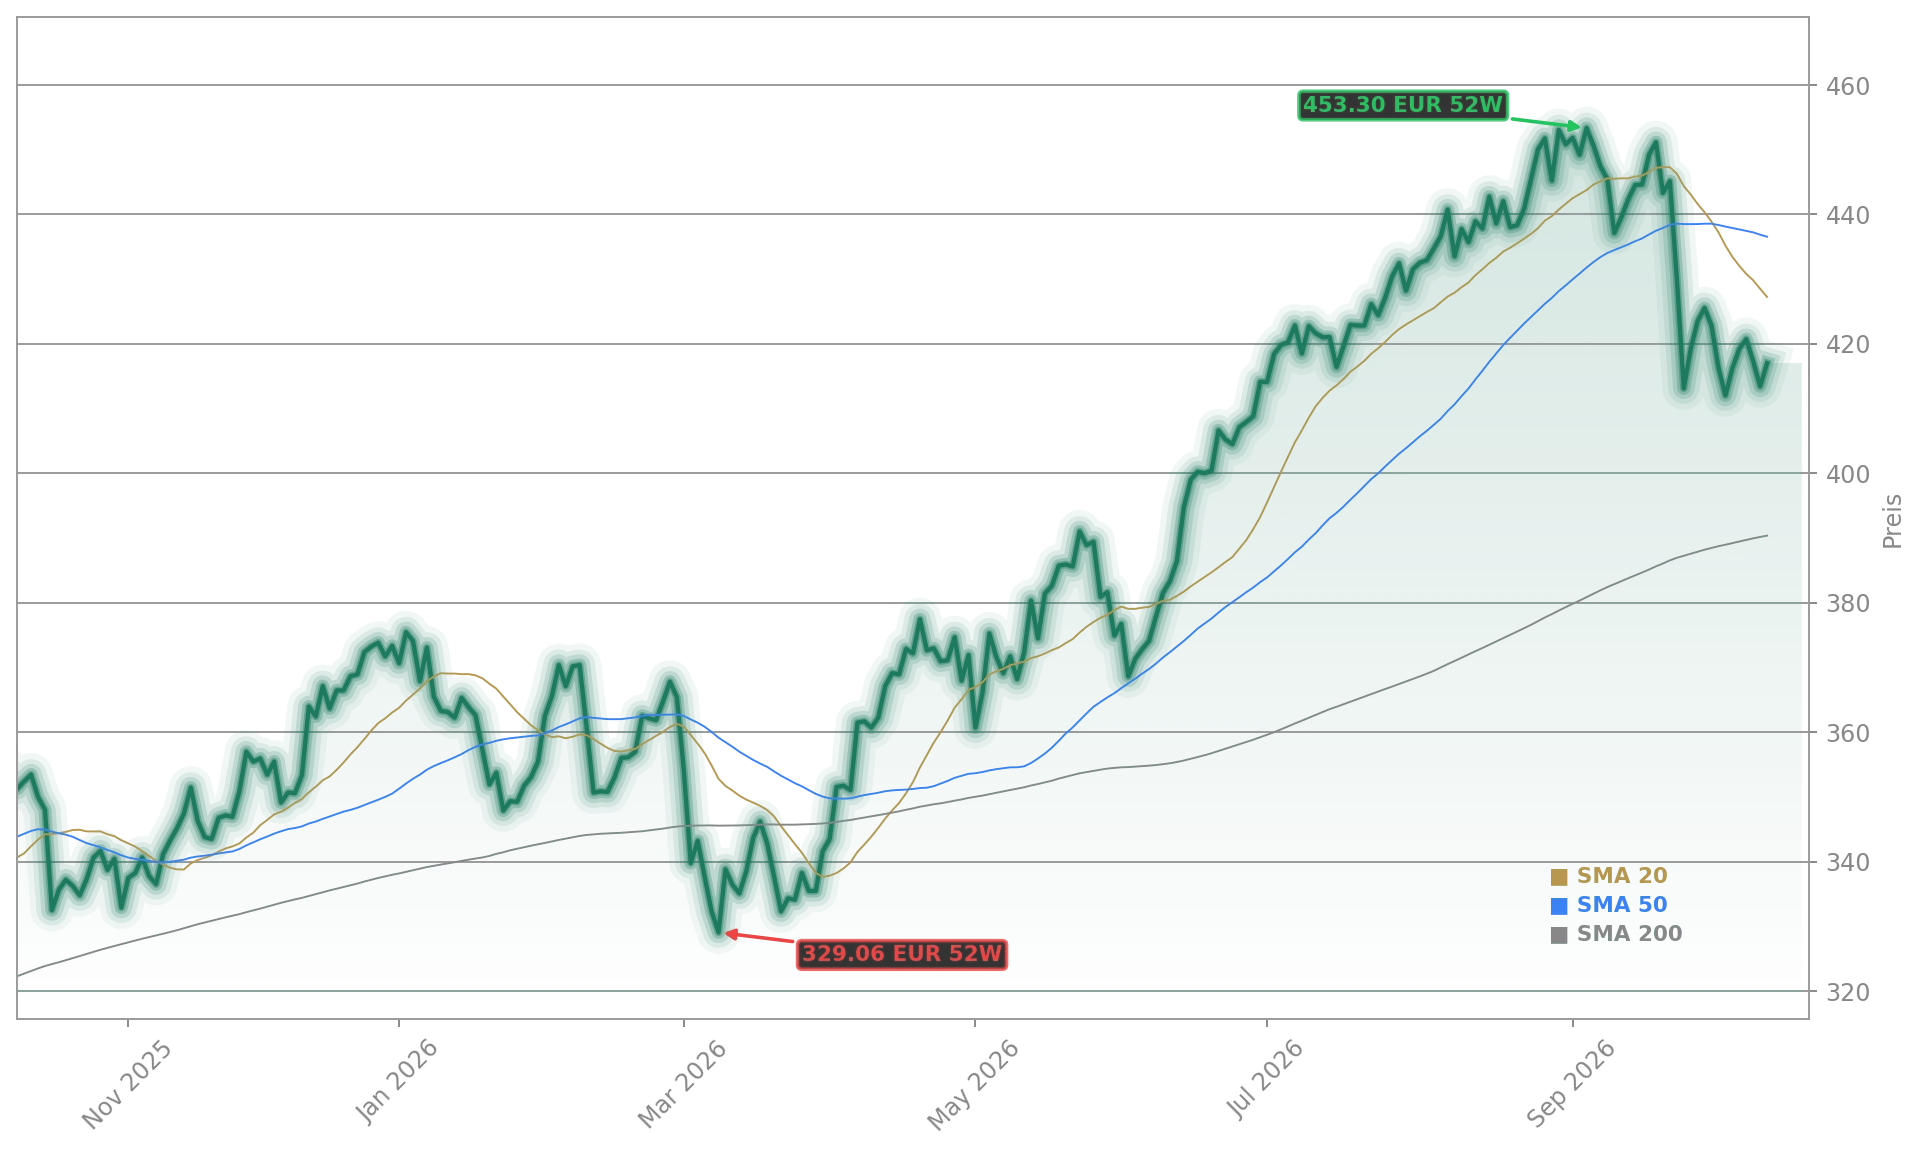
Die Aktie steigt am Freitag
Entscheidend bleibt, ob höhere Risiken durch Preise, Vertragsbedingungen und Rückversicherung aufgefangen werden. Die Allianz konnte das laut der vorliegenden Unternehmensdarstellung in der Vergangenheit in der Regel gut bewältigen. Die Aktie notierte am Freitag bei 417,45 Euro, nach 413,40 Euro am Vortag, und legte damit 0,98 Prozent zu. Die Schadensanalyse allein sagt jedoch noch nichts darüber aus, wie stark sich die Entwicklung auf das Ergebnis auswirkt.
Reparaturkosten und Übernahmekampf im Finanzsektor
Bei der Allianz rücken neben Betriebsrisiken auch die Kosten der Schadenregulierung in den Blick: Der Beitrag zu Reparaturkosten und Versicherungseinstufungen europäischer Autos beleuchtet den Druck durch Veränderungen im Fahrzeugmarkt. Im Bankensektor steht dagegen der Machtkampf um die Commerzbank im Mittelpunkt – der Artikel zur Übernahme und dem Streit mit UniCredit ordnet die Belastungen für Aktie und Institut ein.
Allianz Commercial zeigt, dass Betriebsunterbrechungen immer höhere Schäden verursachen und Feuer, Lieferkettenabhängigkeiten sowie digitale Ausfälle zentrale Risikotreiber sind. Für Anleger entsteht daraus ein Spannungsfeld: Größere Schadenaufwendungen können das Industriegeschäft belasten, während Prävention, Risikoberatung und Versicherungsschutz zusätzliche Geschäftsmöglichkeiten eröffnen. Entscheidend wird sein, ob die Allianz steigende Risiken weiterhin angemessen bepreisen und absichern kann – die weitere Entwicklung sollten Anleger aufmerksam verfolgen.