SP500 7.620,93 -0,21%DJ30 52.326,98 -0,31%NAS100 29.147,81 -0,17%GER40 25.443,02 -0,35%EU50 6.268,66 -0,23%BTCUSD 76.912,43 -2,76%ETHUSD 2.478,87 -3,52%VIX 18,48 +0,28% SP500 7.620,93 -0,21%DJ30 52.326,98 -0,31%NAS100 29.147,81 -0,17%GER40 25.443,02 -0,35%EU50 6.268,66 -0,23%BTCUSD 76.912,43 -2,76%ETHUSD 2.478,87 -3,52%VIX 18,48 +0,28%
JETZT LIVEAKTIENREGIONENKRYPTOALGOTRADINGBROKER & TOOLS

Caterpillar Quartal: Q4-Rekord als KI-Turbo

Wie schafft es Caterpillar Inc., im aktuellen Quartal zweistellig zu wachsen, während viele Zykliker schwächeln? Und welche Rolle spielt der KI-getriebene Stromhunger der Rechenzentren für Umsatz, Margen und Auftragsbestand?

Caterpillar Quartal mit Fokus auf CAT-Stromgeneratoren für KI-Rechenzentren
Erwähnte Aktien
CAT CAT
$664,28 +0.00%
Stand: 19:31 MEZ

Wie stark überzeugt das Caterpillar Quartal im Vergleich?

Im jüngsten Caterpillar Quartal zum Q4 2025 legte der Konzern ein beeindruckendes Zahlenwerk vor. Der bereinigte Gewinn je Aktie (EPS) stieg auf 5,16 US-Dollar und lag damit klar über den erwarteten 4,69 US-Dollar. Der Umsatz kletterte auf 19,13 Milliarden US-Dollar, während Analysten im Vorfeld nur mit rund 17,9 Milliarden gerechnet hatten. Damit verzeichnete Caterpillar Inc. ein zweistelliges Wachstum gegenüber dem Vorjahreszeitraum.
LETZTE ARTIKEL

Die Börse reagierte prompt: Die Aktie von Caterpillar (CAT) legte im Handelsverlauf um mehr als 5 % zu und markierte in der Folge neue Allzeithochs im Bereich von rund 680 US-Dollar, bevor Gewinnmitnahmen einsetzten. Bei einem aktuellen Kurs von 664,28 US-Dollar ist der Konzern an der Wall Street inzwischen deutlich über 300 Milliarden US-Dollar wert und zählt damit zu den Schwergewichten im Industriesektor.

Besonders bemerkenswert im Caterpillar Quartal ist der starke Volumenbeitrag: Nach mehreren Perioden, in denen vor allem Preiserhöhungen für Wachstum sorgten, war nun klar die anziehende Nachfrage der Treiber. Das Ende der Gewinnrückgänge in den Vorquartalen unterstreicht, dass der Zyklus sich erneut zu Gunsten des Konzerns dreht.

Warum wird Caterpillar zum KI-Strom Gewinner?

Der eigentliche Star im aktuellen Caterpillar Quartal ist die Sparte Power & Energy. Sie ist inzwischen das größte und zugleich am schnellsten wachsende Segment des Konzerns. Der Umsatz dieses Bereichs stieg auf rund 9,4 Milliarden US-Dollar, was einem Plus von etwa 23 % gegenüber dem Vorjahr entspricht. Der Gewinn schnellte um rund 25 % nach oben.

Treiber ist die rasant steigende Stromnachfrage durch KI-Rechenzentren. Betreiber von Cloud- und KI-Infrastrukturen investieren massiv in zusätzliche Kapazitäten, um den enormen Energiebedarf von GPU-Clustern und Hochleistungsservern abzusichern. Caterpillar Inc. liefert dafür vor allem Diesel- und Gasmotoren, Generatoren und komplette Stromerzeugungssysteme und wird so zu einem der überraschenden Profiteure des KI-Zyklus.

Der Auftragsbestand des Konzerns wuchs im Quartal um 11,3 Milliarden US-Dollar auf einen Rekordwert von 51,2 Milliarden US-Dollar. Ein wesentlicher Teil davon entfällt auf langfristige Projekte im Bereich Energie- und Notstromversorgung für Rechenzentren, Industrieanlagen und Infrastrukturprojekte. Der Konzern positioniert sich zunehmend als Infrastruktur- und Energieausrüster der digitalen Wirtschaft.

Caterpillar Inc. Aktienchart - 252 Tage Kursverlauf - Januar 2026
Caterpillar Inc. (CAT) – 252-Tage-Chart

Caterpillar Quartal: Welche Risiken drücken die Margen?

Trotz der starken Ergebnisse zeigt das Caterpillar Quartal auch Schattenseiten. Die operative Marge stand unter Druck, weil höhere Zölle und Tarife die Profitabilität belasteten. Für das Gesamtjahr 2025 summierten sich die Tariffolgen auf etwa 1,7 Milliarden US-Dollar. Für 2026 rechnet das Management mit einem weiteren Anstieg auf rund 2,6 Milliarden US-Dollar.

Zusätzlich schlagen Restrukturierungs- und Transformationskosten zu Buche, die im Zuge der Neuausrichtung auf margenstärkere Services und das wachstumsstarke Energiegeschäft anfallen. Trotzdem bleibt der Cashflow robust, was es Caterpillar Inc. ermöglicht, weiter in Kapazitätserweiterungen und Lieferkettenstabilität zu investieren, um den hohen Bestellberg abzuarbeiten.

Am Aktienmarkt mahnen einige Marktbeobachter zur Vorsicht. Nach dem Sprung auf Rekordniveaus um 680 US-Dollar sehen Trader dort ein mögliches kurzfristiges Top, zumal die Bewertung deutlich angestiegen ist. Technisch gilt der 50-Tage-Durchschnitt als wichtige Unterstützung, falls es zu Gewinnmitnahmen oder einer Normalisierung der Euphorie rund um den KI-Stromboom kommt.

Wie bewerten Analysten das aktuelle Caterpillar Quartal?

Die Reaktion der Analysten auf das Caterpillar Quartal fällt überwiegend positiv aus. Die Citigroup führt die Aktie weiterhin mit einem “Buy”-Rating und verweist auf den Rekord-Auftragsbestand sowie die strukturelle Wachstumsstory rund um die globale Investitionswelle in Energieinfrastruktur und KI-Rechenzentren. Auch andere Research-Häuser betonen, dass die Nachfrage nicht nur zyklisch, sondern zunehmend strukturell getrieben sei.

Gleichzeitig warnen einige Analysten, dass der größte Risikofaktor derzeit weniger im operativen Geschäft, sondern in der Bewertung liege. Nach der Kursrallye ist ein Großteil des kurzfristigen Optimismus bereits eingepreist. Investoren blicken deshalb stark auf die nächsten Quartale, um zu sehen, ob Caterpillar das avisierten jährliche Umsatzwachstum von 5 bis 7 % bis zum Ende des Jahrzehnts tatsächlich liefern kann.

Für langfristige Anleger bleibt Caterpillar Inc. damit ein spannender Hebel auf Geo-Capex, also auf weltweit steigende Investitionen in Energie, Infrastruktur und Digitalisierung. Entscheidend wird sein, ob das Unternehmen die Kombination aus hoher Nachfrage, steigenden Zöllen und möglicher Konjunkturabkühlung so ausbalanciert, dass Margen und Cashflows nachhaltig hoch bleiben.

Fazit

Im Fazit zeigt das aktuelle Caterpillar Quartal, wie stark der Konzern vom globalen KI-Stromhunger profitiert und sich vom klassischen Baumaschinenhersteller zum Energie- und Infrastrukturpartner der Digitalisierung wandelt. Für Anleger bedeutet das eine attraktive, aber nicht risikofreie Wachstumsstory, bei der Bewertung, Tarife und Konjunktur im Blick behalten werden müssen. Die kommenden Quartale werden entscheiden, ob Caterpillar den eingeschlagenen Wachstumspfad bestätigt und den KI-getriebenen Rückenwind in dauerhaft höhere Gewinne übersetzen kann.

VERWANDTE ARTIKEL

Caterpillar Quartal Q4: KI-Boost und Rekord

Wie schafft es Caterpillar Inc., im aktuellen Konjunkturumfeld Rekorde zu melden und zugleich vom KI-Boom zu profitieren? Im Fokus stehen ein starkes Quartal, ein explodierender Auftragsbestand und neue Risiken, die Anleger genau kennen sollten.

Caterpillar Quartal mit Fokus auf Power-&-Energy-Generator für KI-Rechenzentren
Erwähnte Aktien
CAT CAT
$—.– +0.00%
Stand: 19:38 MEZ

Caterpillar Quartal: Wie stark sind Umsatz und Gewinn?

Caterpillar Inc. legte für das vierte Quartal 2025 überraschend starke Zahlen vor. Der Umsatz stieg auf 19,13 Milliarden US‑Dollar und lag damit deutlich über den erwarteten rund 18 Milliarden Dollar. Beim bereinigten Ergebnis je Aktie wurden 5,16 US‑Dollar erreicht, klar über den Konsensschätzungen von etwa 4,7 Dollar. Damit gelang ein Gewinnsprung von rund 25 Prozent gegenüber dem Vorjahreszeitraum.

LETZTE ARTIKEL

Der Markt honorierte das starke Caterpillar Quartal unmittelbar: Die Aktie zog im vorbörslichen Handel um mehr als 5 Prozent an und markierte in der Folge neue Allzeithochs um 680 US‑Dollar. Die Marktkapitalisierung des Konzerns kletterte damit auf über 300 Milliarden Dollar. Parallel dazu meldete das Management Rekorderlöse für das Gesamtjahr 2025 mit rund 67,6 Milliarden Dollar, getragen von einem besonders dynamischen Schlussquartal.

Treiber der positiven Überraschung waren vor allem höhere Volumina, weniger die Preise. Trotz des starken Wachstums geriet allerdings die operative Marge unter Druck, was unter anderem auf gestiegene Kosten und Zölle zurückgeführt wurde.

Wie treibt der KI-Boom das Geschäft von Caterpillar?

Im Mittelpunkt des Berichts steht das Segment Power & Energy, das sich zum größten und am schnellsten wachsenden Bereich von Caterpillar Inc. entwickelt hat. Der Umsatz dieser Sparte stieg im Caterpillar Quartal auf rund 9,4 Milliarden US‑Dollar, ein Plus von etwa 23 Prozent im Jahresvergleich. Der Gewinn legte um rund 25 bis 55 Prozent zu, je nach Betrachtung der Kennzahlen, und unterstreicht die hohe Profitabilität des Geschäfts mit Stromerzeugungsanlagen.

Auslöser ist die explodierende Stromnachfrage von KI-Rechenzentren. Betreiber von Cloud- und KI-Infrastrukturen investieren massiv in neue Datenzentren und benötigen dafür Diesel- und Gasmotoren, Turbinen und Notstromlösungen von Caterpillar Inc.. Die deutlich gestiegene Nachfrage macht den Konzern zu einem der wichtigsten industriellen Profiteure des KI-Infrastrukturbooms.

Diese Dynamik spiegelt sich im Auftragsbuch wider: Der Auftragsbestand legte im vierten Quartal überraschend um 11,3 Milliarden US‑Dollar zu und erreichte ein Rekordniveau von 51,2 Milliarden US‑Dollar. Das Management betont, der Engpass liege inzwischen eher auf der Angebotsseite – also bei der Fähigkeit, die hohe Nachfrage zeitnah zu bedienen.

Caterpillar Inc. Aktienchart - 252 Tage Kursverlauf - Januar 2026
Caterpillar Inc. (CAT) – 252-Tage-Chart

Welche Risiken belasten Caterpillar trotz Rekorden?

So stark das Caterpillar Quartal operativ ausfällt, komplett frei von Gegenwind ist der Konzern nicht. Besonders ins Gewicht fallen steigende Zölle, die im Jahr 2025 die Ergebnisse bereits um rund 1,7 Milliarden US‑Dollar belasteten. Für 2026 rechnet Caterpillar Inc. mit einem weiteren Anstieg dieser Belastung auf etwa 2,6 Milliarden US‑Dollar. Zusammen mit höheren Kosten und Restrukturierungsaufwendungen drückten die Zölle im letzten Jahr auf die operative Gewinnmarge.

Hinzu kommt das Bewertungsrisiko: Nach dem Sprung auf Rekordstände um 680 Dollar sehen einige Marktbeobachter kurzfristig ein mögliches Top und raten dazu, Kursgewinne zumindest teilweise mitzunehmen. Charttechnisch gilt der 50‑Tage‑Durchschnitt vielen Anlegern als zentrale Unterstützung bei möglichen Rücksetzern.

Strategisch peilt das Management dennoch bis Ende des Jahrzehnts ein jährliches Umsatzwachstum von 5 bis 7 Prozent an. Die Basis dafür bilden das strukturelle Wachstum bei KI-Rechenzentren, anhaltende Infrastrukturinvestitionen („Geo‑Capex“) sowie ein wachsendes Servicegeschäft mit inzwischen über 24 Milliarden Dollar Jahresumsatz.

Wie stufen Analysten das Caterpillar Quartal ein?

Die starke Entwicklung im Caterpillar Quartal bleibt auch bei Analystenhäusern nicht unbemerkt. Die Citigroup stuft die Aktie weiterhin mit „Buy“ ein und verweist auf die Kombination aus Rekord-Auftragsbestand, hoher Nachfrage aus dem KI-Sektor und robusten Cashflows. Der KI-Boom und die globale Investitionswelle in Energieinfrastruktur würden Caterpillar Inc. in eine einzigartige Position im Industriesektor bringen.

Andere Analysten betonen, dass das fundamentale Risiko mittlerweile weniger im Geschäft, sondern eher im Kursniveau liegt. Nach der Rallye sei die Bewertung ambitioniert, aber angesichts des rekordhohen Backlogs und des klaren Wachstumspfads noch vertretbar. Entscheidend für die nächsten Monate wird sein, ob das Unternehmen die Kapazitäten weiter erhöhen und gleichzeitig den Margendruck durch Zölle und Kosten im Griff behalten kann.

Fazit

Für Anleger bleibt das Fazit: Das starke Caterpillar Quartal bestätigt den Konzern als zentralen Gewinner des KI-Infrastrukturzyklus, doch nach dem steilen Kursanstieg steigt die Bedeutung eines selektiven Einstiegszeitpunkts.

VERWANDTE ARTIKEL

Deutsche Bank Rekordgewinn: 3 Fakten als Meilenstein

ERWÄHNTER TICKER
Aktuell
€32,45
-1.25%

Deutsche Bank

Wie schafft es dieDeutsche Bank AG, nach Jahren des Umbaus einen Rekordgewinn zu melden – und gleichzeitig mit einer Geldwaesche-Razzia konfrontiert zu sein? Welche Zahlen, Chancen und Risiken jetzt wirklich zählen, lesen Sie hier.

Deutsche Bank Rekordgewinn: Wie stark fiel das Ergebnis aus?

Nach mehreren Jahren des Umbaus meldet dieDeutsche Bank AGfür 2025 einen Deutschen Bank Rekordgewinn. Das Institut erzielte den höchsten Jahresueberschuss seit der Finanzkrise und erfuellt damit das selbst gesteckte Renditeziel: Die Eigenkapitalrendite lag bei 10,3 Prozent und damit leicht über der anvisierten Marke von mehr als 10 Prozent. Bereits 2024 hatte die Bank vor Steuern rund 5,3 Milliarden Euro erwirtschaftet, der auf Aktionäre entfallende Überschuss lag damals bei 2,7 Milliarden Euro, war aber von Sonderaufwendungen für die Entschaedigung frueherer Postbank-Aktionäre gebremst.

2025 zogen die Erträge in nahezu allen Geschaeftsbereichen an. Besonders stark praesentierte sich die hauseigene Investmentbank, die ihr Vorsteuerergebnis um rund ein Fuenftel auf gut 4 Milliarden Euro steigerte. Die Unternehmensbank legte beim Ergebnis um knapp ein Viertel auf 2,6 Milliarden Euro zu, während die Privatkundenbank inklusive Postbank und Norisbank ihr Resultat auf 2,3 Milliarden Euro nahezu verdoppelte. Auch die Fondstochter DWS profitierte von freundlicheren Märkten und Zufluessen im Asset Management.

Deutsche Bank AG: Wie attraktiv sind Dividende und Rückkauf?

Vor diesem Hintergrund dreht der Vorstand um KonzernchefChristian Sewingan der Kapitalschraube zugunsten der Anteilseigner. Die Dividende soll auf 1,00 Euro je Aktie steigen – rund eineinhalb Mal so viel wie im Vorjahr. Parallel plant dieDeutsche Bank AGein neues Aktienrueckkaufprogramm im Umfang von 1 Milliarde Euro. Zusammen signalisiert das Management damit Vertrauen in die eigene Ertragskraft und den Fortschritt des Konzernumbaus.

Operativ stützt sich der Deutsche Bank Rekordgewinn unter anderem auf ein starkes Handelsgeschaeft, insbesondere im Fixed-Income-Bereich, das die Erwartungen übertraf. FinanzvorstandJames von Moltkebetonte zudem die Unabhaengigkeit der hauseigenen Analyseabteilung – ein wichtiges Signal an institutionelle Investoren, die auf objektive Research-Leistungen angewiesen sind. An der Börse wird damit gerechnet, dass die Kombination aus höhere Dividende, Rückkauf und verbesserten Kennzahlen den Bewertungsabschlag zur internationalen Konkurrenz mittelfristig verringern könnte.

dbk tageschart januar 2026 3

Deutsche Bank AG: Wie gefährlich ist die Geldwaesche-Razzia?

Überschattet wird der Deutsche Bank Rekordgewinn von erneuten Ermittlungen der Frankfurter Staatsanwaltschaft wegen des Verdachts auf Geldwaesche. Ermittler durchsuchten kurz vor der Bilanzpraesentation die Zentrale in Frankfurt sowie Standorte in Berlin. Im Fokus stehen fruehere Verbindungen zu auslaendischen Gesellschaften, die wiederum im Umfeld des russischen Oligarchen Roman Abramowitsch verortet werden und zwischen 2013 und 2018 aktiv waren.

Der Fall reiht sich in eine Serie von Auseinandersetzungen derDeutsche Bank AGmit Behörden und Aufsehern ein, bei denen es wiederholt um unzureichende Geldwaeschepraevention und verspaetete Verdachtsmeldungen ging. Die Finanzaufsicht Bafin hatte deshalb bis Ende 2024 einen Sonderaufpasser installiert, der den Fortschritt der Bank überwachte. Sewing versicherte intern, man werde umfassend mit den Behörden kooperieren, sich aber vom Weg hin zu einem „europaeischen Champion“ nicht abbringen lassen.

Deutsche Bank Rekordgewinn: Was heisst das für Anleger?

Trotz der guten Zahlen reagiert der Markt zurückhaltend: Die Aktie der Deutsche Bank (DBK) liegt aktuell knapp zwei Prozent unter Vortag, nachdem die Meldungen zur Razzia die Hoffnungen auf eine reine Jubelbilanz daempften. Viele Investoren fuerchten zusätzliche Rechtskosten oder Bußgelder. Gleichzeitig sprechen der Deutsche Bank Rekordgewinn, die klare Kapitalrueckfuehrungsstrategie und die ambitionierten Renditeziele – über 13 Prozent Eigenkapitalrendite in den kommenden Jahren – für weiteres Potenzial, falls keine neuen Belastungen auftauchen.

International verfolgen Analystenhaeuser wieCitigroup,Goldman SachsundMorgan Stanleydie Entwicklung der größten deutschen Bank genau und verweisen in ihren Bewertungsmodellen vor allem auf die Kombination aus verbesserter Profitabilitaet, Kapitalquote und Rechtsrisiken. Für Anleger bleibt die Aktie damit ein klassischer Turnaround- und Re-Rating-Case: Der Markt honoriert Fortschritte im Kerngeschaeft und bei den Renditen, preist aber weiterhin einen Risikoabschlag für mögliche Rechtsfolgen der Geldwaescheermittlungen ein.

Fazit

Der Deutsche Bank Rekordgewinn, eine deutlich erhöhte Dividende und der Milliarden-Rückkauf unterstreichen den gelungenen Kurswechsel des Konzerns. Für langfristige Anleger könnte die Kombination aus wachsender Ertragskraft und Aktionaersfreundlichkeit trotz juristischer Unsicherheiten attraktiv sein. Entscheidend wird sein, ob die Bank die Geldwaeschevorwuerfe schnell abarbeitet und ihre Renditeziele von mehr als 13 Prozent in den kommenden Jahren tatsaechlich erreicht.

Weiterführende Quellen

Microsoft Quartal: -12,1% Absturz nach KI-Boom

ERWÄHNTER TICKER
Aktuell
$423,48
-12.10%

Microsoft

Wie kann dieMicrosoft CorporationRekordzahlen melden – und die Aktie stuerzt trotzdem um über 12 % ab? Im neuen Microsoft Quartal prallen KI-Boom, Azure-Wachstum und explodierende Investitionen frontal aufeinander.

Microsoft Quartal: Chance oder Kursabsturz?

Im jüngstenMicrosoft Quartalstieg der Umsatz währungsbereinigt um rund 15 % auf etwa 81,3 Milliarden US-Dollar, das Ergebnis je Aktie kletterte auf 4,14 US-Dollar und lag damit klar über den Erwartungen. Die Cloud-Sparte erreichte erstmals die Marke von mehr als 50 Milliarden US-Dollar Quartalsumsatz. Operativ liefertMicrosoft Corporationdamit weiterhin Wachstum auf hohem Niveau und profitiert sichtbar vom KI-Schub in Azure und im Software-Portfolio.

An der Börse dominiert dennoch die Enttäuschung: Die Aktie rauscht nach den Zahlen zeitweise um über 11 % in die Tiefe und notiert aktuell bei 423,48 US-Dollar, ein Rückgang von 12,10 % zum Vortag. Ausschlaggebend sind vor allem das nur leicht nachlassende, aber hochkritisch beäugte Azure-Wachstum und der aggressive Anstieg der Investitionsausgaben.

Azure wuchs im Jahresvergleich um 38–39 %, nach knapp 40 % im Vorquartal. Für sich genommen bleibt das ein hohes Tempo, doch der Markt hatte auf eine Beschleunigung durch KI-Effekte spekuliert. Stattdessen deutet sich eine langsame Normalisierung an – bei gleichzeitig explodierenden Kosten.

Microsoft: Wie teuer wird der KI-Vorsprung wirklich?

Im Fokus steht die Kapitalintensität des KI-Kurses. Die Investitionsausgaben (CapEx) vonMicrosoft Corporationschnellten im jüngstenMicrosoft Quartalum rund 66 % nach oben und erreichten fast 38 Milliarden US-Dollar. Ein Großteil fließt in Rechenzentren, GPUs und Speicher, um die Kapazitätsengpässe in Azure und im OpenAI-Geschäft zu entschärfen. Parallel steigen die Preise für Speicherchips wie DRAM und NAND, was die Cloud-Margen zusätzlich belastet.

Analysten wie Rishi Jaluria vonRBC Capital Marketsverweisen darauf, dass die CapEx-Dynamik deutlich über dem Wachstum der Cloud-Umsätze liegt und kurzfristig auf die freien Cashflows drückt. Zugleich weist das Management darauf hin, dass Azure eigenen Angaben zufolge über 40 % gewachsen wäre, wenn alle verfügbaren GPUs sofort hätten eingesetzt werden können. Das unterstreicht zwar die enorme Nachfrage, erklärt aber nicht, wann sich die gigantischen Ausgaben in nachhaltig höheren Margen niederschlagen.

Im Vergleich zu Meta, das für seine massiven KI-Investitionen zunächst mit Kursgewinnen belohnt wurde, wirdMicrosoft Corporationaktuell abgestraft. Der Markt ringt um eine Neubewertung: Hoher KI-Hebel ja – aber zu welchem Preis und mit welchem Zeithorizont für den Return on Investment?

msft tageschart januar 2026 3

Microsoft und OpenAI: Wie gross ist das Klumpenrisiko?

Ein zentrales Thema imMicrosoft Quartalist die Rolle von OpenAI. Rund 45 % des kommerziellen Cloud-Auftragsbestands von mehr als 600 Milliarden US-Dollar entfallen inzwischen auf den ChatGPT-Entwickler und verbundene KI-Workloads. OpenAI trägt bereits Milliarden zum Nettoergebnis vonMicrosoft Corporationbei, doch zugleich muss Microsoft den Großteil der benötigten Infrastruktur vorfinanzieren.

Parallel laufen Gespräche über eine neue Mega-Finanzierungsrunde von bis zu 100 Milliarden US-Dollar, in deren Rahmen NVIDIA, Amazon und Microsoft zusammen zwischen 40 und 60 Milliarden US-Dollar in OpenAI investieren könnten. Microsoft, das bereits rund 27 % an OpenAI hält, dürfte dabei erneut mehrere Milliarden bereitstellen, um seinen strategischen Vorsprung im KI-Ökosystem zu sichern.

Für Investoren wirft diese enge Verflechtung Fragen auf: Wie stabil ist ein Geschäftsmodell, das stark von einem einzelnen, noch immer nicht profitablen Partner abhängt? Und wie hoch ist das Risiko einer „Kreislauffinanzierung“, bei der Microsoft OpenAI Infrastruktur bereitstellt, Gewinne verbucht, aber zugleich immer neue Mittel nachschießen muss?

Microsoft Aktie: Wie reagieren Analysten und Anleger?

DasMicrosoft Quartalspaltet die Analystenszene. Häuser wieCitigroupundRBC Capital Marketsverweisen auf das weiterhin robuste Wachstum im Cloud- und KI-Geschäft und sehen den Kursrückgang eher als Bewertungskorrektur nach einer starken Rally. Andere Beobachter, etwa bei Seeking Alpha, heben dagegen die nicht offensichtlichen Risiken hervor: sinkende Konzernmargen durch hardwarelastige KI-Infrastruktur, langfristig unterschätzte Erneuerungsinvestitionen in GPUs und die starke OpenAI-Konzentration im Orderbuch.

Charttechnisch nähern sich die Aktien vonMicrosoft Corporationwichtigen Unterstützungszonen um 425 US-Dollar. Einige Marktteilnehmer sehen bei Rücksetzern in den Bereich von 385 bis 400 US-Dollar potenzielle Einstiegsgelegenheiten für langfristig orientierte Anleger, sofern sich die KI-Strategie operativ auszahlt.

Fazit

Das aktuelle Microsoft Quartal zeigt ein Spannungsfeld aus beeindruckendem KI-Wachstum und massiv steigenden Kosten. Für Anleger bleibt Microsoft Corporation ein KI-Schwergewicht mit strukturellem Rückenwind, doch der Markt verlangt nun klare Beweise, dass Azure, OpenAI und Co-Pilot die Rekordinvestitionen mittelfristig in höhere Margen und Cashflows drehen. Die kommenden Quartale werden entscheiden, ob der heutige Kursrückgang eine Chance oder eine Vorwarnung für ein länger anhaltendes Repricing der KI-Euphorie ist.

Weiterführende Quellen

SAP Quartalszahlen: -15,7% Crash-Drama an der Börse

ERWÄHNTER TICKER
Aktuell
€165,38
-15.68%

SAP

Wie kann die Aktie vonSAP SEfast 16 % einbrechen, obwohl Gewinn und Cashflow deutlich steigen? Die neuen SAP Quartalszahlen sorgen für ein Kursbeben – vor allem wegen der Cloud-Ziele und des milliardenschweren Rückkaufprogramms.

Wie stark überraschen die SAP Quartalszahlen?

SAP SEhat das Jahr 2025 mit einem kräftigen Wachstum abgeschlossen. Der Konzernumsatz stieg im Gesamtjahr um rund acht Prozent auf36,8 Milliarden Euro, wobei Währungseffekte – insbesondere der schwache Dollar – den Zuwachs um rund drei Prozentpunkte gedrückt haben. Auf Basis konstanter Wechselkurse lag das Wachstum damit im niedrigen zweistelligen Bereich, was die solide Nachfrage nach Unternehmenssoftware und Cloud-Lösungen unterstreicht.

Das bereinigte operative Ergebnis legte dank Effizienzmaßnahmen und dem zuvor angekündigten Personalumbau um28 %auf10,4 Milliarden Eurozu und übertraf damit die durchschnittlichen Analystenschätzungen leicht. Unter dem Strich verdoppelte sich der Nettogewinn sogar auf7,5 Milliarden Euro, nachdem im Vorjahr hohe Restrukturierungskosten belastet hatten. Die SAP Quartalszahlen für Q4 2025 zeigen damit klar: Profitabilität und Cashflow entwickeln sich deutlich besser als noch vor einem Jahr.

Im Kerngeschäft mit Cloud-Software blieb SAP wachstumsstark, verfehlte aber knapp die eigene Messlatte: DerCurrent Cloud Backlog (CCB), also der über die nächsten zwölf Monate vertraglich gesicherte Cloud-Umsatz, wuchs währungsbereinigt um rund 25 % – Erwartung und interne Zielgröße lagen bei etwa 26 %. Der Total Cloud Backlog legte um rund 22 % zu. Operativ ist das nach wie vor dynamisch, an der Börse zählt jedoch die kleine Abweichung vom Plan.

Warum stürzt die SAP Aktie nach den Zahlen ab?

Die SAP Quartalszahlen lösen eine der heftigsten Kursreaktionen seit der Corona-Pandemie aus. Die Aktie verliert im Tagesverlauf zeitweise fast15 %und verzeichnet damit den größten Einbruch seit Oktober 2020. Auslöser ist nicht ein Gewinneinbruch, sondern eine Kombination ausCloud-Bremse, hohen Erwartungen und einem ohnehin angeschlagenen Sektorumfeld für Software- und KI-Werte.

Einige große Cloud-Deals verschoben sich laut FinanzchefDominik Asamwegen ihrer Komplexität in die Zukunft oder sind noch nicht vollständig im Vertragsbestand sichtbar. Gleichzeitig signalisiert SAP, dass der Zuwachs beim kurzfristigen Cloud-Backlog 2026 etwas langsamer ausfallen könnte als in den Rekordjahren zuvor. Das reicht im aktuellen Marktumfeld, um eine deutliche Neubewertung auszulösen.

Analysten heben hervor, dass es vor allem um die zukünftige Wachstumsdynamik geht.Goldman Sachs-AnalystMohammed Moawallarechnet zwar nur mit leicht sinkenden Umsatzerwartungen für 2026 und sieht den Ergebniskonsens weitgehend stabil, dennoch dominiert an der Börse die Sorge vor einer strukturellen Abkühlung im Enterprise-Software-Sektor.JPMorgan-AnalystToby Ogglobt den überraschend starken freien Cashflow, kritisiert aber ebenfalls den verfehlten Cloud-Vertragsbestand und die leicht unter Konsens liegende Cloud-Umsatzprognose.

sap tageschart januar 2026

Wie beeinflussen Rückkauf und Ausblick SAP SE?

Trotz des Kurssturzes senden Management und SAP Quartalszahlen ein offensives Wachstums- und Renditesignal. SAP-ChefChristian Kleinbestätigt das Ziel, den Produktumsatz aus Cloud und klassischen Lizenzen bis 2026 währungsbereinigt um12 bis 13 %zu steigern. Die Cloud-Umsätze allein sollen im gleichen Zeitraum sogar um23 bis 25 %pro Jahr wachsen. Parallel dazu plant der Konzern, das bereinigte EBIT währungsbereinigt um14 bis 18 %zu erhöhen, was eine weitere Margenverbesserung impliziert.

Zur Unterstützung des Aktienkurses und zur Ausschüttung überschüssiger Mittel kündigt SAP ein neuesAktienrückkaufprogramm über 10 Milliarden Euromit einer Laufzeit von zwei Jahren an. Rund 1,5 bis 2 Milliarden Euro pro Jahr werden traditionell für aktienbasierte Vergütungen der Mitarbeitenden genutzt, der Rest kommt direkt den Aktionären zugute. Gerade große institutionelle Investoren bewerten solche Rückkaufprogramme meist positiv, da sie den Gewinn je Aktie erhöhen und als Vertrauensbeweis in die eigene Bewertung gelten.

Die SAP Quartalszahlen und der deutliche Kursrückgang haben zugleich eine Bewertungskorrektur ausgelöst: Nach dem Rücksetzer notiert die Aktie deutlich unter den Bewertungs-Medianen der vergangenen Jahre. Während manche Marktteilnehmer von einer anhaltenden Schwächephase von Softwarewerten ausgehen, sehen optimistische Analysten in der Kombination aus zweistelligem Cloud-Wachstum, steigender Profitabilität und massiven Rückkäufen eine potenziell attraktive Einstiegsgelegenheit für langfristig orientierte Anleger.

Fazit

Die aktuellen SAP Quartalszahlen zeigen ein profitables Cloud- und Softwaregeschäft mit klaren Wachstumsambitionen, werden aber von einem minimal verfehlten Cloud-Backlog und KI-Sorgen überlagert. Für Anleger steht nun die Frage im Raum, ob der Kurssturz nach dem Rückkaufprogramm und der bestätigten Wachstumsstrategie eher Übertreibung oder Vorbote einer längeren Neubewertungsphase ist. Die nächsten SAP Quartalszahlen und die Entwicklung des Cloud-Backlogs dürften entscheidend sein, ob sich die Aktie vom Crash erholt oder der Druck auf den Softwaresektor anhält.

Weiterführende Quellen

3 Fakten zur Oelmarkt Geopolitik – kritischer Wendepunkt

ERWÄHNTER TICKER
Aktuell
$—.–
+0.00%

OEL

Wie lange bleibt der Ölpreis dank Krisenherden und Förderdisziplin so stabil – und was bedeutet das für Produzenten wie Öl? Zwischen Iran-Spannungen, Ukraine-Krieg und OPEC+ Entscheidungen rückt dieOelmarkt Geopolitik und Foerderpolitikin den Fokus. Welche Risiken und Chancen sich daraus für Anleger ergeben, lesen Sie hier.

Wie treiben Iran und Ukraine die Oelmarkt Geopolitik?

Im Fokus der aktuellen Rallye stehen die eskalierenden Spannungen rund um Iran. US-Präsident Donald Trump drohte in einem Social-Media-Post mit weiteren Angriffen, falls Teheran kein neues Nuklearabkommen akzeptiert. Er betonte, eine US-Flotte sei bereit, ihren Einsatz „mit Geschwindigkeit und Gewalt“ durchzusetzen. Für den Ölmarkt ist das brisant: Als viertgrößter Produzent innerhalb der OPEC könnte ein militärischer Schlag gegen Iran erhebliche Teile des regionalen Angebots vom Markt nehmen. Die Risikoaufschläge auf den Ölpreis steigen damit deutlich, was die Rolle derOelmarkt Geopolitikeindrucksvoll unterstreicht.

Parallel dazu belastet der Ukraine-Krieg weiter die Angebotsseite. Der Kreml erklärte, die territoriale Frage bleibe ungelöst und es gebe „keine Hoffnung auf eine langfristige Einigung“, solange Moskaus Gebietsansprüche nicht akzeptiert würden. Ukrainische Drohnen- und Raketenangriffe trafen in den vergangenen fünf Monaten mindestens 28 russische Raffinerien und seit Ende November zudem mindestens sechs Tanker in der Ostsee. Zusammen mit neuen US- und EU-Sanktionen gegen russische Ölunternehmen und Tankerflotten werden Russlands Exportmöglichkeiten deutlich eingeschränkt – ein weiterer Faktor, der dieOelmarkt Geopolitikin den Vordergrund rückt.

Wie reagiert Oelmarkt Geopolitik und Foerderpolitik auf Öl?

Für Produzenten wieÖlschafft die Verknappung auf dem Weltmarkt ein konstruktives Preisumfeld. WTI notiert mit 65,16 US‑Dollar je Barrel so hoch wie seit vier Monaten nicht mehr, während auch Benzinpreise ein Zweimonatshoch markieren. Die US-Energiebehörde EIA meldete zudem unerwartete Lagerrückgänge: Die Rohölbestände sanken um 2,3 Millionen Barrel, obwohl Analysten mit einem Aufbau von 1,95 Millionen Barrel gerechnet hatten. Zugleich stiegen Benzinvorräte nur um 223.000 Barrel und damit deutlich geringer als erwartet. An dem US-Knotenpunkt Cushing schrumpften die Lager um weitere 278.000 Barrel.

Die Angebotsseite in den USA bleibt trotz hoher Produktion anfällig. Die Förderung lag in der Woche bis 23. Januar bei 13,696 Millionen Barrel pro Tag und damit leicht unter dem Rekordwert von 13,862 Millionen Barrel aus dem November. Zwar erhöhte sich die Zahl der aktiven Ölbohrungen nach Daten der Rig-Statistiken geringfügig auf 411, doch bleibt sie klar unter dem Zwischenhoch von 627 Bohrungen aus Dezember 2022. Für Unternehmen wie Öl bedeuten stabile oder steigende Preise bei begrenzten Investitionen in neue Kapazitäten ein attraktives Chance-Risiko-Profil.

oil tageschart januar 2026 1

Welche Macht hat die OPEC+ Foerderpolitik aktuell?

Ein zweiter zentraler Treiber neben derOelmarkt Geopolitikist die koordinierte Foerderpolitik der OPEC+. Das Bündnis hatte bereits im November 2025 beschlossen, die zuvor angekündigte Erhöhung der Produktion um 137.000 Barrel pro Tag lediglich für Dezember umzusetzen und die weiteren Ausweitungen im ersten Quartal 2026 auszusetzen. Am 3. Januar bestätigte OPEC+ diese Linie: In Q1 2026 bleiben die Fördermengen stabil, obwohl das Kartell noch 1,2 Millionen Barrel pro Tag seiner in 2024 gestrichenen 2,2 Millionen Barrel nicht wiederhergestellt hat.

Im Dezember erhöhte sich die OPEC-Förderung nur leicht um 40.000 Barrel auf 29,03 Millionen Barrel pro Tag. Gleichzeitig senkte die Internationale Energieagentur ihre Prognose für den globalen Rohölüberschuss 2026 auf 3,7 Millionen Barrel pro Tag. Die EIA rechnet zwar inzwischen mit einer leicht höheren US-Produktion von 13,59 Millionen Barrel pro Tag im Jahr 2026, senkte aber parallel die erwartete Energie-Nachfrage. In Summe deutet dies auf einen moderaten, aber anfälligen Angebotsüberschuss hin, in dem schon kleine geopolitische Schocks kräftige Preissprünge auslösen können.

Was bedeutet die Oelmarkt Geopolitik für Anleger?

Die gemischte Lagerdatenlage – sinkende Rohölbestände bei gleichzeitig steigenden Destillatvorräten auf ein Zweijahreshoch – zeigt, dass der physische Markt zwar angespannt, aber nicht leergefegt ist. US-Rohölvorräte liegen 2,9 % unter dem saisonalen Fünfjahresschnitt, während Benzinbestände 4,1 % und Destillate 1,0 % darüber liegen. Ein starker US-Dollar begrenzt zwar kurzfristig das Aufwärtspotenzial, ändert aber wenig am strukturellen Einfluss von Konflikten und Foerderpolitik auf die Preisbildung.

Fazit

Die Kombination aus Oelmarkt Geopolitik, begrenzter OPEC+-Foerderausweitung und gezielten Angriffen auf russische Infrastruktur treibt den Ölpreis aktuell auf ein Vier-Monats-Hoch. Für Produzenten wie Öl entsteht damit ein Umfeld stabiler bis steigender Margen. Anleger sollten die nächsten OPEC+-Treffen und jede neue Eskalation im Iran- oder Ukraine-Konflikt genau verfolgen, da diese Faktoren den Trend am Ölmarkt in Q1 2026 maßgeblich vorgeben dürften.

Weiterführende Quellen

ServiceNow Quartal: 3 KI-Deals als Turbo-Wendepunkt

ERWÄHNTER TICKER
Aktuell
$119,70
-1.65%

NOW

KannServiceNow, Inc.mit starken Quartalszahlen, KI-Zukäufen und Milliarden-Auftragsbestand den nächsten Wachstumsschub zünden? Und was bedeutet die neue Rolle als „AI Control Tower“ für Bewertung und Anleger?

ServiceNow Quartal: Wie stark sind Umsatz und Gewinn?

Im jüngsten ServiceNow Quartal steigerteServiceNow, Inc.den Umsatz auf 3,57 Milliarden Dollar und lag damit über den erwarteten 3,53 Milliarden Dollar. Das entspricht einem Wachstum von gut 20 % gegenueber 2,96 Milliarden Dollar im Vorjahreszeitraum. Die zentralen Abo-Erlöse zogen um 21 % auf rund 3,47 Milliarden Dollar an und übertrafen damit die Konsensschätzungen. Das bereinigte Ergebnis je Aktie lag mit 0,92 Dollar über den erwarteten 0,88–0,89 Dollar. Der Nettogewinn stieg leicht auf 401 Millionen Dollar beziehungsweise 0,38 Dollar je Aktie. Besonders ins Auge faellt die Profitabilitaet: Die nicht-GAAP-Operating-Marge erreichte 31 % und lag damit einen Punkt über der eigenen Prognose. Der Free-Cashflow-Sprung im ServiceNow Quartal war noch beeindruckender: Die Marge kletterte auf 57 % und lag damit knapp 10 Prozentpunkte über dem Vorjahr; im Gesamtjahr erreichte die Free-Cashflow-Marge 35 %. CFOGina Mastantuonobetonte, dass das Unternehmen damit klar innerhalb seiner vielzitierten „Rule of 57“ bleibt – also Wachstum von über 20 % kombiniert mit Free-Cashflow-Margen deutlich über 35 %.

Was treibt bei ServiceNow Wachstum und Auftragsbestand?

Das ServiceNow Quartal zeigt, dass das Plattformgeschaeft weiter skaliert. Die Current Remaining Performance Obligations (CRPO), also der kurzfristig wirksame Auftragsbestand, stiegen um 25 % auf 12,85 Milliarden Dollar; währungsbereinigt lag das Plus bei 21 % und damit etwa zwei Punkte über der eigenen Guidance. Die Gesamt-RPO erreichten rund 28,2 Milliarden Dollar mit über 22 % Wachstum in konstanter Währung. Im Neugeschaeft meldete ServiceNow 244 Deals mit mehr als 1 Million Dollar an neuem Vertragswert (NNACV), während inzwischen 603 Kunden mehr als 5 Millionen Dollar jährlichen Vertragswert generieren. Kunden mit über 20 Millionen Dollar ACV wuchsen um mehr als 30 %. Zudem legte die Nutzung spuerbar zu: Monatlich aktive Nutzer stiegen um 25 %, Workflows und Transaktionen kletterten jeweils um mehr als ein Drittel auf rund 80 Milliarden Workflows und 6,4 Billionen Transaktionen. Ein besonderer Wachstumstreiber war das KI-Angebot Now Assist, dessen Annual Contract Value im Jahresverlauf auf über 600 Millionen Dollar anschwoll und sich damit mehr als verdoppelte. Die Zahl der Deals über 1 Million Dollar mit Now Assist verdreifachte sich im Quartal nahezu.

Wie zahlt die KI-Offensive von ServiceNow sich aus?

Strategisch setztServiceNow, Inc.auf eine dreigleisige KI-Offensive: eigene Plattform, Zukaeufe und Partnerschaften. Das Unternehmen schloss die knapp 3 Milliarden Dollar schwere Übernahme des KI-Spezialisten Moveworks ab, der nach Unternehmensangaben rund 100 Basispunkte zum Abo-Umsatzwachstum beitragen soll. Zusätzlich will ServiceNow den Cybersecurity-Anbieter Armis für 7,75 Milliarden Dollar übernehmen und die Identity-Security-Plattform Veza integrieren, um seine Sicherheits- und Asset-Visibility-Lösungen zu stärken. Praesident und ProduktchefAmit Zaveryverweist darauf, dass die zugekauften Produkte über ein „universal agentic network“ in die ServiceNow-Plattform eingebettet werden, gebaut auf der Workflow Data Fabric und modernen Agentenarchitekturen. Parallel baut ServiceNow sein oekosystemorientiertes KI-Modell aus: Nach einem Drei-Jahres-Deal mit OpenAI wurde eine mehrjaehrige Partnerschaft mit Anthropic vereinbart, deren Claude-Modelle als bevorzugter Baustein für Workflows und KI-Agenten in der ServiceNow AI Platform dienen. Das Unternehmen positioniert sich damit als „AI Control Tower“, der verschiedene Large Language Models orchestriert und Kunden die freie Modellwahl ermoeglicht.

Rückkauf, Bewertung, Ausblick: Was müssen Anleger wissen?

Neben operativer Stärke praegt Kapitaldisziplin das aktuelle ServiceNow Quartal. Der Vorstand genehmigte ein zusaetzliches Aktienrueckkaufprogramm im Volumen von 5 Milliarden Dollar, davon 2 Milliarden Dollar in Form eines beschleunigten Rueckkaufs. Bereits im Quartal wurden 3,6 Millionen Aktien zurueckgekauft; aus dem bisherigen Programm waren zum Stichtag noch rund 1,4 Milliarden Dollar übrig. CEOBill McDermottbezeichnet die Aktie angesichts eines Kursrueckgangs von rund 45 % vom Hoch als unterbewertet und sieht im Rückkauf eine attraktive Möglichkeit, Shareholder-Value zu heben. Für Q1 2026 stellt ServiceNow Abo-Umsätze von 3,65 bis 3,66 Milliarden Dollar in Aussicht, was einem Wachstum von rund 19 % entspricht. Für das Gesamtjahr 2026 werden 15,53 bis 15,57 Milliarden Dollar Abo-Umsatz angepeilt, ebenfalls mit knapp 20 % Wachstum, bei einer erwarteten Operating-Marge von 32 % und einer Free-Cashflow-Marge von 36 %. Analystenhäuser wie Zacks Investment Research werten die Zahlen positiv, verweisen aber zugleich auf die jüngste Kursschwäche der Aktie.

Fazit

Das aktuelle ServiceNow Quartal kombiniert starkes Wachstum, hohe Cashflows und eine klare KI-Strategie mit Moveworks, Armis und führenden Modellpartnern wie OpenAI und Anthropic. Für Anleger bedeutet das eine storygetriebene Wachstumsaktie, die trotz Rueckkaufprogramm und solider Guidance an der Börse unter Druck steht. Entscheidend wird, ob die nächsten ServiceNow Quartal-Zahlen zeigen, dass die milliardenschwere KI- und Security-Offensive tatsaechlich in dauerhaft beschleunigtes organisches Wachstum umschlaegt.

Weiterführende Quellen

Tesla Earnings Q4: 5 Fakten zum KI-Wendepunkt

ERWÄHNTER TICKER
Aktuell
$442,60
+0.13%

Tesla

Wie passen der erste Umsatzrückgang in der Geschichte vonTesla, Inc.und milliardenschwere Wetten auf Robotik und KI zusammen? Die aktuellen Tesla Earnings zeigen einen radikalen Strategiewechsel – doch was bedeutet das für Margen, Wachstum und Anleger?

Tesla Earnings: Warum sinkt der Umsatz erstmals?

Teslasetzte im vierten Quartal 2025 24,91 Milliarden US-Dollar um, rund drei Prozent weniger als im Vorjahreszeitraum. Auf Jahressicht sanken die Erlöse um etwa drei Prozent auf 94,8 Milliarden Dollar – der erste Rückgang in der Firmengeschichte. Besonders deutlich zeigt sich die Schwäche im Autogeschäft: Die reinen Automotive-Umsätze brachen im Quartal um elf Prozent auf 17,7 Milliarden Dollar ein, während die Fahrzeugauslieferungen 2025 insgesamt um 8,5 Prozent auf gut 1,636 Millionen Einheiten fielen.

Trotzdem fielen die Tesla Earnings besser aus als befürchtet. Der bereinigte Gewinn je Aktie lag mit 0,50 Dollar über den Erwartungen von 0,45 Dollar. Die operative Marge sank allerdings von 6,2 auf 5,7 Prozent, während die operativen Kosten um 39 Prozent anzogen – vor allem wegen höherer Ausgaben für KI, Robotik und Forschung. Der Free Cash Flow schrumpfte im Quartal um 30 Prozent auf 1,42 Milliarden Dollar.

Wie stützen Energie und Services die Tesla Earnings?

Während das Autogeschäft schwächelt, liefern andere Sparten zunehmend den Rückenwind für die Tesla Earnings. Der Bereich Energieerzeugung und -speicherung steigerte seinen Umsatz im vierten Quartal um 25 Prozent auf 3,84 Milliarden Dollar. Auch das Service- und Sonstiges-Segment legte mit einem Plus von 18 Prozent auf 3,37 Milliarden Dollar zu. Die Konzernsicht zeigt: Tesla wird weniger zum reinen Autobauer, sondern entwickelt sich weiter in Richtung Energie- und Plattformanbieter.

Positiv sticht zudem die Bruttomarge hervor: Mit 20,1 Prozent lag sie deutlich über den erwarteten 17,1 Prozent und erreichte den höchsten Wert seit mehr als zwei Jahren. Analysten wie Morgan Stanley verweisen hier insbesondere auf eine Verbesserung der Automotive-Margen und den starken Beitrag des Energiegeschäfts. Dennoch bleibt das Bild gemischt, da unterm Strich der Nettogewinn im Quartal um 61 Prozent auf 840 Millionen Dollar einbrach und der Jahresgewinn 2025 um 46 Prozent auf rund 3,8 Milliarden Dollar fiel.

tsla tageschart januar 2026 7

Schwenkt Tesla, Inc. wirklich von Autos zu Robotern?

Der Kern der aktuellen Tesla Earnings liegt weniger in den Zahlen als im Strategiewechsel. Elon Musk betont, dass die Zukunft vonTeslanicht mehr im klassischen Autoverkauf, sondern in selbstfahrenden Robotaxis und humanoiden Optimus-Robotern liege. Im Zuge dessen stellt das Unternehmen die Produktion der traditionsreichen Modelle S und X im Werk Fremont ein. Die frei werdenden Kapazitäten sollen in eine Fabrik für Optimus-Roboter mit einem langfristigen Ziel von bis zu einer Million Einheiten pro Jahr umgewandelt werden.

Parallel treibt Tesla die Robotaxi-Offensive voran. In Austin und Kalifornien laufen Testflotten auf Basis des Model Y, in Austin zum Teil bereits ohne Sicherheitsfahrer. Für das speziell entwickelte Robotaxi-Fahrzeug Cybercab – ein zweisitziges Auto ohne Lenkrad und Pedale – startet die Produktion 2026, mit dem Anspruch, langfristig das volumenstärkste Modell im Konzern zu werden. Damit wird klar: Die Tesla Earnings werden künftig immer stärker von wiederkehrenden Software-Erlösen aus Full Self-Driving (FSD) und Robotaxi-Diensten abhängen.

Wie verändert der 2-Milliarden-xAI-Deal Tesla?

Ein weiterer Fokuspunkt der Tesla Earnings ist der Einstieg in Musks KI-Unternehmen xAI.Tesla, Inc.investiert rund 2 Milliarden US-Dollar in Vorzugsaktien von xAI, eingebettet in ein breiteres Kooperationsmodell rund um KI-Software, Training und Infrastruktur. Ziel ist es, die Entwicklung von FSD, Robotaxis, Optimus und weiterer sogenannter “Physical AI” massiv zu beschleunigen. Der Konzern plant zugleich ein Rekord-Capex von über 20 Milliarden Dollar im Jahr 2026, unter anderem für sechs Fabriken, AI-Compute und eine eigene Chipfertigung.

Damit verschiebt sich die Wahrnehmung an der Börse: Tesla Earnings werden von vielen Investoren nicht mehr als klassische Auto-Bilanz, sondern als Zwischenstand einer KI- und Robotikstory gelesen. Häuser wie Morningstar haben ihr Bewertungsmodell bereits angepasst und einen größeren Anteil des fairen Werts aus Robotaxis, Abo-Software und humanoiden Robotern abgeleitet. Zugleich warnen Analysten von Citigroup, Goldman Sachs und RBC Capital Markets vor hohen Investitionsrisiken, politischem Gegenwind und harter Konkurrenz durch BYD, Waymo und chinesische Robotik-Anbieter.

Fazit

Der Markt scheint den Kurswechsel zunächst zu akzeptieren: Die Aktie legte nachbörslich um rund zwei bis drei Prozent zu und notiert aktuell bei etwa 442,60 Dollar. Für Anleger bleiben die Tesla Earnings damit ein Spagat zwischen rückläufigem Autogeschäft und der Wette auf eine hochkapitalintensive, aber potenziell extrem margenstarke Zukunft im Bereich Robotik und KI.

Weiterführende Quellen

Meta Quartal Q4: 24%-Wachstum als Meilenstein

ERWÄHNTER TICKER
Aktuell
$719,31
-0.63%

Meta Platforms

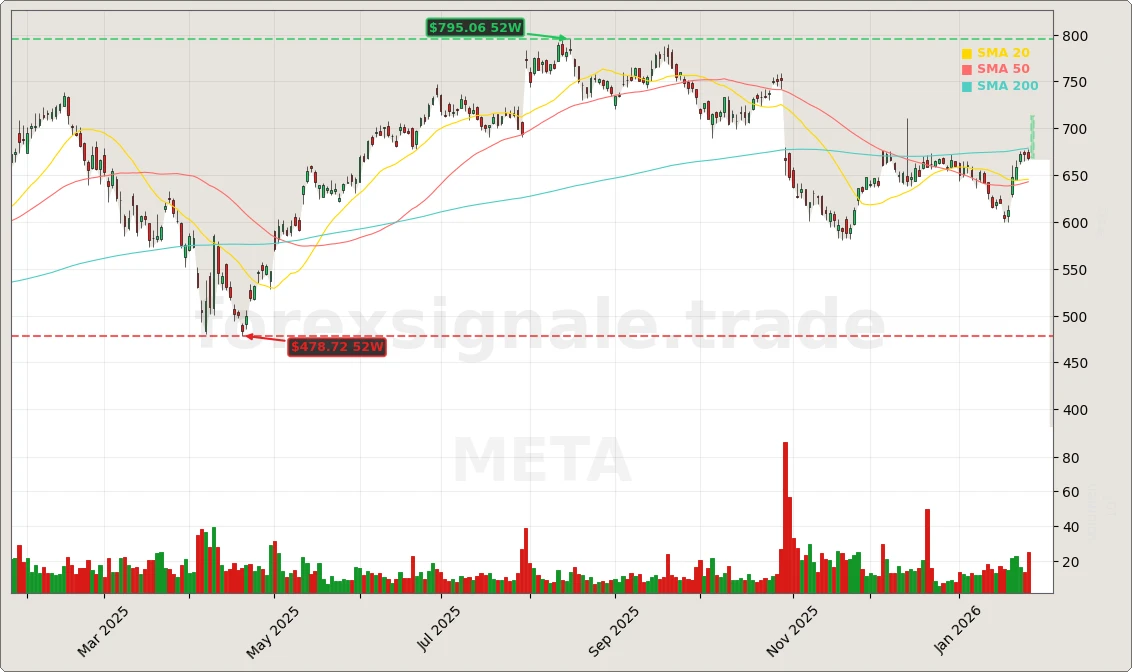
Wie schafft esMeta Platforms, Inc., zweistellig zu wachsen und gleichzeitig Milliarden in KI zu stecken? Das neue Meta Quartal zeigt starke Zahlen, aber auch enorme Risiken. Was müssen Anleger jetzt wirklich wissen?

Wie stark war das Meta Quartal operativ?

Im vierten Quartal 2025 erzielteMetaeinen Umsatz von 59,89 Milliarden US-Dollar, ein Plus von 24 Prozent gegenüber dem Vorjahr. Damit lag der Social-Media-Konzern klar über den Markterwartungen von rund 58,4 bis 58,6 Milliarden Dollar. Der Gewinn je Aktie kletterte auf 8,88 Dollar, ebenfalls deutlich über dem Konsens von gut 8,2 Dollar. Das Meta Quartal profitierte vor allem vom boomenden Werbegeschäft auf Facebook, Instagram und WhatsApp: Die Werbeerlöse stiegen auf 58,1 Milliarden Dollar, angetrieben von 18 Prozent mehr Anzeigeneinblendungen und einem um 6 Prozent höheren durchschnittlichen Preis pro Anzeige.

Auch die Nutzerzahlen unterstreichen die Stärke des Ökosystems. Täglich greifen 3,58 Milliarden Menschen auf mindestens eine App vonMetazu, sieben Prozent mehr als ein Jahr zuvor. Diese enorme Reichweite bildet die Basis für weiteres Umsatzwachstum, zumal KI-gestützte Features wie Advantage+ die Werbeaussteuerung verbessern und die Monetarisierung von Reels und WhatsApp beschleunigen.

Was treibt Metas KI-Offensive wirklich an?

Der eigentliche Paukenschlag des Meta Quartal liegt jedoch im Investitionsplan: Für 2026 plantMetaKapitalausgaben zwischen 115 und 135 Milliarden Dollar, nach 72,2 Milliarden Dollar im Jahr 2025. Der Großteil fließt in Rechenzentren, Server und Netzwerkinfrastruktur für Künstliche Intelligenz und die neu aufgestellten Meta Superintelligence Labs. CEOMark Zuckerbergspricht von „persönlicher Superintelligenz“, die Milliarden Nutzern und Unternehmen zur Verfügung stehen soll.

Ein Schlüsselbaustein dieser Strategie ist der Umbau der KI-Organisation. Nach verhaltenem Feedback auf Llama 4 investierteMeta14,3 Milliarden Dollar in Scale AI, um GründerAlexandr Wangund sein Team zu gewinnen. Sie leiten nun die Spezialeinheit „TBD“, die am Frontier-Modell „Avocado“ arbeitet, das bereits in der ersten Jahreshälfte erscheinen soll. FinanzchefinSusan Libetont zugleich, dassMetatrotz des massiven CapEx-Anstiegs im Gesamtjahr 2026 ein operatives Ergebnis über Vorjahr erwartet – das starke Werbegeschäft soll die KI-Wette tragen.

meta tageschart januar 2026 5

Wo liegt der Haken im aktuellen Meta Quartal?

Trotz aller Euphorie zeigt das Meta Quartal auch Schattenseiten. Die Metaverse-Sparte Reality Labs bleibt ein Milliardengrab: Im Schlussquartal verbuchte die Einheit einen operativen Verlust von 6,02 Milliarden Dollar bei lediglich 955 Millionen Dollar Umsatz. Seit Ende 2020 summieren sich die Verluste hier auf knapp 80 Milliarden Dollar.Metareagiert mit Stellenstreichungen und der Verlagerung von Ressourcen hin zu KI-Geräten wie den Ray-Ban Meta Smart Glasses, hält aber an der langfristigen Vision fest.

Gleichzeitig warnt das Management vor erheblichen rechtlichen und regulatorischen Risiken in den USA und Europa, insbesondere rund um Jugendschutz und Datenschutz. Neue, weniger personalisierte Werbeangebote in der EU könnten das Wachstum dämpfen, ebenso wie ein nachlassender Währungsschub. Dennoch signalisiert der Ausblick Rückenwind: Für das laufende erste Quartal stelltMetaeinen Umsatz zwischen 53,5 und 56,5 Milliarden Dollar in Aussicht – deutlich über den Konsensschätzungen um 51,3 Milliarden Dollar.

Wie reagiert der Markt auf das Meta Quartal?

Anleger honorierten das Meta Quartal und vor allem den starken Ausblick mit deutlichen Kursgewinnen im nachbörslichen Handel. Berichten zufolge stieg die Aktie zeitweise um rund 8 bis 10 Prozent, nachdem der KI-CapEx klar oberhalb der ohnehin hohen Erwartungen bestätigt wurde. Während andere Tech-Schwergewichte wie Microsoft für ihre hohe KI-Kostenbasis abgestraft wurden, sehen Investoren beiMetaeinen klaren Zusammenhang zwischen KI-Ausgaben und unmittelbar steigenden Werbeerlösen.

Externe Beobachter sehen die Strategie überwiegend positiv: Analysen bei Morningstar heben die starke Marktstellung vonMetaund weiteres Wachstumspotenzial hervor, auch wenn die hohen KI-Kosten als zentrales Risiko gelten. Marktdaten von Finbold und FXEmpire zeigen, wie die optimistische Umsatzprognose und der Fokus auf KI den Kurs nach den Zahlen antrieben. Im Vergleich zu den übrigen „Magnificent Seven“ bleibtMetadamit einer der deutlichsten Profiteure des aktuellen KI-Booms.

Fazit

Das Meta Quartal vereint beeindruckendes Umsatzwachstum mit einem aggressiven KI-Investitionsplan, der den Konzern endgültig als Infrastruktur-Schwergewicht im AI-Zeitalter positionieren soll. Für Anleger bedeutet das eine seltene Kombination aus robustem Kerngeschäft und großer, wenn auch teurer Zukunftswette. Die kommenden Quartale werden zeigen, ob das Meta Quartal den Beginn einer neuen Wachstumsphase markiert – oder ob die KI-Milliarden zunächst stärker auf die Margen drücken als auf den Gewinn je Aktie einzahlen.

Weiterführende Quellen