SP500 7.592,43 -0,59%DJ30 51.981,98 -0,96%NAS100 28.998,81 -0,68%GER40 25.447,02 -0,33%EU50 6.255,16 -0,45%BTCUSD 76.451,30 -3,34%ETHUSD 2.422,20 -5,73%VIX 18,58 +0,83% SP500 7.592,43 -0,59%DJ30 51.981,98 -0,96%NAS100 28.998,81 -0,68%GER40 25.447,02 -0,33%EU50 6.255,16 -0,45%BTCUSD 76.451,30 -3,34%ETHUSD 2.422,20 -5,73%VIX 18,58 +0,83%
JETZT LIVEAKTIENREGIONENKRYPTOALGOTRADINGBROKER & TOOLS

UnitedHealth Medicare: -19% Crash und historischer Einbruch

ERWÄHNTER TICKER
Aktuell
$284,44
-19.10%

UNH

Wie konnte die Aktie vonUnitedHealth Group Incorporatedan einem Tag fast ein Fünftel an Wert verlieren? Neue CMS-Vorgaben für UnitedHealth Medicare, der erste Umsatzrückgang seit Jahrzehnten und ein radikaler Konzernumbau verunsichern Anleger – doch was steckt wirklich dahinter?

Was drückt UnitedHealth Medicare und den Kurs?

Die Aktie vonUnitedHealth Group Incorporated(UNH) bricht am Dienstag im frühen Handel um rund 19 Prozent auf etwa 284,44 US-Dollar ein. Auslöser sind schwächer als erwartete Erlösperspektiven kombiniert mit einem regulatorischen Schock bei UnitedHealth Medicare. Die US-Behörde Centers for Medicare & Medicaid Services (CMS) will die Zahlungen an private Medicare-Insurer für 2027 im Schnitt nur um 0,09 Prozent anheben – nach Branchenschätzungen wären 4 bis 6 Prozent nötig gewesen, um die Kosteninflation zu kompensieren. Für Investoren bedeutet das de facto eine Kürzung der Margen im lukrativen Medicare-Advantage-Geschäft.

Gleichzeitig verfehlt UnitedHealth im vierten Quartal 2025 beim Umsatz leicht die Erwartungen: 113,2 Milliarden US-Dollar stehen einer Prognose von rund 113,9 Milliarden Dollar gegenüber. Beim bereinigten Ergebnis je Aktie gelingt dagegen ein Mini-Beat – 2,11 Dollar statt der erwarteten 2,10 Dollar. Dennoch dominiert die Sorge, dass UnitedHealth Medicare über Jahre unter Druck bleibt, während Pflege-, Arznei- und Heimversorgerkosten weiter steigen.

Warum meldet UnitedHealth Group erstmals Umsatzrückgang?

Für das Gesamtjahr 2026 prognostiziertUnitedHealth Group Incorporatedeinen Umsatz von „über 439 Milliarden“ US-Dollar. Das entspricht einem Rückgang um etwa zwei Prozent gegenüber den 447,6 Milliarden Dollar des Vorjahres – laut historischen Daten der erste Rückgang seit 1989. Analysten hatten im Schnitt mit rund 454 Milliarden Dollar gerechnet. Gleichzeitig soll der bereinigte Gewinn je Aktie von 16,35 auf mehr als 17,75 Dollar steigen, was auf eine konsequente Kostenkontrolle und Portfoliostraffung hindeutet.

Hinter dem Schrumpfkurs stehen mehrere Faktoren: Der Verkauf des Europa-Geschäfts bereits im ersten Quartal und der geplante Exit aus Südamerika in der zweiten Jahreshälfte, ein Rückgang der US-Mitgliederzahl um mehr als drei Millionen sowie die Verkleinerung der Optum-Health-Sparte. Rund 550 Standorte sollen geschlossen oder verkauft werden, wodurch die Zahl der betreuten Patienten um etwa 20 Prozent fällt. Optum war lange der Gewinntreiber im Konzern, doch sinkende Erstattungen und strengere Regeln im Umfeld von UnitedHealth Medicare setzen diesen Wachstumsmotor unter erheblichen Druck.

unh tageschart januar 2026

Wie hart treffen die neuen UnitedHealth Medicare-Regeln?

Der Gesundheitskonzern kämpft seit über zwei Jahren mit steigenden Kosten in staatlich gestützten Programmen, insbesondere bei Medicare- und Medicaid-Plänen. Die Medical-Benefit-Quote – der Anteil der Prämieneinnahmen, der für Leistungen ausgegeben wird – lag 2025 bei 88,9 Prozent nach 85,5 Prozent im Vorjahr. Für 2026 rechnet das Management mit leicht besseren 88,8 Prozent. Doch ohne stärkere Anpassungen der Medicare-Erstattungen droht UnitedHealth Medicare strukturell anfällig zu bleiben.

Die CMS will mit der quasi eingefrorenen Erhöhung von 0,09 Prozent präzisere Abrechnungen und eine Modernisierung der Risikoanpassung durchsetzen, um Kosten für Steuerzahler zu begrenzen. Für Versicherer wieUnitedHealth Group Incorporatedbedeutet dies, dass sie Tarife, Leistungsumfang und Netzwerke neu kalkulieren müssen. Die Branche reagiert entsprechend nervös: Neben UnitedHealth geraten Humana, CVS Health, Centene und Elevance Health deutlich unter Druck. Mehrere Vermögensverwalter, darunter Barlow Wealth Partners, haben ihre Positionen reduziert, während andere wie Compass Wealth Management die Kursschwäche zum Einstieg nutzen.

Wie stufen Analysten UnitedHealth Group jetzt ein?

Am Markt prallen derzeit zwei Lesarten aufeinander. Kurzfristig dominiert die Furcht vor länger anhaltendem Margendruck im UnitedHealth-Medicare-Segment und vor politischen Eingriffen in die Prämiengestaltung. Kommentatoren verweisen darauf, dass der CMS-Entwurf traditionell bis April finalisiert wird – es besteht also Spielraum für Nachbesserungen. Zudem hebt die starke Gewinnsteigerung je Aktie hervor, dass der Konzern seine Kostenbasis in den Griff bekommt.

Analysehäuser wie Zacks Investment Research betonen den leichten Gewinnüberhang im Schlussquartal und die robuste Ertragskraft trotz des erstmals sinkenden Umsatzes. Auf Bewertungsbasis argumentieren etwa Strategen bei Seeking Alpha, dass das aktuelle Kursniveau um 300 Dollar die Risiken eines gedämpften Wachstums und des regulatorischen Umfelds für UnitedHealth Medicare bereits weitgehend einpreist und langfristig wieder Kurse um 350 bis 360 Dollar möglich erscheinen. Viele große Häuser – darunter Citigroup, Goldman Sachs und Morgan Stanley – hatten den Titel zuvor mit „Buy“ beziehungsweise „Overweight“ und Kurszielen klar oberhalb von 350 Dollar eingestuft; ob und wie stark diese Ziele nun angepasst werden, dürfte in den kommenden Tagen ein entscheidender Stimmungstest für die Aktie werden.

Fazit

Für Anleger bleibt UnitedHealth Medicare damit ein Brennpunkt: Wer an eine Stabilisierung der staatlichen Rahmenbedingungen glaubt, sieht im aktuellen Rückschlag eine Chance. Pessimisten fürchten hingegen, dass das Geschäftsmodell dauerhaft niedriger bewertet wird, solange Washington den Hebel bei den Erstattungssätzen in der Hand behält.

Weiterführende Quellen

Palantir Prognose: 3 massive Fakten zur KI-Revolution

ERWÄHNTER TICKER
Aktuell
$168,41
-1.26%

PLTR

KannPalantir Technologies Inc.den KI-Turbo mit zweistelligen Wachstumsraten wirklich dauerhaft durchhalten – oder ist die Rallye längst überzogen? Dieser Artikel beleuchtet Wachstum, Milliardenverträge und Bewertung, die jede Palantir Prognose prägen.

Palantir Prognose: Wie nachhaltig ist der KI-Boom?

Palantir Technologies Inc.profitiert wie kaum ein anderer Softwarekonzern vom KI-Hype. Seit der Einführung der Artificial Intelligence Platform (AIP) im Jahr 2023 hat sich das Wachstum deutlich beschleunigt. Im dritten Quartal 2025 stieg der Umsatz auf knapp 1,2 Milliarden US-Dollar, ein Plus von 63 Prozent gegenüber dem Vorjahr. Besonders dynamisch wächst das US-Geschäft mit 77 Prozent, während die gesamte Umsatzdynamik seit mehreren Quartalen in Folge zunimmt.

Parallel dazu explodierte die Profitabilität: Der auf die Aktionäre entfallende Nettogewinn kletterte in Q3 auf 476 Millionen US-Dollar nach 144 Millionen im Vorjahresquartal. Die Rule-of-40-Kennzahl liegt bei beachtlichen 114 Prozent – ein Niveau, das Palantir klar als Wachstums- und Profitabilitätsführer im KI-Softwaresegment positioniert. Diese Daten liefern kurzfristig Rückenwind für jede Palantir Prognose, die auf weiter steigende Umsätze und Margen setzt.

Für 2025 rechnen Analysten mit einem Umsatzplus von rund 54 Prozent, 2026 soll das Wachstum auf 42 Prozent zurückgehen. Damit bleibt das Expansionstempo hoch, aber die Dynamik flacht ab – ein zentraler Spannungsfaktor zwischen Bullen und Bären.

Palantir Technologies Inc.: Wie wichtig sind die Milliardenverträge?

Einen wesentlichen Teil der Investmentstory bilden die verteidigungsnahen Großaufträge. 2025 erhieltPalantir Technologies Inc.vom US-Verteidigungsministerium eine massive Vertragsaufstockung für das Maven Smart System. Durch eine Anpassung im Mai erhöhte sich das Gesamtvolumen auf rund 1,3 Milliarden US-Dollar über vier Jahre – die Fertigstellung ist bis Ende Mai 2029 vorgesehen. Maven gilt als KI-Plattform, die Daten für schnellere militärische Entscheidungen in Zielerfassung, Logistik und Lagebild zusammenführt.

Hinzu kommen Partnerschaften mit der NATO, die Palantir mit dem Maven Smart System NATO (MSS NATO) zur Modernisierung der digitalen Fähigkeiten des Bündnisses nutzen will. Weitere Projekte – etwa ein 30-Millionen-Dollar-Vertrag mit der US-Einwanderungs- und Zollbehörde für ein “Immigration Lifecycle Operating System” – unterstreichen die enge Verzahnung mit US-Behörden. Kritiker sehen darin ein wachsendes Überwachungsimperium, das immer mehr staatliche Datenströme bündelt, während Befürworter auf den technologischen Vorsprung und planbare Erlöse verweisen.

Zusätzlich treibt Palantir den kommerziellen Bereich voran, etwa durch Kooperationen wie das Projekt mit TWG Global zur Transformation von Finanz- und Versicherungsdaten mittels KI. Damit wird die Palantir Prognose nicht nur von Verteidigungsbudgets, sondern zunehmend auch vom globalen Markt für Unternehmenssoftware bestimmt, der bis 2030 auf etwa 500 Milliarden US-Dollar anwachsen dürfte.

pltr tageschart januar 2026 1

Palantir Technologies Inc.: Wie extrem ist die aktuelle Bewertung?

Der Kurs von Palantir (PLTR) notiert aktuell bei 168,41 US-Dollar, nachdem die Aktie seit dem Tief Ende 2022 um rund 2.700 Prozent zugelegt hat – deutlich mehr als Nvidia im gleichen Zeitraum. Diese Rally schlägt sich in beispiellos hohen Bewertungskennzahlen nieder: Das Kurs-Gewinn-Verhältnis liegt bei etwa 388, das erwartete KGV bei 164, das Kurs-Umsatz-Verhältnis bei rund 108 und das Kurs-Buchwert-Verhältnis bei 60.

Vor diesem Hintergrund argumentiert ein skeptisches Lager, die Bewertung preise nahezu perfekte Szenarien ein und lasse wenig Raum für Enttäuschungen. Einige Marktbeobachter verweisen darauf, dass bereits kleine Wachstumsdellen ausreichen könnten, um stärkere Kurskorrekturen auszulösen. Andere Technologie- und Halbleiterwerte werden von Wall-Street-Häusern inzwischen als attraktivere AI-Alternativen positioniert.

Dem gegenüber stehen klar bullische Stimmen. Der Top-Analyst James Foord sieht drei Phasen der KI-Revolution – Rechenleistung, Infrastruktur, Software – und verortetPalantir Technologies Inc.als potenziellen Gewinner der nun entscheidenden Softwarephase. Palantir sei zwar hoch bewertet, aber aus seiner Sicht berechtigt, da das Unternehmen dort ansetze, wo mit KI bereits real Gewinne erzielt werden.

Palantir Prognose: Wie positionieren sich Analysten jetzt?

Die institutionelle Einschätzung bleibt geteilt. Ein großer Teil der Wall-Street-Analysten stuft die Aktie weiterhin neutral oder vorsichtig ein, teils mit Verweis auf die “Wall Street’s most hated stock”-Reputation. Gleichzeitig mehren sich aber auch positive Stimmen mit konkreten Kaufempfehlungen.

DieCitigrouphat ihr Kursziel für Palantir zuletzt von 210 auf 235 US-Dollar angehoben und die Einstufung auf “Kaufen” bestätigt. Die Analysten betonen, dass die hohe Bewertung derzeit kein unmittelbares Problem darstelle, solange Umsatz- und Gewinnwachstum das aktuelle Tempo halten. Zudem hatPhillipCapitaldie Aktie im Rahmen einer Neueinstufung mit “Buy” versehen – gestützt auf die starke Umsatzdynamik und die wachsende Nachfrage nach AIP im kommerziellen und staatlichen Bereich.

Daneben zirkulieren Prognosemodelle, die für die Jahre 2026 bis 2030 teils deutliche Kursschwankungen einpreisen, was die Unsicherheit der mittel- bis langfristigen Palantir Prognose widerspiegelt. Anleger müssen damit umgehen, dass die Aktie gleichzeitig eines der spannendsten KI-Wachstumsstories und eines der am härtesten diskutierten High-Conviction-Bets des Marktes ist.

Fazit

Im Fazit bleibt die Palantir Prognose ambivalent: Wer an anhaltend starkes KI-Softwarewachstum, weitere Großaufträge und die Dominanz von AIP glaubt, findet in Palantir Technologies Inc. einen potenziellen langfristigen Gewinner. Vorsichtige Investoren werden hingegen vor allem die extreme Bewertung und die politische Abhängigkeit von Regierungsaufträgen kritisch sehen. Entscheidend wird, ob die kommenden Quartale zeigen, dass Umsatz und Gewinne schnell genug wachsen, um die aktuelle Bewertung zu tragen – dann könnte sich die heute polarisierende Palantir Prognose für geduldige Anleger auszahlen.

Weiterführende Quellen

ASML Quartal: 4 entscheidende Fakten zum Höhenflug

ERWÄHNTER TICKER
Aktuell
$1.413,35
+1.75%

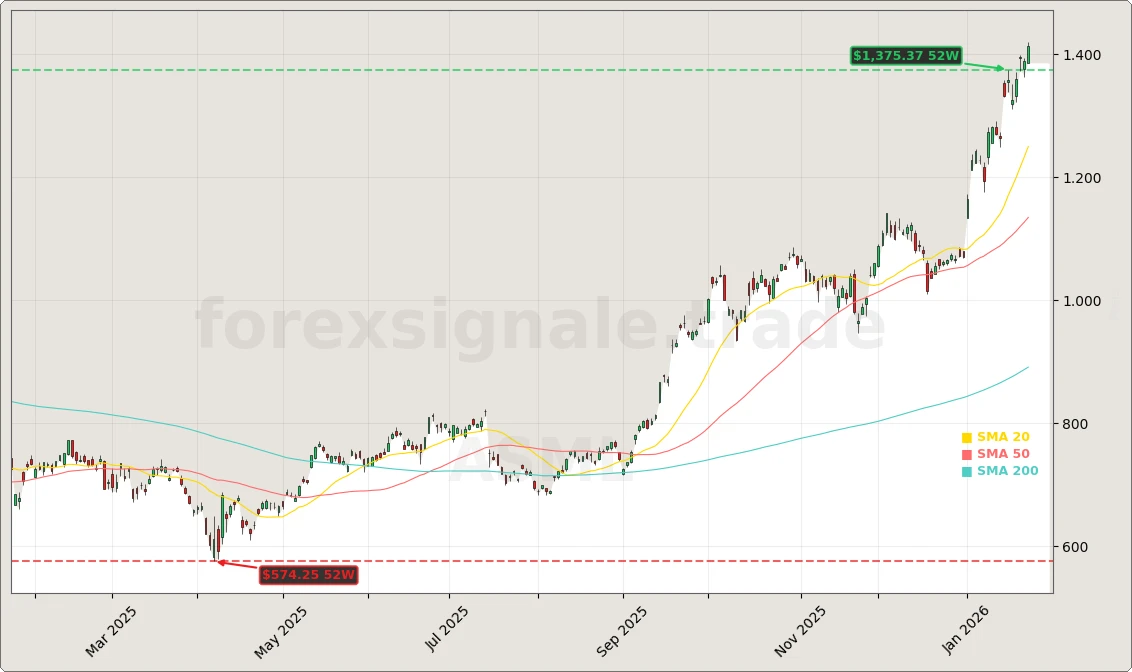
ASML

StehtASML Holding N.V.vor einem neuen Meilenstein – oder ist die Fantasie im Kurs bereits ausgereizt? Vor den frischen Quartalszahlen treffen KI-Boom, volle Auftragsbücher und China-Risiko direkt auf eine Rekordbewertung. Was bedeutet das für Anleger?

ASML Quartal: Wie hoch liegt die Messlatte?

Die Spannung vor dem anstehenden ASML Quartal ist ungewöhnlich groß. Für das zum 31. Dezember 2025 beendete Vierteljahr rechnen im Schnitt 21 Analysten mit einem Gewinn je Aktie von rund8,85 bis 9,01 US-Dollar, nach 7,31 US-Dollar im Vorjahr. Beim Umsatz erwarten 24 Experten im Schnitt etwa11,17 Milliarden US-Dollar, was einem Plus von gut 13 Prozent gegenüber den 9,88 Milliarden US-Dollar des Vorjahres entspricht. Für das Gesamtjahr 2025 liegen die Konsensschätzungen bei rund 37,95 Milliarden US-Dollar Umsatz und 29,08 US-Dollar Gewinn je Aktie – deutlich über dem Vorjahr.

Gleichzeitig hat die Rally der Aktie die Bewertung weit nach oben getrieben: Das Kurs-Umsatz-Verhältnis liegt über 13, die Aktie hat seit September 2025 in der Spitze rund 85 Prozent zugelegt. Die Kernfrage im aktuellen ASML Quartal lautet daher, ob der Auftragseingang („Bookings“) die eingepreiste Fantasie stützt.

Was erwarten Analysten von ASML Holding N.V.?

Im Vorfeld des Berichts überbieten sich die Häuser mit optimistischen Szenarien.Morgan Stanleysieht ASML als Top-Favoriten im europäischen Halbleitersektor und nennt ein Kursziel von rund 1.400 Euro. Die Analysten halten bis 2027 nahezu eine Verdopplung des Gewinns je Aktie für möglich und sprechen von einer möglichen “Leistungsexplosion” beim Absatz der neuesten EUV-Systeme.

JPMorgansetzt sein Kursziel bei 1.518 US-Dollar und rechnet für das vierte Quartal mit Auftragseingängen von etwa 7 Milliarden Euro, was leicht über dem bisherigen Konsens liegt.Bernsteinbleibt mit einem “Outperform”-Rating klar positiv und traut ASML zu, die Konsensschätzungen beim Q4-Umsatz zu übertreffen; die Experten sehen strukturelles Aufwärtspotenzial bis mindestens 2029.Barclays-Analyst Simon Coles bestätigte zwar nur ein neutrales Votum, hob das Kursziel aber deutlich von 960 auf 1.200 Euro an – ein Hinweis darauf, wie stark sich das Umfeld zuletzt verbessert hat.

Auch auf Investorenseite nimmt das Interesse weiter zu: Institutionelle Investoren wieVanguard Personalized Indexing Management, Callahan Advisors und Davidson Kahn Capital Management haben ihre Positionen jüngst ausgebaut, obwohl einige Adressen wie CIBC Asset Management angesichts der gestiegenen Bewertung selektiv Gewinne mitnehmen.

asml tageschart januar 2026

Wie kritisch sind Auftragsbuch und China-Risiko?

Für die unmittelbare Kursreaktion dürfte im ASML Quartal weniger der Rückblick, sondern vor allem der Auftragseingang entscheidend sein.Bernsteinerwartet starke Bookings von mindestens 8 Milliarden Euro, gestützt durch kräftige Nachfrage nach Logik- und DRAM-Chips, währendMorgan StanleyundJPMorganetwas vorsichtigere 7 bis 7,27 Milliarden Euro ansetzen. Nach einem Kursplus von fast 20 Prozent seit Jahresbeginn könnte bereits eine nur leicht schwächere Zahl Gewinnmitnahmen auslösen.

Ein weiterer Knackpunkt bleibt das Geschäft in China. Im dritten Quartal 2025 entfielen noch rund 42 Prozent des Umsatzes auf die Volksrepublik. Strengere Exportauflagen und technologische Fortschritte lokaler Wettbewerber könnten diesen Anteil 2026 unter Druck setzen. Bisher gab sich das Management daher zurückhaltend und signalisierte lediglich, dass der Umsatz 2026 nicht unter dem Niveau von 2025 liegen solle – ein Kontrast zu den aggressiven Wachstumsannahmen der Analysten.

KI-Boom, CapEx-Welle – ist ASML noch fair bewertet?

Fundamental profitiertASML Holding N.V.derzeit massiv vom KI-Boom. Der Investitionsplan vonTSMC, die CapEx 2026 auf 52 bis 56 Milliarden US-Dollar zu erhöhen und bis zu 80 Prozent davon in High-End-Prozesse zu stecken, spielt dem EUV-Monopolisten direkt in die Karten. Gleichzeitig treibt der Trend zu High-Bandwidth-Memory den DRAM-Bereich an; UBS sieht hier mittelfristig ein Umsatzplus von rund 40 Prozent für ASML.

Fazit

Analysten erwarten für 2026 Erlöse im Bereich von gut 34 Milliarden Euro und eine weiter stabile Bruttomarge um 52 bis 53 Prozent. Damit wäre ein Umsatzwachstum von über 20 Prozent im laufenden Jahr möglich – vorausgesetzt, die Bestellungen im aktuellen ASML Quartal fallen stark genug aus. Angesichts des Rekordkurses um 1.413,35 US-Dollar und eines Konsens-Kursziels um 1.407 US-Dollar ist allerdings ein großer Teil dieser Fantasie bereits im Kurs reflektiert.

Weiterführende Quellen

BYD Europa-Expansion: 3 Fakten mit Turbo-Effekt

ERWÄHNTER TICKER
Aktuell
HK$98,30
-0.20%

1211.HK

Wie viel Gewinnpotenzial steckt wirklich in derBYD Company Limited, wenn die Europa-Offensive Fahrt aufnimmt? Der Absatz in der EU explodiert, neue Werke entstehen und 2026 wird zum Härtetest für Margen und Geschäftsmodell – doch was heißt das für Anleger?

BYD Company Limited: Wie stark wirkt der Europa-Schub?

BYD Company Limitedhat 2025 in Europa einen deutlichen Gang höher geschaltet. Die Neuzulassungen in der EU sprangen auf 128.827 Fahrzeuge und damit auf mehr als das Dreifache des Vorjahresniveaus. Im Dezember 2025 lag der Zuwachs bei den Zulassungen sogar bei beeindruckenden 167,1 %, womit der Hersteller das mit Abstand höchste Wachstum im europäischen Markt verbuchte. Damit nähert sich BYD Tesla an, dessen europäische Neuzulassungen im selben Zeitraum um 27 % zurückgingen.

Der Rückenwind der BYD Europa-Expansion kommt nicht zufällig: In der EU belebten unter anderem neue Elektro-Modelle um die 20.000 Euro die Nachfrage, darunter auch importierte Fahrzeuge aus China. Für BYD eröffnet das Preissegment zwischen Massenmarkt und günstigen Einstiegs-EVs die Chance, Volumen aufzubauen und gleichzeitig Markenbekanntheit zu steigern. An der Börse zeigte sich der Kurseffekt zuletzt verhalten: Die in Hongkong gelistete Aktie von 1211.HK notiert derzeit bei 98,30 HKD (-0,20 %), während die BYD-Aktie in den USA bei 83,48 USD (-0,49 %) handelt.

BYD Company Limited: Wird 2026 zum Margen-Test?

Parallel zur BYD Europa-Expansion verschärft sich im Heimatmarkt China der Preiskampf. Nach aggressiven Rabattaktionen 2024 und 2025 gewann BYD zwar Marktanteile, musste dafür aber deutliche Preisnachlässe hinnehmen. Branchenanalysten erwarten daher 2026 eine strategische Verschiebung weg vom reinen Volumenfokus hin zur Verteidigung der Margen. Im Mittelpunkt steht, ob BYD seine Kostenbasis – vor allem bei Batterien und Komponenten – weiter senken und gleichzeitig einen höheren Anteil margenstärkerer Auslandsverkäufe realisieren kann.

Für Investoren wird damit nicht mehr allein die Zahl von weltweit verkauften 4,6 Millionen Fahrzeugen im Jahr 2025 entscheidend sein, sondern die Qualität der Erträge. BYD liegt mit seinem internationalen Absatzplan von 1,3 Millionen Fahrzeugen bis 2026 zwar unter früheren Erwartungen, setzt damit aber bewusst auf einen vorsichtigeren, profitabilitätsorientierten Kurs. Entscheidend ist, ob Software, Fahrerassistenzfunktionen und vernetzte Dienste höhere durchschnittliche Verkaufspreise ermöglichen und den Margendruck aus dem Kerngeschäft abfedern.

BYD Europa-Expansion: Lohnt sich der Werksausbau?

Die BYD Europa-Expansion wird zunehmend industriell unterlegt: Neue Produktionsstandorte in Europa, Südostasien und Lateinamerika sollen Importzölle umgehen, Lieferketten verkürzen und politische Risiken diversifizieren. Für 2026 wird der Beweis erwartet, dass diese Auslandswerke nicht nur symbolische Flaggen auf der Landkarte sind, sondern tatsächlich wettbewerbsfähige Kostenstrukturen erreichen.

Höhere Lohnkosten und zunächst noch niedrige Auslastung können die Rendite kurzzeitig belasten. Gelingt es BYD jedoch, lokale Nachfrage rasch hochzufahren und Skaleneffekte zu heben, könnte sich die Umsatzqualität des Konzerns strukturell verbessern. Für den Kapitalmarkt wird dann entscheidend sein, ob die hohen Investitionen in internationale Fertigung ein angemessenes Verhältnis von Rendite zu Risiko liefern – gerade vor dem Hintergrund eines schwächeren Kursverlaufs im Jahr 2025, als die Aktie rund 2,5 % verlor.

BYD Company Limited: Welche neuen Ertragsquellen locken?

Neben Fahrzeugen arbeitetBYD Company Limitedan einem zweiten Standbein: Batterie-, Speicher- und Halbleitergeschäft sowie Softwareplattformen sollen mittelfristig einen größeren Ergebnisbeitrag liefern. Investoren schauen 2026 genauer hin, ob diese Bereiche über reine strategische Optionen hinauswachsen und tatsächlich operative Hebelwirkung entfalten. Wiederkehrende Umsätze aus vernetzten Diensten, margenstarke Energiespeicherlösungen und softwarebasierte Upgrades könnten die Kapitalmarktstory der BYD Europa-Expansion zusätzlich stützen.

Analystenhäuser wie Citigroup oder Goldman Sachs betonen in ihren Einschätzungen regelmäßig die Bedeutung der internationalen Skalierung und der vertikalen Integration von Batterien bis Software für die zukünftige Bewertung. Entscheidend wird, ob BYD den Übergang vom reinen Volumen-Champion zum globalen Industrieplayer mit stabilen, qualitativ hochwertigen Cashflows meistert. Bleibt der Beitrag der neuen Sparten dagegen begrenzt, bleibt das Unternehmen stark vom zyklischen EV-Markt abhängig.

Fazit

Im Fazit kristallisiert sich heraus: Die BYD Europa-Expansion sorgt für beeindruckendes Wachstum und setzt Tesla in der EU zunehmend unter Druck, doch 2026 wird zum Härtetest für Margen, Kapitalrendite und neue Geschäftsmodelle. Für Anleger rückt damit weniger der nächste Absatzrekord in den Vordergrund, sondern die Frage, ob BYD aus seiner Größe nachhaltige Profitabilität ableiten kann. Wer investiert, sollte die weitere Entwicklung der Europa-Werke, die Fortschritte im Software- und Speichersegment sowie kommende Analystenkommentare von Häusern wie Citigroup und Goldman Sachs aufmerksam verfolgen.

Weiterführende Quellen

Puma Anta-Deal: +16,9% Rallye und 3 Risiken

ERWÄHNTER TICKER
Aktuell
€21,63
+16.92%

PUM.DE

Wie schafft es die angeschlagenePuma SE, mit einem einzigen Deal die Aktie um fast 17 Prozent nach oben zu katapultieren? Der Einstieg von Anta Sports sorgt für frisches Kapital, neue Marktchancen – und heikle Fragen für Anleger.

Puma Anta-Deal: Was wurde genau vereinbart?

Im Zentrum des Puma Anta-Deals steht der Verkauf von 43,01 Millionen Puma-Aktien durch die BeteiligungsgesellschaftArtémisder französischen Milliardärsfamilie Pinault anAnta Sports. Für das Paket zahlt Anta 35 Euro je Aktie, insgesamt rund 1,51 Milliarden Euro in bar. Damit erwirbt der chinesische Sportartikelhersteller einen Anteil von 29,06 Prozent und steigt zum größten Einzelaktionär vonPuma SEauf. Der Abschluss der Transaktion wird bis Ende des Jahres erwartet und steht noch unter dem Vorbehalt der Zustimmung der Wettbewerbsbehörden sowie der Anta-Aktionäre.

Der Angebotspreis bedeutet einen massiven Aufschlag auf den jüngsten Börsenkurs: Die Puma-Aktie war am Montag bei 21,63 Euro aus dem Handel gegangen, nachdem sie am Freitag zuvor noch einen Einbruch von rund 14 Prozent verkraften musste. Allein am Montag und Dienstag legte der Kurs um etwa 17 Prozent auf 21,63 Euro (Xetra, +16,92 Prozent) zu und machte damit die jüngsten Verluste vollständig wett. Mit dem Puma Anta-Deal wird Puma an der Börse nun mit rund 3,2 Milliarden Euro bewertet.

Welche Strategie verfolgt Anta Sports mit Puma SE?

Anta verfolgt mit dem Puma Anta-Deal eine klare strategische Agenda. Der Konzern aus der Provinz Fujian baut seit Jahren ein internationales Multi-Marken-Portfolio auf, zu dem bereitsFILA(China),Jack Wolfskin,Salomon,Arc’teryxundAmer Sportsmit Marken wie Wilson und Atomic zählen. Puma gilt als ikonische globale Marke mit starker Tradition in Fußball, Running und Lifestyle – eine attraktive Ergänzung zum bestehenden Netzwerk der Chinesen.

Anta-ChairmanDing Shizhongmachte deutlich, dass man den aktuellen Börsenkurs von Puma für zu niedrig hält und das langfristige Potenzial der Marke nicht ausreichend eingepreist sieht. Offiziell betont Anta zwar, derzeit keine vollständige Übernahme zu planen, strebt aber „eine angemessene Vertretung“ mit zwei Sitzen im Aufsichtsrat an. Die Unabhängigkeit von Puma, inklusive Managementkultur und Markenführung, soll nach Unternehmensangaben gewahrt bleiben, gleichzeitig eröffnet der Einstieg Chancen für eine engere operative Kooperation – insbesondere beim Zugang zum chinesischen Markt.

pum tageschart januar 2026

Welche Chancen und Risiken hat Puma SE jetzt?

Puma SEbefindet sich operativ in einer schwierigen Phase. Unter dem neuen CEOArthur Hoeld, vormals im Management von Adidas, läuft ein umfassender Umbau. Nach Jahren nachlassender Dynamik kämpft das Unternehmen mit schwächerer Nachfrage, belastenden US-Zöllen, hohen Lagerbeständen und einem verschärften Wettbewerb. In den ersten neun Monaten des Jahres 2025 gingen die Umsätze währungsbereinigt um rund 4,3 Prozent auf knapp 6 Milliarden Euro zurück, statt eines Gewinns stand ein Verlust von 309 Millionen Euro in den Büchern. Ein erweitertes Sparprogramm inklusive dem Abbau von zusätzlich 900 Stellen soll ab 2027 wieder Wachstum ermöglichen.

Vor diesem Hintergrund kann der Puma Anta-Deal als strategischer Rettungsanker verstanden werden. Anta bringt nicht nur Kapital, sondern auch umfangreiche Erfahrung mit dem Aufbau westlicher Sportmarken im asiatischen Raum ein. Analysten der DBS Group Research sehen in dem Schritt die Chance, Pumas Position in China und Asien deutlich zu stärken, während Anta im Gegenzug in Europa und Nordamerika an Sichtbarkeit gewinnt. Kritischer äußern sich hingegen Analysten von Jefferies, die für Anta Verwässerungsrisiken und eine zusätzliche Belastung des Managements erkennen. Für Puma-Anleger bleibt entscheidend, ob es gelingt, die operative Trendwende zeitlich mit den strategischen Impulsen aus dem Einstieg zu verzahnen.

Was bedeutet der Puma Anta-Deal für den Markt?

Der chinesische Konzern sendet mit dem Puma Anta-Deal ein starkes Signal an die globale Konkurrenz. Während Branchengrößen wie Nike und Adidas in den vergangenen Jahren mit schwankender Nachfrage und geopolitischen Risiken zu kämpfen hatten, gelang es Anta, Umsatz und internationale Präsenz sukzessive auszubauen. In Hongkong legte die Anta-Aktie nach Bekanntgabe des Deals zeitweise um mehr als 3 Prozent zu, bleibt aber weiterhin deutlich unter den Höchstständen vom Sommer. Die Finanzierung des Pakets aus eigenen Barmitteln unterstreicht die finanzielle Schlagkraft der Chinesen.

Für den deutschen Sportartikelstandort Herzogenaurach, Heimat sowohl von Puma als auch von Adidas, markiert der Einstieg eines chinesischen Großaktionärs einen weiteren Schritt der Globalisierung der Branche. Kurzfristig treibt die Übernahmefantasie den Kurs, mittelfristig hängt viel davon ab, ob Puma operativ wieder auf Wachstumskurs kommt und ob aus der Beteiligung eine vertiefte Partnerschaft oder sogar ein späteres Übernahmeangebot erwächst.

Fazit

Der Puma Anta-Deal katapultiert Anta Sports an die Spitze der Aktionärsliste von Puma und verschafft dem angeschlagenen deutschen Sportartikelhersteller frische strategische Optionen. Für Anleger eröffnet der Einstieg Chancen auf eine Neubewertung, bleibt aber angesichts der operativen Baustellen und noch offener regulatorischer Genehmigungen mit Risiken behaftet. Die nächsten Quartale werden zeigen, ob sich der Puma Anta-Deal als Wendepunkt für Puma und als kluger Expansionsschritt für Anta erweist.

Weiterführende Quellen

The Trade Desk CFO-Wechsel: -7,5% Risiko-Alarm

ERWÄHNTER TICKER
Aktuell
$33,88
-7.50%

TTD

Was steckt wirklich hinter dem plötzlichenThe Trade Desk CFO-Wechselund dem Kursrutsch von 7,5 %? Anleger fragen sich, ob es sich nur um kurzfristige Unruhe oder um ein tieferliegendes Problem im Adtech-Champion handelt.

Was steckt hinter dem The Trade Desk CFO-Wechsel?

Im Zentrum des aktuellen Kursrutschs steht der erneuteThe Trade Desk CFO-Wechsel. The Trade Desk gab am Montag bekannt, dassAlex Kayyalseinen Posten als CFO mit sofortiger Wirkung niederlegt. Eine Begründung blieb das Management schuldig – ein Detail, das die Unsicherheit zusätzlich nährt. Brisant: Kayyal hatte den Posten erst im August 2025 von der langjährigen FinanzchefinLaura Schenkeinübernommen und war zuvor bereits in den Vorstand berufen worden.

Damit kommt The Trade Desk innerhalb von weniger als sechs Monaten auf den zweiten Wechsel im zentralen Finanzressort. An die Spitze der Finanzabteilung rückt nun interimistischTahnil Davis, bislang Chief Accounting Officer und seit fast elf Jahren im Unternehmen. CEOJeff Greenlobte Davis als „außergewöhnlich starke Führungskraft“, die das Geschäft „innen und außen“ kenne. Dennoch bleibt sie zunächst nur Übergangslösung, während die Suche nach einem dauerhaften Nachfolger läuft – ein weiterer Unsicherheitsfaktor für institutionelle Investoren.

Wie reagieren Markt und Analysten auf The Trade Desk?

Die unmittelbare Reaktion an der Börse fiel deutlich aus: Die Aktie von The Trade Desk fiel am Montag im Tagestief um bis zu 8,5 % und notierte zuletzt rund 7,5 % im Minus bei 33,88 US‑Dollar. Marktteilnehmer werten den erneutenThe Trade Desk CFO-Wechselals potenzielles Warnsignal – zumal The Trade Desk bereits seit Anfang 2025 stark unter Druck steht und die Aktie gemessen an früheren Hochs rund 75 % verloren hat.

Parallel zum Führungswechsel bestätigte das Management seine Prognose für das vierte Quartal 2025: Der Umsatz soll bei mindestens840 Millionen US‑Dollarliegen, das bereinigte EBITDA bei rund375 Millionen US‑Dollar. Damit erfüllt The Trade Desk lediglich die bisherige eigenen Erwartungen, ohne sie anzuheben. Angesichts einer historisch hohen Bewertung – das Kurs-Gewinn-Verhältnis lag zuletzt bei etwa 40 – hatten viele Anleger auf positive Überraschungen gesetzt.

Auch auf Analystenseite mehren sich kritische Stimmen. Laut einem aktuellen Überblick derBank of America Securities, zitiert vom kanadischen Wirtschaftsportal The Globe and Mail, wird The Trade Desk mit einem„Sell“‑Ratingund entsprechend zurückhaltendem Kursziel geführt. Die Kombination aus Bewertungsniveau, nachlassender Wachstumsdynamik und Management-Fluktuation sorgt dafür, dass einige Investmentbanken eher defensiv bleiben. Dem stehen zwar weiterhin optimistische Einschätzungen etwa im Umfeld von MoneyShow gegenüber, wo The Trade Desk als Turnaround-Kandidat für 2026 genannt wird, doch kurzfristig dominieren die Risiken.

ttd tageschart januar 2026 3

Bremsen CFO-Wechsel und Wachstumssorgen The Trade Desk aus?

Operativ kämpft The Trade Desk bereits seit mehreren Quartalen mit Gegenwind. Nach Jahren, in denen das Unternehmen seine eigene Guidance regelmäßig übertreffen konnte, hat sich das Wachstum spürbar verlangsamt. Für Q4 2025 stellt das Management ein Umsatzplus von mindestens13 %gegenüber dem Vorjahr in Aussicht – nach 18 % Wachstum im dritten und 19 % im zweiten Quartal. Ein Teil dieser Abkühlung hängt mit starken Vergleichsperioden zusammen, die von hohem politischen Werbebudget im Wahljahr 2024 geprägt waren. Dennoch werten viele Investoren die klare Wachstumsdelle als Signal, dass der Wettbewerb im Adtech-Markt – insbesondere durch Konzerne wie Amazon – an Schärfe gewinnt.

Damit fällt der jüngsteThe Trade Desk CFO-Wechselin eine Phase, in der das Vertrauen in Führung und Strategie besonders wichtig wäre. Die Serie an Führungswechseln – mehrere Top-Manager haben das Unternehmen in den vergangenen Quartalen verlassen – nährt die Sorge, dass intern mehr Sand im Getriebe steckt, als das Management öffentlich einräumt. Gerade CFOs gelten als Seismograf für die finanzielle und operative Gesundheit eines Unternehmens. Wenn diese Rolle in kurzer Folge neu besetzt wird, interpretieren viele professionelle Anleger das als Mahnzeichen.

Für Investoren bleibt entscheidend, ob The Trade Desk in den kommenden Quartalen wieder an Wachstumsdynamik gewinnen und zugleich Stabilität im Führungsteam herstellen kann. Die nächsten Quartalszahlen sowie die Ernennung eines permanenten CFO dürften dabei zu entscheidenden Wegmarken werden.

Fazit

Im Fazit zeigt sich: Der The Trade Desk CFO-Wechsel verstärkt bestehende Zweifel an Wachstumstempo und Bewertung, auch wenn die bestätigte Q4-Guidance kurzfristig etwas Beruhigung bietet. Anleger sollten die weitere Entwicklung der Managementstruktur und die kommenden Zahlen genau verfolgen, bevor sie größere Positionen auf- oder ausbauen. Wer dennoch an das langfristige Adtech‑Potenzial glaubt, sollte beim Einstieg auf klare Signale für stabileres Wachstum und einen dauerhaft besetzten Finanzvorstand achten.

Weiterführende Quellen

3 PPG Earnings-Fakten: Margen mit Turbo

ERWÄHNTER TICKER
Aktuell
$112,64
+0.32%

PPG

Wie schafft esPPG Industries, Inc., trotz schwacher Konjunktur die Margen zu steigern und gleichzeitig das Portfolio radikal zu verschlanken? Die aktuellen PPG Earnings geben spannende Einblicke in Strategie, Wachstumstreiber und Kapitalrückflüsse – doch was steckt wirklich dahinter?

Wie stark waren die letzten PPG Earnings wirklich?

PPG Industries, Inc.hat für das Gesamtjahr 2024 ein adjustiertes Ergebnis je Aktie von 7,87 US‑Dollar aus fortgeführten Geschäftsbereichen ausgewiesen, ein Plus von 6 Prozent gegenüber dem Vorjahr. Organisch lagen die Umsätze zwar im niedrigen einstelligen Minusbereich, doch das Unternehmen verbesserte seine Profitabilität deutlich: Die Segment-EBITDA-Margen der Bereiche Global Architectural Coatings und Performance Coatings erreichten 2024 Niveaus von rund oder über 20 Prozent, während Industrial Coatings trotz schwacher Konjunktur bei 16 Prozent lag. Im ersten Quartal 2025 setzten sich diese positiven PPG Earnings‑Trends fort. Bei einem Umsatz von 3,7 Milliarden US‑Dollar, belastet durch Währungseffekte und Desinvestitionen, erzielte PPG eine Segment-EBITDA-Marge von 19,4 Prozent und ein adjustiertes EPS von 1,72 US‑Dollar. Gleichzeitig nutzte das Management die starke Bilanz, um rund 400 Millionen US‑Dollar in eigenen Aktien zurückzukaufen.

Wie verändert PPG Industries seine Portfolio-Strategie?

Ein Kern der aktuellen PPG Earnings‑Story ist die Portfoliobereinigung. 2024 trennte sich PPG sowohl vom Silicas-Geschäft als auch vom margenschwachen Geschäft mit Architectural Coatings in den USA und Kanada. Diese Bereiche werden nun als aufgegebene Geschäftsaktivitäten geführt. Das Management um CEOTim Knavishbetont, dass diese Schritte die operative Marge anheben und das Unternehmen fokussierter machen. Pro forma wären die Volumenentwicklung sowie die Margen in den verbleibenden Segmenten über die vergangenen Jahre sichtbar besser ausgefallen. Parallel laufen ein umfangreiches Kostensenkungsprogramm mit vorgesehenen Einsparungen von rund 175 Millionen US‑Dollar und strukturelle Anpassungen in Europa. Das Ziel: nachhaltige organische Wachstumsfähigkeit bei gleichzeitig „Top‑Tier“-EBITDA-Margen. Für 2025 peilt PPG einen adjustierten Gewinn je Aktie von 7,75 bis 8,05 US‑Dollar an, wobei ein Großteil des Wachstums in der zweiten Jahreshälfte erwartet wird.

PPG Earnings: Wo entstehen die wichtigsten Wachstumsfelder?

Hinter den PPG Earnings stehen deutliche Unterschiede nach Regionen und Segmenten. In Q1 2025 legten die organischen Umsätze weltweit zu, getragen von steigenden Volumina und Preisen. Besonders dynamisch entwickelte sich Asien mit kräftigem Wachstum in China, Indien und Vietnam. In den USA gelang nach sechs schwachen Quartalen ein organisches Plus von 4 Prozent, vor allem dank Marktanteilsgewinnen und besserer Industrieproduktion. Lateinamerika zeigte leichtes Wachstum, gebremst durch eine Projektpause in Mexiko, während Europa mit minus 1 Prozent zwar noch schrumpfte, aber eine klare Stabilisierungstendenz aufwies. Auf Segmentebene bleibt Performance Coatings der Wachstumstreiber: Aerospace lieferte zweistellige organische Zuwächse und Rekordumsätze bei einem stabilen Auftragsbestand von rund 300 Millionen US‑Dollar, Protective & Marine Coatings verbuchte bereits das achte Quartal in Folge zweistellige organische Zuwächse. Refinish profitierte in den USA von mittleren einstelligen Volumensteigerungen, und im Traffic‑Solutions‑Geschäft sorgten Infrastrukturprogramme für Umsatzplus.

Welche neuen Partnerschaften treiben PPG Industries an?

Die jüngsten Nachrichten unterstreichen, dass die PPG Earnings zunehmend von strukturellem Wachstum in Kernmärkten getragen werden. So wurde PPG als alleiniger Lieferant von Autoreparaturlacken für das Netzwerk von Quality Collision Group mit mehr als 95 Karosserie- und Lackierbetrieben in 13 US‑Bundesstaaten ausgewählt. Neben Premium-Lacken liefert PPG digitale Tools, technisches Know‑how und Schulungen, was die Position im margenstarken Refinish-Geschäft festigt. Ergänzend bringt die Tochter SEM Products gemeinsam mit 4PLASTIC ein neues System zur Texturaufbereitung von Kunststoffoberflächen auf den Markt, das Werkstätten eine schnellere, OEM‑gerechte Reparatur ermöglicht. Solche Initiativen stärken die Preissetzungsmacht und stützen damit künftige PPG Earnings. Auf Investorenseite bleibt das Bild gemischt: Während neue Investoren wie Rakuten Investment Management Positionen im dreistelligen Millionenbereich aufbauen, reduzieren andere Adressen und auch CFO Vincent Morales durch Aktienverkäufe ihre Exponierung geringfügig – ein Hinweis auf selektive, aber keineswegs panische Umschichtungen.

Fazit

Insgesamt zeigen die jüngsten PPG Earnings eine Kombination aus steigenden Margen, fokussiertem Portfolio und gezielten Wachstumsinvestitionen. Für Anleger bleibt PPG Industries, Inc. damit ein klassischer Qualitätswert, bei dem stabile Dividenden und Aktienrückkäufe die Seitwärtsphasen der Aktie abfedern. Die nächsten PPG Earnings werden entscheidend sein, ob organisches Wachstum und Margen auf dem hohen Niveau gehalten oder sogar ausgebaut werden – wer auf defensive Industrie-Exposure mit Dividendenschwerpunkt setzt, sollte den Titel aufmerksam weiterverfolgen.

Weiterführende Quellen

3 Risiken beim Federal Reserve Zinsentscheid – kritisch

ERWÄHNTER TICKER
Aktuell
$—.–
+0.00%

fed

Wie unabhängig kann dieFederal Reserve und politischer Druckihren nächsten Zinsentscheid noch treffen, wenn das Weiße Haus und die Märkte gleichzeitig ziehen? Und was bedeutet ein möglicher Führungswechsel an der Spitze der Fed für Inflation, Dollar und Anleiherenditen?

Wie politisch ist der Federal Reserve Zinsentscheid?

Im Zentrum steht diesmal weniger die Frage nach einem Zinsschritt als die Unabhängigkeit derFederal Reserve. Powell sieht sich mit Vorladungen des Justizministeriums wegen Renovierungskosten am Fed-Hauptquartier konfrontiert – ein Vorgang, den er als politisch motivierten Angriff wertet. Parallel drängt die Trump-Regierung offen auf deutlich niedrigere Zinsen und einen schwächeren Dollar, um Exporte zu stützen und die Wirtschaft vor den Midterms „heiß“ laufen zu lassen.

Offiziell hält die Fed am Zwei-Prozent-Inflationsziel fest. De facto hat sie sich nach Ansicht mehrerer Marktstrategen aber mit einer Teuerung nahe drei Prozent arrangiert, um den Arbeitsmarkt zu stabilisieren. Diese faktische „weiche“ Linie prägt auch den aktuellen Federal Reserve Zinsentscheid: Nach elf Zinserhöhungen seit 2022 und drei Senkungen in 2025 signalisiert das FOMC, dass der Spielraum für weitere schnelle Lockerungen begrenzt ist, solange die Inflation über Ziel bleibt.

Warum setzt die Fed auf Zinspause statt Zinswende?

Am Mittwoch endet die zweitägige FOMC-Sitzung, der Federal Reserve Zinsentscheid wird am Abend deutscher Zeit veröffentlicht. Der Markt erwartet eine Fortsetzung der Zinspause und keine neuen Wirtschafts- und Zinsprojektionen. Entscheidend wird daher Powells Pressekonferenz: Investoren rechnen damit, dass er den datenabhängigen Kurs betont und die Unabhängigkeit der Fed gegenüber dem Weißen Haus verteidigt.

Gleichzeitig beobachten Anleihemärkte aufmerksam die Renditekurve. Während die Fed die kurzfristigen Sätze durch ihre Lockerungstendenz „verankert“, bleibt das lange Ende erhöht: Zehnjährige US-Treasuries notieren um 4,2 Prozent, belastet durch Sorgen über fiskalische Dominanz, hohe Defizite und mögliche neue Inflationsimpulse aus Steuererleichterungen und einem drohenden Government Shutdown Anfang Februar. Für Aktien- und Kreditmärkte bedeutet ein länger höheres Langfristzinsniveau Gegenwind – trotz der Erwartung weiterer, aber langsamerer Zinssenkungen ab Mitte 2026.

Was bedeutet Rick Rieder für die künftige Fed-Politik?

Parallel zum aktuellen Federal Reserve Zinsentscheid laufen die Wetten auf Powells Nachfolge heiß. Seine Amtszeit als Vorsitzender endet im Mai, und Prognosemärkte sehenRick Rieder, Top-Investor bei BlackRock, inzwischen mit rund 50 Prozent Wahrscheinlichkeit vorn, vor Kevin Warsh und Christopher Waller. Rieder hatte jüngst betont, er sehe Spielraum für eine Senkung der Fed Funds Rate in den Bereich von drei Prozent und unterstrich gleichzeitig die Integrität und Unabhängigkeit des Fed-Amtes.

Anleger fürchten jedoch, dass die Trump-Administration einen Fed-Chef durchsetzen will, der aggressiver lockert und die Wirtschaft bewusst „überhitzen“ lässt. Mehrere neu stimmberechtigte regionale Fed-Präsidenten haben sich zuletzt skeptisch gegenüber schnellen weiteren Senkungen bei weiterhin erhöhter Inflation geäußert. Damit prallen möglicherweise eine politisch gewollt sehr lockere Linie aus Washington und ein vorsichtigerer, datengetriebener Kurs im FOMC aufeinander – ein Konflikt, der die Volatilität an den Märkten in den kommenden Monaten deutlich erhöhen könnte.

Wie beeinflussen Analysten den Federal Reserve Zinsentscheid?

Große Häuser wieCitigroup,Goldman Sachs,Morgan StanleyundRBC Capital Marketsgehen für 2026 überwiegend von ein bis drei weiteren Zinssenkungen aus, mit einem möglichen „Terminal Rate“-Niveau leicht über drei Prozent. Morgan-Stanley-Chefökonom Seth Carpenter hat seine Prognose für die nächsten Fed-Schritte jüngst nach hinten verschoben und erwartet nun erste zusätzliche Senkungen eher im Sommer, da die zuletzt robusteren Arbeitsmarktdaten der Inflation wieder mehr Gewicht in den Entscheidungen geben.

Terminkontrakte an der CME preisen derzeit praktisch keinen Schritt beim aktuellen Meeting ein, sehen aber steigende Chancen für eine erste weitere Senkung im Juni. Gleichzeitig zeigt sich ein „quiet quitting“ internationaler Investoren gegenüber US-Anlagen: Hohe Staatsverschuldung, Doppeldefizite und die politische Unsicherheit rund um den Federal Reserve Zinsentscheid und die Fed-Führung führen dazu, dass Kapital schrittweise in andere Währungsräume und in Gold umgeschichtet wird.

Brisant ist zudem eine mögliche koordinierte Stützung des Yen, bei der die Fed Dollar verkauft und Yen kauft. Solche Interventionen würden den Dollar zusätzlich schwächen und könnten den Spielraum der Notenbank bei künftigen Zinsentscheidungen weiter verkomplizieren.

Fazit

Im Fokus der nächsten Wochen stehen damit drei Fragen: Wie klar verteidigt Powell die Unabhängigkeit der Fed, wer wird neuer Vorsitzender, und wie weit kann die Fed die Zinsen in Richtung drei Prozent senken, ohne die Inflation erneut zu entfachen. Für Anleger bleibt der Federal Reserve Zinsentscheid damit ein zentrales Risikoszenario – aber auch eine Chance, sich frühzeitig auf ein mögliches, politisch aufgeladenes Zinswende-Szenario einzustellen.

Weiterführende Quellen

Micron HBM4: 3 Rallye-Fakten trotz -2,1% Rutsch

ERWÄHNTER TICKER
Aktuell
$391,43
-2.08%

MU

DrohtMicron Technology, Inc.nach dem NVIDIA-Samsung-Deal bei HBM4 ins Hintertreffen zu geraten – oder beginnt der nächste AI-Schub erst jetzt? Im Fokus stehen die Knappheit bei High Bandwidth Memory, volle Auftragsbücher und eine Aktie, die nach einer 260-%-Rally plötzlich korrigiert.

Wie trifft der NVIDIA-Samsung-Deal Micron Technology?

Die Nachricht, dass NVIDIA Samsung offenbar als Lieferanten für neueste HBM4-Chips auswählt, sorgt zum Wochenstart für Gewinne mitnahmen beiMicron Technology, Inc.. Laut Marktberichten verliert Micron damit einen prestigeträchtigen Teilauftrag im Segment High Bandwidth Memory, was die Aktie intraday um etwa 2 % ins Minus drückt. Dennoch bleibt das übergeordnete Bild positiv: Der globale HBM-Markt wird aktuell auf rund 35 Milliarden US‑Dollar geschätzt und soll bis 2028 auf etwa 100 Milliarden US‑Dollar anwachsen – mit jährlichen Wachstumsraten um 40 %. In diesem Umfeld ist Micron HBM4 nur ein Baustein innerhalb einer deutlich breiter aufgestellten HBM- und DRAM-Strategie.

CEOSanjay Mehrotrabetont seit Monaten, dass KI-Anwendungen immer größere Kontextfenster benötigen und Speicher damit vom einfachen Systembauteil zum strategischen Leistungsfaktor werden. Für GPU-Cluster und AI-Beschleuniger sind HBM-Stacks inzwischen Pflicht, und genau hier setzt das Portfolio rund um Micron HBM4 an. Selbst wenn Samsung bei NVIDIA einen Teil des Kuchens gewinnt, bleibt die Gesamtnachfrage der Hyperscaler so groß, dass die Branche insgesamt bis über 2026 hinaus unterversorgt sein dürfte.

Warum bleibt Micron Technology bei HBM4 im Vorteil?

Micron ist einer von nur drei globalen DRAM-Schwergewichten neben Samsung und SK Hynix. Rund 80 % des Umsatzes stammen aus DRAM, 20 % aus NAND-Flash. Der AI-Boom hat beide Märkte gedreht: Nach dem Einbruch 2023, als Umsätze nahezu halbiert wurden und die Verschuldung über 13 Milliarden US‑Dollar stieg, erlebt der Konzern nun eine V-förmige Erholung. Im jüngsten Quartal kletterte der Umsatz um 57 %, die Margen ziehen kräftig an, und der Free Cashflow dreht deutlich ins Plus.

Treiber ist vor allem der Fokus auf hochmargige HBM-Lösungen. HBM erfordert drei- bis viermal so viel Waferkapazität wie Standard-DRAM, was die freie Kapazität für klassische DRAM-Produkte verknappt und dadurch zusätzlich die Preise nach oben treibt. Micron hat seine Investitionsplanung für das laufende Geschäftsjahr bereits von 18 auf 20 Milliarden US‑Dollar erhöht, um HBM- und DRAM-Kapazitäten auszubauen. Bemerkenswert: Die komplette HBM-Produktion für 2026 gilt als ausverkauft. Das zeigt, dass Kunden ihre Kontingente lange im Voraus sichern – ein starkes Signal für die Nachfrage nach Micron HBM4 und verwandten Produkten.

mu tageschart januar 2026 1

Micron HBM4 und Bewertung: Wie weit trägt die Rallye?

Die Aktie vonMicron Technology, Inc.hat in den letzten zwölf Monaten mehr als 260 % zugelegt, in den vergangenen drei Monaten nahezu 100 %. Forbes berichtet von einem Marktkapitalisierungssprung um rund 75 Milliarden US‑Dollar allein in den letzten sechs Handelstagen. Trotzdem wird das Papier an der Börse weiterhin wie ein klassischer Zykliker bepreist: Das erwartete Kurs-Gewinn-Verhältnis liegt bei etwa 12, die PEG-Ratio um 0,7 – Werte, die für einen strukturellen Wachstumstreiber im AI-Sektor eher moderat wirken.

Brokerhäuser bleiben überwiegend optimistisch. Laut Finviz liegt die durchschnittliche Empfehlung für MU bei 1,29 auf einer Skala von 1 (Strong Buy) bis 5 (Sell), was klar einem Kauf entspricht. Die positive Einstufung wird durch einen Zacks Rank #1 (Strong Buy) untermauert. Häuser wieCitigroupundRBC Capital Marketszählen Micron zu den Hauptprofiteuren des AI-Infrastrukturbooms; mehrere Analysten, darunter Sebastien Naji von William Blair, trauen dem Unternehmen zu, seine Gewinne in den kommenden zwei Jahren nahezu zu vervierfachen. Invezz verweist zudem darauf, dass ein Teil der Wall-Street-Schätzungen noch hinter der Kursentwicklung hinterherhinkt, was zusätzlichen Überraschungsspielraum eröffnet – gerade wenn Micron HBM4 sich als stabiles Wachstumsstandbein etabliert.

Charttechnisch ist die Bewegung parabolisch: Seit einem Rücksetzer bis an den 50‑Tage-Durchschnitt Mitte Dezember hat die Aktie in kurzer Zeit die 400‑Dollar-Marke getestet. Kurzfristig mahnen Trader zur Vorsicht und ziehen Stopps nach, zumal der NVIDIA-Samsung-Deal für Volatilität sorgen dürfte. Positiv zu werten sind jedoch Insiderkäufe: VorstandsmitgliedTechin Liusoll zuletzt knapp 8 Millionen US‑Dollar in MU-Aktien investiert haben – ein Vertrauensbeweis in die Nachhaltigkeit des AI-Superzyklus und des HBM-Geschäfts.

Fazit

Trotz des Wettbewerbsdrucks durch Samsung und den NVIDIA-Deal bleibt Micron mit seinem Ausbau von HBM-Kapazitäten, inklusive Micron HBM4, strategisch hervorragend im AI-Superzyklus positioniert. Für Anleger bedeutet das: Kurzfristige Schwankungen könnten eher Einstiegs- als Ausstiegschancen darstellen, solange die HBM-Knappheit anhält. Die nächsten Quartalszahlen und neue Großaufträge werden zeigen, ob Micron HBM4 die derzeit hohen Wachstumserwartungen sogar noch übertreffen kann.

Weiterführende Quellen