SP500 7.726,94 +0,68%DJ30 51.217,53 +0,50%NAS100 30.822,93 +0,94%GER40 25.290,07 +1,14%EU50 6.254,32 +1,16%BTCUSD 84.873,01 +0,51%ETHUSD 2.682,26 +0,83%VIX 17,65 -2,07% SP500 7.726,94 +0,68%DJ30 51.217,53 +0,50%NAS100 30.822,93 +0,94%GER40 25.290,07 +1,14%EU50 6.254,32 +1,16%BTCUSD 84.873,01 +0,51%ETHUSD 2.682,26 +0,83%VIX 17,65 -2,07%
JETZT LIVEAKTIENREGIONENKRYPTOALGOTRADINGBROKER & TOOLS

Marvell KI-Prognose: -3,0% Einbruch bei Aktie trotz Milliarden-Boom

Kann die ambitionierte Marvell KI-Prognose den aktuellen Kursrückgang drehen oder überschätzt der Markt das Wachstumspotenzial?

Erwähnte Aktien
MRVL
Schlusskurs 88,09$ -2,97% 18.03.26 19:45 Uhr
Marvell Technology, Inc.

Marvell Technology, Inc.: Wie realistisch ist die Marvell KI-Prognose?

Marvell Technology, Inc. (MRVL) positioniert sich als zentraler Zulieferer im KI-Boom, während US-Hyperscaler bis 2026 mehr als 700 Milliarden US‑Dollar in Rechenzentrums-Capex investieren. Ein Großteil dieser Ausgaben fließt in GPUs, XPUs, CPUs und Hochgeschwindigkeits-Netzwerkchips, also genau in die Segmente, in denen Marvell aktiv ist. Die Marvell KI-Prognose sieht für das laufende Geschäftsjahr einen Umsatzanstieg auf etwa 11 Milliarden US‑Dollar vor, rund 34 % mehr als im Vorjahr. Bis zum Fiskaljahr 2028 will das Unternehmen die Erlöse auf 15 Milliarden US‑Dollar steigern und ein Non‑GAAP‑Ergebnis je Aktie von über 5 US‑Dollar erreichen.

Am Markt kommt diese Dynamik bisher nur teilweise an: Die Aktie notiert aktuell bei 88,09 US‑Dollar und damit unter den jüngsten Hochs. Beim aktuellen Kurs entspricht das einem Multiple von etwa 24 auf die von Analysten erwarteten Gewinne des laufenden Jahres – im Vergleich zu anderen KI-Profiteuren wie NVIDIA ist das Bewertungsniveau moderater. Im Zentrum der Marvell KI-Prognose steht der Ausbau des Data-Center-Geschäfts, das bereits jetzt den Großteil der Umsätze liefert.

Marvell Technology, Inc.: XPU-Pipeline als Wachstumstreiber?

Ein wesentlicher Pfeiler der Marvell KI-Prognose ist das Custom-Silicon- und XPU-Geschäft. Marvell entwickelt kundenspezifische KI-Beschleuniger und Begleitchips für große Cloud-Anbieter und ist unter anderem an Microsofts Maia-Chips sowie Amazons Trainium- und Inferentia-Programmen beteiligt. Nachdem Berichte über mögliche Architekturwechsel bei Microsoft und Amazon die Aktie belastet hatten, betont CEO Matt Murphy die Stabilität der wichtigsten Kundenbeziehungen. Für das Fiskaljahr 2027 erwartet das Management, dass der Umsatz im Custom-Silicon-Geschäft sich gegenüber dem Vorjahr verdoppelt.

Murphy verweist auf gesicherte Bestellungen für das laufende Jahr sowie auf weiteres Wachstum aus demselben XPU-Programm im Fiskaljahr 2028. Parallel dazu baut Marvell das Geschäft mit sogenannten „Companion Chips“ aus – Bausteine für Netzwerk, Speichererweiterung und Sicherheit rund um die eigentlichen KI-Beschleuniger. Gerade hier könnte sich die Marvell KI-Prognose als konservativ erweisen, falls zusätzliche Hyperscaler-Designs hinzukommen. Für Anleger ist entscheidend, dass der größte XPU-Kunde, mutmaßlich Amazon, laut Management langfristig an Bord bleibt.

Marvell Technology, Inc. Aktienchart - 252 Tage Kursverlauf - Maerz 2026

Marvell Technology, Inc.: Netzwerke, Switches und KI-Infrastruktur

Neben XPUs setzt Marvell vor allem auf seine Stärke im Networking. Schnelle und latenzarme Verbindungen sind in KI-Rechenzentren unverzichtbar, um teure Beschleuniger effizient auszulasten. Im Fiskaljahr 2026 erzielte Marvell rund 8,2 Milliarden US‑Dollar Umsatz, davon über 6 Milliarden im Data-Center-Segment, das inzwischen etwa 74 % der Gesamterlöse ausmacht. Besonders dynamisch wächst der Bereich Interconnect-Lösungen, für den das Management im nächsten Jahr ein Plus von mehr als 50 % erwartet.

Jüngst hat Marvell mehrere neue High-End-Bausteine vorgestellt, die die Marvell KI-Prognose untermauern: Mit dem Structera S 60260 bringt das Unternehmen den branchenweit ersten 260‑Lane‑PCIe‑6.0‑Switch auf den Markt, der speziell für Scale‑up‑KI-Cluster entwickelt wurde. Parallel dazu startet der Structera S 30260, ein 260‑Lane‑CXL‑Switch, der Rack‑Level‑Memory‑Pooling ermöglicht und damit das sogenannte „Memory Wall“-Problem in großen KI-Installationen adressiert. Zusammen mit optischen Lösungen, die Marvell etwa mit Lumentum demonstriert, soll so eine durchgängige Infrastruktur vom Accelerator bis zur Glasfaser entstehen.

Marvell Technology, Inc.: Bewertung, Analysten und Konkurrenz

Institutionelle Investoren scheinen die Marvell KI-Prognose ernst zu nehmen: Häuser wie Vanguard, State Street und weitere Großanleger haben ihre Positionen zuletzt deutlich aufgestockt, auch wenn einige Fonds selektiv Gewinne mitnehmen. Analystenseitig dominiert ein positives Bild, mit einem Konsensrating „Moderate Buy“ und Kurszielen deutlich oberhalb des aktuellen Niveaus. Während KI-Schwergewichte wie Tesla und Apple stärker im Endkundenfokus stehen, adressiert Marvell mit seinen Netzwerk-, Switch- und Custom-Silicon-Lösungen primär den Infrastruktur-Layer der KI-Wertschöpfungskette.

Wir haben Bestellungen, die das gesamte laufende Geschäftsjahr für dieses Next-Generation-Programm abdecken, und erwarten zusätzliches Wachstum im Fiskaljahr 2028.
— Matt Murphy, CEO von Marvell Technology, Inc.
Fazit

Für Anleger bleibt das Chance-Risiko-Profil attraktiv, hängt aber stark daran, ob die Marvell KI-Prognose für 15 Milliarden US‑Dollar Umsatz und mehr als 5 US‑Dollar Non‑GAAP‑EPS bis 2028 erreicht oder übertroffen wird. Gelingt es, den erwarteten mittleren 30‑Prozent‑Wachstumskurs über mehrere Jahre zu halten, könnte die aktuelle Bewertung im Rückblick günstig wirken.

The Trade Desk Publicis-Audit -6,2%: Vertrauens-Crash nach Gebührenstreit

Bricht das The Trade Desk Publicis-Audit nur kurzfristig Vertrauen, oder steht das Geschäftsmodell der DSP grundlegend infrage?

Erwähnte Aktien
TTD
Schlusskurs 23,51$ -6,22% 18.03.26 19:02 Uhr
The Trade Desk, Inc.

The Trade Desk Publicis-Audit: Was ist passiert?

The Trade Desk gerät durch das The Trade Desk Publicis-Audit massiv unter Druck. Ein von Publicis beauftragter Drittprüfer beanstandete laut Bericht unter anderem angebliches “Fee Layering”, die automatische Anmeldung von Kunden in kostenpflichtige Zusatzfunktionen sowie unzureichende Nachweise dafür, dass Medieninventar tatsächlich zu Selbstkosten („at cost“) durchgereicht wurde. Publicis, einer der größten Werbekonzerne der Welt, rät seinen Großkunden daraufhin, die Plattform vorerst zu meiden. The Trade Desk weist die Darstellung einer “fehlgeschlagenen” Prüfung zurück, doch der Markt reagiert gnadenlos.

Am Mittwoch fällt die Aktie um weitere 6,22 % auf 23,51 US‑Dollar, nach 24,81 US‑Dollar am Vortag. Damit summiert sich der Rückgang der vergangenen zwei Tage auf etwa 13 %. Vom 52‑Wochen-Hoch bei 91,45 US‑Dollar ist der Kurs meilenweit entfernt, das aktuelle Niveau liegt nur noch knapp über dem Tief bei 21,08 US‑Dollar – ein Absturz von rund 75 % seit dem Hoch.

The Trade Desk: Vertrauenskrise durch Gebührenstreit?

Das The Trade Desk Publicis-Audit trifft den Kern des Geschäftsmodells. The Trade Desk positioniert sich als unabhängige, neutrale Demand-Side-Plattform, die – anders als Google, Amazon oder Meta – kein eigenes Inventar besitzt. Genau diese Unabhängigkeit und Transparenz gelten als Schlüsselvorteil gegenüber den “Walled Gardens” von Apple, Google, Meta und Amazon. Wenn ein führender Agenturkonzern nun die Gebührenstruktur als intransparent kritisiert, gerät dieses Differenzierungsmerkmal ins Wanken.

Analysten verweisen darauf, dass große Kunden verstärkt die Kostenstruktur hinterfragen und Alternativen prüfen. Morningstar-Analyst Mark Giarelli senkte den ökonomischen Burggraben von The Trade Desk auf “none” und verwies auf zunehmenden Wettbewerbsdruck durch KI-getriebene Werbesysteme bei Google, Meta und Amazon. Während dort geschlossene Ökosysteme mit integrierter KI-Messung dominieren, muss The Trade Desk die Leistungsfähigkeit seiner offenen, KI-basierten Kokai-Plattform erst noch nachhaltig beweisen.

Gleichzeitig laufen die operativen Zahlen bislang robust. 2025 stieg der Umsatz um rund 18,5 % auf 2,9 Milliarden US‑Dollar, die Kundenbindungsquote lag das zwölfte Jahr in Folge bei über 95 %, und im vierten Quartal übertraf der bereinigte Gewinn je Aktie mit 0,59 US‑Dollar klar die Erwartungen von 0,34 US‑Dollar. Die entscheidende Frage lautet nun, ob das The Trade Desk Publicis-Audit diese beeindruckende Retentionsserie bricht.

The Trade Desk und Publicis-Audit Aktienchart - 252 Tage Kursverlauf - Maerz 2026

Publicis, KI-Druck und Konkurrenz durch Big Tech

Die Warnung von Publicis kommt zu einem ungünstigen Zeitpunkt, da The Trade Desk ohnehin unter dem strukturellen KI-Druck der Tech-Giganten steht. Google, Meta und Amazon haben ihre Werbeplattformen mit generativer KI ausgestattet, die Kampagnen, Gebote und Zielgruppen automatisiert optimiert. Einige Werbekunden fragen sich, ob sie unabhängige DSPs wie The Trade Desk überhaupt noch benötigen – oder ob sie direkt auf die geschlossenen Plattformen von NVIDIA‑gestützter KI-Infrastruktur bei Big Tech setzen.

The Trade Desk kontert mit der eigenen KI-Suite Kokai, die laut Management niedrigere Kosten pro Aktion und bessere Reichweite liefern soll. Doch die Umstellung brachte kurzfristige Friktionen: höhere Infrastrukturkosten, geringere Transparenz der KI-Entscheidungen und Skepsis, ob der Vorsprung gegenüber den Walled Gardens nachhaltig ist. Vor dem Hintergrund des The Trade Desk Publicis-Audit wirkt diese Skepsis nun verstärkt – Anleger fürchten, dass große Agenturnetzwerke Budgets verstärkt in geschlossene Systeme umlenken.

Gleichzeitig gibt es auch Signale, dass unabhängige Ad-Tech-Infrastruktur weiterhin gefragt ist. Berichte über Gespräche zwischen OpenAI und The Trade Desk zur Einbindung von Werbung in KI‑Dienste wie ChatGPT unterstreichen, dass neutrale Plattformen weiter eine Rolle spielen können, auch wenn Details und Volumen völlig offen sind.

The Trade Desk: Was bedeutet der CEO-Kauf?

Für Aufsehen sorgt der massive Insiderkauf von Gründer und CEO Jeff Green. Zwischen dem 2. und 4. März 2026 erwarb Green mehr als 6,1 Millionen Aktien der Klasse A zu Preisen zwischen 23,49 und 25,08 US‑Dollar – also in etwa auf dem aktuellen Crash-Niveau. Solch umfangreiche Käufe gelten häufig als Vertrauenssignal, dass das Management die langfristigen Perspektiven deutlich positiver einschätzt als der Markt.

Der Analystenkonsens bleibt trotz der Turbulenzen vergleichsweise stabil: Das durchschnittliche Kursziel liegt bei 32,64 US‑Dollar, mit 16 Kauf- und 15 Halteempfehlungen, was implizit ein Upside gegenüber dem aktuellen Kurs andeutet. Konkrete Anpassungen durch Adtech-Häuser wie Morgan Stanley, Goldman Sachs oder Citigroup sind hier besonders im Fokus, da sie nach dem The Trade Desk Publicis-Audit ihre Modelle neu kalibrieren dürften. Ob sie der Linie von Morningstar folgen und den strukturellen Vorteil des Unternehmens deutlich niedriger ansetzen, könnte die Kursentwicklung der nächsten Monate maßgeblich beeinflussen.

Fazit

Das The Trade Desk Publicis-Audit hat eine Vertrauenskrise ausgelöst, die das zentrale Transparenzversprechen des Unternehmens infrage stellt und den Kurs auf ein Sechs-Jahres-Tief gedrückt hat. Für Anleger steht nun ein klares Chance-Risiko-Profil im Raum: Wer an die Stärke des offenen Internets und an die Kokai-KI glaubt, könnte den massiven CEO-Kauf als positives Signal werten, während Risikoscheue abwarten, ob Publicis und andere Großkunden zur Plattform zurückkehren. Entscheidend wird sein, ob The Trade Desk die Vorwürfe rasch entkräften und den Beweis antreten kann, dass sein unabhängiges Modell auch im KI-Zeitalter neben Tesla und anderen Tech-Schwergewichten an der Börse bestehen kann.

SoFi Shortseller-Angriff: Q4-Gewinnsprung von 160% trotz Muddy-Waters-Schock

Kann SoFi den aggressiven Shortseller-Angriff von Muddy Waters mit starken Zahlen und CEO-Aktienkäufen kontern?

Erwähnte Aktien
SOFI
Schlusskurs 17,57$ +1,09% 18.03.26 18:05 Uhr
SoFi Technologies, Inc.

SoFi Shortseller-Angriff: Worum geht es?

Im Zentrum des aktuellen SoFi Shortseller-Angriff steht ein 28-seitiger Bericht von Muddy Waters, der dem US-Fintech schwere Vorwürfe macht. Die Shortseller sprechen von einer „financial engineering treadmill“, unterstellen eine bewusste Unterschätzung von Schulden sowie eine Irreführung der Aktionäre. Zudem wird behauptet, die Struktur diene vor allem der Bereicherung des Managements, während bestehende Anteilseigner durch Verwässerung leiden.

SoFi weist diese Darstellung entschieden zurück. In einer Stellungnahme betont das Unternehmen, die Behauptungen zeigten einen „fundamentalen Mangel an Verständnis“ der eigenen Finanzberichterstattung und des Geschäftsmodells. Man sei ein „stark reguliertes, börsennotiertes Institut“ und habe großes Vertrauen in die Integrität der eigenen Zahlen. Besonders heikel: Muddy Waters profitiert direkt, falls der Kurs im Zuge des SoFi Shortseller-Angriff weiter fällt, da die Positionen auf sinkende Notierungen setzen.

Der Angriff trifft SoFi in einer Phase, in der zahlreiche Fintech-Werte nach der Rallye 2025 korrigieren. Allein 2026 liegt die Performance deutlich im Minus, obwohl das Unternehmen im vergangenen Jahr mit starken Quartalszahlen und kräftigem Mitgliederwachstum überzeugte.

SoFi Technologies: Wie reagiert das Management?

Die Antwort auf den SoFi Shortseller-Angriff fällt ungewöhnlich offensiv aus. SoFi kündigte an, mögliche rechtliche Schritte gegen Muddy Waters zu prüfen, da der Bericht „faktisch falsch und irreführend“ sei und allein darauf abziele, den Kurs zum Vorteil der Shortseller zu drücken. Parallel dazu wurde bekannt, dass CEO Anthony Noto am Dienstag 28.900 SoFi-Aktien zu einem durchschnittlichen Preis von rund 17,32 US-Dollar erworben hat – ein Volumen von etwas mehr als 500.000 US-Dollar.

Noto ist bekannt dafür, bei Kursschwäche nachzukaufen, hat dies in den vergangenen Jahren aber nur selten getan. Mit zwei offenen Marktkäufen seit Anfang März summieren sich seine Zukäufe 2026 bereits auf rund 1,5 Mio. US-Dollar. Der jüngste Kauf wird von vielen Anlegern als Vertrauensbeweis in die eigene Bilanz und als direkter Konter auf den SoFi Shortseller-Angriff gewertet. Parallel dazu melden allerdings mehrere Führungskräfte Form-144-Registrierungen für potenzielle Aktienverkäufe, teils im Zusammenhang mit der Begleichung von Steuerverpflichtungen nach dem Vesting von Aktienpaketen.

An der Börse zeigte sich die Aktie am Mittwoch stabil. SoFi steigt auf 17,57 US-Dollar, während der Nasdaq Composite leicht nachgibt. Damit bleibt der Kurs zwar deutlich unter früheren Hochs, spiegelt aber, dass ein Teil des Marktes den massiven CEO-Kauf höher gewichtet als die Vorwürfe des Shortsellers.

SoFi Technologies vs. Muddy Waters Short-Report Aktienchart - 252 Tage Kursverlauf - Maerz 2026

SoFi: Fundamentale Lage und Short-Thesen

Fundamental präsentiert sich SoFi nach dem starken Jahr 2025 solide. Im Q4 2025 erzielte das Unternehmen einen bereinigten Gewinn von 0,13 US-Dollar je Aktie – ein Plus von 160 % zum Vorjahr – bei einem Umsatz von gut 1,025 Mrd. US-Dollar, was einem Wachstum von 40 % entspricht. Sowohl Umsatz als auch Ergebnis übertrafen die Erwartungen der Wall Street. Gleichzeitig wuchs die Mitgliederbasis um 1 Mio. auf 13,7 Mio. Nutzer. Das Geschäftsmodell ist inzwischen stark diversifiziert: Neben dem ursprünglichen Fokus auf Studienkredite bietet SoFi heute persönliche Kredite, Hypotheken, Kreditkarten, Brokerage, Banking und Finanzplanung an.

Muddy Waters fokussiert sich hingegen auf Risiken in der Bilanzstruktur, insbesondere bei Konsumentenkrediten und möglichen Kreditausfällen. Die Shortseller behaupten, SoFi schöne seine Kennzahlen durch Bilanzierungsspielräume und nutze dies, um variable Vergütungen, etwa für CEO Noto, zu sichern. SoFi hat diese konkrete Unterstellung bislang nicht einzeln kommentiert, verweist aber auf seine detaillierten Offenlegungen nach US-GAAP und die Aufsicht als Bankholding.

Anleger müssen nun abwägen, ob sie der Lesart des SoFi Shortseller-Angriff oder dem Zahlenwerk und dem offensiven Insiderkauf mehr Vertrauen schenken. Hinzu kommt der Blick auf andere Wachstumswerte im Fintech- und Tech-Sektor wie NVIDIA, Tesla oder Apple, bei denen Shortseller-Attacken in der Vergangenheit teils heftige, aber oft nur temporäre Kursreaktionen ausgelöst haben.

SoFi Shortseller-Angriff: Was bedeutet das für Anleger?

Der SoFi Shortseller-Angriff trifft einen Wert, der ohnehin kontrovers diskutiert wird. Technische Indikatoren zeigen eine gemischte Lage: Während SoFi mit 70 % Kursplus im Jahr 2025 glänzte, liegt die Aktie 2026 deutlich zurück und weist eine schwache institutionelle Nachfragebilanz aus. Gleichzeitig sind die operativen Kennzahlen zuletzt klar auf Wachstum und steigende Profitabilität ausgerichtet, was die Bullen argumentativ stärkt.

„Die im Muddy-Waters-Bericht aufgestellten Behauptungen zeigen ein grundlegendes Unverständnis unserer Finanzberichte und unseres Geschäfts.“
— SoFi Technologies
Fazit

Der SoFi Shortseller-Angriff durch Muddy Waters sorgt kurzfristig für Unsicherheit, doch SoFi kontert mit juristischer Drohkulisse und einem deutlichen Insiderkauf des CEOs. Für Anleger bleibt die Aktie damit ein spannender, aber risikoreicher Fintech-Play: Wer Vertrauen in Bilanzqualität und Wachstumsstory hat, könnte die Volatilität als Chance sehen, während vorsichtige Investoren den Ausgang der Auseinandersetzung und kommende Quartalszahlen abwarten dürften.

Johnson & Johnson FDA-Zulassung ICOTYDE: Neue Boom-Chance für Anleger

Wird die Johnson & Johnson FDA-Zulassung ICOTYDE zum Startschuss für eine neue Milliardenplattform im Immunologie-Geschäft?

Erwähnte Aktien
JNJ
Schlusskurs 236,97$ -0,48% 18.03.26 17:51 Uhr
Johnson & Johnson

Was bedeutet die Zulassung für Johnson & Johnson?

Johnson & Johnson meldet, dass die FDA ICOTYDE als interleukin‑23 (IL‑23) Rezeptorantagonist für erwachsene und jugendliche Patienten ab 12 Jahren und mindestens 40 kg Gewicht genehmigt hat, sofern diese für systemische Therapie oder Phototherapie infrage kommen. ICOTYDE ist damit die erste und bislang einzige gezielte orale Peptidtherapie, die den IL‑23‑Rezeptor direkt blockiert – ein zentraler Treiber der Entzündung bei Plaque-Psoriasis.

In vier Phase‑3‑Studien mit rund 2.500 Patienten erfüllte ICOTYDE alle primären Endpunkte und zeigte eine aus Anlegersicht wichtige Kombination aus hoher Wirksamkeit und einem insgesamt günstigen Sicherheitsprofil. In den Kopf-an-Kopf-Studien erreichten etwa 70 % der Patienten eine klare oder fast klare Haut (IGA 0/1), während rund 55 % einen PASI‑90‑Response nach 16 Wochen erzielten. Die Rate unerwünschter Ereignisse lag nahe am Placebo, ohne neue Sicherheitssignale bis Woche 52.

Damit unterstreicht die Johnson & Johnson FDA-Zulassung ICOTYDE den Anspruch des Konzerns, im stark wachsenden Markt zielgerichteter Immuntherapien eine führende Rolle einzunehmen. Ergänzend zu injizierbaren Biologika erweitert ICOTYDE das Portfolio um eine komfortable Einmal-täglich-Pille.

Wie reagiert die Börse auf die ICOTYDE-News?

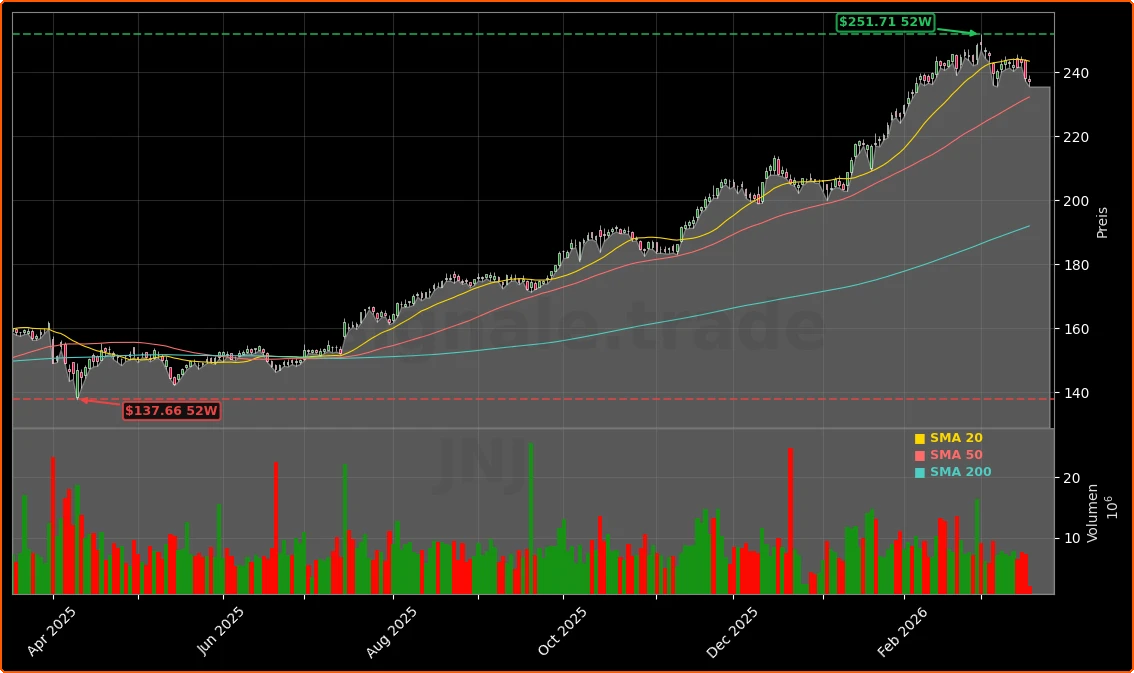
Die Aktie von Johnson & Johnson notiert aktuell bei rund 236,97 US‑Dollar und damit leicht unter dem Vortagesschluss von 238,70 US‑Dollar (‑0,48 %). Nach einem 52‑Wochen-Bereich von 141,50 bis 251,71 US‑Dollar bleibt der Kurs deutlich unter dem Hoch, bewegt sich aber klar im oberen Drittel der Spanne – von einem neuen Hoch kann also noch keine Rede sein.

Trotz kurzfristiger Gewinnmitnahmen bleibt die Stimmung der Analysten tendenziell positiv. HSBC hat ihr Kursziel laut jüngsten Einschätzungen auf 280 US‑Dollar angehoben und verweist neben der Onkologie-Pipeline auch auf die robuste Stellung des Konzerns im defensiven Gesundheitssektor. Citi‑Analysten sehen in ICOTYDE eine Therapie mit „Biologika‑Niveau bei der Wirksamkeit, kombiniert mit der Bequemlichkeit einer täglichen Tablette“, und modellieren potenzielle Spitzenumsätze von 5,5 Milliarden US‑Dollar für das neue Präparat.

Anleger sollten im Blick behalten, dass ICOTYDE zusätzlich in Studien zu psoriatischer Arthritis, Colitis ulcerosa und Morbus Crohn geprüft wird. Gelingt der Sprung in weitere Indikationen, könnte sich die Umsatzbasis deutlich verbreitern und die Johnson & Johnson FDA-Zulassung ICOTYDE zum Ausgangspunkt einer ganzen Wirkstoffplattform machen.

Johnson & Johnson FDA-Zulassung ICOTYDE Aktienchart - 252 Tage Kursverlauf - Maerz 2026

Warum ist ICOTYDE medizinisch ein Meilenstein?

Plaque-Psoriasis betrifft allein in den USA über acht Millionen Menschen und beeinträchtigt Lebensqualität, Arbeitsfähigkeit und psychische Gesundheit erheblich. Leitlinien empfehlen bei unzureichender Kontrolle mit topischen Therapien eine frühe Umstellung auf systemische Behandlungen. Genau hier setzt ICOTYDE an: Als gezielter IL‑23R‑Blocker greift der Wirkstoff in eine Schlüsselschnittstelle des immunologischen Entzündungskaskade ein und unterscheidet sich damit von breiter wirkenden Immunsuppressiva.

Patienten nehmen ICOTYDE einmal täglich morgens nüchtern mit Wasser ein und warten mindestens 30 Minuten bis zur Nahrungsaufnahme. Zu den häufigsten Nebenwirkungen zählen unter anderem Kopfweh, Übelkeit, Husten, Müdigkeit und Pilzinfektionen, während schwerwiegende Infektionen ein bekanntes Klasseneffekt-Risiko immunmodulierender Therapien darstellen. Für Anleger ist wichtig: Die bisherige Datenlage deutet auf ein Risiko-Nutzen-Profil hin, das eine breite ersteinsatzfähige Systemtherapie ermöglicht.

Strategisch positioniert sich Johnson & Johnson damit gegenüber Wettbewerbern wie AbbVie oder Eli Lilly im Kampf um Marktanteile im Milliardenmarkt für Psoriasis. Die orale Darreichungsform könnte insbesondere Patienten ansprechen, die Injektionen scheuen und bisher bei topischen Therapien verblieben sind.

Welche Bedeutung hat die Johnson & Johnson FDA-Zulassung ICOTYDE für Anleger?

Die Johnson & Johnson FDA-Zulassung ICOTYDE fällt in eine Phase, in der der Konzern sein Immunologie-Portfolio nach erwarteten Umsatzrückgängen bei älteren Blockbustern neu ausrichtet. Für Investoren eröffnet sich damit eine zusätzliche Wachstumsstory neben Onkologie und Medizintechnik. Institutionelle Investoren haben ihre Positionen zuletzt teils ausgebaut; so meldeten mehrere Adressen steigende Engagements, während das durchschnittliche Analystenkursziel laut verschiedenen Häusern weiterhin über dem aktuellen Kurs liegt.

„ICOTYDE ist ein potenzieller Game-Changer für viele erwachsene und jugendliche Patienten mit moderater bis schwerer Plaque-Psoriasis.“
— Linda Stein Gold, Direktorin für dermatologische klinische Forschung, Henry Ford Health
Fazit

Mit Blick auf die 52‑Wochen-Spanne bleibt die Bewertung zwar anspruchsvoll, doch starke Cashflows, Dividendenhistorie und ein breites Pipeline-Portfolio machen die Aktie für langfristig orientierte Anleger interessant. Kurzfristig dürfte der Markt nun erste Verschreibungsdaten und mögliche weitere regulatorische Fortschritte bei ICOTYDE in zusätzlichen Indikationen genau verfolgen.

Bitcoin Marktanalyse: Einbruch auf $71k – Risiko oder Chance?

Ist der Rücksetzer von Bitcoin auf rund 71.000 Dollar nur eine Verschnaufpause oder der Start einer größeren Korrektur?

Erwähnte Aktien
BTC-USD
Aktuell 71.382,74$ -4,14% 18.03.26 17:09 Uhr
Bitcoin (BTC/USD)

Bitcoin Marktanalyse: Rallye vorerst ausgebremst?

Mit einem aktuellen Kurs von 71.382,74 Dollar ist Bitcoin (BTC) knapp 4,14 % vom Vortag entfernt und damit unter die kurzfristige Unterstützung um 71.800 bis 72.000 Dollar gefallen. Zuvor war die Kryptowährung in der Spitze über 75.000 Dollar gestiegen, ehe Gewinnmitnahmen einsetzten. On-Chain-Daten zeigen, dass vor allem Short-Term-Holder verstärkt Gewinne realisieren. Deren realisierte Profite legten im Zwölf-Stunden-Schnitt zeitweise auf rund 18,4 Millionen Dollar pro Stunde zu und bremsten den Aufwärtsimpuls. Die Bitcoin Marktanalyse macht deutlich, dass kurzfristige Trader derzeit jede Bewegung über 70.000 Dollar nutzen, um Kasse zu machen. Parallel dazu ist der Fear-&-Greed-Index zwar aus extremer Angst in Richtung neutraler Stimmung gedreht, bleibt mit einem Wert um 28 aber im bärischen Bereich.

Charttechnisch bleibt der zentrale Widerstandsbereich bei 74.500 bis 75.000 Dollar intakt. Erst ein nachhaltiger Ausbruch darüber würde den Weg in Richtung der jüngsten Hochs wieder eröffnen. Auf der Unterseite gilt die Zone um 70.000 Dollar als erste wichtige Haltemarke, darunter rückt der Bereich um 66.000 Dollar in den Fokus, der zuletzt mehrfach als Unterstützung getestet wurde.

Spot-ETFs und Grayscale: Wie stark ist der ETF-Boom?

Ein Kerntreiber im aktuellen Bitcoin Marktumfeld bleiben die Spot-Bitcoin-ETFs. Laut Marktübersichten halten die größten ETFs mittlerweile signifikante Mengen an BTC, während die Kurse stabil im Bereich um 71.000 Dollar gehandelt werden. Institutionelle Zuflüsse sorgen trotz kurzfristiger Volatilität für strukturelle Nachfrage. In den vergangenen Tagen flossen hunderte Millionen Dollar in ETF-Produkte, selbst als der Bitcoin-Kurs zeitweise unter 71.000 Dollar rutschte.

Ein Beispiel für den Reifeprozess des Marktes ist der Schritt des Grayscale Bitcoin Mini Trust, der seine NAV-Berechnung ab April auf den CoinDesk Bitcoin Benchmark Rate umstellt. Die ausgefeiltere Methodik soll Handelsvolumina, Ausreißer und inaktive Handelsplätze besser berücksichtigen und damit eine genauere Abbildung des Spotpreises liefern. Für Anleger, die etwa über klassische Broker oder über Krypto-nahe Tech-Werte wie NVIDIA, Tesla oder Apple indirekt engagiert sind, wird die Transparenz in der Preisfindung damit weiter erhöht. Die Bitcoin Marktanalyse zeigt: Der ETF-Markt professionalisiert sich, was die Attraktivität für große Adressen zusätzlich steigert.

Bitcoin Marktumfeld Aktienchart - 252 Tage Kursverlauf - Maerz 2026

Gold, SEC und Risikoappetit: Wer dominiert jetzt?

Spannend ist derzeit die deutliche Entkopplung zwischen Bitcoin und Gold. Der Korrelationkoeffizient ist zuletzt auf etwa -0,88 gefallen – der niedrigste Wert seit Ende 2022. Während Gold leicht nachgibt, zieht Bitcoin an und etabliert sich als bevorzugtes Ziel für risikofreudiges Kapital. Investoren scheinen Teile ihrer Positionen aus physischem Gold in digitale Vermögenswerte umzuschichten. Bitcoin agiert damit weniger als „ruhiger Hafen“ und mehr als High-Beta-Asset im Technologie-Universum.

Zusätzlichen Rückenwind liefert eine frische Klarstellung der US-Börsenaufsicht SEC gemeinsam mit der CFTC. Demnach werden die großen Kryptowährungen wie BTC und ETH offiziell als digitale Commodities und nicht als Wertpapiere eingeordnet. Das reduziert den regulatorischen Schwebezustand, in dem sich viele Marktteilnehmer befanden, und schafft Planungssicherheit für ETF-Anbieter, Börsen und institutionelle Investoren. In mehreren Analysen wird darauf hingewiesen, dass Bitcoin sich zunehmend wie ein hochvolatiler Technologietitel verhält – eine Entwicklung, die auch große Adressen aus dem Umfeld klassischer Investmentbanken wie Goldman Sachs oder Morgan Stanley in ihre Modelle einpreisen.

Was bedeutet die Bitcoin Marktanalyse für Anleger?

Während einige Kommentatoren die jüngste Korrektur von den Höchstständen als Warnsignal sehen, verweisen andere auf die unverändert robuste Fundamentallage. So wird etwa auf die hohe Hashrate, ein dichtes Netzwerk an Full Nodes und steigende Transaktionsvolumina verwiesen. Studien heben hervor, dass sich Bitcoin von einem rein spekulativen Asset hin zu einer etablierten Anlageklasse entwickelt, deren Volatilität zwar hoch bleibt, deren Crash-Zyklen aber weniger extrem ausfallen. Gleichzeitig verweisen Marktbeobachter auf makroökonomische Faktoren wie Inflationssorgen und geopolitische Spannungen – etwa die jüngsten Drohungen gegen Öl-Infrastruktur im Nahen Osten –, die den Bedarf an alternativen Wertspeichern hoch halten.

Die aktuelle Bitcoin Marktanalyse deutet damit auf ein Marktumfeld hin, in dem kurzfristige Rücksetzer vor allem durch Gewinnmitnahmen und Derivatepositionen getrieben sind, während der strukturelle Aufwärtstrend durch ETF-Zuflüsse, regulatorische Klarheit und die Abkopplung von Gold gestützt wird.

Fazit

Unter dem Strich zeigt die aktuelle Bitcoin Marktanalyse einen Markt, der kurzfristig von Gewinnmitnahmen und geopolitischen Schlagzeilen gebremst wird, strukturell aber durch starke ETF-Zuflüsse und robuste On-Chain-Daten unterstützt bleibt. Für Anleger bedeutet das: Volatilität einplanen, aber den größeren Trend zur Institutionalisierung und die neue regulatorische Klarheit nicht unterschätzen. Wer in diesem Umfeld mit Augenmaß agiert, kann Rücksetzer als Chance verstehen, während die nächsten Wochen zeigen dürften, ob der Ausbruch über die Widerstandszone um 75.000 Dollar gelingt.

Heidelberger Druckmaschinen Joint Venture: +9,4% Boom dank Drohnenabwehr

Kann das Heidelberger Druckmaschinen Joint Venture mit Ondas den Einstieg in das Rüstungs- und Sicherheitsgeschäft nachhaltig zünden?

Heidelberger Druckmaschinen Joint Venture ONBERG mit Ondas für autonome Drohnenabwehr in Europa
Erwähnte Aktien
HDD
Schlusskurs 1,45€ +9,38% 18.03.26 16:40 Uhr
Heidelberger Druckmaschinen Aktiengesellschaft

Heidelberger Druckmaschinen Joint Venture: Was wurde vereinbart?

Mit dem Heidelberger Druckmaschinen Joint Venture mit Ondas Holdings Inc. betritt der Maschinenbauer offiziell die nächste Phase seiner Dual-Use-Strategie. HD Advanced Technologies (HDAT), eine 100%ige Tochter von Heidelberger Druckmaschinen, und Ondas Autonomous Systems (OAS), eine Tochter von Ondas Inc., bündeln ihre Kräfte im neuen Unternehmen ONBERG Autonomous Systems. Ondas wird 51 % der Anteile halten und das Joint Venture voll konsolidieren, Heidelberger Druckmaschinen übernimmt 49 %.

ONBERG soll in Deutschland angesiedelt werden und langfristig als One-Stop-Shop für autonome Drohnenabwehrsysteme fungieren, die militärische, zivile und industrielle Anwendungen adressieren. Den Auftakt bildet die Vermarktung der bereits einsatzbewährten OAS-Systeme in Deutschland und der Ukraine, bevor der Vertrieb schrittweise auf die gesamte Europäische Union ausgeweitet werden soll.

Laut den Partnern bleibt die Gründung von ONBERG noch regulatorischen Genehmigungen unterworfen. Dennoch ist der Startschuss operativ bereits gefallen: Die gemeinsame Roadmap sieht Auf- und Ausbau von Vertrieb, Entwicklung und industrieller Produktion in Deutschland vor, inklusive der Anpassung der Produkte für lokale Montage und Fertigung auf Basis europäischer Lieferketten.

Wie soll ONBERG die Drohnenabwehr in Europa verändern?

Im Fokus des Heidelberger Druckmaschinen Joint Venture steht der Schutz kritischer Infrastruktur, Grenzanlagen und militärischer Einrichtungen vor wachsenden Drohnenbedrohungen. ONBERG will eine integrierte, mehrschichtige Verteidigungsarchitektur anbieten, die auf den „battle-proven“ Plattformen von OAS – darunter Iron Drone Raider und ISR-Systeme – aufbaut. Diese werden schrittweise um zusätzliche autonome Technologien sowie Sensor- und Kommunikationstechnik erweitert.

Ein zentrales Element ist der Standort Brandenburg an der Havel. Die bestehende Fertigungsinfrastruktur von Heidelberger Druckmaschinen wird dort zum „Center of Excellence“ für Drohnenabwehr und autonome Sicherheitssysteme ausgebaut. Damit verbindet ONBERG amerikanisch-israelische Hightech-Expertise mit deutscher Präzisionsfertigung – ein Modell, das auch Technologiekonzerne wie NVIDIA und Apple in anderen Bereichen mit lokalen Partnern verfolgen, um strategische Märkte besser zu adressieren.

Für Ondas ist das Joint Venture ein wichtiger Schritt zur Lokalisierung von Produktion und zur Stärkung souveräner Verteidigungsfähigkeiten befreundeter Staaten. Durch die Verlagerung von Entwicklung, Integration und später auch Fertigung nach Deutschland soll ein belastbares, europäisch geprägtes Ökosystem für autonome Verteidigungstechnologie entstehen.

Heidelberger Druckmaschinen strategische Drohnenabwehr-Partnerschaft mit Ondas Aktienchart - 252 Tage Kursverlauf - Maerz 2026

Was bedeutet das für Heidelberger Druckmaschinen?

Für Heidelberger Druckmaschinen ist das Heidelberger Druckmaschinen Joint Venture ein weiterer Baustein, um das klassische Druckmaschinengeschäft um wachstumsstärkere Hightech-Segmente zu ergänzen. CEO Jürgen Otto sieht darin den „logischen nächsten Schritt“ beim Ausbau des Dual-Use-Portfolios. HDAT bringt eine hohe Fertigungstiefe, skalierbare Industriekapazitäten und jahrzehntelange Erfahrung in Mechatronik und Präzisionsmechanik ein – Fähigkeiten, die auch Branchenplayer wie Tesla in ihren Produktionsstrategien betonen.

Operativ startet ONBERG zunächst als Vermarktungs- und Integrationsplattform für OAS-Systeme in Europa. Mittel- bis langfristig zielt die Partnerschaft darauf ab, komplette Wertschöpfungsketten von F&E über Montage bis hin zur Serienproduktion in Deutschland zu etablieren. Das soll nicht nur schnelle Lieferfähigkeit und hohe Volumina ermöglichen, sondern auch die Abhängigkeit von außereuropäischen Lieferketten verringern.

Ob und in welchem Umfang sich der Schritt kurzfristig in den Zahlen von Heidelberger Druckmaschinen niederschlägt, bleibt offen. Das Unternehmen betont in seiner Kommunikation, dass die Aussagen zur künftigen Geschäftsentwicklung mit Unsicherheiten behaftet sind und unter anderem von der konjunkturellen Lage sowie der Dynamik im Sicherheits- und Druckmarkt abhängen.

Wie reagiert der Markt auf das Heidelberger Druckmaschinen Joint Venture?

An der Börse kommt die Meldung zur Heidelberger Druckmaschinen Joint Venture-Gründung positiv an: HDD.DE legt auf 1,45 US‑Dollar zu, was einem Tagesplus von rund 9,38 % gegenüber dem Vortag entspricht. Damit honorieren Anleger den Versuch des Unternehmens, sich jenseits des zyklischen Kerngeschäfts zusätzliche Wachstumssäulen aufzubauen.

Aktuelle Analystenkommentare großer Häuser wie Citigroup, Goldman Sachs, Morgan Stanley oder RBC Capital Markets speziell zu diesem Joint Venture liegen bislang nicht vor. Investoren dürften daher zunächst auf weitere Details zu Auftragsvolumen, Investitionsbedarf und möglichen Margeneffekten warten, bevor neue Kursziele oder Ratinganpassungen erfolgen. Zugleich reiht sich der Schritt in einen breiteren Trend ein, in dem Industrie- und Technologiekonzerne verstärkt sicherheitsrelevante Anwendungen adressieren, um von steigenden Verteidigungs- und Schutzbudgets zu profitieren.

Mit ONBERG entsteht der erste echte One-Stop-Shop für autonome Sicherheitssysteme in Europa – wir kombinieren führende Drohnen- und Sensortechnologie mit 175 Jahren deutscher Ingenieurkunst.
— Michael Wellenzohn, CEO HD Advanced Technologies
Fazit

Das Heidelberger Druckmaschinen Joint Venture mit Ondas verschiebt den Schwerpunkt des Traditionskonzerns sichtbar in Richtung Verteidigungs- und Sicherheitsmärkte. Für Anleger eröffnet sich damit eine zusätzliche Wachstumsstory jenseits des klassischen Druckmaschinengeschäfts, deren finanzieller Beitrag allerdings erst mittelfristig sichtbar werden dürfte. Entscheidend wird nun, wie schnell ONBERG Aufträge in Europa gewinnt und die geplante lokale Produktion in Brandenburg an der Havel skaliert.

Rocket Lab Kapitalerhöhung -8,4%: Wachstumsschub oder Verwässerungs-Schock?

Wird die Rocket Lab Kapitalerhöhung zum Turbo für das Raumfahrt-Wachstum oder zum teuren Verwässerungs-Schock für Aktionäre?

Rocket Lab Kapitalerhoehung drückt RKLB-Aktie trotz Milliarden-Wachstumsplänen im Raumfahrt- und Satellitengeschaeft
Erwähnte Aktien
RKLB
RKLB
Aktuell 71,97$ -8,40% 18.03.26 16:09 Uhr
RKLB

Was steckt hinter der Rocket Lab Kapitalerhoehung?

Rocket Lab USA, Inc. hat ein neues „at-the-market“ (ATM) Aktienprogramm aufgelegt, über das bis zu 1 Milliarde US‑Dollar an frischem Eigenkapital eingesammelt werden können. Das Programm ersetzt eine frühere Vereinbarung über 750 Millionen Dollar und wird über mehrere Banken sowie ergänzende Forward-Sale-Strukturen abgewickelt. Für Anleger bedeutet die Rocket Lab Kapitalerhoehung potenzielle Verwässerung, bietet dem Unternehmen aber zugleich Flexibilität, Kapital zeitlich gestreckt in Marktphasen mit höherer Nachfrage aufzunehmen.

Am Markt kam die Nachricht zunächst schlecht an: Die Aktie von RKLB verliert zur Wochenmitte rund 8,4 % auf 71,97 Dollar, nachdem sie am Dienstag im Zuge positiver Unternehmensnachrichten noch zweistellig zugelegt hatte. Bereits vorbörslich waren Kurse knapp 4 % im Minus gemeldet worden, nachdem das neue Aktienangebot publik geworden war.

Wie reagiert der Markt auf Rocket Lab USA, Inc.?

Die Kursbewegung am Mittwoch folgt auf eine starke Rally am Dienstag, als die Aktie von Rocket Lab USA, Inc. zeitweise um mehr als 10 % nach oben sprang und ihre 50‑Tage-Linie zurückeroberte. Charttechnisch befindet sich der Wert in der Ausbildung einer sogenannten „Cup-Base“ mit einem potenziellen Kaufsignal bei 99,58 Dollar – dieses Niveau ist jedoch angesichts des Rücksetzers aktuell wieder deutlich entfernt.

Getrieben wurde der jüngste Anstieg vor allem von Fortschritten beim größeren Neutron-Träger und einem milliardenschweren Auftragsbuch. So meldete das Unternehmen einen Rekordumsatz von 602 Millionen Dollar für 2025 und einen gestiegenen Auftragsbestand von 1,85 Milliarden Dollar. Ein zentraler Treiber ist ein Auftrag der US Space Development Agency im Umfang von 816 Millionen Dollar – der größte Einzelauftrag der Firmengeschichte. Diese Zahlen unterstreichen, dass die Rocket Lab Kapitalerhoehung nicht aus einer Notlage heraus erfolgt, sondern den Ausbau eines bereits stark wachsenden Geschäfts finanzieren soll.

Wie passt die Rocket Lab Kapitalerhoehung zur Wachstumsstrategie?

Strategisch soll die Rocket Lab Kapitalerhoehung die nächsten Ausbaustufen beim Neutron-Raketenprogramm und beim Satelliten-Geschäft absichern. Das ATM-Modell erlaubt es Rocket Lab, Stück für Stück neue Aktien über die Börse zu platzieren, anstatt in einem einzigen großen Schritt. Damit kann das Management auf günstige Kursphasen reagieren und die Verwässerung kontrollieren.

Gleichzeitig birgt dieses Vorgehen Risiken: Je stärker der Kurs auf jede neue Platzierung reagiert, desto schwieriger wird es, höhere Bewertungsniveaus nachhaltig zu halten. Besonders wachstumsorientierte Tech- und Raumfahrtwerte wie Rocket Lab werden oft mit anderen High-Growth-Namen aus dem Technologiesektor verglichen, etwa NVIDIA oder Apple, bei denen Kapitalerhöhungen ebenfalls regelmäßig für Kursvolatilität sorgen.

Wie stehen Analysten jetzt zu Rocket Lab USA, Inc.?

Auf der Analystenseite überwiegt trotz der Kapitalmaßnahme weiterhin ein konstruktiver Blick. Cantor Fitzgerald hat seine Kaufempfehlung für Rocket Lab jüngst bestätigt und ein Kursziel von 85 Dollar ausgerufen. Zuvor hatten bereits Deutsche Bank und weitere Häuser positive Einschätzungen abgegeben, während einzelne Research-Dienste neutraler geblieben sind. Insgesamt wird die Aktie im Konsens als „Moderate Buy“ eingestuft, mit durchschnittlichen Kurszielen im mittleren 70‑Dollar-Bereich.

Institutionelle Investoren nutzen die anhaltende Volatilität für Positionsaufbau: So haben unter anderem Firsthand Capital Management und Clear Street Group ihre Beteiligungen deutlich aufgestockt. Parallel dazu sorgen jedoch größere Insiderverkäufe in den vergangenen Monaten für Gesprächsstoff, weil sie im Umfeld steigender Kurse und vor der nun angekündigten Rocket Lab Kapitalerhoehung erfolgt sind. Für Anleger bleibt damit ein Spannungsfeld aus starkem operativem Momentum, solider Nachfrage institutioneller Adressen und der Sorge vor weiterer Verwässerung.

Fazit

Die neue Rocket Lab Kapitalerhoehung über bis zu 1 Milliarde Dollar belastet kurzfristig den Kurs, stärkt aber die finanzielle Schlagkraft für Neutron und das wachsende Satellitengeschäft. Für wachstumsorientierte Anleger bleibt Rocket Lab USA, Inc. damit ein spannender, wenn auch schwankungsanfälliger Pure-Play-Wert im Raumfahrtsektor. Entscheidend wird sein, ob das Management die Kapitalzugänge effizient in profitables Wachstum übersetzt und damit die heutige Verwässerung mittelfristig mehr als ausgleicht.

Broadcom VMware Explore 2026: Wie KI-Boom und Rekordumsatz die Strategie treiben

Kann Broadcom VMware Explore 2026 die KI-Euphorie in nachhaltiges Wachstum und stabile Margen verwandeln?

Broadcom VMware Explore 2026 mit KI-Chips und VMware Cloud Foundation im Rechenzentrum
Erwähnte Aktien
AVGO
Schlusskurs 321,31$ -1,11% 17.03.26 22:00 Uhr
Außerbörslich 319,73$ -0,49% 18.03.26 15:20 Uhr
Broadcom Inc.

Broadcom VMware Explore 2026: Was plant der Konzern?

Mit Broadcom VMware Explore 2026 definiert Broadcom Inc. die Rolle der übernommenen VMware-Sparte im Konzerngefüge neu. Das zentrale Event findet vom 31. August bis 3. September 2026 im Venetian Convention and Expo Center in Las Vegas statt und richtet sich an IT-Profis, die moderne Private-Cloud-Umgebungen aufbauen oder modernisieren wollen. Hunderte technische Sessions, Expertentische und Kurzvorträge drehen sich um VMware Cloud Foundation (VCF), Security, Anwendungsmodernisierung und AI-native Private Clouds, bei denen sensible Daten lokal bleiben.

Parallel baut Broadcom das Format „Explore on Tour“ aus: 2026 stehen Stationen in Mumbai, Singapur, Frankfurt, Tokio und London auf dem Programm, ergänzt um ein neues Event in Washington, D.C., das speziell auf den US-Behörden- und Public-Sector-Markt zugeschnitten ist. Für Broadcom VMware Explore ist das ein Signal, dass VMware nicht nur Produktplattform, sondern auch Ökosystem-Anker für Partner, Reseller und Systemintegratoren werden soll.

Broadcom: KI-Chips als zweites Wachstumstandbein?

An der Börse wird Broadcom Inc. inzwischen vor allem als einer der wichtigsten Profiteure des weltweiten KI-Ausbaus gehandelt – ähnlich wie NVIDIA auf der GPU-Seite. Im ersten Quartal des Geschäftsjahres 2026 erzielte Broadcom rund 19,3 Milliarden US-Dollar Umsatz, ein Plus von 29 % gegenüber dem Vorjahr. Besonders dynamisch wuchs das KI-Halbleitergeschäft: Die Erlöse sprangen um 106 % auf etwa 8,4 Milliarden US-Dollar.

Im Fokus stehen kundenspezifische KI-Chips, die Broadcom in enger Kooperation mit Hyperscalern entwickelt. Statt universeller Beschleuniger setzt der Konzern auf anwendungsoptimierte Designs, die bestimmte Workloads besonders effizient und kostengünstig abarbeiten. Branchenbeobachter trauen Broadcom zu, seine KI-Chipumsätze bis 2027 in Richtung 100 Milliarden US-Dollar zu steigern – ein Ziel, das auch Investmenthäuser wie Rosenblatt in ihren optimistischen Szenarien anführen. Damit positioniert sich Broadcom als „Picks-and-Shovels“-Spieler der KI-Infrastruktur neben Schwergewichten wie Apple und den großen Cloud-Anbietern.

Broadcom Inc. Aktienchart - 252 Tage Kursverlauf - Maerz 2026

Wie passt VMware in die KI-Strategie von Broadcom?

Die Integration von VMware ist für Broadcom VMware Explore mehr als ein Marketingthema. VMware Cloud Foundation bildet die Software-Schicht, mit der Unternehmen sowohl klassische Workloads als auch KI-Workloads in einer konsistenten Private-Cloud-Architektur betreiben können. Hands-on-Labs und Zertifizierungen auf VMware Explore 2026 sollen Admins und Architekten fit machen, um AI-native Private Clouds aufzubauen, die eng mit Public Clouds verzahnt sind, ohne Datenhoheit und Compliance zu gefährden.

Damit schließt Broadcom eine Lücke: Während Konzerne wie Tesla und andere KI-Vorreiter ihre Trainingscluster häufig in Hyperscaler-Rechenzentren betreiben, wächst der Bedarf an lokalen Inferenz-Plattformen in regulierten Branchen. Hier will Broadcom seine custom KI-Chips mit VMware-Software bündeln – ein integrierter Ansatz, der nach Einschätzung mehrerer Analysten die Margen im Infrastruktursoftware-Geschäft stabilisieren und die Abhängigkeit von einzelnen Halbleiterkunden reduzieren könnte.

Wie bewerten Analysten die Perspektiven von Broadcom?

Nach den jüngsten Zahlen und dem starken KI-Auftragseingang haben mehrere Häuser ihre Einschätzung zu Broadcom Inc. aktualisiert. Rosenblatt etwa bestätigte sein Kauf-Rating und hob das Kursziel an, gestützt auf die Aussicht, dass die KI-Chipumsätze bis 2027 über 100 Milliarden US-Dollar erreichen könnten. Auch Baird zeigte sich zuversichtlich und verwies besonders auf die Stärke bei ASIC-Technologie und Netzwerklösungen.

Auf Bewertungsseite argumentieren Analysten, dass Broadcom trotz eines Marktkapitals im Bereich von rund 1,6 Billionen US-Dollar noch Luft nach oben haben könnte: Langfristige Prognosen sehen die Möglichkeit, in den Kreis der 3-Billionen-Konzerne neben NVIDIA und Apple aufzusteigen, sollte das KI-Geschäft wie geplant skalieren und VMware Explore als Plattform die Softwareumsätze stabilisieren. Kritische Stimmen – unter anderem aus dem Research-Spektrum von Seeking Alpha – mahnen jedoch zur Vorsicht: Das Nicht-KI-Halbleitergeschäft und Teile des Software-Portfolios wachsen deutlich langsamer, zudem ist die Kundendichte im KI-Segment hoch, was die Verhandlungsmacht großer Hyperscaler stärkt.

Für heute notiert die Aktie mit 321,31 US-Dollar leicht schwächer und vorbörslich nochmals knapp darunter, weit entfernt von einem neuen 52-Wochen-Hoch. Damit spiegelt der Kurs zwar die hohe KI-Euphorie wider, lässt aber gleichzeitig einen Bewertungspuffer für mögliche Enttäuschungen, etwa bei der VMware-Integration oder bei der Geschwindigkeit des weltweiten KI-Rechenzentrums-Ausbaus.

Es geht bei VMware Explore 2026 darum, Kunden zu zeigen, wie sie mit VMware Cloud Foundation mehr aus ihren bestehenden Infrastrukturen herausholen und gleichzeitig den Schritt zu AI-native Private Clouds gehen können.
— Joan Stone, Vice President Corporate Marketing, Broadcom
Fazit

Broadcom VMware Explore bleibt damit ein zentrales Schaufenster, an dem der Markt ablesen wird, ob Broadcom seine Ambition erfüllt, Halbleiter- und Software-Geschäft zu einem skalierbaren KI- und Cloud-Ökosystem zu verschmelzen.

Tesla Batteriespeicher Boom: 4,3-Mrd.-Deal mit LG als Chance

Kann Teslas Milliarden-Deal mit LG die Energiesparte zum heimlichen Wachstumsmotor machen und die Abhängigkeit von China brechen?

Tesla Batteriespeicher Megapack-3 Anlage als Herzstück neuer US-Energiespeicherinfrastruktur
Erwähnte Aktien
TSLA
Schlusskurs 399,27$ +0,94% 17.03.26 22:00 Uhr
Außerbörslich 396,99$ -0,57% 18.03.26 15:00 Uhr
Tesla

Was steckt hinter dem LG-Deal von Tesla?

Tesla, Inc. und LG Energy Solution investieren gemeinsam 4,3 Milliarden US-Dollar in eine Batteriefabrik in Lansing, Michigan. In dem Werk, das ursprünglich für ein Batterie-Joint-Venture mit General Motors vorgesehen war, sollen künftig prismatische LFP-Zellen für das rasant wachsende Energiespeichergeschäft von Tesla produziert werden. Die Fabrik wird damit zum Herzstück einer neuen, US-zentrierten Lieferkette für Tesla Batteriespeicher.

Die dort gefertigten Zellen sollen insbesondere in den Megapack-3-Systemen zum Einsatz kommen, die Tesla in Houston fertigt. Diese Großspeicher werden vor allem von Versorgern und Projektentwicklern eingesetzt, um Strom aus Solar- und Windparks zwischenzuspeichern oder Netzlasten zu glätten. Angesichts der explodierenden Nachfrage nach Rechenleistung in KI-Rechenzentren steigt zudem der Bedarf an großen, stationären Speichern, die Lastspitzen abfedern können.

Bisher bezieht Tesla einen Großteil seiner LFP-Zellen für Speicherlösungen aus China. Die hohen US-Zölle auf chinesische Batterien machen diese Lieferungen jedoch zunehmend teuer und politisch riskant. Mit der Produktion in Michigan verschafft sich das Unternehmen tariffreie Kapazitäten und reduziert die Abhängigkeit von chinesischen Marktführern wie CATL.

Wie wichtig wird das Energiegeschäft für Tesla?

Obwohl das Autogeschäft von Tesla, Inc. weiterhin den größten Umsatzanteil stellt, wächst die Energiesparte deutlich dynamischer. 2025 stieg der Umsatz mit Energieerzeugung und -speicherung um 27 Prozent auf 12,8 Milliarden US-Dollar, während das Kerngeschäft mit Elektroautos um rund zehn Prozent schrumpfte. Produkte wie Powerwall für Privathaushalte sowie Megapack und Megablock für Großprojekte werden damit zu einer immer wichtigeren zweiten Säule.

Für Tesla Batteriespeicher sprechen mehrere Trends: der Hochlauf erneuerbarer Energien, steigende Strompreise, der Ausbau von KI- und Cloud-Rechenzentren und der politische Wille, kritische Infrastruktur stärker in den USA zu verankern. Insbesondere Versorger und große Technologiekonzerne – darunter Schwergewichte wie NVIDIA-Kunden im KI-Segment – benötigen stabile und flexible Stromversorgung, die sich mit stationären Speichern absichern lässt.

Parallel baut Tesla ein Ökosystem rund um Daten und Software. Die Kooperation mit Insurtech-Anbietern wie Lemonade, die von Morgan Stanley jüngst mit Verweis auf ihre Tesla-Partnerschaft hochgestuft wurde, zeigt, wie Fahrzeug- und Energiedaten zusätzlich monetarisiert werden können. Während der Fokus vieler Beobachter auf Robotaxis und dem humanoiden Roboter Optimus liegt, liefern stetig wachsende Einnahmen aus Tesla Batteriespeicher bereits heute greifbaren Cashflow.

Tesla, Inc. Aktienchart - 252 Tage Kursverlauf - Maerz 2026

Wie reagiert die Börse auf Tesla und LG?

Die Tesla-Aktie notiert aktuell bei 399,27 US-Dollar und liegt damit knapp ein Prozent über dem Vortagsschluss. Nach einer deutlichen Korrektur in der Vergangenheit hat sich der Kurs wieder erholt, bleibt aber volatil. Zuletzt lag die Ein-Jahres-Performance bei rund plus 77 Prozent, während die Aktie im laufenden Jahr etwas unter Druck stand. Anleger honorieren damit vor allem die Perspektive, dass Tesla sich vom reinen Autohersteller hin zu einem breiter aufgestellten Technologie- und Energieunternehmen entwickelt.

Analysten bleiben jedoch gespalten. Verschiedene Häuser verweisen auf sinkende Wachstumsraten im Autogeschäft und hohen Bewertungsprämien. Während Optimisten auf die Skalierung von KI, Cybercabs und Robotik setzen, sehen vorsichtigere Experten in den hohen Multiples ein Risiko. Wichtig: Konsensschätzungen, etwa von Benzinga zusammengefasst, zeigen ein durchschnittliches Kursziel leicht unter dem aktuellen Niveau – hier rechnen also nicht alle Beobachter mit kurzfristigem Kurssprung.

Gleichzeitig könnte der Ausbau von Tesla Batteriespeicher die Bewertung stützen: Das Speichersegment gilt als weniger konjunkturabhängig und profitiert von langfristigen Infrastrukturtrends. Zudem signalisiert der LG-Deal, dass Tesla bereit ist, Milliarden in Fertigungskapazitäten zu binden, um sich frühzeitig Marktanteile in einem potenziellen Zukunftsmarkt zu sichern.

Welche Risiken bleiben für Tesla Batteriespeicher?

Trotz der Chancen ist das Geschäft mit Tesla Batteriespeicher kein Selbstläufer. Das Unternehmen verweist selbst auf Margendruck durch günstigere Wettbewerber und höhere Kosten infolge von Zöllen. Insbesondere asiatische Anbieter im LFP-Segment könnten über den Preis angreifen, sobald weitere Kapazitäten ans Netz gehen. Zudem lasten juristische Auseinandersetzungen und Kritik an Autopilot und Full Self-Driving auf dem Markenimage, was Investoren laut Berichten von Marktbeobachtern zunehmend in ihre Bewertungsmodelle einpreisen.

Hinzu kommt, dass politische Rahmenbedingungen – etwa Förderprogramme oder Handelspolitik – den Standortvorteil US-produzierter Zellen sowohl stärken als auch schwächen können. Die Milliardeninvestition in Michigan ist daher eine Wette darauf, dass sich heimische Produktion langfristig auszahlt. Sollte die Nachfrage nach Großspeichern hinter den hohen Erwartungen zurückbleiben, könnte dies die Kapitalrendite der neuen Fabrik belasten.

Fazit

Mit dem Milliardenprojekt in Michigan unterstreicht Tesla, Inc. den Anspruch, Tesla Batteriespeicher zu einem zentralen Wachstumstreiber neben dem Autogeschäft zu machen. Für Anleger eröffnet der Ausbau der Energiesparte eine zusätzliche Story jenseits von Robotaxis und Optimus, die das hohe Bewertungsniveau untermauern kann. Entscheidend wird sein, ob Tesla Batteriespeicher in den kommenden Jahren die erwarteten Skaleneffekte und Margen liefert – dann könnte die Aktie trotz aller Risiken weiter interessant bleiben.