Kann Dell Technologies sein beeindruckendes Wachstumstempo beibehalten, oder ist die aktuelle Server-Nachfrage nur eine Momentaufnahme?


Wie schlägt sich Dell im Vergleich zur Konkurrenz?
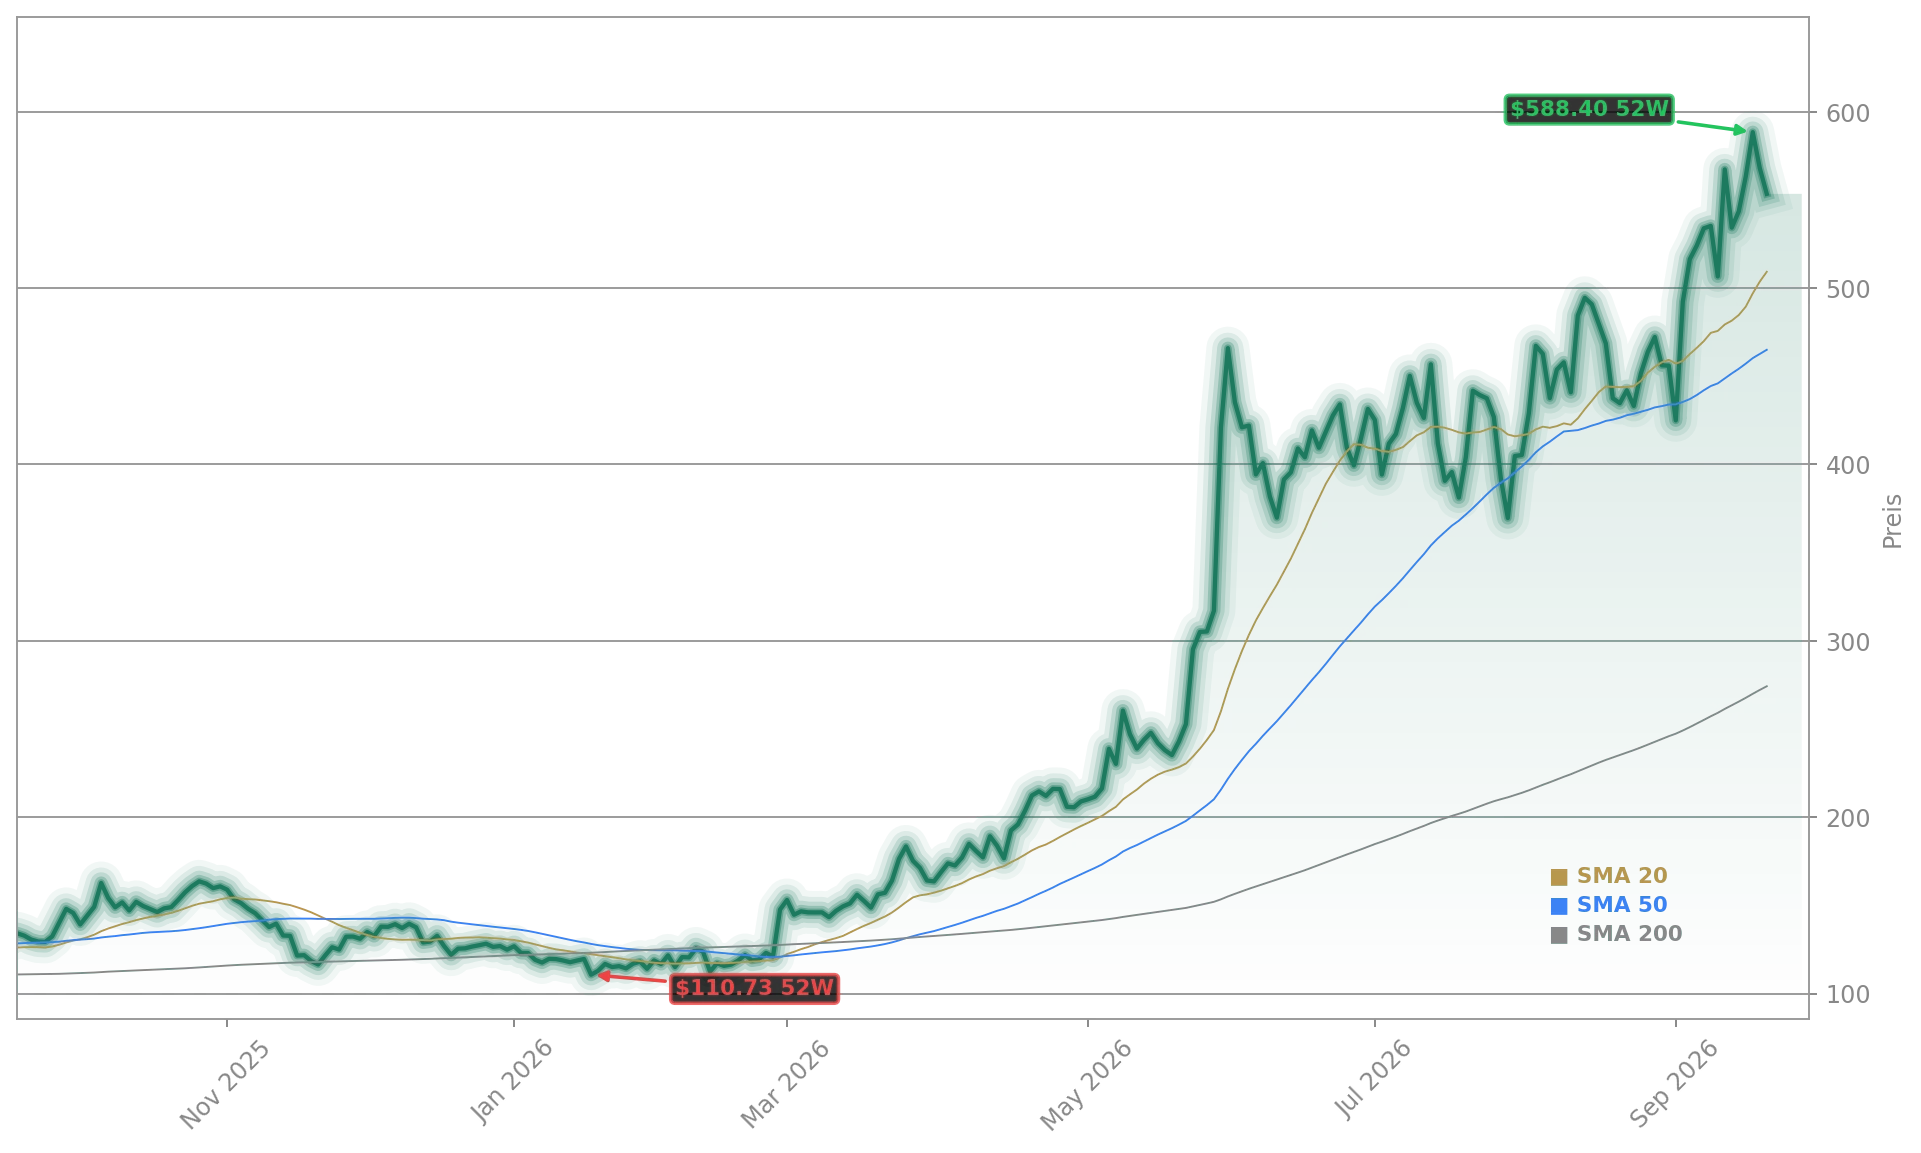
Die Aktie von Dell Technologies (DELL) hat in den zurückliegenden zwölf Monaten 341 Prozent zugelegt und damit die beste Performance der sechs Unternehmen im Peer-Vergleich hingelegt. Auch beim Umsatzwachstum rangiert der Konzern auf Platz eins. Bei der operativen Marge reicht es dagegen nur für Rang vier – genau diese Lücke muss ein Käufer heute bewerten.
Der Abstand zu Cisco Systems ist deutlich: Cisco kommt auf eine operative Marge von 23,7 Prozent, Dell lediglich auf 9,6 Prozent – und erzielte im selben Zeitraum eine Rendite von 65,6 Prozent. Der Markt bezahlt bei Dell also das Wachstum, nicht die Marge. Der Umsatz des Konzerns legte um 49,0 Prozent zu, der schnellste Wert der Gruppe, während Cisco nur um 9,2 Prozent wuchs. Teuer ist die Aktie dabei nicht: Mit einem Kurs-Gewinn-Verhältnis von 32,6 auf Basis der letzten zwölf Monate liegt sie unter Cisco und Apple.
Das verlagert das Gewicht auf die Marge. Eine Aktie, die sich auf Basis einer mittelmäßigen Marge mehr als vervierfacht hat, braucht eine Ausweitung dieser Marge – bei weiterhin steigenden Umsätzen.
Was verkauft Dell für dieses Wachstum?
Den Anfang machen AI-Server. Der Konzern beendete das zweite Fiskalquartal 2027 mit einem Rekord-Auftragsbestand von 95 Milliarden Dollar im AI-Bereich. Das Wachstum reicht aber über AI hinaus: Dell gibt an, in den vergangenen zwei Quartalen mehr als zehn Prozentpunkte Marktanteil bei klassischen Servern hinzugewonnen zu haben. Der Großteil der installierten Basis läuft noch auf Servern der 14. Generation oder älter – aus Sicht des Managements ein dauerhafter Erneuerungsbedarf.
Die Margen-Story ruht auf zwei Hebeln. Als größten nennt das Management Skaleneffekte: Die operativen Kosten sollen im Fiskaljahr 2027 bei rund acht Prozent des Umsatzes liegen – der niedrigste Wert in der 42-jährigen Unternehmensgeschichte. Der zweite Hebel ist das Speichergeschäft, wo Dell den Verkauf von Partnerprodukten auf eigene Dell-IP-Linien verlagert, die höhere Margen abwerfen.
Ist die Server-Nachfrage nachhaltig oder geborgt?
Das Management hat eine Zahl vorgelegt: Die Umsatzprognose für das Fiskaljahr 2027 wurde auf 192 Milliarden Dollar im Mittelpunkt angehoben – nach zuvor 167 Milliarden Dollar. Wird sie erreicht, zeigt das den Übergang des Auftragsbestands in Umsatz. Wird sie verfehlt, deutet das auf einen Höhepunkt des Wachstums hin.
Das Risiko besteht darin, dass ein Teil der Nachfrage geborgt ist. Ein Analyst fragte, ob Preisgestaltung und Vorabkäufe den Schub bei klassischen Servern treiben statt echte Nachfrage. Das Management erklärt, Kunden bestellten weiter im Voraus, um sich Versorgung zu sichern, und viele würden die Produkte lieber früher erhalten. Als engste Komponenten nennt der Konzern DRAM und NAND.
Wo steht die Aktie nach dem jüngsten Kursplus?
Zuletzt notierte der Titel bei 553,46 Dollar, nach 575,31 Dollar am Vortag – ein Plus von 0,32 Prozent. Der jüngste Hochpunkt lag bei 595 Dollar. Die Frage ist, ob diese Marke erneut erreicht wird. Ein Marktbeobachter zeigt sich zuversichtlich: “595 was the recent high. Do we get there, do you think? I definitely think that we can.” (595 war das jüngste Hoch. Erreichen wir das? Ich denke definitiv, dass wir das können.)
Der Auftragsbestand wachse weiter, und solange das der Fall sei, strecke sich das Geschäft weiter. Die Hoffnung: In sechs oder sieben Quartalen könnten die Speicherpreise sinken – und damit bessere Margen möglich werden. Zugleich könnte sich die Verknappung bei der Verfügbarkeit fortsetzen, da Micron und SK Hynix weiterhin sehr hohe Preise für Speicher verlangen. Für die kurzfristige Entwicklung sieht der Beobachter keine Verlangsamung, langfristig bleibe die Frage, ob die Nachfrage im Rechenzentrumsmarkt anhält.
Auch beim Speichergeschäft gibt es Rückenwind: Morgan Stanley stellte fest, dass Dell im zweiten Quartal den größten Umsatz-Marktanteilsgewinn unter den Anbietern externer Speicherlösungen verzeichnete. Der Konzern gewinnt also weiter Marktanteile und verbucht weiter Verkäufe.
Dell zwischen Insider-Verkäufen und KI-Optimismus
Trotz umfangreicher Insider-Verkäufe hat sich die Dell-Aktie zuletzt behauptet – Jim Cramer sieht die anhaltende KI-Nachfrage als treibende Kraft hinter der Stärke. Im weiteren Chip-Umfeld sorgt unterdessen die Nachricht für Bewegung, dass SK Hynix und Intel über eine US-Chip-Fertigung in Ohio verhandeln und damit die amerikanische Halbleiterproduktion umgestalten könnten. Beide Entwicklungen zeigen, wie eng die Geschicke von Dell mit der Dynamik der globalen KI- und Speicherbranche verknüpft sind.
595 was the recent high. Do we get there, do you think? I definitely think that we can.— Marktbeobachter
Dell Technologies überzeugt mit 341 Prozent Kursplus, 49 Prozent Umsatzwachstum und einem AI-Auftragsbestand von 95 Milliarden Dollar, während die operative Marge mit 9,6 Prozent hinter Cisco zurückbleibt. Für Anleger entscheidend ist, ob die angehobene Umsatzprognose von 192 Milliarden Dollar erreicht wird und die Marge durch Skaleneffekte und eigene Speicherprodukte steigt. Die kommenden Quartalszahlen werden zeigen, ob die Server-Nachfrage nachhaltig ist und der Titel das jüngste Hoch von 595 Dollar erneut erreichen kann.