Der überraschende Abgang von Helen Giza bei Fresenius Medical Care wirft Fragen auf: Kann der neue CEO Shervin Korangy dem Dialysekonzern neue Impulse geben?

Wie fällt der Wechsel an der Spitze aus?
Giza scheidet zum Ende der Woche aus dem Unternehmen aus. Sie hatte den Vorstandsvorsitz im Dezember 2022 übernommen; zuvor war sie seit 2019 Finanzvorständin. Ihr Vertrag hätte regulär noch bis 2027 gedauert. Korangy, 51, war bislang Mitglied des Aufsichtsrats und soll ab dem 12. Oktober Vorstandsvorsitzender und Vorsitzender des Vorstands werden.
Vor seinem Wechsel war der US-Amerikaner fast zehn Jahre beim Medizintechnikunternehmen BVI Medical tätig. Dort entwickelte er das Unternehmen laut dpa-AFX zu einer weltweit führenden Plattform für Augenchirurgie mit Produkten in fast 90 Ländern. Zuvor arbeitete er beim Schweizer Pharmakonzern Novartis.
Strategie und Gründe bleiben im Fokus
Das Unternehmen nannte in seiner Mitteilung keine konkreten Gründe für Gizas Abgang. Die Darstellung der dpa-AFX-Meldung ergänzt diesen Punkt um die Kritik aus dem Aufsichtsrat: Stefanie Balling sagte Reuters, Giza habe „keine neuen Ideen, keine Vision“ gehabt; Kostensenkungen allein reichten nicht. Damit unterscheidet sich die offizielle Mitteilung, die den Wechsel nicht begründete, von den öffentlich wiedergegebenen kritischen Einschätzungen.
Unter Giza startete der Konzern ein Spar- und Restrukturierungsprogramm. Stellenabbau, Klinikschließungen und Teilverkäufe sollen bis 2027 insgesamt 1,2 Milliarden Euro einsparen. Zugleich hatte sie die großflächige Einführung der hochvolumigen Hämodiafiltration in den USA als Teil einer Wachstumsstrategie vorangetrieben. Dort bestehen laut dpa-AFX weiterhin Herausforderungen bei der Sterblichkeit von Patienten und beim Wachstum der Dialysebehandlungen. Der Konzern hatte 2026 zudem als Übergangsjahr bezeichnet und einen deutlichen Ergebnisrückgang nicht ausgeschlossen.
Analysten sehen Wachstum als zentrale Aufgabe
JPMorgan-Analyst David Adlington schrieb, Nachricht und Zeitpunkt des Wechsels seien überraschend gekommen, nachdem der Konzern gerade ein als schwierig befürchtetes Quartal beendet habe. Bernstein Research beließ die Einstufung auf „Market-Perform“ und das Kursziel bei 44,65 Euro. Analystin Susannah Ludwig hält eine stärkere Wachstumsorientierung für vielversprechend, sieht die Herausforderung aber im zunehmend schwierigen Dialysemarkt. Auch Citigroup-Analystin Veronika Dubajova erwartet eine mögliche Verschiebung des Schwerpunkts von Kosteneffizienz und Margen hin zu Umsatzwachstum und Reinvestitionen.
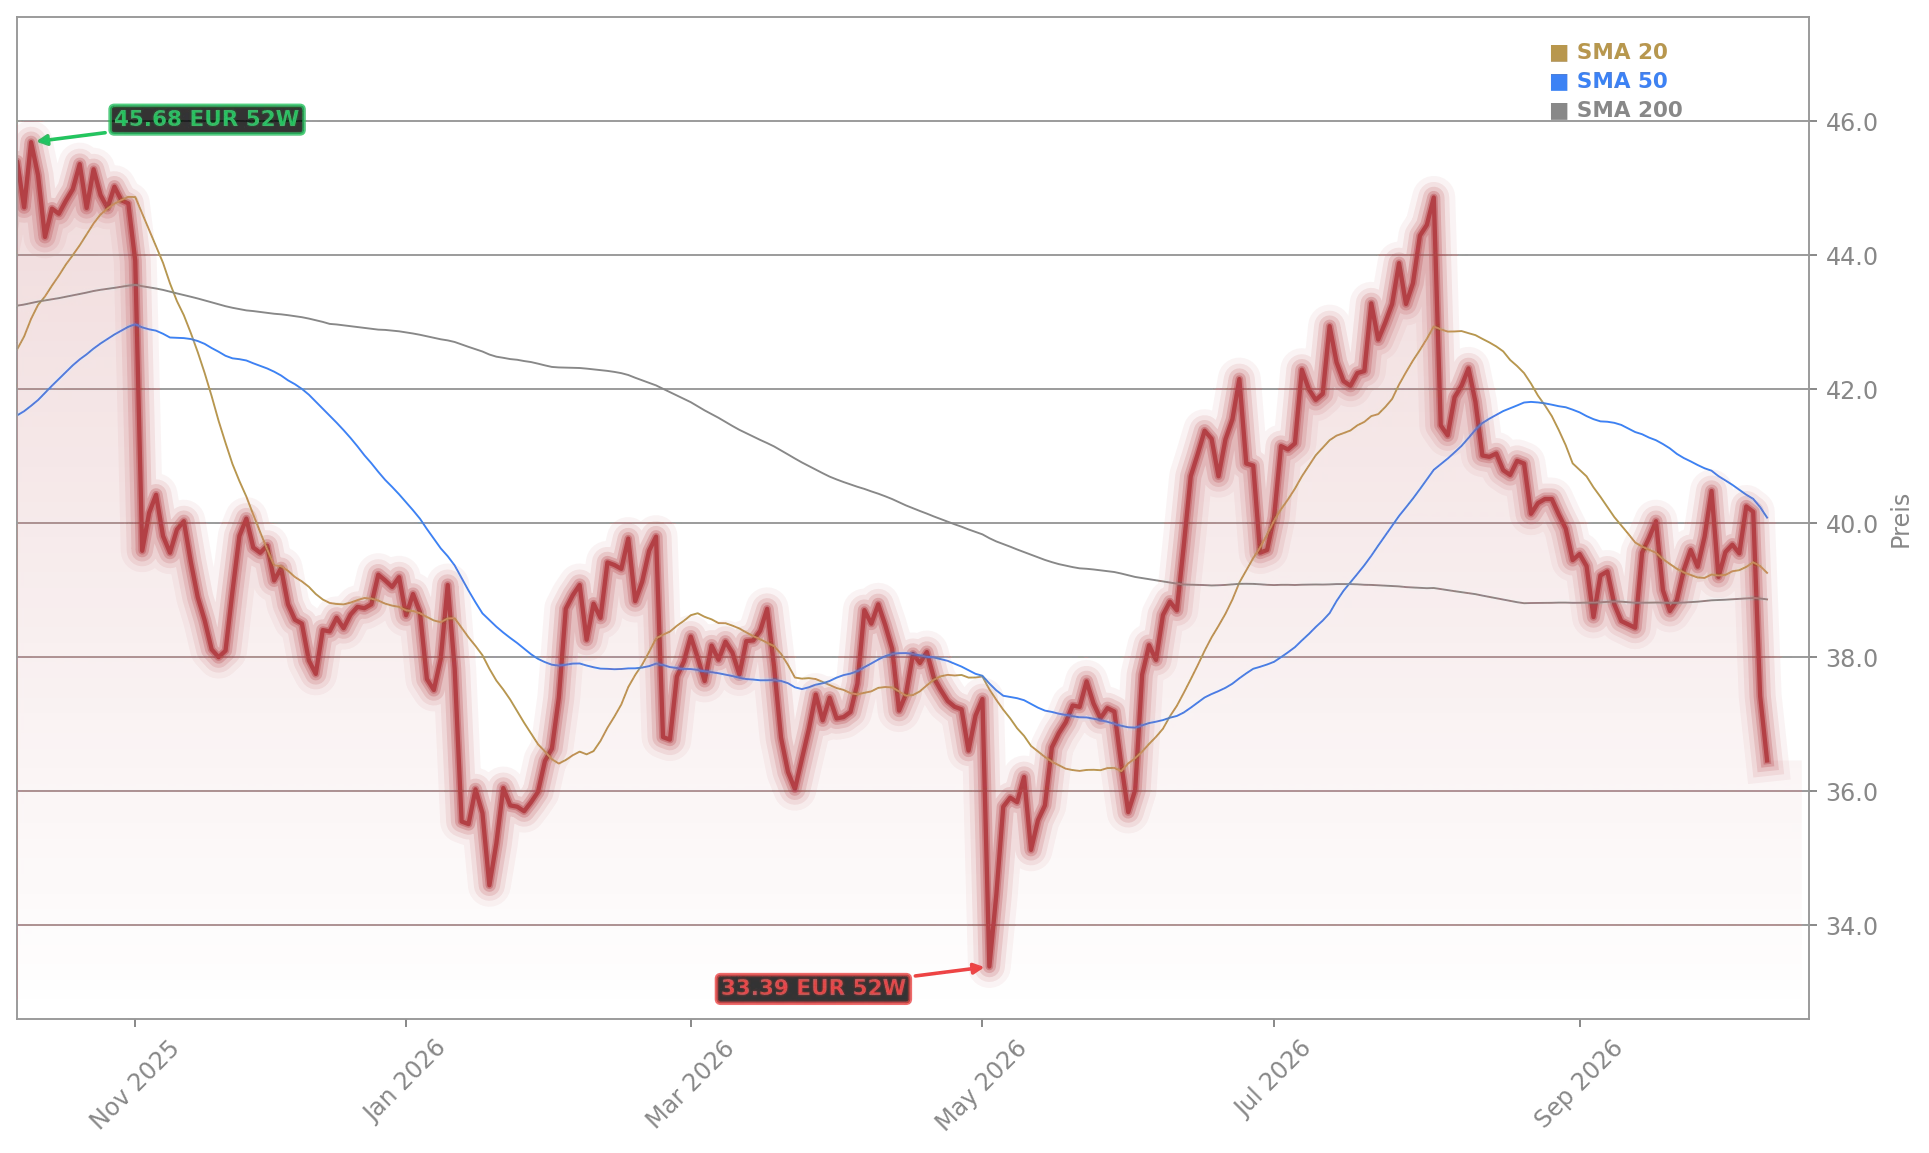
Die Aktie steht nach dem Wechsel unter Druck; eine Unterstützung knapp oberhalb von 34 Euro wurde in der dpa-AFX-Meldung als mögliche Marke genannt. Zum nächsten Quartalstermin am 3. November dürfte damit auch die Frage nach der strategischen Ausrichtung unter Korangy in den Blick rücken.
Der überraschende Abgang von Helen Giza und die Übernahme durch Shervin Korangy stellen den Konzern vor einen strategischen Neustart zwischen Kostensenkungen und Wachstum. Für Anleger sind der Kursrückgang und die Einschätzungen der Analysten wichtige Signale, doch die künftige Umsetzung bleibt entscheidend. Der Quartalstermin am 3. November bietet den nächsten Orientierungspunkt – Anleger können die Entwicklung bis dahin gezielt verfolgen.