Die Nemetschek Aktie verliert deutlich an Wert – doch warum reagieren Anleger so negativ auf eigentlich steigende Umsätze?
Was belastet den Kurs?
Der Umsatz der Nemetschek SE stieg im dritten Quartal gegenüber dem Vorjahreszeitraum um 27 Prozent auf 371,1 Millionen Euro. Ohne den seit Juli konsolidierten US-Anbieter HCSS und Wechselkurseffekte betrug das Wachstum laut dpa-AFX 12,5 Prozent. Die Unternehmensangabe zum organischen Wachstum ohne HCSS liegt bei 13,7 Prozent. Beide Darstellungen zeigen, dass der Zukauf einen wesentlichen Teil zum Wachstum beitrug; die dpa-AFX hebt zugleich hervor, dass die organische Entwicklung die Markterwartungen enttäuschte.
Das EBITDA erhöhte sich um 22 Prozent auf 115,9 Millionen Euro. Die Marge sank im Jahresvergleich von 32,5 auf 31,2 Prozent, während der Nettogewinn um 16 Prozent auf 46,6 Millionen Euro zurückging. Akquisitionsbedingte Effekte und höhere Abschreibungen belasteten das berichtete Ergebnis. Bereinigt stieg der Gewinn je Aktie dagegen um 20 Prozent auf 0,66 Euro.
HCSS stärkt Umsatz und wiederkehrende Erlöse
Die Übernahme von HCSS ist seit dem 1. Juli in den Zahlen enthalten. Nemetschek erwartet für das Gesamtjahr durch den Zukauf einen zusätzlichen währungsbereinigten Umsatzbeitrag von rund 600 Basispunkten. Gleichzeitig soll die Akquisition die EBITDA-Marge, ausgehend vom Mittelwert der organischen Zielspanne, um rund 150 Basispunkte mindern. Die jährlich wiederkehrenden Umsätze stiegen im Quartal um 36 Prozent auf 1,46 Milliarden Euro; Erlöse aus Subskriptions- und SaaS-Modellen legten um 52 Prozent zu.
Die 28-prozentige Beteiligung von Thoma Bravo am kombinierten Build-Geschäft ist ein weiterer Faktor für die Ergebnisverteilung. HCSS soll Nemetschek im Infrastruktur- und Tiefbausektor stärken. Vorstandschef Yves Padrines bestätigte, dass die Integration planmäßig verläuft. Die Jahresprognose bleibt unverändert: Das Unternehmen erwartet organisches, währungsbereinigtes Umsatzwachstum von 14 bis 15 Prozent und eine EBITDA-Marge von 32 bis 33 Prozent.
Analysten bleiben uneins
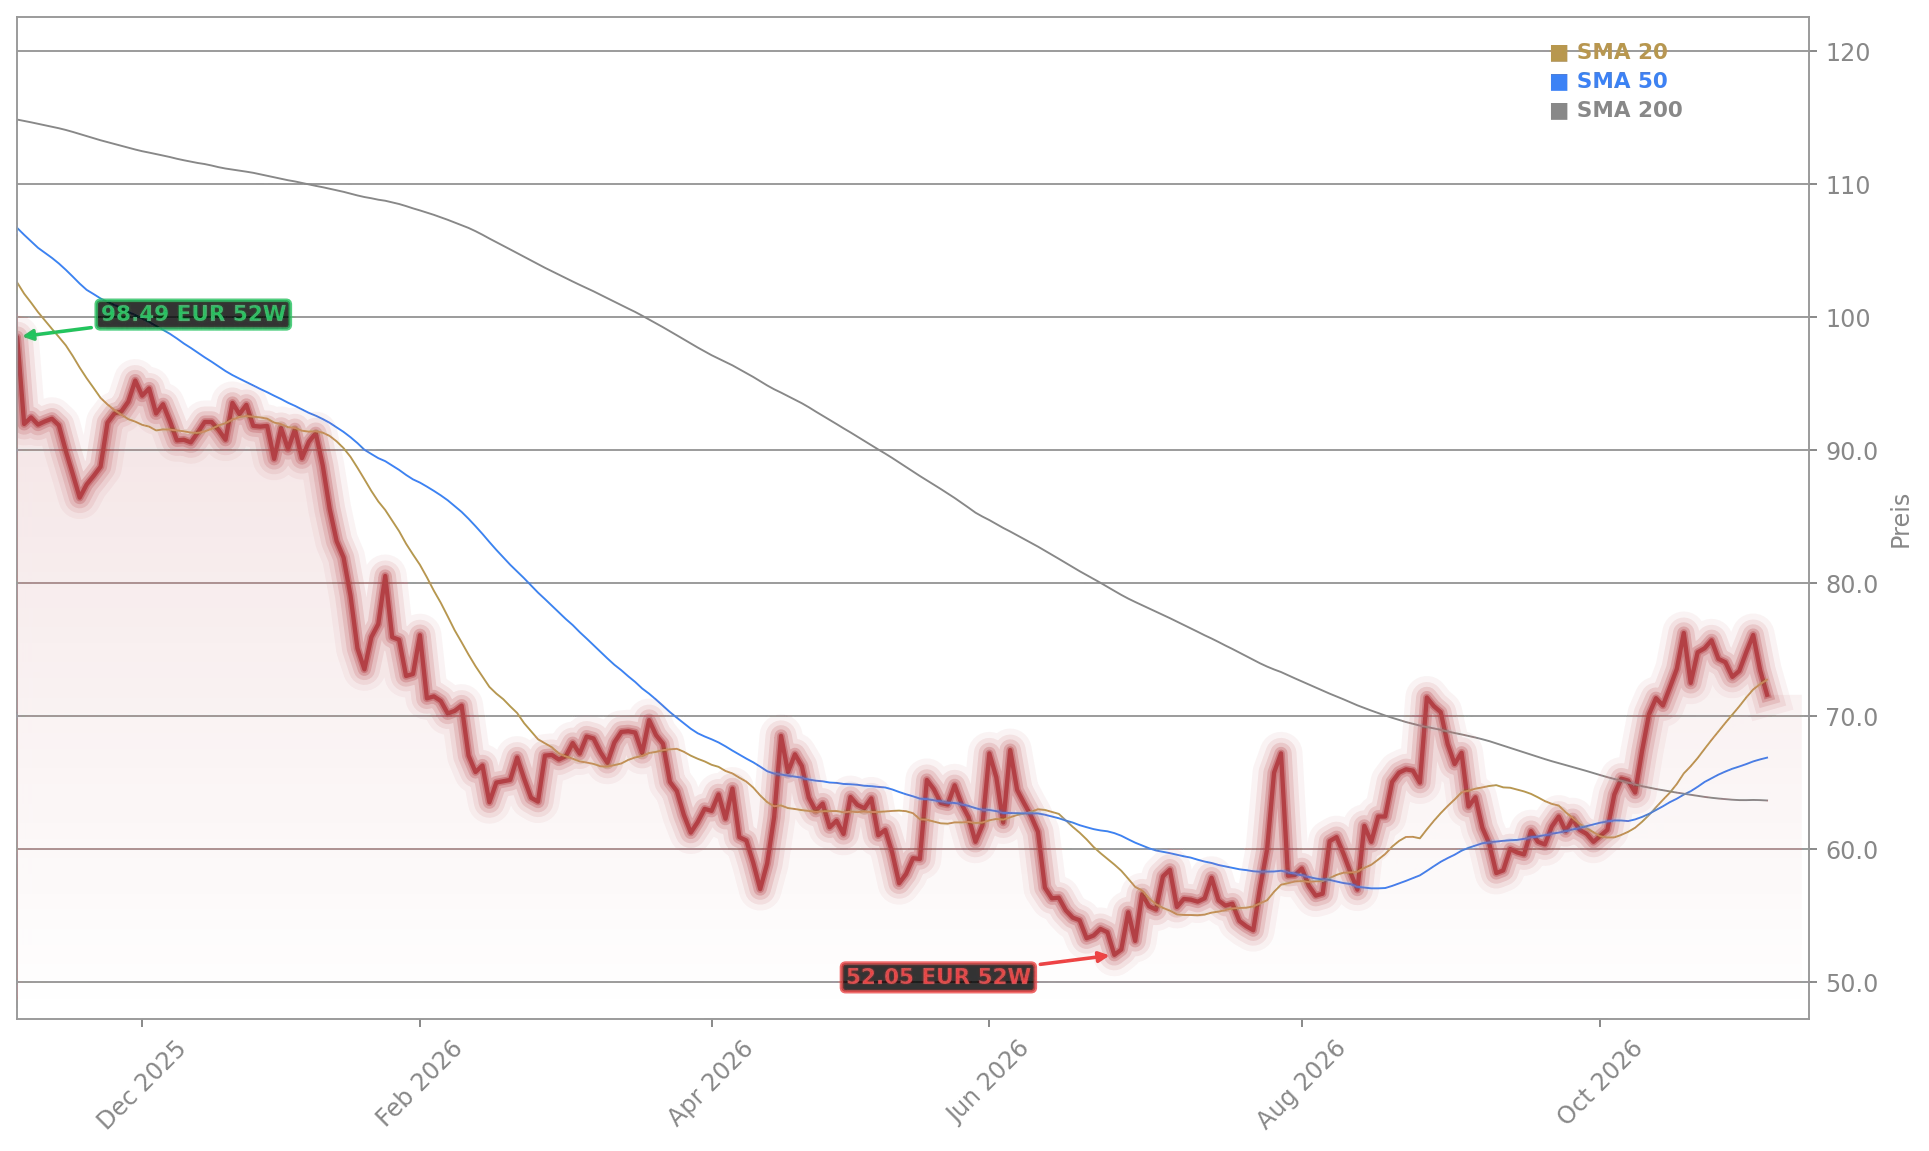
JPMorgan bestätigte die Einstufung „Overweight“ und das Kursziel von 110 Euro. Analyst Joseph George verwies darauf, dass das EBITDA die Konsensschätzung um zwei Prozent übertroffen habe. Die dpa-AFX berichtet zugleich, George habe beim organischen Wachstum einen Prozentpunkt mehr erwartet als tatsächlich erreicht wurde. Jefferies-Analyst Charles Brennan bezeichnete das Zahlenwerk nach der Übernahme als kompliziert und verwies ebenfalls auf die enttäuschende Entwicklung aus eigener Kraft.
Eine weitere Analyse bestätigte eine Kaufempfehlung, senkte aber das Kursziel von 89 auf 82 Euro und reduzierte die EBIT-Prognosen für 2026 bis 2028 um rund zehn Prozent. Als Belastungsfaktor nennt sie die Abschreibungen aus dem Kauf sowie die Beteiligung von Thoma Bravo. Damit stehen eine positive Einschätzung der operativen Zahlen und Sorgen über die Ergebnisentwicklung nebeneinander.
Nemetschek steigerte Umsatz und EBITDA im dritten Quartal deutlich, während organisches Wachstum, Marge und Nettogewinn Schwächen zeigten und der Kurs nachgab. Für Anleger stehen damit der Beitrag von HCSS und die bestätigten Jahresziele den Übernahmefolgen für Profitabilität und Ergebnis gegenüber. Die unterschiedlichen Analysteneinschätzungen unterstreichen, dass die weitere Entwicklung des organischen Geschäfts entscheidend bleibt und bieten einen klaren Maßstab für die nächsten Unternehmenszahlen.