Kann Western Digital seinen beeindruckenden Aufschwung im Sog des KI-Booms fortsetzen oder lauern ungesehene Risiken?

Was treibt die Aktie des Speicher-Spezialisten an?
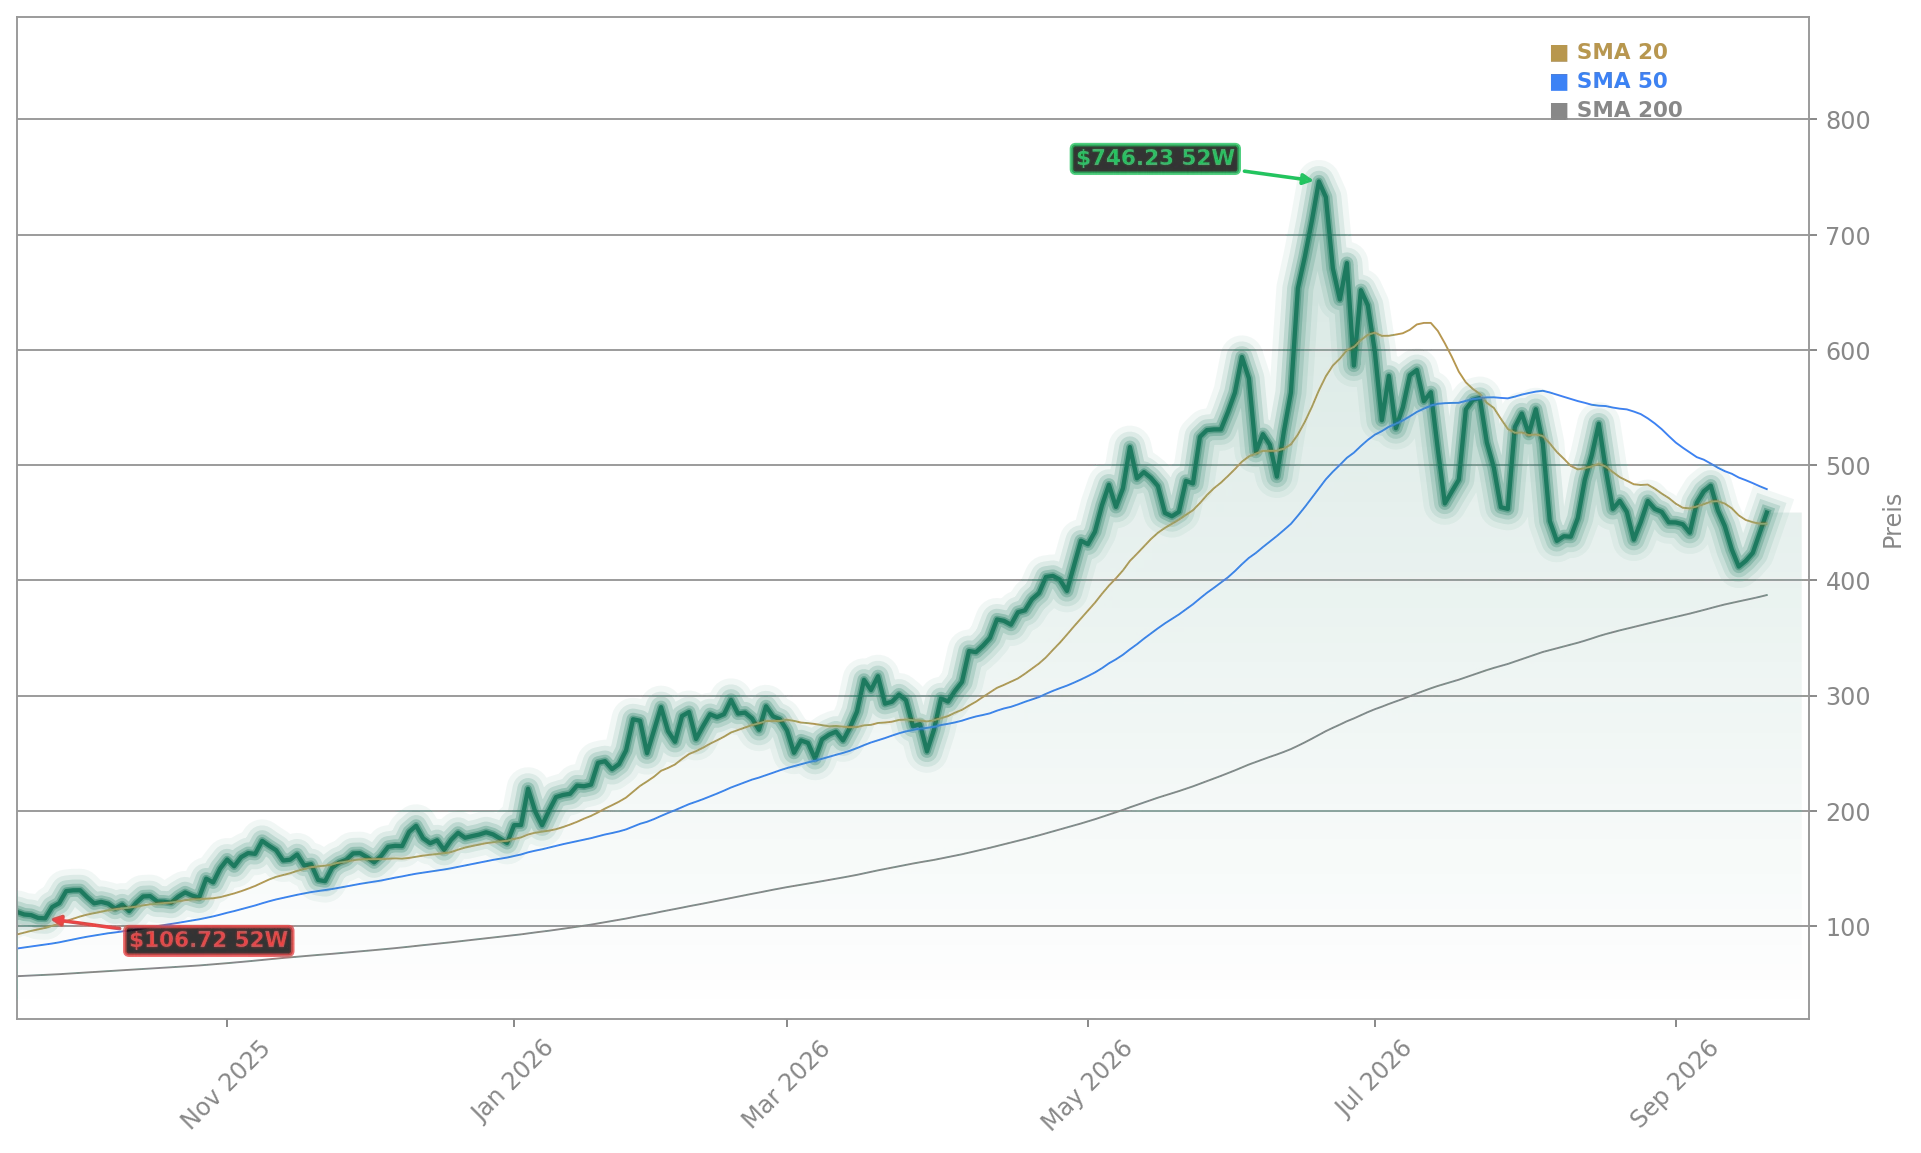
Die Western Digital Corp. (WDC) gehört zu den grossen Gewinnern des laufenden Jahres. Am Dienstag notierte die Aktie bei 460,73 Dollar, ein Plus von 2,96 Prozent gegenüber dem Vortagesschluss von 448,17 Dollar. Der Speichermarkt befindet sich in einer Phase aussergewöhnlich starker Nachfrage, die vor allem von der rasant wachsenden KI-Infrastruktur getragen wird. Rechenzentren benötigen immer grössere Mengen an Massenspeicher, um die Datenmengen zu bewältigen, die durch KI-Modelle und Cloud-Anwendungen entstehen.
Wie stark die Rally in diesem Sektor bereits ist, zeigt ein Blick auf die längerfristige Entwicklung. Seit dem Beginn des aktuellen Aufwärtstrends hat die Aktie laut Marktbeobachtern rund 756 Prozent zugelegt. Auch Wettbewerber wie Micron Technology und Seagate Technology profitieren von derselben Dynamik. Der Speichersektor hat sich damit zu einem der stärksten Segmente innerhalb des Technologiesektors entwickelt.
Wie positioniert sich das Unternehmen im KI-Speichermarkt?
Nach der Abspaltung des Flash-Geschäfts in das eigenständige Unternehmen Sandisk konzentriert sich Western Digital auf klassische Festplatten (HDDs), insbesondere auf hochkapazitive Laufwerke für Rechenzentren. Diese Fokussierung erweist sich zunehmend als Vorteil: Während der Flash-Markt von starken Preisschwankungen geprägt ist, profitieren HDD-Hersteller von engen Angebotsbedingungen bei Enterprise-Laufwerken.
Analysten der Investmentbank Rosenblatt hatten zuletzt vor allem Sandisk positiv hervorgehoben, was auch dem Umfeld von Western Digital Auftrieb gab. Die Aktie des HDD-Spezialisten wurde dabei von der allgemeinen Stimmung im Speichersektor mitgetragen. Marktbeobachter weisen jedoch darauf hin, dass die Kursbewegung bei Western Digital moderater ausfällt als bei reinen Flash-Anbietern – ein Zeichen dafür, dass die spezifische Rosenblatt-Einschätzung eher Sandisk betrifft.
Die fundamentalen Kennzahlen des Konzerns können sich sehen lassen. Der Jahresumsatz liegt bei 12,92 Milliarden Dollar, der Nettogewinn bei 9,29 Milliarden Dollar. Die operative Marge erreicht 34,5 Prozent, die Free-Cashflow-Marge 27,2 Prozent. Diese Werte unterstreichen die verbesserte Effizienz des Unternehmens nach der strategischen Neuausrichtung.
Welche Risiken sollten Anleger im Blick behalten?
Trotz der starken Entwicklung gibt es auch warnende Stimmen. In den vergangenen Wochen kam es im Technologiesektor mehrfach zu breiten VerkaufsWellen, die auch Western Digital erfassten. Anfang September verlor die Aktie an einem einzigen Handelstag 6,7 Prozent, als eine sektorweite Verkaufswelle die Hardware-Werte traf. Auch Insider-Verkäufe von Führungskräften und Direktoren wurden zuletzt registriert – ein Signal, das von Marktteilnehmern als mögliche Gewinnmitnahme interpretiert wird.
Ein weiterer Unsicherheitsfaktor bleibt die Angebotslage. Während Wettbewerber Seagate laut dem Investor David Sparks bereits Vertragssicherheit für 2027 und den Grossteil der Nearline-Kapazität bis 2028 vorweisen kann, fehlt Western Digital diese langfristige Visibilität über das Jahr 2026 hinaus. Sparks bevorzugt daher Seagate gegenüber Western Digital, obwohl beide Unternehmen von der KI-Nachfrage profitieren.
Analysten sehen weiteres Potenzial
Die Mehrheit der Analysten bleibt dennoch optimistisch. Das durchschnittliche Kursziel liegt bei 650,78 Dollar, was gegenüber dem aktuellen Kurs von 460,73 Dollar ein erhebliches Aufwärtspotenzial von rund 41 Prozent impliziert. Die Einstufung liegt mehrheitlich bei “Buy”. Die langfristige Bilanz kann sich ebenfalls sehen lassen: Wer vor 15 Jahren 100 Dollar in die Aktie investiert hätte, würde heute rund 1.988 Dollar besitzen – eine durchschnittliche Jahresrendite von 22,28 Prozent.
Die Marktkapitalisierung beträgt aktuell 162,85 Milliarden Dollar. Damit gehört der Konzern zu den Schwergewichten im Technologiesektor. Die enge Verschränkung mit dem KI-Ökosystem – von NVIDIA-beschleunigten Rechenzentren bis hin zu Cloud-Anbietern – dürfte die Nachfrage nach Speicherlösungen weiter stützen.
Der Speicher-Spezialist bleibt einer der grossen Profiteure des KI-Booms, getragen von starken Margen und wachsender Nachfrage nach Massenspeichern. Für Anleger bedeutet das erhebliches Potenzial, aber auch volatile Phasen, wie die jüngsten sektorweiten Rücksetzer zeigen. Ob der Konzern die Visibilität über 2026 hinaus verbessern kann, dürfte über die weitere Kursentwicklung entscheiden.