Kann Palantirs neue KI-Kooperation mit der FAA den Kurs nachhaltig beflügeln oder drohen trotz Analysten-Optimismus weitere Rückschläge?


FAA startet SMART-KI an drei Flughäfen
Die US-Flugsicherheitsbehörde hat ihr KI-gestütztes System SMART (Strategic Management of Airspace, Routes and Trajectories) am Montag an drei großen Flughäfen der Region Washington in Betrieb genommen. Die Software wurde von Palantir Technologies entwickelt. Ihren Ursprung hat die Zusammenarbeit im Jahr 2021, als der Konzern nach den Sicherheitsproblemen mit der Boeing 737 MAX eine Lösung zur Überwachung der Flugsicherheit bereitstellte. Nach dem Flugzeugunglück in Washington D.C. im Januar 2025 und der Kollision auf der Landebahn in LaGuardia im März 2025 weitete die Behörde den Einsatz intern auf weitere Sicherheitsanwendungen aus.
Der Analyst John McPeake vom Analysehaus Rosenblatt sieht in der Entwicklung eine FAA-Chance für Palantir. In einer Research-Notiz schrieb er, die 2021 begonnene Lösung werde nun intern ausgeweitet, während die Behörde die Anwendungsfälle des Konzerns auf weitere Sicherheitsbereiche erstreckt. Zwar ging der zwölfjährige Auftrag für das KI-Flugverkehrskontrollsystem der FAA über 875 Millionen Dollar an den Luft- und Verteidigungsdienstleister ASI, doch McPeake rechnet mit mehreren Anbietern und Aufträgen für das System. Er geht davon aus, dass Palantir mit der Behörde an Sicherheits- und Vorhersagemustern arbeitet.
Rosenblatt bestätigt Kaufempfehlung und Kursziel
McPeake bestätigte am Mittwoch seine Kaufempfehlung für die Aktie und beließ das Kursziel bei 225 Dollar. Das ursprüngliche Vertragsvolumen aus dem Jahr 2021 schätzt Rosenblatt auf 18 Millionen Dollar – das KI-System der FAA dürfte dem Konzern laut dem Analysehaus aber deutlich bedeutendere Erlöse einbringen. Die Regierungsaufträge machten zuletzt 51 Prozent des Gesamtumsatzes aus, während das Geschäft mit kommerziellen Kunden im Jahresvergleich um 110 Prozent zulegte. Der Gesamtumsatz kletterte in den vergangenen zwölf Monaten um 79 Prozent bei einer Bruttomarge von 85 Prozent.
Rosenblatt steht mit seiner Einschätzung nicht allein. UBS und DA Davidson haben ihre Kursziele zuletzt auf jeweils 250 Dollar angehoben, Baird sieht 200 Dollar und Truist Securities 223 Dollar. Die Bandbreite zeigt, dass trotz unterschiedlicher Bewertungsmethoden weitgehend Einigkeit über das Aufwärtspotenzial herrscht. Das Rosenblatt-Kursziel entspricht dem 60-Fachen der für die kommenden zwölf Monate erwarteten Gewinne.
Kurs springt auf höchsten Stand seit Dezember
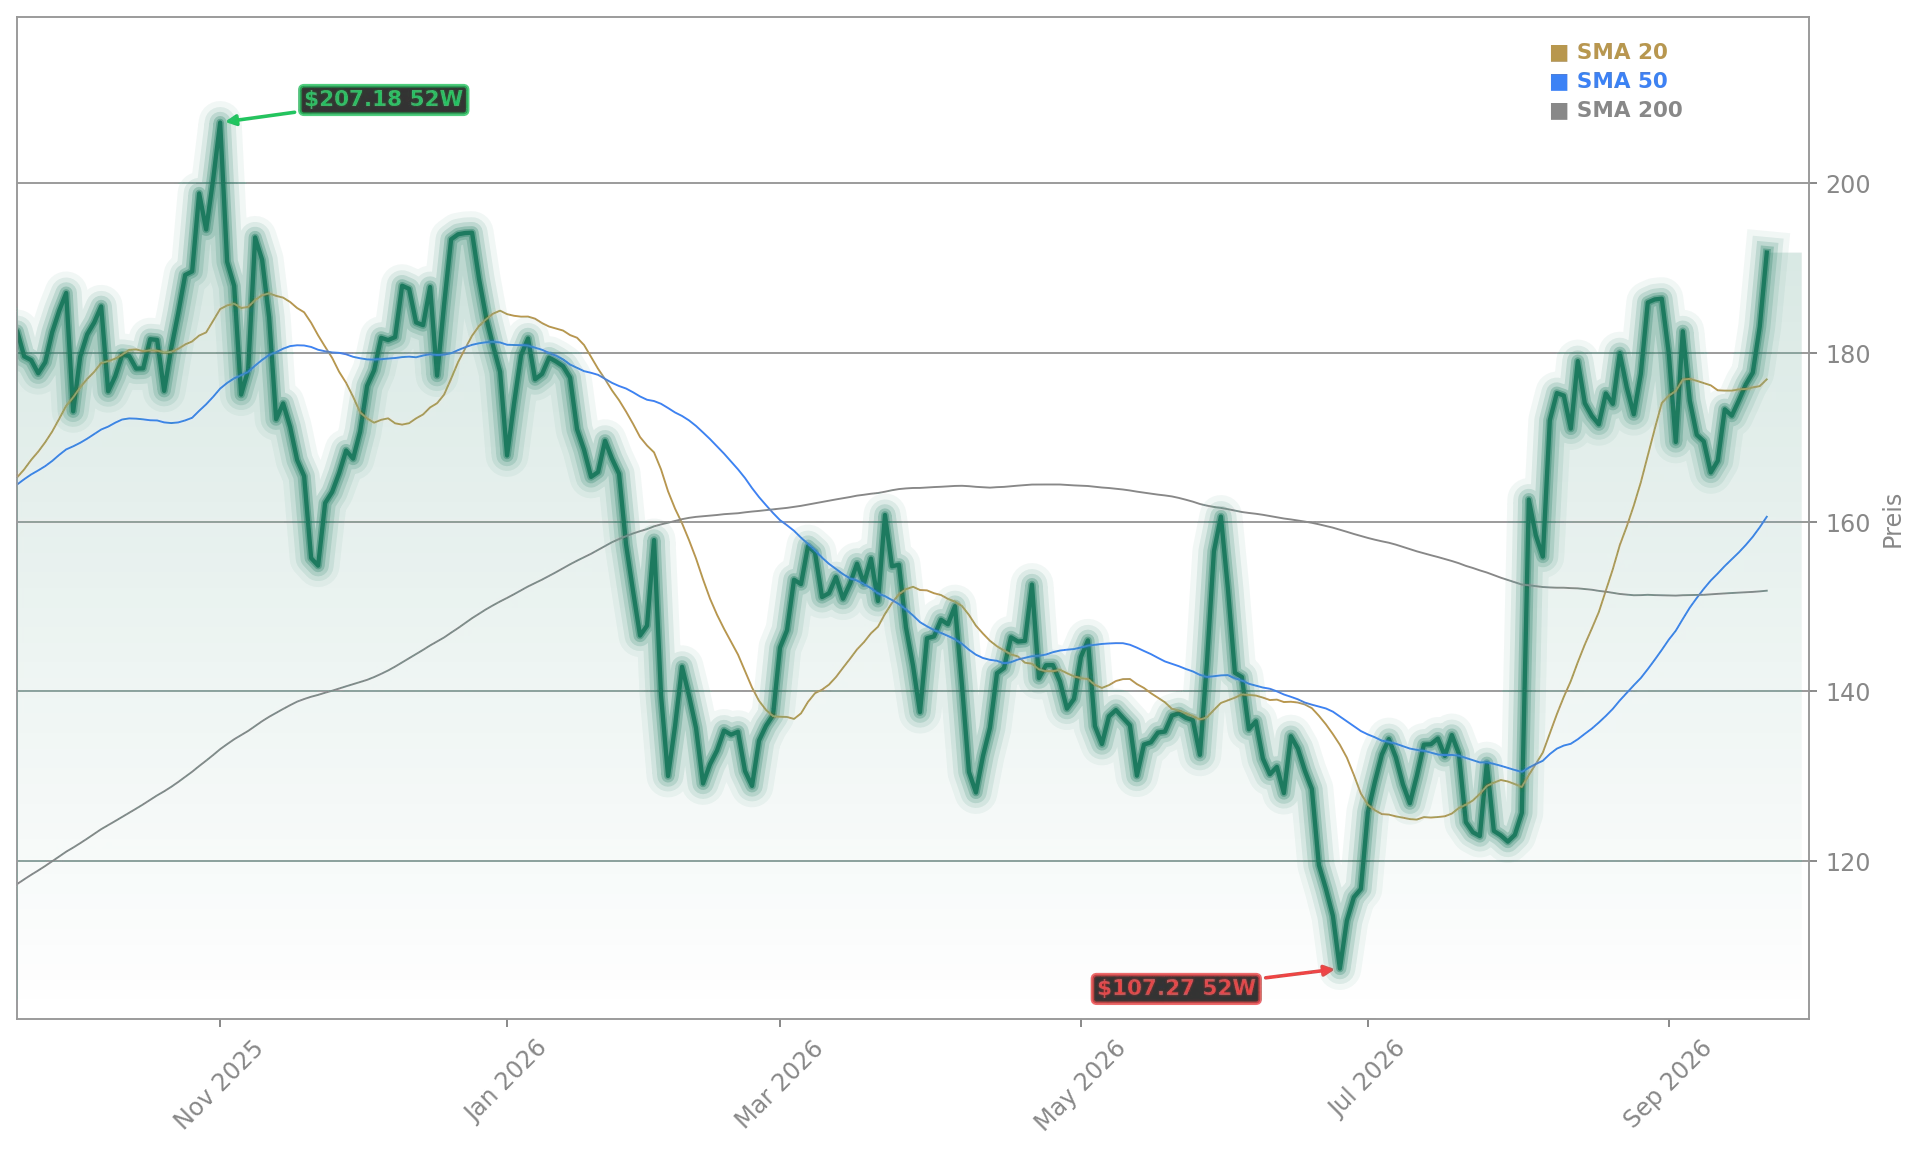
Die Aktie notiert am Mittwoch bei 191,62 Dollar und damit 3,52 Prozent über dem Vortagesschluss von 184,99 Dollar. Das ist der höchste Stand seit dem 24. Dezember 2025, als der Titel bei 194,17 Dollar schloss. Für den Konzern ist es der sechste Gewinntag in Folge, in diesem Zeitraum legte die Aktie um 9,64 Prozent zu. Vom 52-Wochen-Tief bei 107,27 Dollar vom 25. Juni 2026 hat sich das Papier um 76,38 Prozent erholt, liegt aber noch 8,68 Prozent unter dem Allzeithoch von 207,18 Dollar vom 3. November 2025.
Charttechnisch hat Palantir die Widerstandsmarke von 188 Dollar überwunden und getestet – ein klassisches Zeichen dafür, dass alter Widerstand zu neuer Unterstützung wird. Die 50-Tage-Linie hat die 200-Tage-Linie nach oben gekreuzt, ein sogenanntes Golden Cross. Der Relative-Stärke-Index liegt bei 67,3 Punkten und damit noch unter der überkauften Zone. Als nächste Widerstände gelten die 199-Dollar-Marke und das Allzeithoch.
Gegenwind durch Michael Burry und Bewertungsrisiken
Nicht alle Beobachter teilen den Optimismus. Der Investor Michael Burry, bekannt aus “The Big Short”, hat seine Short-Positionen in Micron, Nebius, Palantir und dem iShares Semiconductor ETF nach eigenen Angaben “in nennenswertem Umfang” aufgestockt. Er begründet dies mit Speicherpreisen, die auf “lächerliche Preise” gestiegen seien, sowie mit der Konzentration von KI-Werten im Nasdaq 100. Die Aktie ließ sich davon bislang kaum beeindrucken.
Auch die Bewertung bleibt ein Risikofaktor: Bei rund 130-fachem freien Cashflow und fast 160-fachem Gewinn ist der Titel ambitioniert bepreist, selbst für ein Unternehmen mit erwartetem Gewinnwachstum von 57 Prozent pro Jahr über die nächsten fünf Jahre. Ob diese Bewertung trägt, hängt davon ab, ob das Umsatzwachstum von rund 79 Prozent auch in den kommenden Quartalen Bestand hat.
Palantir zwischen Rekordquartal und KI-Wettbewerb
Erst vor wenigen Tagen sorgte der Konzern mit einem Umsatzplus von 93 Prozent für Aufsehen – der Wandel vom Regierungsdienstleister zum KI-Giganten schreitet voran, wie der Bericht zum Palantir Quartal mit 93% Umsatzplus zeigt. Im weiteren KI-Umfeld bleibt die Lage dagegen angespannt: Während Redburn eine drastische Verkaufsempfehlung für Nebius aussprach, stieg die Aktie dennoch – eine Analyse der Nebius Prognose trotz Redburn-Warnung beleuchtet die Hintergründe.
We think what started in 2021 as a Palantir aircraft safety monitoring solution in the wake of 737 MAX safety issues is being expanded internally as the agency expands Palantir use cases to additional safety use cases after the Washington D.C. in-air crash in January of last year and the LaGuardia runway collision in March.— John McPeake, Analyst bei Rosenblatt
Palantir untermauert mit dem SMART-Rollout der FAA und der bestätigten Kaufempfehlung von Rosenblatt seine zentrale Rolle in der KI-Datenverwaltung von Behörden. Für Anleger bedeutet das Rückenwind, doch die ambitionierte Bewertung verlangt weiteres Umsatzwachstum. Die nächsten Quartalszahlen werden zeigen, ob der Konzern die Erwartungen der Analysten bestätigen kann.