Trotz einer drastischen Verkaufsempfehlung von Redburn steigt die Nebius Aktie – steckt dahinter eine fundamentale Fehleinschätzung oder ein unaufhaltsamer KI-Boom?

Redburn sieht erhebliches Abwärtsrisiko
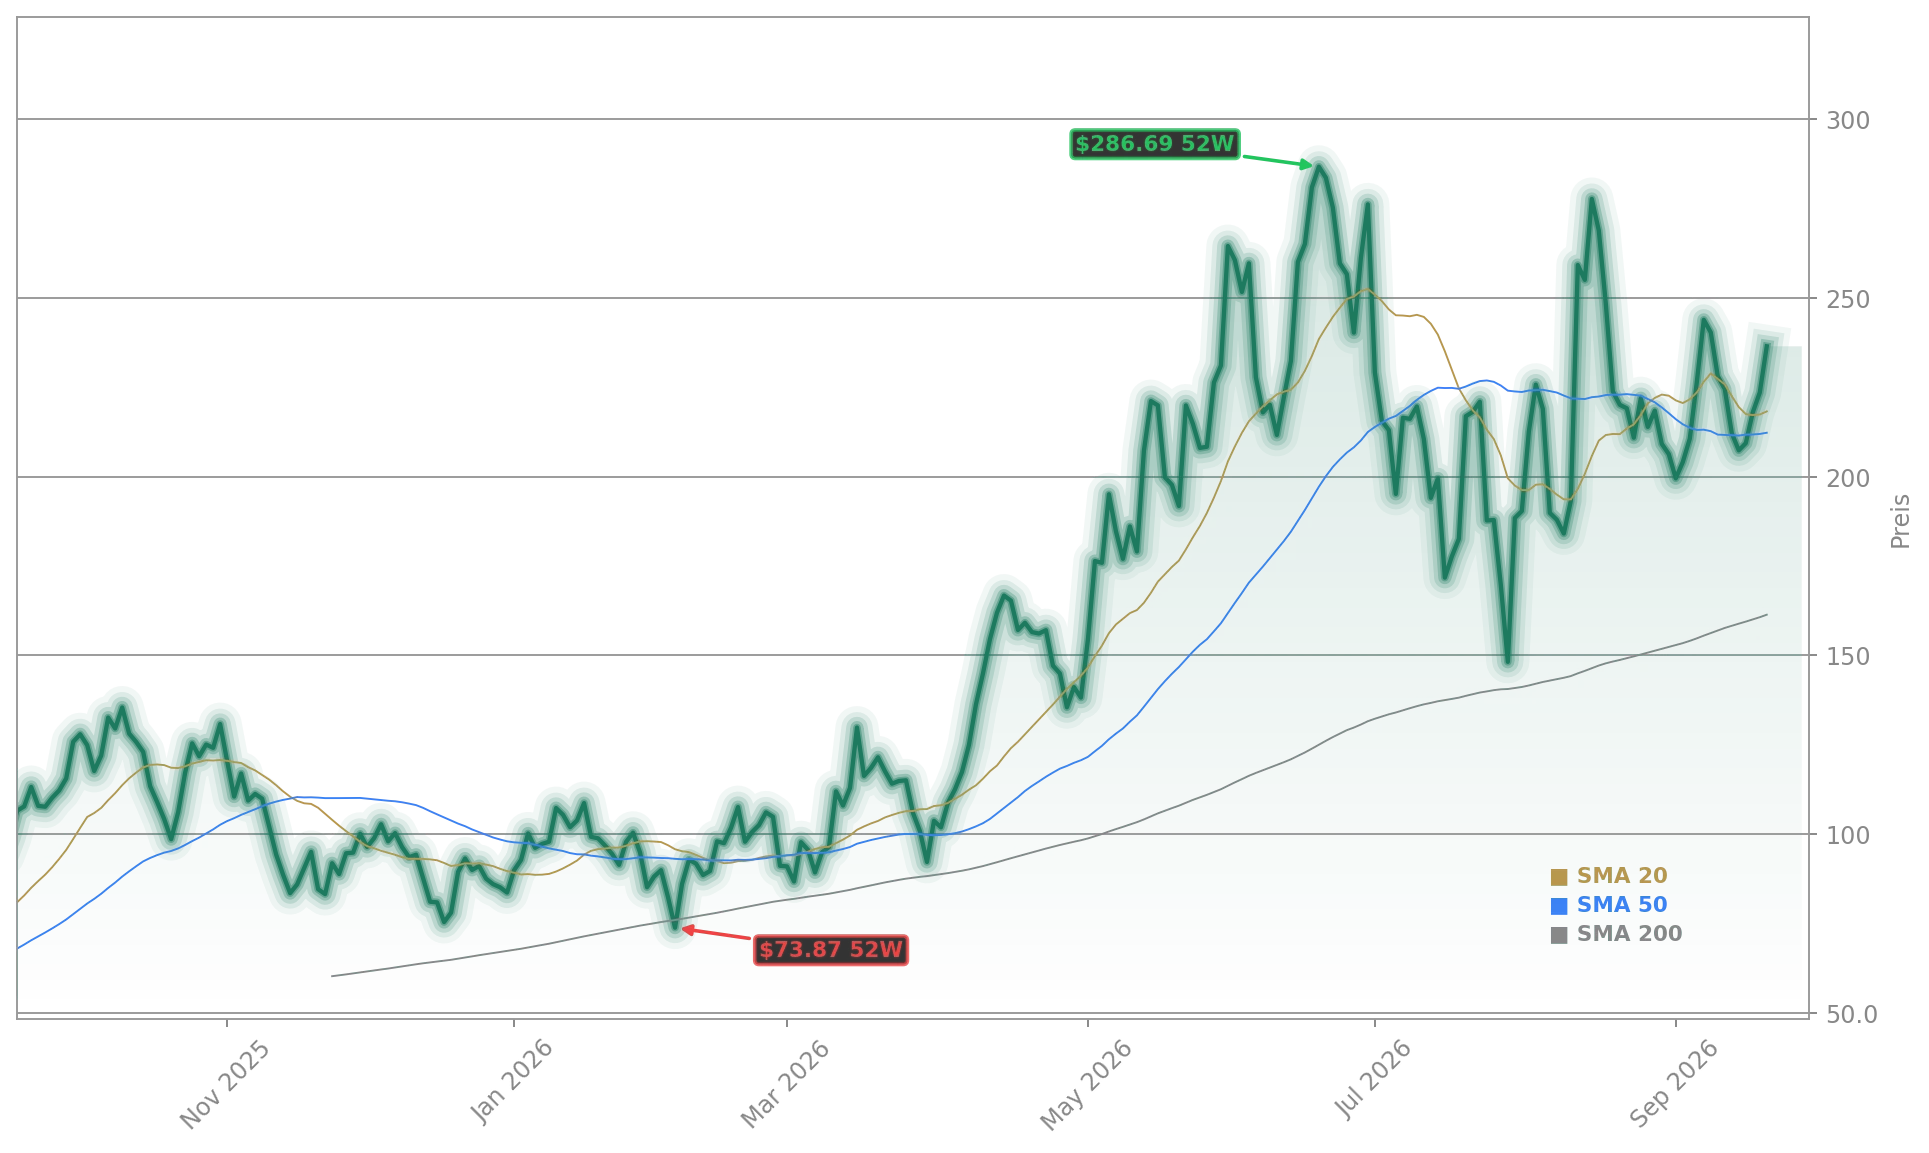
Die Investmentbank Rothschild (Redburn) hat die Coverage für die Nebius Group mit einem Verkaufsrating und einem Kursziel von lediglich 84 Dollar aufgenommen. Das impliziert einen Rückgang von mehr als 60 Prozent gegenüber dem aktuellen Niveau von 236,68 Dollar. Die Argumentation der Analysten stützt sich auf die wachsende Konkurrenz durch Hyperscaler wie Meta, Microsoft und Amazon, die eigene Rechenkapazitäten in großem Stil aufbauen und Neocloud-Anbieter zunehmend verdrängen könnten. Zudem verweisen die Analysten auf die Schuldenlage und Zinsrisiken, die besonders Unternehmen ohne positive Erträge belasten.
Das Cloud-Geschäft trägt das Wachstum
Diesen Bedenken steht eine beeindruckende operative Entwicklung gegenüber. Im zweiten Quartal 2026 erzielte das Unternehmen einen Umsatz von 582,3 Millionen Dollar, ein Plus von 454 Prozent im Jahresvergleich. Der Verlust je Aktie fiel mit 0,68 Dollar etwas geringer aus als erwartet. Für das dritte und vierte Quartal erwarten Analysten Wachstumsraten von 521 beziehungsweise 535 Prozent. Unterstützt wird die Expansion durch eine Kapitalerhöhung von 5,75 Milliarden Dollar über Wandelanleihen, die unter anderem in den Ausbau von Rechenzentren und den Kauf von GPUs fließen soll. Die Partnerschaften mit Meta und Palantir gelten als wichtige Katalysatoren.
Goldman Sachs blickt auf das Jahr 2028
Die Investmentbank Goldman Sachs erwartet, dass Nebius erst 2028 auf der Gewinnseite ankommt – mit knapp 8 Dollar je Aktie. Voraussetzung dafür ist ein Umsatzanstieg in Richtung 25 Milliarden Dollar, was gegenüber 2027 fast eine Verdoppelung bedeuten würde. Bei einem 30- bis 31-fachen Kurs-Gewinn-Verhältnis für 2028 erscheint die Bewertung aus Sicht der Analysten nicht überzogen. Die Geschäftsführung betont, man könne bereits sämtliche Kapazitäten für 2027 problemlos verkaufen, halte aber bewusst Kapazität zurück, um höherwertige Kunden und bessere Preise zu erzielen.
Wie reagieren Anleger auf die Verkaufsempfehlung?
Bislang zeigt sich der Markt unbeeindruckt. Die Aktie notiert weiterhin deutlich über ihrem 20-Wochen-Durchschnitt, der Trend bleibt aufwärts gerichtet. Seit Jahresbeginn steht ein Plus von rund 180 Prozent zu Buche. Die Short-Quote liegt bei über 16 Prozent, was bei anhaltender Stärke zu einer Short-Eindeckung und heftigen Kursbewegungen führen könnte. Ein bekannter Wachstumsinvestor sieht Nebius und Iron als die beiden Hauptprofiteure des aufkommenden Open-Source-Trends bei KI-Modellen. Allerdings verkauften zuletzt mehrere Insider Aktien im Wert von insgesamt mehr als 46 Millionen Dollar, was bei einigen Beobachtern für Vorsicht sorgt.
Der Ausblick bleibt zweigeteilt
Die Bewertung der Aktie hängt maßgeblich davon ab, ob das Unternehmen seine aggressive Expansionsstrategie erfolgreich fortsetzen kann, ohne dabei die Kontrolle über die Kosten zu verlieren. Ein langfristig angenommener operativer Gewinn von 30 Prozent, orientiert an etablierten Cloud-Anbietern, dient vielen Investoren als Orientierung. Bis dahin bleibt die Aktie eine Wette auf die Zukunft der KI-Infrastruktur – mit erheblichem Chancenpotenzial, aber auch entsprechendem Risiko.
Preiserhöhung und KI-Rallye im Fokus
Die jüngste Ankündigung einer Preiserhöhung von bis zu 20 Prozent für GPU-Cloud-Dienste sorgt bei Nebius für Diskussionen über die Reaktion von Kunden und Anlegern. Gleichzeitig zeigt sich, wie stark die KI-Revolution derzeit den gesamten Technologiesektor befeuert – so sieht Rosenblatt bei SanDisk ein Kurspotenzial von 35 Prozent.
Die Nebius Group bleibt eine hochgradig umstrittene KI-Aktie, bei der optimistische Wachstumsprognosen auf erhebliche Bewertungsrisiken treffen. Für Anleger bedeutet das eine bewusste Entscheidung zwischen hohem Chancenpotenzial und einem möglichen Kursrücksetzer von über 60 Prozent. Ob die Rechnung aufgeht, wird sich an der Umsetzung der Expansionspläne und der künftigen Gewinnentwicklung zeigen.