Wird AppLovins Marktanteil stagnieren, wenn die Werbeplattform MAX an ihre Grenzen stößt, oder kann der E-Commerce-Sektor die Rettung bringen?


Edgewater Research sieht den Marktanteil stagnieren
Ein neuer Research-Vermerk von Edgewater Research hat die Aktie von AppLovin Corporation (APP) am Mittwoch deutlich unter Druck gesetzt. Analyst Joe Wittine argumentiert, dass der Anteil am Werbebudget (Share of Wallet) und die Sichtbarkeit des Konzerns (Share of Voice) nicht mehr konsistent von bereits hohem Niveau aus zulegen. Sein zentrales Argument: Die Werbeplattform MAX nähere sich einer funktionalen Obergrenze, was das Wachstumstempo spürbar bremsen könnte.
Konkret erwartet Edgewater für das vierte Quartal nur noch ein sequenzielles Umsatzwachstum von 8 bis 9 Prozent – deutlich unterhalb des aktuellen Analystenkonsens. Wittine hatte im Juni seine Bewertung für AppLovin noch auf „Outperform“ angehoben, weil die breite Mobilspielbranche ihre Werbeeinnahmen ausbauen wollte. Nun warnt er vor wachsendem Wettbewerbsdruck, insbesondere durch Unity Software, das im mobilen Werbegeschäft an Skalierung gewinnt. Sollten sich die Margen der Netto-Werbeerlöse verengen, droht eine unangenehme Kombination aus langsamerem Wachstum und sinkender Profitabilität.
Citi sieht im E-Commerce einen zweiten Wachstumsmotor
Citi liefert ein deutlich konstruktiveres Gegenbild. Daten der Plattform Store Leads zeigen, dass AppLovin bis zum 18. September 13.105 globale E-Commerce-Kunden gewinnen konnte. Innerhalb einer Woche stieg die Kundenzahl um 5,1 Prozent – das schnellste Wochenwachstum seit fünf Monaten. Für Citi ist das ein Beleg dafür, dass die Expansion abseits des Mobilspiel-Geschäfts noch erhebliches Potenzial birgt.
Die Citi-Daten entkräften die Sorgen von Edgewater allerdings nicht vollständig. AppLovin muss erst noch beweisen, dass das Wachstum bei den E-Commerce-Kunden in nachhaltige Umsatz- und Gewinnsteigerungen übersetzt werden kann. Zudem bleibt offen, ob der zunehmende Wettbewerb die Wirtschaftlichkeit der Werbeplattform langfristig einschränkt. Genau diese Frage treibt die aktuelle Debatte um den AppLovin Marktanteil an.
Magnite und Trade Desk verstärken den Sektor-Druck
Die Schwäche bei AppLovin ist Teil einer breiteren Bewegung im programmatischen Werbemarkt. Magnite verlor rund 1,5 Prozent auf 24,42 Dollar, The Trade Desk gab sogar rund drei Prozent auf 12,77 Dollar nach. Beide Unternehmen sind im selben Ökosystem aktiv, auch wenn ihre Geschäftsmodelle und Risikoprofile nicht identisch sind. Während AppLovin mit Fragen zur Marktsättigung und zu Wettbewerbsmargen kämpft, hat Trade Desk mit eigenen Wachstumssorgen zu kämpfen. Magnite bleibt anfällig für Veränderungen der allgemeinen Werbeausgaben.
Der breite Markt zeigte sich dagegen robuster: Der Invesco QQQ Trust gab nur um 0,3 Prozent auf 744,90 Dollar nach. Die AppLovin-Schwäche ist also kein allgemeiner Marktabverkauf, sondern eine spezifische Debatte über Wachstum, Wettbewerb und Margen.
Rechtliche Unsicherheit belastet zusätzlich
Hinzu kommt ein rechtliches Risiko: Gegen AppLovin läuft eine Sammelklage, die mutmaßliche Probleme bei der Offenlegung von KI-Initiativen und Wachstumsaussichten zum Gegenstand hat. Die Klage betrifft Anleger, die zwischen dem 12. Februar und dem 5. August AppLovin-Papiere erworben haben. Das erhöht die Unsicherheit, während der Markt die operative Entwicklung des Unternehmens neu bewertet.
Die bullische These bleibt dennoch fundiert: Das E-Commerce-Kundengeschäft könnte eine zweite große Wachstumsachse werden. Die bärische These dreht sich dagegen um die Frage, ob MAX seine Obergrenze erreicht, bevor das neue Geschäft groß genug ist, um die nachlassende Dynamik auszugleichen. Anleger dürften ihre Positionen in AppLovin daher eher vorsichtig dosieren – bis belastbare Belege vorliegen, dass das E-Commerce-Wachstum den Wettbewerbsdruck überkompensiert und die Marktanteilsgewinne wieder anziehen.
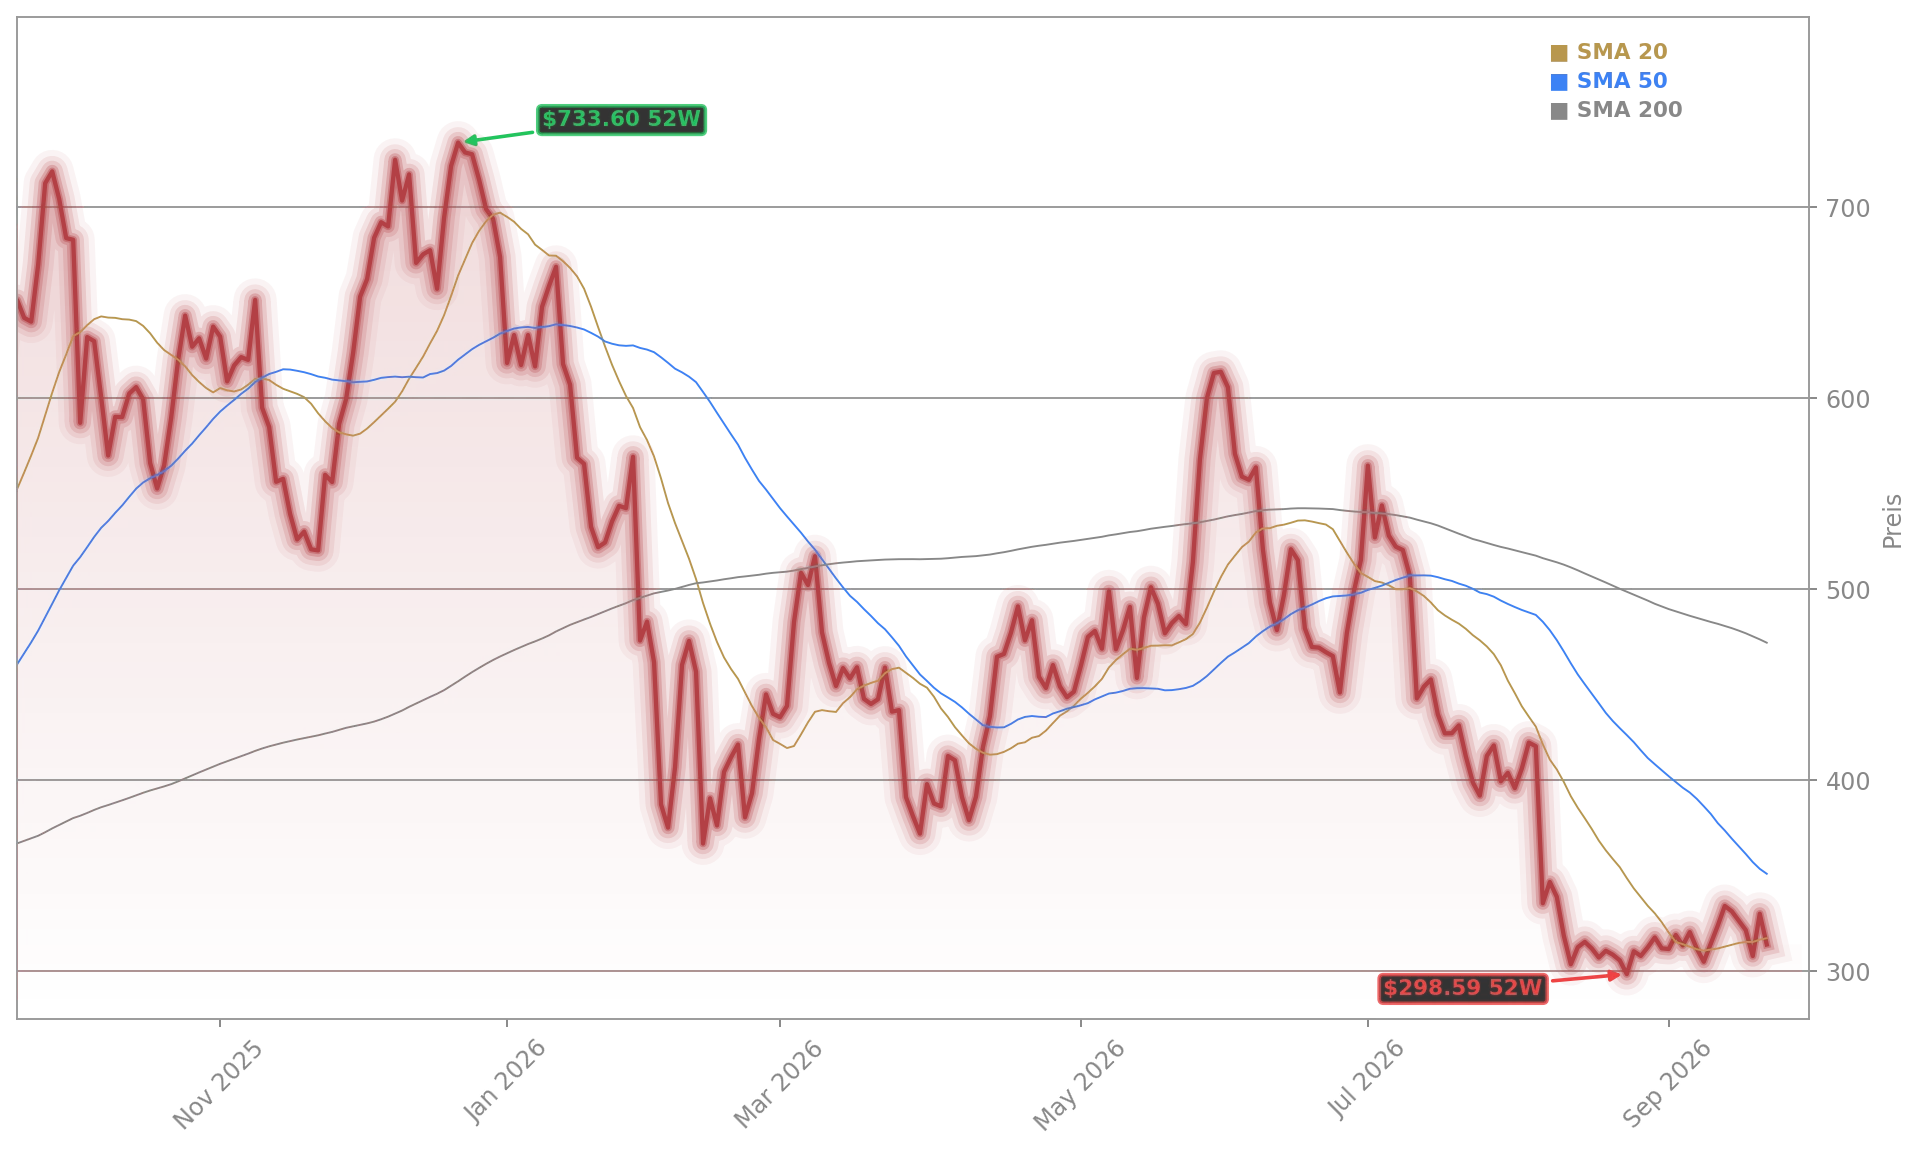
AppLovin zwischen Rallye und Kurs-Schock
Erst Anfang September sorgten die jüngsten AppLovin Quartalszahlen für eine Rallye von 2,4 Prozent, nachdem die Aktie zuvor einen deutlichen Kurs-Schock verkraften musste. Im breiteren Marktumfeld zeigt sich unterdessen, dass selbst erfahrene Gründer wie Ken Langone bei Home Depot trotz eines Kursrückgangs von 25 Prozent an ihren Anteilen festhalten – ein Signal dafür, dass langfristige Investoren kurzfristige Schwankungen anders bewerten als der breite Markt.
AppLovin steht im Spannungsfeld zwischen stagnierendem Marktanteil im Kerngeschäft und einem vielversprechenden E-Commerce-Ausbau. Für Anleger bedeutet das eine höhere Volatilität – vorsichtige Positionsgrößen sind ratsam. Die nächsten Quartalszahlen werden zeigen, ob das E-Commerce-Wachstum die Wettbewerbs- und Margensorgen überwiegt.