Kann ein neuer Rheinmetall Auftrag die Aktie stabilisieren, wenn gedämpfte Jahresziele und ein negativer Cashflow die Anleger belasten?


Ein neuer Rheinmetall Auftrag stützt das Orderbuch
Der Düsseldorfer Rüstungskonzern Rheinmetall AG hat einen weiteren Großauftrag über Artilleriemunition an Land gezogen. Ein internationaler Kunde bestellte eine fünfstellige Anzahl an 155-mm-Artilleriegeschossen. Der Gesamtwert liegt im niedrigen dreistelligen Millionen-Euro-Bereich. Zwar fällt der Auftrag im Vergleich zu den großen Rüstungsprojekten des Konzerns eher klein aus, doch er untermauert die anhaltend hohe Nachfrage westlicher Streitkräfte und Partnerländer nach NATO-Standardkalibern. Viele Armeen füllen ihre geleerten Munitionsdepots weiter auf, und Rheinmetall profitiert direkt von seiner aggressiven Kapazitätserweiterung. Bis zum Jahr 2030 strebt der Konzern eine jährliche Ausstoßmenge von rund 1,5 Millionen Artilleriegeschossen an.
Das Orderbuch wächst weiter
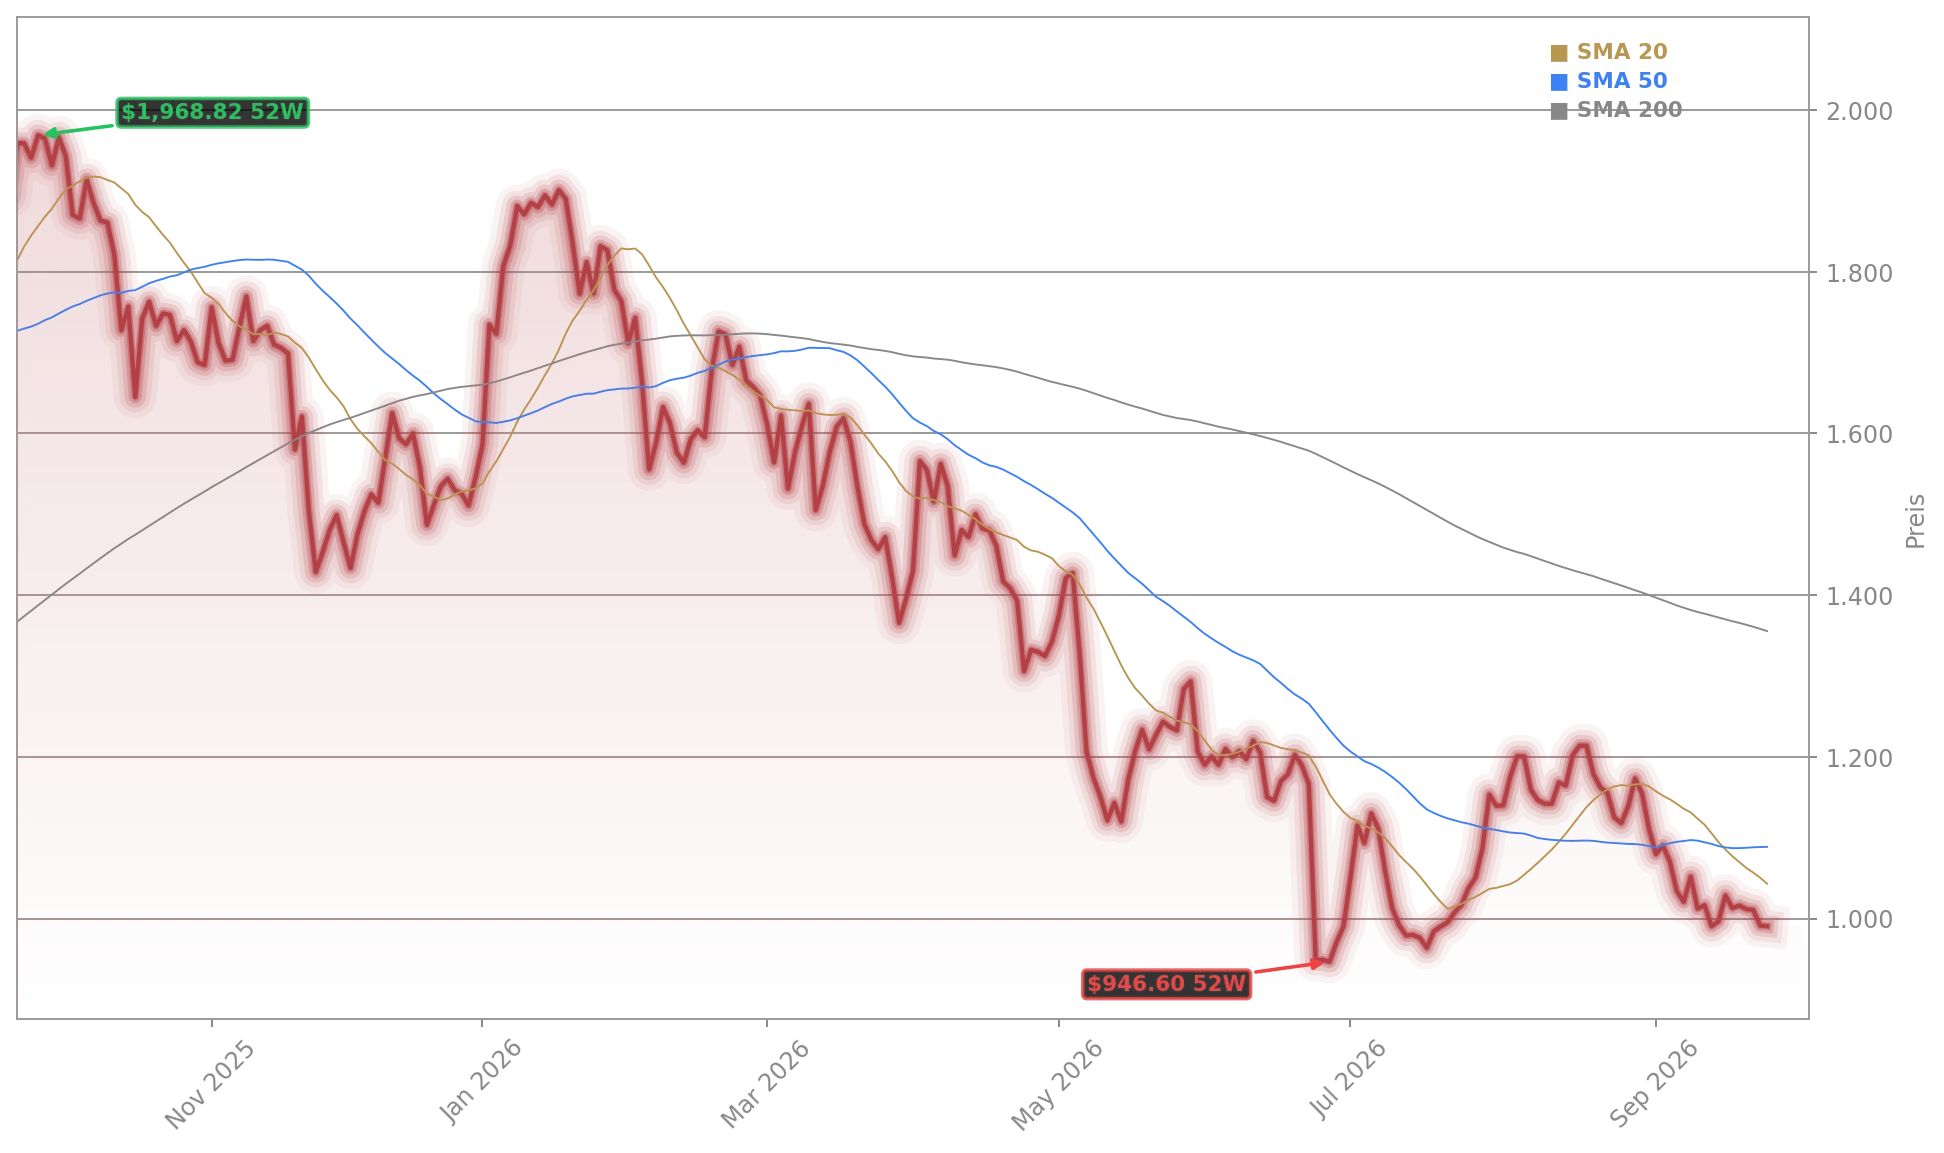
Das ohnehin rekordhohe Orderbuch von über 80 Milliarden Euro wächst durch den neuen Auftrag weiter und garantiert eine verlässliche Auslastung der Produktionslinien weit über das laufende Geschäftsjahr hinaus. Diese Visibilität sucht in der europäischen Industrie ihresgleichen. Die Produktion in den margenstarken Bereichen läuft bereits auf Hochtouren, während die Auslieferungen für 2027 terminiert sind. An der Börse sorgte die Meldung am Mittwoch für die dringend notwendige Entlastung: Zum Handelsschluss stand ein Plus von 3,4 Prozent auf 1.025 Euro zu Buche. Damit behauptete sich das Papier über der wichtigen 1.000-Euro-Marke. Am heutigen Donnerstag notiert die Aktie jedoch wieder schwächer bei 992,70 Euro, ein Minus von 2,83 Prozent gegenüber dem Vortag.
Gedämpfte Jahresziele belasten die Aktie
Die jüngste Korrektur der Jahresziele hat die Gemengelage für den Rüstungskonzern spürbar verändert. Gleichzeitig stellte das Unternehmen einen deutlich negativen operativen freien Cashflow in Aussicht. Für Investoren markiert dieser Schritt eine Zäsur nach Monaten dynamischer Expansion. Bereits im zweiten Quartal 2026 verzeichnete Rheinmetall trotz eines Umsatzsprungs um 69 Prozent auf 3.289 Millionen Euro und eines operativen Ergebnisses von 562 Millionen Euro einen deutlich negativen operativen Free Cashflow. Dass nun auch für das Gesamtjahr ein negativer operativer freier Cashflow avisiert wird, verschiebt den Fokus der Marktteilnehmer. Hohe Vorleistungen für Rohmaterialien, der Aufbau von Sicherheitsbeständen und Vorfinanzierungen belasten die Liquidität erheblich. Im bisherigen Jahresverlauf steht für das Papier ein Minus von 34 Prozent zu Buche.
Kann Rheinmetall den Mittelabfluss stoppen?
Die zentrale Kennzahl für die kommenden Quartale ist die Entwicklung der liquiden Mittel. Ein rasanter Umsatzanstieg verliert an Strahlkraft, wenn die Mittelbindung im operativen Geschäft die Kassen leert. Genau an dieser Schnittstelle entscheidet sich, ob der Konzern die gewaltige Auftragslast finanziell effizient bewältigen kann. Gelingt es, die Lieferketten zu stabilisieren und die Auslieferungen wie geplant abzuwickeln, dürfte die operative Marge, die im zweiten Quartal bei 17,1 Prozent lag, das künftige Gewinnwachstum tragen.
Lieferverzögerungen und Programmstopps als Risiken
Dem gegenüber stehen greifbare operative Risiken. Medienberichten zufolge kämpft der Konzern mit Lieferverzögerungen beim Radpanzer Boxer sowie beim Flugabwehrsystem Skyranger. Zudem sorgten Berichte über mögliche Qualitätsmängel bei Schutzplatten für Unruhe. Treten bei derartigen Großprojekten Verzögerungen auf, drohen Konventionalstrafen und teure Nacharbeiten. Hinzu kommt der Stopp des F126-Fregattenprogramms durch die Bundeswehr, der als Rheinmetall-Projekt einen handfesten Belastungsfaktor für die Jahresprognose darstellt. Solche Streichungen verdeutlichen, dass staatliche Beschaffungsvorhaben trotz allgemeiner Aufrüstungstrends keineswegs immun gegen politische und budgetäre Anpassungen sind.
Wo sich die Richtung für Anleger entscheidet
Aus technischer Sicht spiegelt sich die Skepsis der Marktteilnehmer deutlich wider: Die Aktie notiert aktuell mit einem Abstand von 25 Prozent unter ihrem 200-Tage-Durchschnitt. Solange das Papier die jüngst etablierten Unterstützungsbereiche oberhalb der runden Marke von 1.000 Euro verteidigen kann, bleibt die Chance auf eine Bodenbildung intakt. Gelingt es dem Unternehmen, durch termingerechte Fertigstellungen Vertrauen zurückzugewinnen, eröffnet sich Spielraum für eine Erholung in Richtung der mittelfristigen Durchschnitte. Kippt die Marktstimmung jedoch durch weitere Hiobsbotschaften zu Projektverzögerungen oder steigen die Vorlaufkosten weiter unkontrolliert an, droht ein erneuter Test der Jahrestiefs. Der nächste entscheidende Katalysator für Anleger ist die Vorlage des nächsten Quartalsberichts.
Rheinmetall zwischen Kooperationen und Kursdruck
Die jüngste Rheinmetall Partnerschaft mit der Telekom konnte den Kursrutsch bislang nicht stoppen, da die Belastungsfaktoren weiterhin überwiegen. Auch im Technologiesektor zeigen sich ähnliche Spannungen: So treffen bei Broadcom Inc. beeindruckende KI-Umsätze auf eine kritische Prüfung durch China, was die Unsicherheit an den Märkten zusätzlich verstärkt.
Der neue Großauftrag über Artilleriemunition stärkt das rekordhohe Orderbuch von Rheinmetall und untermauert die anhaltend hohe Nachfrage nach NATO-Standardkalibern. Für Anleger bleibt jedoch die Entwicklung des operativen Free Cashflows entscheidend, denn die Mittelbindung belastet die Bilanz trotz des Umsatzwachstums erheblich. Die nächsten Quartalszahlen werden zeigen, ob der Konzern die Produktionsanläufe wie geplant umsetzen und das Vertrauen der Märkte zurückgewinnen kann.