Trotz beeindruckender KI-Umsätze und optimistischer Prognosen steht Broadcom Inc. vor einer kritischen Prüfung durch China – wie beeinflusst das die Zukunft des Tech-Giganten?


Broadcom KI: Rekordprognosen treffen auf Gegenwind
Der Halbleiterkonzern hat mit seinen jüngsten Quartalszahlen ein deutliches Ausrufezeichen gesetzt. Im dritten Quartal des Geschäftsjahres 2026 erwirtschaftete Broadcom einen Umsatz von 16,7 Milliarden US-Dollar mit KI-Halbleitern – ein Anstieg von 221 Prozent im Jahresvergleich und 54 Prozent gegenüber dem Vorquartal. Für das laufende vierte Quartal stellt das Management sogar 21,7 Milliarden Dollar in Aussicht, was einem Zuwachs von 236 Prozent entsprechen würde.
CEO Hock Tan zeigte sich bei der Vorlage der Zahlen äußerst optimistisch: Das Unternehmen habe die Lieferkette gesichert, um den KI-Umsatz im Geschäftsjahr 2027 auf rund 115 Milliarden Dollar zu verdoppeln, mit Sicht auf eine weitere Verdopplung auf 230 Milliarden Dollar im Jahr 2028. Tan erklärte, Broadcom sei “very much on target to exceed $30 in earnings per share in fiscal 2028” (sehr gut auf Kurs, im Geschäftsjahr 2028 einen Gewinn je Aktie von über 30 Dollar zu übertreffen).
China prüft Broadcoms Netzwerk-Hardware
Für erheblichen Gegenwind sorgt jedoch ein Bericht der Financial Times, wonach chinesische Behörden die Nutzung von Broadcom-Hardware in staatlich unterstützten Rechenzentren untersuchen. Die Prüfung betrifft Netzwerk-Switches, die große Datenmengen mit hoher Geschwindigkeit übertragen. Ersten Erkenntnissen zufolge könnten diese Switches bei bis zu 90 Prozent der Staatsunternehmen im Einsatz sein.
Hintergrund ist Pekings Bestreben, die Abhängigkeit von ausländischer Infrastruktur zu verringern. Staatlich geförderte Rechenzentren dürfen bereits keine Produkte von NVIDIA mehr einsetzen. Lokale Anbieter wie Huawei verkaufen ebenfalls Hochleistungs-Switches, gelten jedoch als weniger energieeffizient als die Lösungen von Broadcom. Sollte China offiziell eine Reduzierung der Abhängigkeit verkünden, könnte dies den Gegenwind für den Konzern verstärken.
Analysten sehen langfristiges Potenzial
Trotz der kurzfristigen Belastungen bleiben viele Analysten optimistisch. Jensen Investment Management sieht in Broadcom einen der führenden Nutznießer des KI-Booms. Fondsmanager Allen Bond erklärte in einem Interview: “Continued AI adoption requires more compute, power and bandwidth regardless of which models or platforms ultimately win” (Die fortgesetzte KI-Einführung erfordert mehr Rechenleistung, Energie und Bandbreite, unabhängig davon, welche Modelle oder Plattformen letztlich gewinnen).
Eine Kursprognose für 2027 sieht für die Aktie ein Ziel von 600 Dollar vor, basierend auf der Annahme, dass der KI-Investitionszyklus und die Hochfahrphase bei Hyperscalern wie geplant verlaufen. Eine andere Analyse prognostiziert sogar, dass Broadcom bis Ende 2030 ein Unternehmen mit 3 Billionen Dollar Marktkapitalisierung werden könnte – ausgehend von derzeit rund 1,7 Billionen Dollar. Voraussetzung sei, dass das Management seine Umsatzziele erreicht.
Charttechnik signalisiert relative Schwäche
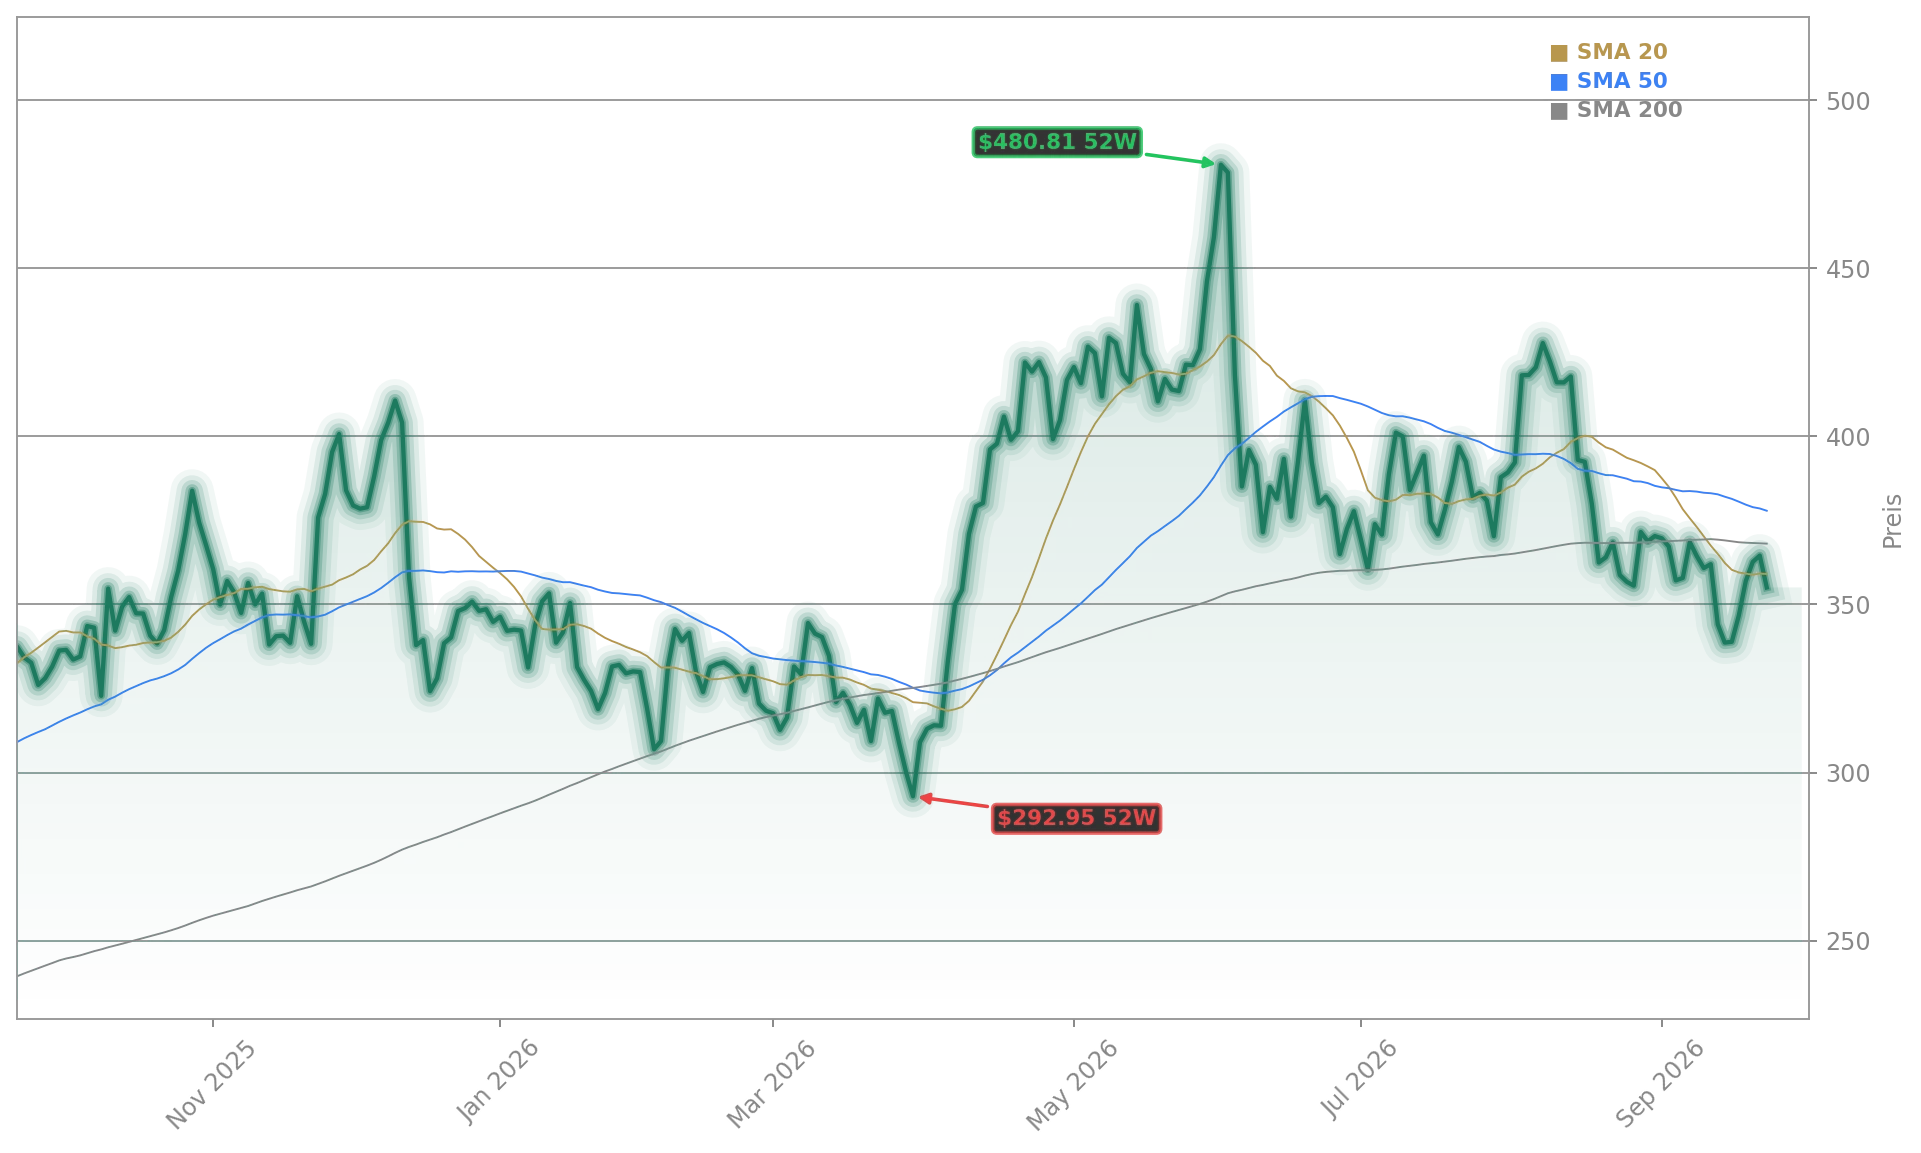
Aus technischer Sicht präsentiert sich die Aktie derzeit wenig überzeugend. Der Kurs notiert bei 355,05 Dollar und liegt damit unter dem letzten Zwischenhoch. Marktbeobachter verweisen auf einen Widerstandsbereich um die 377 Dollar. Erst ein Ausbruch über dieses Niveau mit starkem Momentum könnte neuen Auftrieb bringen. Ein mögliches Szenario sieht dann einen Anstieg in Richtung 420 Dollar und später 480 Dollar vor.
Im Vergleich zum breiteren Halbleitersektor zeigt sich Broadcom zuletzt schwächer. Während der SMH-Index bereits fast wieder seine alten Höchststände erreicht hat, hinkt der Konzern hinterher. Diese relative Schwäche macht die Aktie für momentumorientierte Anleger weniger attraktiv.
Solide Fundamentaldaten stützen die Bewertung
Auf fundamentaler Ebene überzeugt das Unternehmen mit starken Kennzahlen. Der freie Cashflow erreichte im dritten Quartal 13,67 Milliarden Dollar, was 46 Prozent des Umsatzes entspricht. Die Barreserven stiegen auf 23,98 Milliarden Dollar – ein Plus von 123,69 Prozent im Jahresvergleich. Zudem wurde ein neues Aktienrückkaufprogramm über 10 Milliarden Dollar aufgelegt.
Die Dividende wurde im Dezember 2025 um 10 Prozent auf 0,65 Dollar je Aktie angehoben – die 15. jährliche Erhöhung in Folge. Das Kurs-Gewinn-Verhältnis von 46,5 liegt unter dem Branchendurchschnitt, während die Eigenkapitalrendite mit 13,97 Prozent über dem Sektorwert liegt. Die Schuldenquote fällt mit 0,6 niedriger aus als bei den meisten Wettbewerbern.
Risiken bleiben bestehen
Eine Herausforderung bleibt die Kundenkonzentration: Broadcom hat sechs große XPU-Kunden, darunter Anthropic, OpenAI, Google und Meta. Ein Nachfragerückgang bei einem dieser Partner würde den Umsatz spürbar belasten. Zudem warnt Gartner, dass bis 2029 rund 55 Prozent der VMware-Kunden alternative Lösungen prüfen könnten – eine Folge der Preiserhöhungen nach der Übernahme.
Broadcom zwischen KI-Zuversicht und Marktskepsis
Die jüngsten Entwicklungen reihen sich in eine Phase ein, in der sich optimistische Prognosen und wachsende Zweifel die Waage halten. Wie Broadcom-Chef Hock Tan trotz Skepsis an seiner Zuversicht festhält, zeigt dieser Bericht zur Broadcom KI-Nachfrage. Dass starke Quartalszahlen auch in anderen Branchen für Aufsehen sorgen können, verdeutlicht derweil die Analyse zu AutoZones jüngstem Umsatzboom.
Continued AI adoption requires more compute, power and bandwidth regardless of which models or platforms ultimately win.— Allen Bond, Jensen Investment Management
Broadcom bleibt dank boomender KI-Nachfrage und Rekordprognosen ein Schwergewicht der Halbleiterbranche. Für Anleger bietet sich ein differenziertes Bild: starke Fundamentaldaten und optimistische Kursziele stehen kurzfristigen Risiken durch die China-Prüfung und charttechnische Schwäche gegenüber. Die nächsten Quartalszahlen und eine mögliche offizielle Reaktion Pekings werden zeigen, ob der Konzern seine ambitionierten Ziele erreichen kann.