Trotz eines starken Quartals und eines unerwartet hohen Auftragseingangs bleibt die Jahresprognose von Aixtron unverändert – warum diese Vorsicht?
Auftragseingang weit über dem Konsens
Der Chipindustrie-Ausrüster Aixtron aus Herzogenrath meldete am Donnerstagabend nach Xetra-Schluss einen vorläufigen Auftragseingang von rund 275 Millionen Euro. Ein Jahr zuvor waren es 124,0 Millionen Euro. Analysten hatten laut dpa-AFX im Schnitt nur etwa 215 Millionen Euro erwartet.
Getragen wird das Geschäft von der Nachfrage aus dem KI-Umfeld. „Unser Auftragseingang wird weiterhin von der hohen Nachfrage nach Anlagen für Laseranwendungen in der KI-Datencenter-Kommunikation getragen“, sagte Vorstandschef Felix Grawert laut Mitteilung. Der Umsatz stieg im dritten Quartal von 119,6 Millionen Euro im Vorjahr auf rund 184 Millionen Euro und lag damit in der zuvor prognostizierten Bandbreite.
Operative Marge springt auf 31 Prozent
Die eigentliche Überraschung kam bei der Profitabilität. Das vorläufige operative Ergebnis (Ebit) erhöhte sich von 15,4 Millionen auf rund 57 Millionen Euro. Die Ebit-Marge verbesserte sich von 13 auf 31 Prozent. Beides lag laut Unternehmen über den Markterwartungen. Als Grund nannten die Herzogenrather einen vorteilhaften Produktmix.
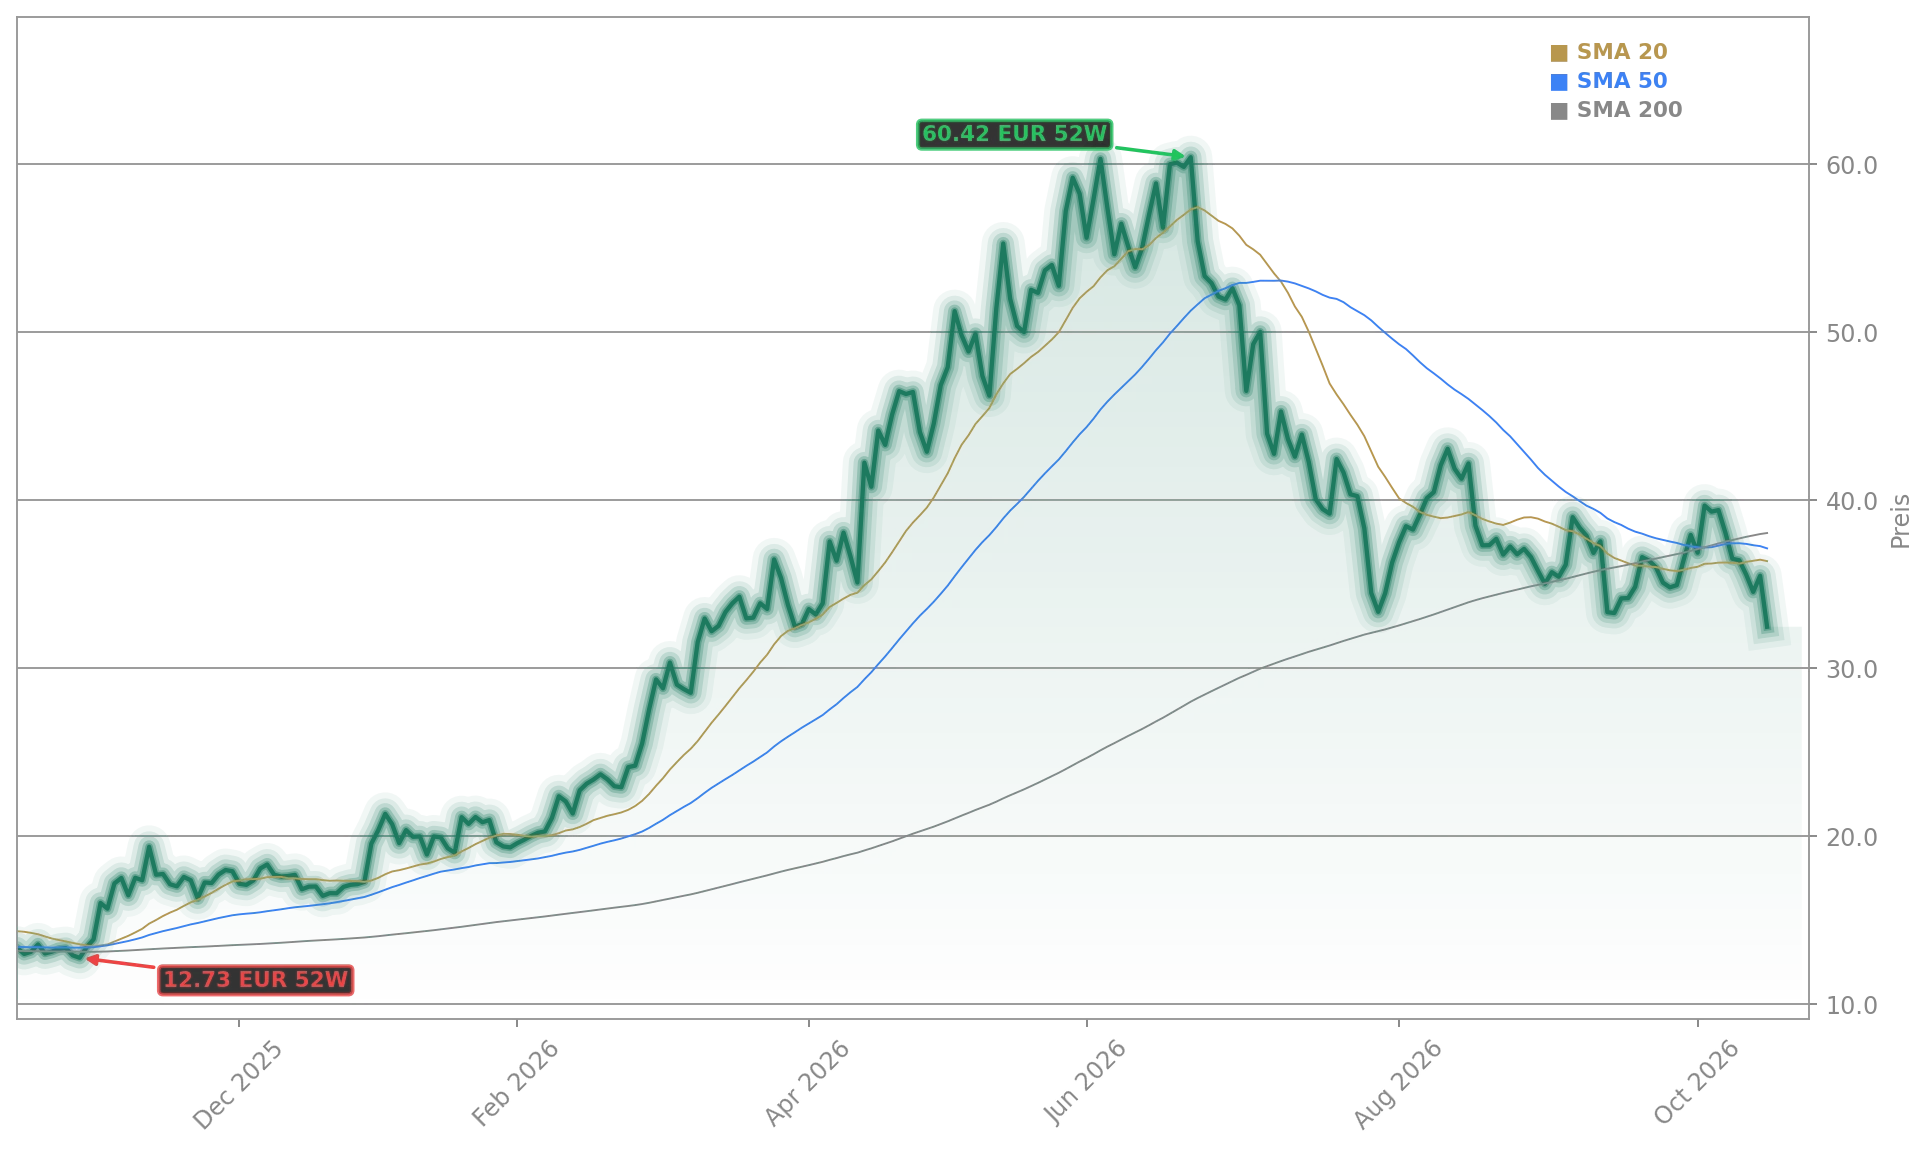
Die Zahlen trafen auf eine angeschlagene Aktie: Am Donnerstag hatte das Papier infolge des Kursrutsches bei Chip- und KI-Aktien fast 13 Prozent eingebüßt. Zuvor war der Lauf beachtlich: Im bisherigen Jahresverlauf hat sich der Kurs laut dpa-AFX fast verdoppelt, binnen eines Jahres sogar nahezu verzweieinhalbfacht.
Kurs macht einen Teil der Verluste wett
Nach Handelsstart legte der Titel laut dpa-AFX um rund sechs Prozent zu und gehörte damit zu den stärksten Gewinnern im MDax. Eine spätere dpa-AFX-Marktübersicht sprach von einem Plus von gut fünf Prozent, womit es Aixtron am Freitag „nur“ auf Platz zwei im MDax schaffte. Beide Berichte stimmen darin überein, dass nur ein Teil der Vortagesverluste aufgeholt wurde. Aktuell notiert die Aktie bei 32,35 Euro nach einem Vortagesschluss von 30,98 Euro.
Warum bleibt die Jahresprognose unverändert?
Trotz des starken Quartals bestätigte das Unternehmen lediglich seine Prognose für das Geschäftsjahr 2026. Branchenexperte Craig McDowell von JPMorgan liest daraus eine schwächere Bruttomarge im Schlussquartal wegen eines dann wohl ungünstigeren Produktmixes. Während das Unternehmen den Mix im dritten Quartal als Treiber der Marge hervorhebt, rechnet der Analyst also mit einem Gegeneffekt zum Jahresende.
Dennoch dürften die Markterwartungen an die Profitabilität 2026 nach Einschätzung von McDowell leicht steigen. „Wichtiger ist aber, dass wir angesichts des starken Auftragseingangs davon ausgehen, dass die Konsensschätzungen für die Umsatz- und Gewinnentwicklung für 2027 nach oben korrigiert werden“, schrieb er.
Jefferies sieht Umsatz 2027 über den Erwartungen
Auch Om Bakhda vom Investmenthaus Jefferies äußerte sich positiv zu den Perspektiven. Die Beschleunigung des Auftragseingangs deute für 2027 auf einen Umsatz hin, der deutlich über den aktuellen Markterwartungen liege. Zudem unterstreiche der Umsatzsprung vom zweiten zum dritten Quartal, dass der Konzern in der Produktion erfolgreich von einer auf zwei Arbeitsschichten umstelle.
Das Management sieht das ähnlich. „Der hohe Auftragseingang stärkt die Visibilität und die Geschäftsperspektiven für das Jahr 2027 deutlich“, sagte Grawert. Den vollständigen Quartalsbericht will das Unternehmen am 29. Oktober veröffentlichen, also in 13 Tagen.
Vom Kursrutsch zur Erholung nach den Quartalszahlen
Wie paradox die erste Marktreaktion auf die starken vorläufigen Zahlen ausfiel, zeigt unsere Analyse zum Auftragseingang von Aixtron und dem Kursabsturz am Donnerstag. Dass Anleger in diesen Tagen auch bei schwierigen Vorgaben auf Überraschungen reagieren, belegt der Fall von Evotec, dessen Neunmonatszahlen trotz gesenkter Prognose einen Kurssprung auslösten.
Unterm Strich hat Aixtron mit kräftigem Auftragseingang und einer Ebit-Marge von 31 Prozent die Erwartungen klar übertroffen, auch wenn die Jahresprognose unverändert bleibt. Für Anleger bedeutet das: Die Analysten von JPMorgan und Jefferies sehen vor allem für 2027 Potenzial für höhere Schätzungen. Der vollständige Quartalsbericht am 29. Oktober bietet die nächste Gelegenheit, die Wachstumsperspektiven genau zu prüfen.