Trotz eines starken Quartals und einer angehobenen Jahresprognose verliert die Verbio Aktie deutlich – warum reagieren Anleger so verhalten?
Starkes Quartal, schwacher Börsenkurs
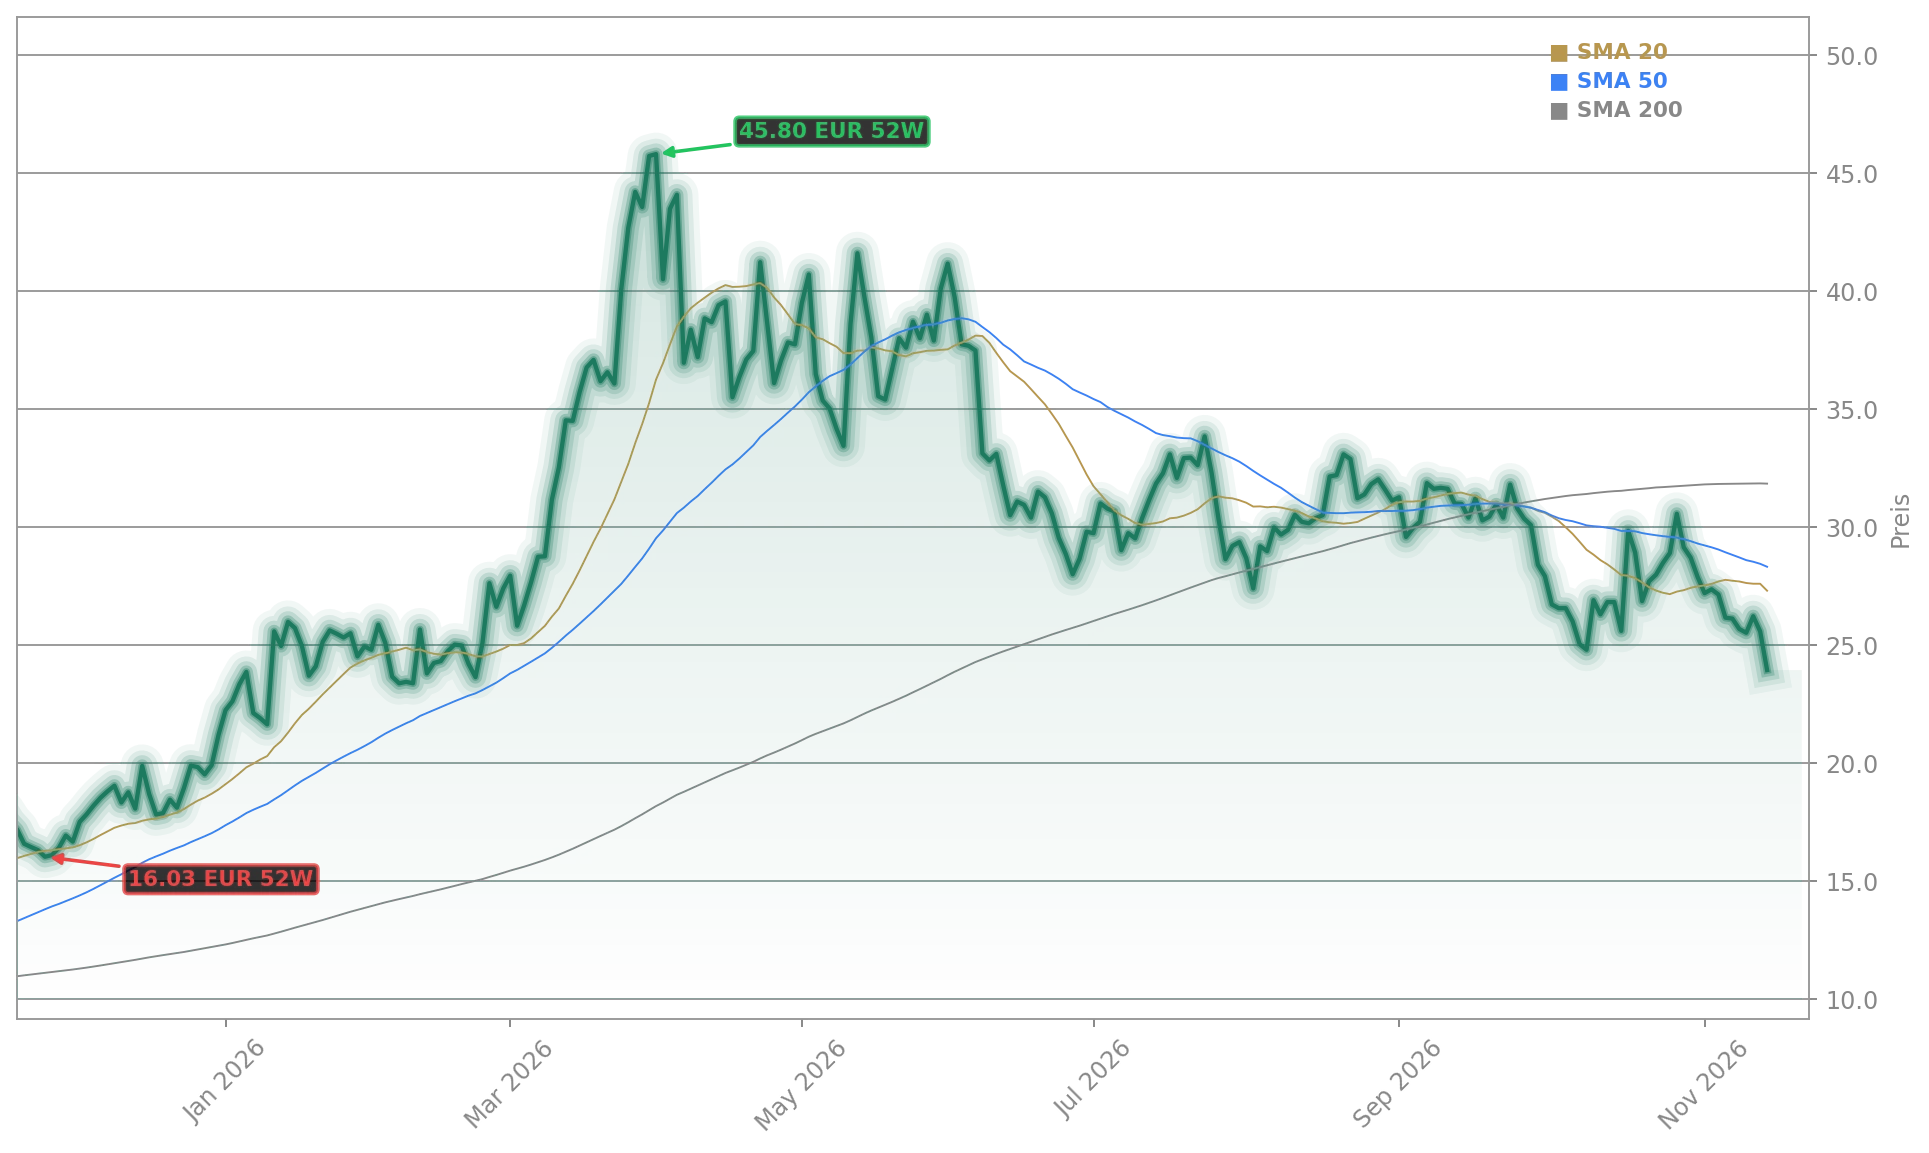
Der Rückgang von 25,58 auf 24,00 Euro steht einem kräftigen operativen Auftakt gegenüber: Das EBITDA übertraf die NuWays-Schätzung um 24 Prozent und den Konsens um 14 Prozent. Auch der freie Cashflow drehte ins Plus und erreichte 13,5 Millionen Euro, nach minus 37,8 Millionen Euro im Vorjahresquartal. Die Nettoverschuldung sank zum Quartalsende auf 83,1 Millionen Euro, verglichen mit 91,5 Millionen Euro zum Ende des Geschäftsjahres 2025/26.
Biodiesel lieferte den größten Ergebnisbeitrag
Besonders stark entwickelte sich das Biodieselgeschäft: Sein EBITDA mehr als verdoppelte sich gegenüber dem Vorjahresquartal auf 51,2 Millionen Euro. Verbio profitierte von einer Erholung der Marktspreads und günstigen Rohstoffeinkäufen, während die Absatzmengen weitgehend stabil blieben. Die Analysten von NuWays verweisen zudem auf weiterhin starke Margen zu Beginn des zweiten Quartals.
Bioethanol und Biomethan erzielten zusammen ein EBITDA von 19,7 Millionen Euro, nach einem Verlust von 9,5 Millionen Euro im Vorjahreszeitraum. Das Ergebnis blieb jedoch hinter der NuWays-Erwartung zurück. Als Gründe nannte die Analyse vorübergehend niedrigere US-Produktion und geringere Verkäufe von Drittprodukten. Die Produktionsprobleme in den USA seien inzwischen behoben; die Auslastung liege in Nevada wieder bei 60 bis 70 Prozent und in South Bend bei rund 70 Prozent.
Was steckt hinter der höheren Prognose?
Für das Geschäftsjahr 2026/27 erwartet das Unternehmen das EBITDA nun am oberen Ende seiner Spanne von 210 bis 250 Millionen Euro. NuWays hob seine eigene Schätzung um neun Prozent auf 250 Millionen Euro an und bestätigte die Kaufempfehlung sowie ein Kursziel von 41 Euro. Die Einschätzung stützt sich unter anderem auf die starken Biodieselspreads und den Ergebnisbeitrag des ersten Quartals.
Zusätzliche mögliche Erlöse aus dem US-Steuergutschriftenprogramm 45Z sind in der Unternehmensprognose nicht enthalten. Die finalen Regeln werden laut Management im Dezember erwartet. NuWays sieht außerdem Chancen durch mögliche Steuervergünstigungen für Verbio und eine geplante Umstellung der Kessel in South Bend auf Biogas aus der Ethanolproduktion. Das Analysehaus schätzt den möglichen zusätzlichen EBITDA-Beitrag auf jeweils 10 Millionen Euro in den Geschäftsjahren 2027/28 und 2028/29. Ab Januar 2027 könnten zudem strengere deutsche Regeln gegen Betrug bei Nachhaltigkeitsnachweisen regelkonforme Anbieter begünstigen.
E20-Debatte und Prognosedruck im Industriesektor
Die mögliche Nachfragewirkung höherer Ethanolbeimischungen ordnet die Analyse zum E20-Potenzial bei Verbio ein. Einen Kontrast zur angehobenen Ergebniserwartung des Biokraftstoffherstellers bietet die engere Jahresmargenspanne bei Wacker Neuson.
Verbio verbindet einen kräftigen EBITDA-Anstieg und positiven freien Cashflow mit einer Jahresprognose am oberen Ende der bisherigen Spanne, während die Aktie am Freitag deutlich nachgab. Für Anleger stehen damit operative Stärke und die Frage gegenüber, wie viel davon bereits im Kurs berücksichtigt ist; NuWays hält an seiner Kaufempfehlung fest. Die kommenden Quartale werden zeigen, ob Margen und Produktion das angestrebte Ergebnisniveau tragen.