Trotz eines starken Quartals und höherer Prognosen fällt die Bechtle Aktie – warum reagieren Anleger so verhalten?
Starkes Quartal, aber weiter schwacher Kurs
Das Geschäftsvolumen stieg im dritten Quartal um 19,0 Prozent auf 2,4 Milliarden Euro, organisch um 17,5 Prozent. Der Umsatz legte um 6,1 Prozent auf 1,7 Milliarden Euro zu, das Vorsteuerergebnis (EBT) um 13,9 Prozent auf 91,7 Millionen Euro. Die Prognose für das EBT-Wachstum liegt nun bei mehr als 10 Prozent statt zuvor bei 5 bis 10 Prozent. Für das Geschäftsvolumen erwartet Bechtle ebenfalls mehr als 10 Prozent Wachstum, für den Umsatz 5 bis 10 Prozent.
Die Kursreaktion bleibt dennoch negativ: Nach einem Rückgang am Freitag steht die Aktie am Montag bei 32,53 Euro. Das ist ein Minus von 3,93 Prozent zum Vortag. Ein früherer Kursstand von 33,34 Euro am Morgen spiegelt die aktuelle Notierung nicht wider.
Cashflow und Wachstumsqualität bleiben im Fokus
Ein Belastungsfaktor ist der operative Cashflow: Im dritten Quartal lag er bei minus 29,5 Millionen Euro, nach minus 112,5 Millionen Euro im zweiten Quartal. Bechtle baut nach eigenen Angaben Vorräte für größere Projekte und wegen erwarteter höherer Speicherchippreise auf. Das Management erwartet für das Gesamtjahr weiterhin einen klar positiven operativen Cashflow und berichtete von einem starken Start in den Oktober.
Daneben steht die Zusammensetzung des Wachstums zur Debatte. Die UBS schätzte, dass im zweiten Quartal mehr als die Hälfte des Zuwachses auf Preiseffekte zurückging. Das wirft die Frage auf, ob vorgezogene Käufe vor möglichen Preiserhöhungen später die Nachfrage belasten könnten. Die EBT-Marge beträgt rund 3,8 Prozent des Geschäftsvolumens.
Deutsche Bank hebt Kursziel auf 51 Euro
Die Analystenurteile fallen überwiegend positiv aus. Die Deutsche Bank hob ihr Kursziel von 49 auf 51 Euro an und beließ die Einstufung auf „Buy“. Analyst Lars Vom-Cleff bezeichnete das Quartal als sehr gut und sieht Qualität zu einem Discountpreis. Berenberg bestätigte „Buy“ mit einem Kursziel von 41 Euro; Analyst Andreas Wolf verwies darauf, dass Preise für Wachstum sorgten.
Zum Vergleich: JPMorgan stuft die Aktie mit „Neutral“ ein und nennt ein Kursziel von 38 Euro. Die im Material aufgeführte Spanne von zehn Analysten reicht von 38 bis 49 Euro; der Durchschnitt liegt bei 43,70 Euro. Das neue Deutsche-Bank-Ziel von 51 Euro liegt oberhalb dieser zuvor genannten Spanne.
Welche Chartmarken sind jetzt entscheidend?
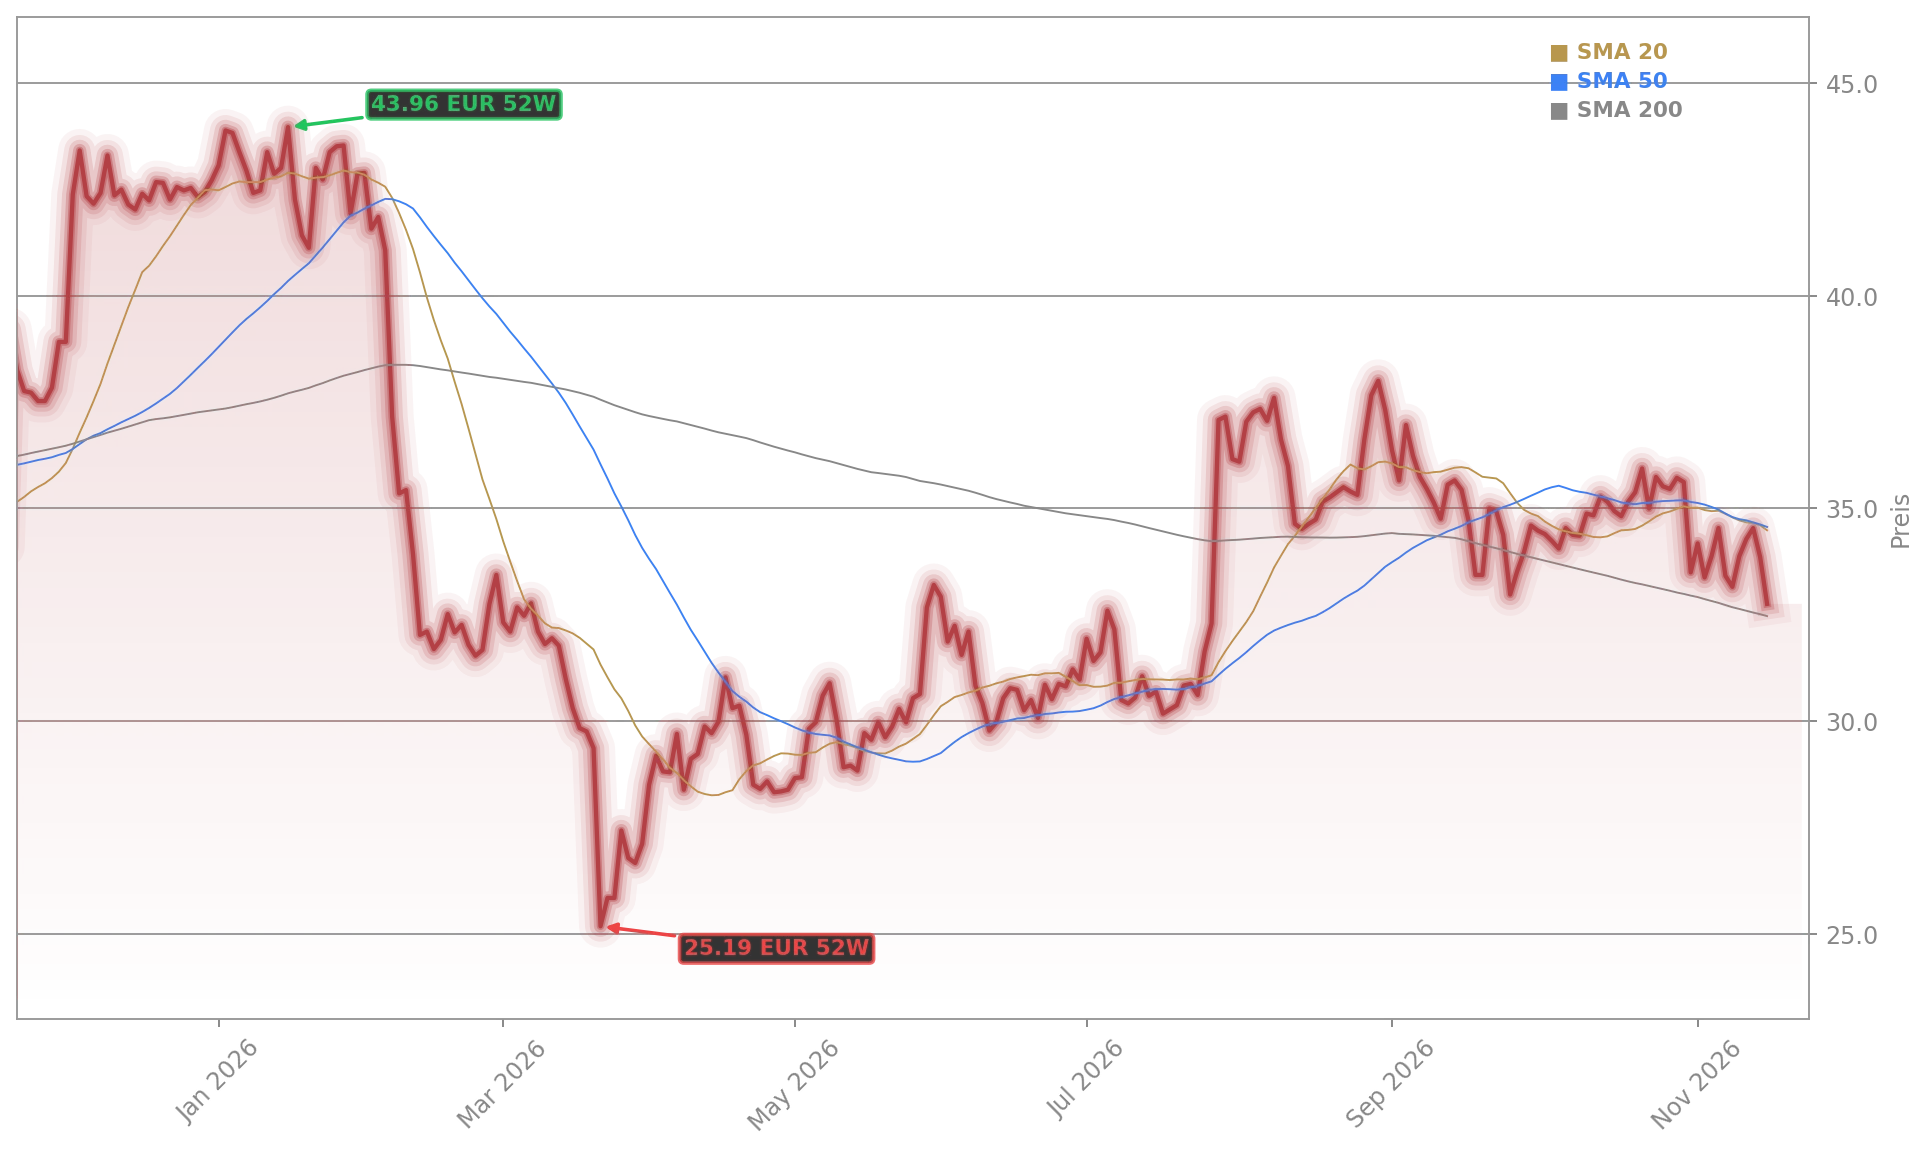
Die Aktie bewegt sich seit Mitte September zwischen rund 33 und 36 Euro. Die 200-Tage-Linie verläuft bei 32,89 Euro; ein Schlusskurs unter der Zone um 32,80 Euro würde die Bodenbildung der vergangenen Wochen beschädigen. Ein nachhaltiger Anstieg über rund 35,60 Euro würde das charttechnische Bild aufhellen. Der Rekordschluss von 44,96 Euro aus dem Januar liegt deutlich höher.
Auch im Solarsektor prallen Auftragsstärke und Vorsicht aufeinander
Wie unterschiedlich Analysten trotz solider Geschäftszahlen auf die Branche blicken, zeigt die SMA-Solar-Prognose mit dem gesenkten Kursziel der DZ Bank. Dort steht ein hoher Auftragsbestand ebenfalls einer zurückhaltenden Einschätzung gegenüber.
Bechtle verbindet ein starkes drittes Quartal, einen Rekord-Auftragsbestand und eine höhere Prognose mit einem weiterhin schwachen Aktienkurs sowie Fragen zum Cashflow und zur Qualität des Wachstums. Für Anleger stehen damit die positiven Geschäftszahlen und die unterschiedlichen Analysteneinschätzungen einer vorsichtigen Marktreaktion gegenüber. Entscheidend wird, ob Bechtle die erhöhten Ziele erreicht und den angekündigten positiven Cashflow liefert – die nächsten Zahlen bieten dafür einen wichtigen Prüfstein.