Adidas meldet Rekordzahlen und hebt die Prognose an – doch wie nachhaltig ist dieser Erfolg, wenn Sondereffekte die Bilanz stützen?

Was zeigen die Zahlen des dritten Quartals?
Adidas Corporation erzielte im dritten Quartal den höchsten Umsatz und das höchste Betriebsergebnis in einem Dreimonatszeitraum. Der Erlös von 7,25 Milliarden Euro lag nach einem Bericht von Aktiencheck auf Vorjahresniveau; dpa-AFX berichtete von einem Anstieg um gut neun Prozent auf knapp 7,3 Milliarden Euro. Da die Angaben voneinander abweichen, ist die Umsatzhöhe belastbarer als eine einheitliche Wachstumsrate. Das Unternehmen hatte die Eckdaten bereits in der Vorwoche veröffentlicht; am Donnerstag folgten die detaillierten Resultate.
Das operative Ergebnis erhöhte sich um 37 Prozent auf rund eine Milliarde Euro. Der Nettogewinn aus fortgeführten Geschäften lag bei 711 Millionen Euro, ein Plus von 48 Prozent. Der Gewinn je Aktie betrug laut OnVista 4,06 Euro; die Analystenerwartung lag nach unserer Auswertung bei 3,84 Euro. Da die Quellen den Wert nicht als bereinigt ausweisen, wird er nicht mit der bereinigten Konsensschätzung verglichen.
Ein wichtiger Gewinnfaktor war eine Rückerstattung von US-Zöllen von ungefähr 200 Millionen Euro. OnVista bezifferte das operative Ergebnis ohne diesen Sondereffekt rechnerisch auf etwas mehr als 800 Millionen Euro und die entsprechende Marge auf rund 11,1 Prozent. Ausgewiesen wurden 13,9 Prozent, nach 11,1 Prozent im Vorjahresquartal. Der Rekord beim operativen Ergebnis ist daher nicht allein auf die laufende Geschäftsentwicklung zurückzuführen.
Wie reagierte die Aktie?
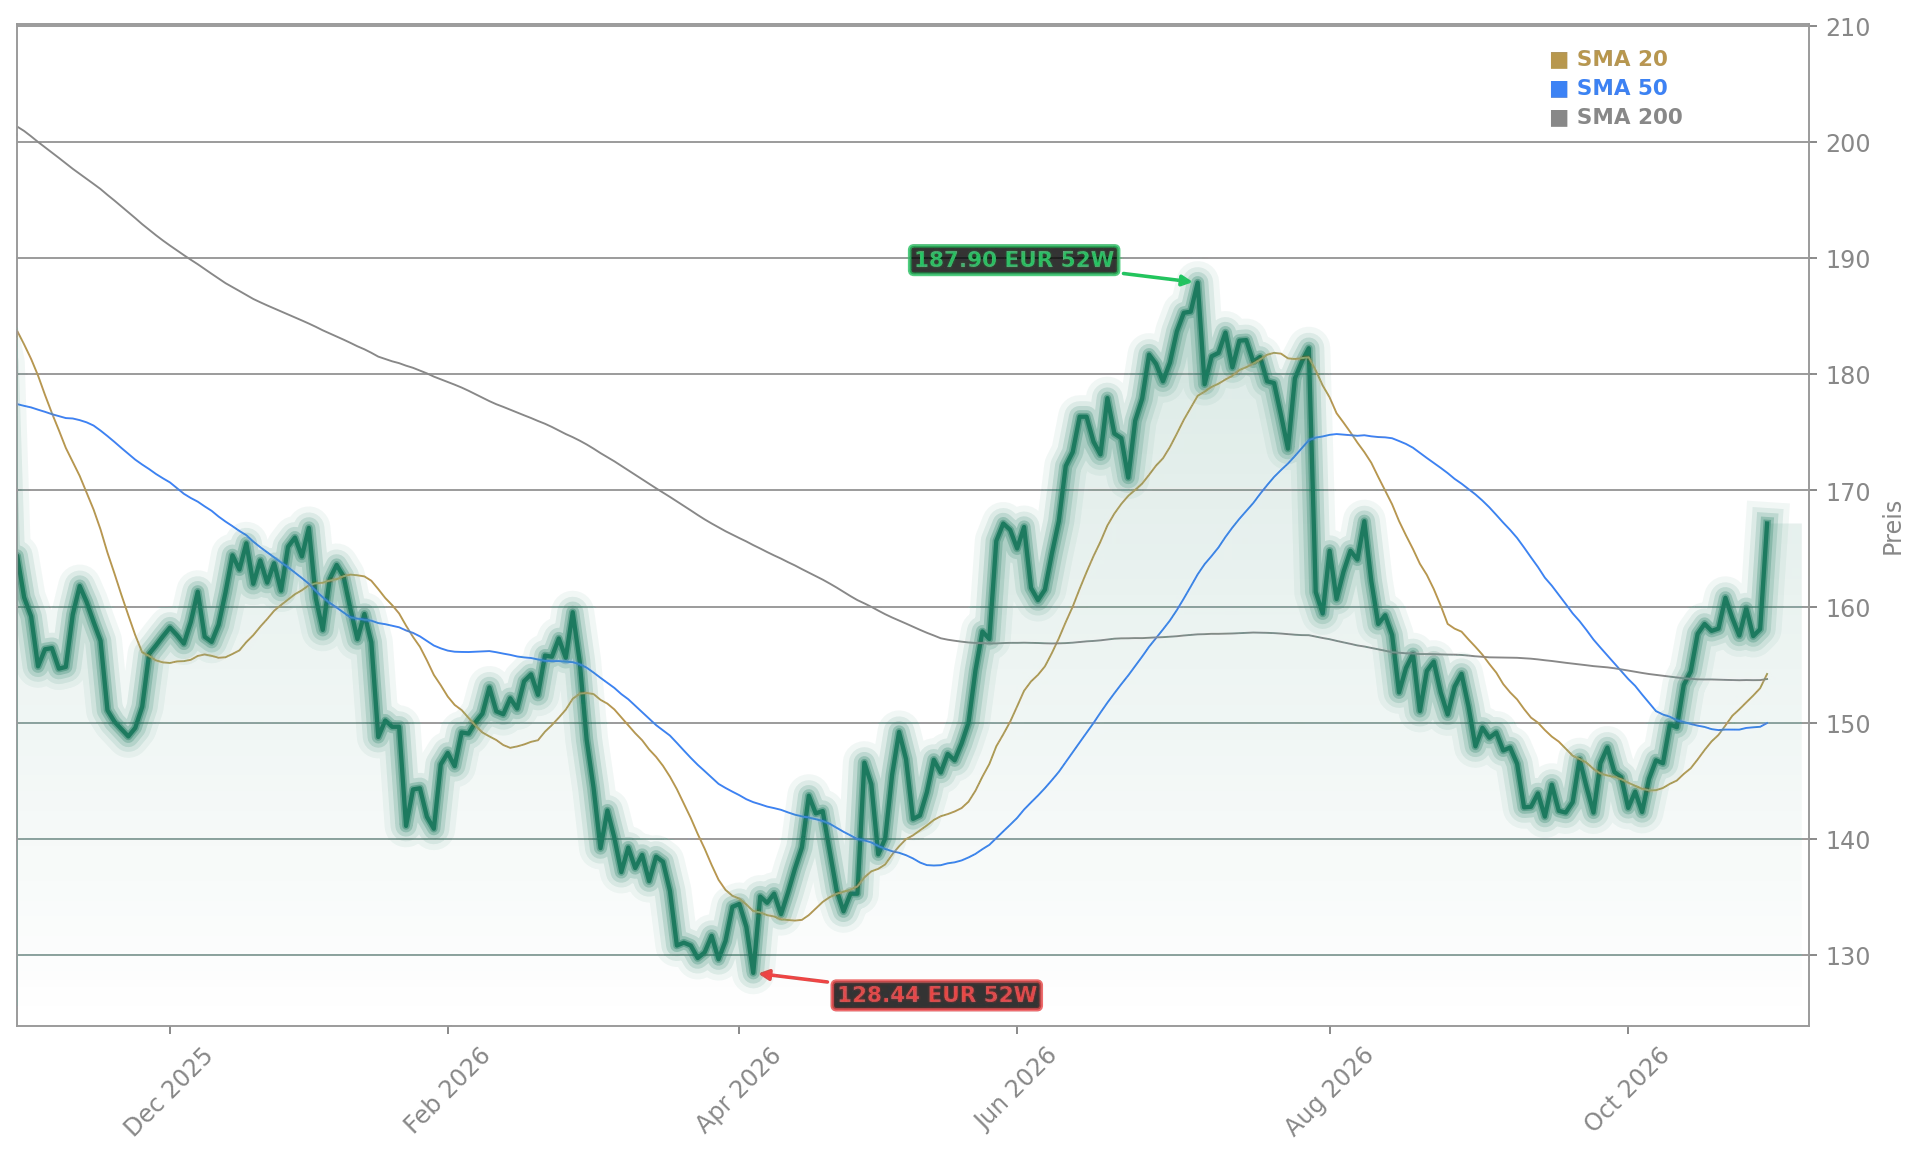
Die Aktie schloss am 29. Oktober bei 167,15 Euro, nach 158,05 Euro am Vortag. Das entspricht einem Tagesplus von 5,8 Prozent. Die Bewegung folgte auf die detaillierten Zahlen und die Bestätigung der bereits erhöhten Jahresprognose. Schon nach den vorläufigen Eckdaten in der Vorwoche hatte das Papier zeitweise fast fünf Prozent zugelegt. Der Schlusskurs-Anstieg nach dem finalen Bericht fiel mit 5,8 Prozent stärker aus als die durchschnittliche Bewegung von 7,3 Prozent nach den letzten vier Zahlenveröffentlichungen nicht; er lag darunter. In zwei dieser vier Fälle stieg die Aktie, in zwei gab sie nach.
Die Analystenreaktionen waren überwiegend positiv, aber nicht einheitlich. In unserer Auswertung stehen 24 Kauf- und sieben Halteempfehlungen von 31 Analysten; die Kurszielspanne reicht von 163 bis 268 Euro, der Mittelwert liegt bei 200 Euro. Bernstein Research bestätigte „Outperform“ mit einem Kursziel von 245 Euro. RBC beließ die Einstufung ebenfalls auf „Outperform“ und das Ziel bei 200 Euro. Jefferies hielt an „Buy“ und 187 Euro fest. UBS blieb mit „Neutral“ und 160 Euro zurückhaltender.
Was erwartet Adidas im Schlussquartal?
Für das Gesamtjahr 2026 rechnet Adidas nun mit einem Betriebsergebnis von rund 2,5 Milliarden Euro, nach zuvor 2,3 Milliarden Euro. Die Umsatzprognose bleibt laut OnVista bei einem Wachstum von neun bis zehn Prozent. Die Anhebung des Betriebsergebnisziels entspricht der Zollerstattung von rund 200 Millionen Euro. Die Zahlen zeigen damit zugleich höhere Gewinnerwartungen und einen erheblichen Beitrag eines Sondereffekts.
Für das vierte Quartal erwartet der Konzern insgesamt ein Wachstum im hohen einstelligen Prozentbereich. Auch in Europa soll das Geschäft wieder zulegen. Konzernchef Bjørn Gulden verwies auf ein ausgesprochen positives Orderbuch. Der Ausblick ist relevant, weil Europas Umsatz im dritten Quartal um vier Prozent zurückging, während die anderen Regionen zweistellig wuchsen. Nach neun Monaten betrug das Plus in Europa zwei Prozent.
Diese Entwicklungen stützen die Bilanz
- Die Bekleidungssparte wuchs um 19 Prozent auf 2,9 Milliarden Euro.
- Die Performance-Sparte legte währungsbereinigt um 14 Prozent zu.
- Nordamerika und China verzeichneten laut OnVista Umsatzanstiege von 13 beziehungsweise zwölf Prozent.
- Jefferies hob hervor, dass die Lagerbestände langsamer wuchsen als der Umsatz.
Diese Punkte bleiben eine Belastung
- Der europäische Umsatz sank im dritten Quartal um vier Prozent.
- Das Schuhgeschäft stagnierte währungsbereinigt; die Lifestyle-Schuhe blieben herausfordernd.
- Die operative Marge lag ohne die Zollerstattung rechnerisch bei rund 11,1 Prozent und damit auf Vorjahresniveau.
- Adidas will im vierten Quartal 100 Millionen Euro in Initiativen reinvestieren. Gulden nannte mögliche Verwendungen, betonte aber, dass die Pläne noch nicht konkretisiert seien.
Vor dem Bericht stand der Vergleich mit Nike im Fokus
Vor den Adidas-Zahlen ging es um die Frage, ob die schwachen Nike-Ergebnisse Rückschlüsse auf den deutschen Sportartikelkonzern zulassen. Der damalige Beitrag ordnet die Unterschiede zwischen Nike und Adidas vor dem Bericht ein.
Das Orderbuch sei ausgesprochen positiv.— Bjørn Gulden
Für Anleger steht damit die Umsetzung des Europa-Ausblicks und die Entwicklung der Profitabilität im Mittelpunkt. Das Rekordquartal und die höhere Jahresprognose geben Rückenwind; zugleich sollte die Zollerstattung bei der Einordnung des Gewinnsprungs berücksichtigt werden. Als nächster konkreter Katalysator gilt die angekündigte Analystenkonferenz, bei der nach Einschätzung von Jefferies insbesondere Aussagen zu den Margenfortschritten wichtig sein dürften.