SP500 7.609,78 -0,06%DJ30 52.511,00 +0,38%NAS100 28.915,00 -0,35%GER40 25.479,21 +0,13%EU50 6.275,01 -0,18%BTCUSD 77.951,18 +0,79%ETHUSD 2.516,68 +0,19%VIX 19,03 +1,75% SP500 7.609,78 -0,06%DJ30 52.511,00 +0,38%NAS100 28.915,00 -0,35%GER40 25.479,21 +0,13%EU50 6.275,01 -0,18%BTCUSD 77.951,18 +0,79%ETHUSD 2.516,68 +0,19%VIX 19,03 +1,75%
JETZT LIVEAKTIENREGIONENKRYPTOALGOTRADINGBROKER & TOOLS

Nestle Konzernumbau: Gewinn bricht 17% ein und zwingt zum Umbau

Reicht der Nestle Konzernumbau mit harten Einschnitten, um nach Gewinnrueckgang und Schuldenberg wieder auf Wachstumskurs zu kommen?

Nestle S.A.: Was steckt hinter dem Nestle Konzernumbau?

Nestle S.A. kämpft seit mehreren Jahren mit hoher Inflation, schwächerer Konsumnachfrage und steigenden Rohstoffkosten. Im Geschäftsjahr 2025 sank der bereinigte Umsatz währungsbedingt um rund zwei Prozent auf 89,5 Milliarden Schweizer Franken, die operative Gewinnmarge ging von 17,2 auf 16,1 Prozent zurück. Gleichzeitig fiel der Gewinn um etwa 17 Prozent auf gut neun Milliarden Franken. Dennoch legte das vielbeachtete organische Umsatzwachstum dank Preiserhöhungen um 3,5 Prozent zu und übertraf damit leicht die Erwartungen vieler Analysten.

Für 2026 peilt Nestle S.A. ein organisches Umsatzwachstum von drei bis vier Prozent an und erwartet eine Verbesserung der bereinigten operativen Marge gegenüber den 16,1 Prozent von 2025. Der Nestle Konzernumbau soll dafür die Basis legen: Weniger Komplexität, fokussierte Investitionen und ein geschärftes Markenportfolio. Trotz hoher Nettoschulden von über 51 Milliarden Franken hält der Konzern an seiner Dividendenpolitik fest und erhöht die Ausschüttung zum 30. Mal in Folge auf 3,10 Franken je Aktie.

Wie strukturiert Nestle S.A. das Geschäft neu?

Bisher war Nestle S.A. primär nach Regionen organisiert, zusätzlich zu mehreren strategischen Geschäftseinheiten und global geführten Sparten wie Nespresso, Health Science und dem Wassergeschäft. Künftig wird der Nestle Konzernumbau das Unternehmen stärker entlang von vier Produktkategorien ausrichten: Kaffee, Heimtierprodukte, Nutrition sowie Kulinarikprodukte und Snacks. Nutrition und Health Science werden in einer Einheit zusammengeführt, womit der bisherige Bereichsleiterposten von Anna Mohl entfällt – sie verlässt das Unternehmen.

CEO Philipp Navratil betont, die neue Struktur solle das Geschäft vereinfachen, Synergien heben und klar zeigen, wo investiert werde. Die Ergebnisverantwortung verbleibt zwar bei den Regionen, doch die Kapitalallokation und strategische Priorisierung werden nun stärker um die vier Kernbereiche herum ausgerichtet. Parallel dazu soll die Zahl der aktiven Marken deutlich von mehr als 400 reduziert werden, um Ressourcen auf profitablere Kernmarken wie KitKat, Nespresso, Purina und ausgewählte Ernährungsprodukte zu konzentrieren.

Welche Verkäufe und Sparprogramme plant Nestle S.A.?

Ein zentrales Element des Nestle Konzernumbaus ist die Bereinigung des Portfolios. Der Konzern befindet sich in fortgeschrittenen Verhandlungen über den Verkauf seines verbleibenden Speiseeisgeschäfts an das Joint Venture Froneri, an dem Nestle bereits weniger als 50 Prozent hält. Zudem hat Nestle S.A. im ersten Quartal 2026 formell Kontakte zu potenziellen Partnern für das Geschäft mit Nestle Waters & Premium Beverages aufgenommen. Dieses Wassersegment mit Marken wie Perrier und San Pellegrino soll voraussichtlich bis 2027 entkonsolidiert werden.

Auch vom US-Massengeschäft mit Vitaminen und Nahrungsergänzungsmitteln will sich der Konzern trennen. Die geplanten Verkäufe sollen helfen, den Schuldenberg zu reduzieren und Kapital in wachstumsstärkere Bereiche umzulenken. Flankiert wird dies von einem strikten Sparprogramm: Weltweit sollen in den nächsten zwei Jahren rund 16.000 Stellen wegfallen, knapp sechs Prozent der Belegschaft. Bis Ende 2027 erwartet Nestle S.A. daraus jährliche Einsparungen von rund einer Milliarde Franken; etwa 20 Prozent dieser Einsparungen wurden bereits realisiert.

Wie bewerten Analysten den Nestle Konzernumbau?

An der Börse kommen die Zahlen und Maßnahmen gut an: Die Aktie von Nestle S.A. steigt zeitweise um mehr als drei Prozent und gehört zu den stärkeren Werten im europäischen Konsumgütersektor. Die Analysten von RBC Capital Markets bezeichnen das Wachstum als erfreulich und heben hervor, dass die vorgelegten Quartals- und Jahreszahlen die im Vorfeld aufgekommenen skeptischen Stimmen widerlegen. Auch die Experten von Bernstein Research sprechen von soliden Ergebnissen, die über weiten Teilen der Erwartungen liegen.

Die Bank Vontobel betont, dass die vorgestellten Maßnahmen keine rein kosmetische Anpassung seien, sondern einen kulturellen Wandel hin zu einer stärker leistungsgetriebenen Organisation einleiten sollen. Neue Vergütungssysteme sollen sicherstellen, dass Wachstum künftig stärker über Volumen als über Preiserhöhungen erzielt wird. Anleger sehen im Nestle Konzernumbau daher eine Chance, den Konzern nach einer Phase der Unterperformance wieder auf einen nachhaltigeren Wachstumspfad zu führen – trotz Belastungen durch den Rückruf belasteter Babymilch, der das Wachstum 2026 um etwa 20 Basispunkte dämpfen dürfte.

„Wir beschleunigen unsere Strategie, fokussieren unser Portfolio auf vier Geschäfte mit den stärksten Marken und einer vereinfachten Organisation.“
— Philipp Navratil, CEO Nestle S.A.

Fazit

Der Nestle Konzernumbau bündelt das Geschäft von Nestle S.A. auf vier ertragsstarke Kernbereiche, bereinigt Randsparten und stärkt damit die Profitabilitätsperspektive. Für Anleger sind die Kombination aus Dividendenerhöhung, Sparprogramm und klarer Portfoliostrategie ein positives Signal, auch wenn operative Risiken und Rückrufkosten im Blick bleiben müssen. Entscheidend wird sein, ob die nächsten Quartale zeigen, dass Wachstum tatsächlich wieder stärker aus Volumen, Innovationen und Markenstärke kommt.

Weiterführende Quellen

Airbus Jahreszahlen: -5,2% Einbruch nach Rekordjahr 2025

ERWÄHNTER TICKER
Schlusskurs
190,18€
-5,22%
19.02.26 09:38 Uhr

Airbus SE

Reichen starke Airbus Jahreszahlen aus, um den aktuellen Kursrutsch und den verhaltenen Ausblick für 2026 zu rechtfertigen?

Airbus Jahreszahlen im Überblick

Airbus SE hat 2025 den Konzernumsatz um rund sechs Prozent auf 73,4 Milliarden Euro gesteigert. Das bereinigte operative Ergebnis (EBIT) legte um etwa ein Drittel auf gut 7,1 Milliarden Euro zu. Unter dem Strich erzielte der Konzern einen Überschuss von rund 5,2 Milliarden Euro, knapp ein Viertel mehr als im Vorjahr. Je Aktie ergab sich damit ein Ergebnis von rund 6,61 Euro. Vorstandschef Guillaume Faury schlägt eine Erhöhung der Dividende von 3,00 auf 3,20 Euro je Aktie vor. Mit diesen Airbus Jahreszahlen übertraf der Flugzeugbauer die durchschnittlichen Analystenerwartungen bei Profitabilität und Ausschüttung.

Trotz Lieferkettenproblemen konnte Airbus 2025 insgesamt 793 Verkehrsflugzeuge ausliefern und damit das im Jahresverlauf auf 790 Maschinen reduzierte Ziel leicht übertreffen. Ursprünglich waren 820 Jets angepeilt worden, die Planung wurde aber wegen Qualitätsmängeln an Rumpfverkleidungen eines Zulieferers gekappt. Der Auftragsbestand im zivilen Flugzeuggeschäft erreichte Ende 2025 ein Rekordniveau von 8.754 Maschinen und unterstreicht die strukturell hohe Nachfrage nach Airbus-Jets.

Airbus SE: Rekordziele für 2026?

Für 2026 peilt Airbus SE die Auslieferung von rund 870 Verkehrsflugzeugen an. Damit würde der Konzern seinen bisherigen Bestwert von 863 Jets aus dem Jahr 2019 übertreffen und einen neuen Auslieferungsrekord aufstellen. Parallel soll das bereinigte EBIT auf etwa 7,5 Milliarden Euro steigen, der freie Cashflow vor Kundenfinanzierung wird auf rund 4,5 Milliarden Euro veranschlagt. Auf dem Papier deuten die Prognosen damit auf ein weiteres Rekordjahr hin, was die Airbus Jahreszahlen im Branchenvergleich hervorhebt.

Allerdings hatten viele Branchenexperten mehr erwartet: Der Konsens lag bei mehr als 900 ausgelieferten Maschinen und einem EBIT von über 8 Milliarden Euro. Bremsklotz bleibt vor allem die Knappheit an Triebwerken des US-Zulieferers Pratt & Whitney, einer Tochter von RTX. Faury spricht von einem „signifikanten Rückstand“, der sowohl die Prognose für 2026 als auch das Tempo des Produktionshochlaufs bei der A320neo-Familie belastet. Statt wie geplant 2027 stabil 75 Mittelstreckenjets pro Monat zu bauen, rechnet Airbus nun bis Ende 2027 nur mit 70 bis 75 Maschinen, eine dauerhafte Rate von 75 ist erst danach realistisch.

Airbus SE Aktienchart - 252 Tage Kursverlauf - Februar 2026

Airbus SE im Markt- und Wettbewerbsumfeld

An der Börse kommen Ausblick und neue Airbus Jahreszahlen zunächst schlecht an. Die Aktie von Airbus SE gab am Morgen auf Handelsplätzen wie Tradegate deutlich nach und lag mit rund 190 Euro beziehungsweise etwa 5 Prozent unter dem Vortagsschluss von gut 200 Euro. Vom Jahreshoch bei 221,25 Euro hat das Papier damit bereits spürbar korrigiert. Marktteilnehmer sprechen von einem „schwachen, wenn auch wohl konservativen“ Ausblick, der nach der vorangegangenen Rallye Gewinnmitnahmen auslöst.

Operativ bleibt Airbus jedoch klar vor dem US-Rivalen Boeing. 2025 lieferte Airbus 793 Verkehrsflugzeuge aus und damit 193 mehr als der Konkurrent, der bei 600 Maschinen landete und im Tagesgeschäft weiterhin Verluste schrieb. Allerdings holt Boeing bei Neuaufträgen zuletzt auf und lag 2025 erstmals seit 2018 wieder vorn. Im Januar 2026 verbuchte Boeing zudem mehr Auslieferungen und Nettoaufträge als Airbus. Für den europäischen Konzern steigt damit der Druck, den Produktionshochlauf trotz Lieferengpässen zu beschleunigen.

Wie werten Analysten die Airbus Jahreszahlen?

US-Investmentbanken wie Citigroup und RBC Capital Markets hatten im Vorfeld vor allem auf den Ausblick und den Produktionsplan von Airbus geschaut. Viele Analysten waren von einem ambitionierteren Zielpfad jenseits von 900 Auslieferungen ausgegangen und modellierten ein stärkeres EBIT-Wachstum. Vor diesem Hintergrund gilt der nun vorgestellte Plan als vorsichtig; mehrere Häuser sehen darin aber auch Spielraum für positive Überraschungen, falls sich die Lieferketten schneller normalisieren. Die von Airbus präsentierten Airbus Jahreszahlen selbst stützen diese Einschätzung, da Profitabilität und Cashflow bereits 2025 stärker zulegen konnten als erwartet.

Neben dem Kerngeschäft profitierten 2025 auch die Hubschraubersparte sowie die Rüstungs- und Raumfahrtsparte, die nach hohen Sonderbelastungen wieder in die Gewinnzone zurückkehrte. Mittel- bis langfristig will Airbus die starke Bilanz und den Cashflow nutzen, um die Entwicklung eines A320-Nachfolgers für die zweite Hälfte der 2030er Jahre zu finanzieren. Das Ziel sind Treibstoffeinsparungen von bis zu 25 Prozent je Sitz und damit ein weiterer Effizienzsprung im Kurz- und Mittelstreckenmarkt.

2025 war ein Meilensteinjahr, geprägt von sehr starker Nachfrage, einer Rekord-Finanzperformance und strategischen Fortschritten.
— Guillaume Faury, CEO Airbus SE

Fazit

Im Fazit untermauern die aktuellen Airbus Jahreszahlen die Ertragsstärke und Marktposition von Airbus SE, auch wenn der vorsichtige 2026-Ausblick kurzfristig auf die Stimmung drückt. Für Anleger bleiben die hohe Nachfrage, der Rekordauftragsbestand und die steigende Dividende zentrale Argumente für ein langfristiges Engagement. Entscheidend wird sein, ob Airbus die Lieferkettenprobleme in den kommenden Quartalen besser in den Griff bekommt und die avisierte Rekordproduktion tatsächlich erreichen kann.

Weiterführende Quellen

eBay Depop Übernahme: zweistelliger Umsatz-Boom und Rallye-Chance

ERWÄHNTER TICKER
Schlusskurs
82,18$
+2,79%
18.02.26 22:00 Uhr
Außerbörslich
86,92$
+5,76%
19.02.26 01:59 Uhr

eBay Inc.

Wird die eBay Depop Übernahme zum Gamechanger, der Recommerce-Wachstum und Kursrallye nachhaltig auf ein neues Niveau hebt?

Wie stark fiel das Quartal von eBay aus?

eBay Inc. hat im vierten Quartal 2025 die Erwartungen der Wall Street klar übertroffen. Der Umsatz stieg auf rund 2,97 bis 3,0 Milliarden Dollar, was einem Plus von etwa 13 bis 15 % gegenüber dem Vorjahr entspricht. Das Bruttowarenvolumen (GMV) kletterte auf 21,2 Milliarden Dollar und legte damit organisch FX-neutral um mehr als 8 % zu. Besonders die Fokus-Kategorien wie Luxus, Sammlerstücke, Kfz-Teile, Elektronik, Mode und generalüberholte Produkte trieben das Wachstum, sie wuchsen laut Management um mehr als 16 %.

Beim Ergebnis je Aktie meldete eBay Inc. ein bereinigtes EPS von 1,41 Dollar nach 1,25 Dollar im Vorjahresquartal. Damit lag der Konzern deutlich über den Konsensschätzungen von rund 1,34 bis 1,35 Dollar. Die operative Marge blieb mit gut 26 % robust, obwohl der Ausbau von Versandprogrammen und Authentifizierungsservices auf die Bruttomarge drückt. Unterm Strich erwirtschaftete eBay im Gesamtjahr 2025 Erlöse von etwa 11,1 Milliarden Dollar und einen bereinigten Gewinn von 5,52 Dollar je Aktie – ebenfalls über den Analystenerwartungen.

An der Börse kommen die Zahlen hervorragend an: Die Aktie von eBay (EBAY) steigt im regulären Handel auf 82,18 Dollar (+2,79 %) und legt außerbörslich bis auf 86,92 Dollar zu, was einem zusätzlichen Plus von gut 5,7 % entspricht. Vom 52‑Wochen-Hoch bei 101,15 Dollar ist der Wert zwar noch entfernt, doch der Abstand zum Jahrestief von 58,73 Dollar hat sich deutlich vergrößert.

Was steckt strategisch hinter der eBay Depop Übernahme?

Herzstück der aktuellen Story ist die eBay Depop Übernahme. eBay kauft Depop von Etsy für rund 1,2 Milliarden Dollar in bar. Depop ist eine mobile Second-Hand-Modeplattform mit rund sieben Millionen aktiven Käufern und mehr als drei Millionen Verkäufern und erzielte 2025 ein GMV von etwa einer Milliarde Dollar. Rund 90 % der Nutzer sind unter 34 Jahre alt – genau die Zielgruppe, die eBay bislang nur begrenzt erreicht.

Mode gehört schon heute zu den wachstumsstärksten Kategorien im eBay-Kosmos mit über zehn Milliarden Dollar jährlichem GMV. Durch die eBay Depop Übernahme stärken die Kalifornier ihre Position im schnell wachsenden Recommerce-Segment, in dem pre-loved und generalüberholte Waren laut Management inzwischen mehr als 40 % des gesamten GMV ausmachen. Depop soll seine eigene Marke, Plattform und Kultur behalten und wird parallel die Reichweite und Infrastruktur von eBay nutzen.

Finanziell rechnet eBay damit, dass Depop nach Abschluss der Transaktion 2026 zusätzlich 1 bis 2 Prozentpunkte zum GMV-Wachstum beiträgt. Kurzfristig wird die Integration aber einen niedrigen einstelligen Prozentbereich bei Wachstum von operativem Ergebnis und EPS kosten. Die Führung stellt in Aussicht, dass der Deal ab 2028 wertsteigernd wirkt. Die eBay Depop Übernahme ist damit klar als langfristiger Wachstumshebel positioniert, nicht als kurzfristiger Ergebnistreiber.

eBay Inc. Aktienchart - 252 Tage Kursverlauf - Februar 2026

Wie reagiert der Markt auf eBay und Depop?

Die Kombination aus starkem Quartal und der eBay Depop Übernahme lässt viele Investoren wieder Wachstumsfantasie in dem fast 30 Jahre alten Online-Marktplatz sehen. Der Kursanstieg von zeitweise mehr als 7 % nachbörslich zeigt, dass der Markt das Recommerce- und Fashion-Narrativ honoriert. eBay profitiert dabei von einem klaren Fokus auf höherwertige Kategorien wie Luxusuhren, Sneaker, Designer-Handtaschen sowie refurbished Elektronik, die Margen und Kundenbindung verbessern.

Der Ausblick unterstreicht diesen Trend: Für das erste Quartal 2026 erwartet eBay Inc. ein GMV von 21,5 bis 21,9 Milliarden Dollar (10 bis 12 % Wachstum FX-neutral) und Erlöse von 3,0 bis 3,05 Milliarden Dollar (13 bis 15 % Wachstum FX-neutral). Das bereinigte EPS soll zwischen 1,53 und 1,59 Dollar liegen, was einem Plus von 12 bis 16 % entspricht. Für das Gesamtjahr plant eBay – ohne Depop – mit einem Zuwachs des operativen Ergebnisses von 8 bis 10 % und will bis zu zwei Milliarden Dollar in Aktienrückkäufe stecken sowie die Quartalsdividende auf 0,31 Dollar je Anteil erhöhen.

Analysten großer Häuser wie Citigroup, Goldman Sachs, Morgan Stanley oder RBC Capital Markets haben die jüngsten Kennzahlen und den strategischen Kurs im Blick und dürften ihre Bewertungsmodelle insbesondere mit Blick auf das höhere Recommerce-Gewicht und die eBay Depop Übernahme anpassen. Konkrete neue Kursziele werden in den kommenden Tagen erwartet und könnten zusätzliche Impulse für die Aktie liefern.

Fazit

Die eBay Depop Übernahme und die deutlich besser als erwarteten Q4-Zahlen zeigen, dass sich eBay strategisch erfolgreich im margenstarken Recommerce- und Fashion-Segment positioniert. Für Anleger rückt der Konzern damit wieder stärker als wachstumsorientierter E-Commerce-Player mit solider Profitabilität und Aktionärsrendite in den Fokus. Entscheidend wird nun, ob eBay die Integration von Depop zügig meistert und das zusätzliche Wachstumspotenzial der jungen Nutzerbasis nachhaltig heben kann.

Weiterführende Quellen

Advanced Micro Devices KI-Prognose: 34% Wachstum unter Meta-NVIDIA-Druck

ERWÄHNTER TICKER
Schlusskurs
200,12$
-1,46%
18.02.26 22:00 Uhr
Außerbörslich
200,05$
-0,03%
18.02.26 23:47 Uhr

Advanced Micro Devices Inc.

Kann die starke Advanced Micro Devices KI-Prognose den wachsenden Wettbewerbsdruck durch den Meta-NVIDIA-Deal wirklich abfedern?

Advanced Micro Devices KI-Prognose: Wie stark ist das Wachstum?

Die Advanced Micro Devices KI-Prognose baut auf harten Zahlen auf: Im jüngsten Quartal legte der Umsatz von AMD um 34 % auf 10,3 Milliarden US‑Dollar zu, getragen von einem 39‑prozentigen Plus im Datacenter‑Geschäft sowie 37 % Wachstum in Client und Gaming. Damit erzielte der Chipentwickler bereits das vierte Quartal in Folge ein Umsatzplus von über 30 %. Gleichzeitig weitete sich die operative Marge deutlich aus, was zu mehr als einer Verdreifachung des Quartalsgewinns führte.

Für das laufende Quartal stellt das Management zwar einen leichten sequentiellen Umsatzrückgang auf 9,8 bis 10,1 Milliarden US‑Dollar in Aussicht, am Markt waren viele jedoch von einem noch stärkeren Sprung nach oben ausgegangen. Am mittleren Punkt der Spanne bedeutet dies dennoch ein Wachstum von rund 32 % gegenüber dem Vorjahr – ein Wert, der die weiterhin dynamische Advanced Micro Devices KI-Prognose unterstreicht. Der Rücksetzer der Aktie um rund 24 % seit dem Hoch und der Tagesverlust auf 200,12 US‑Dollar erscheinen vor diesem Hintergrund eher wie eine technische Korrektur nach einer kräftigen Rallye.

AMD: Was bedeutet der Meta-NVIDIA-Deal?

Belastend wirkt aktuell vor allem die Meldung, dass Meta seine KI‑Rechenzentren im großen Stil mit NVIDIA‑Hardware ausbauen will – inklusive eigener NVIDIA‑CPUs. Bis 2028 will Meta dafür Schätzungen zufolge bis zu 600 Milliarden US‑Dollar in KI‑Infrastruktur investieren. Bisher hatten sich AMD und Intel den Markt für Server‑CPUs in vielen Hyperscaler‑Rechenzentren geteilt. Nun dringt NVIDIA auch in diese Domäne vor und bietet Meta komplette GPU‑Cluster inklusive eigener Prozessoren und abgestimmter Softwareplattformen an.

Der Sieg von NVIDIA bei Meta setzt die Konkurrenz klar unter Druck. AMD‑Aktien reagierten mit Kursverlusten von zeitweise mehr als 2 % im vorbörslichen Handel, Analysten verweisen zusätzlich auf charttechnische Risiken mit einem möglichen Rücklaufbereich im Bereich von 135 bis 145 US‑Dollar. Kurzfristig wächst die Sorge, dass Meta seine Abhängigkeit von alternativen Lieferanten wie AMD reduziert und damit Teile des CPU‑Adressierbaren Marktes für AMD schrumpfen könnten.

Advanced Micro Devices KI-Wachstum und Meta-NVIDIA-Druck Aktienchart - 252 Tage Kursverlauf - Februar 2026

AMD: Wie robust ist das KI-Geschäft wirklich?

Dem Gegenwind durch Meta steht jedoch ein breites KI‑Wachstumsfeld für AMD gegenüber. Der Asset Manager Impax hebt in seinem US Sustainable Economy Fund die starke Nachfrage nach AI‑optimierten GPUs und Epyc‑Serverprozessoren hervor, die die Markterwartungen zuletzt klar übertroffen habe. Rekordverkäufe von Instinct‑Beschleunigern für KI‑Workloads und Partnerschaften mit mehreren Hyperscalern stärken die Position von AMD im Datacenter‑Geschäft.

Die Advanced Micro Devices KI-Prognose wird von Konsensschätzungen untermauert, die für dieses Jahr ein Umsatzwachstum von rund 34 % und bis 2027 eine Beschleunigung auf etwa 39 % erwarten. Beim Gewinn je Aktie rechnen Analysten mit einem Zuwachs von rund 60 % in den Jahren 2026 und 2027. Auf Basis der Ergebnisschätzungen für das kommende Jahr wird AMD aktuell mit etwa dem 19‑fachen Gewinn bewertet – deutlich günstiger als der engste Konkurrent NVIDIA und für viele Tech‑Investoren ein zentraler Kaufgrund.

Advanced Micro Devices: Wie reagieren Investoren und Analysten?

Institutionelle Investoren sehen die jüngste Schwäche als Chance. Die von Cathie Wood geführten ARK‑ETFs haben ihre AMD‑Positionen nach dem Kurseinbruch weiter aufgestockt. Auch mehrere Wachstumsinvestoren verweisen darauf, dass die strukturellen KI‑Treiber – von PC‑Prozessoren mit integrierten KI‑Funktionen bis hin zu High‑End‑GPUs für Rechenzentren – intakt bleiben. Kurzfristige Kursrückgänge und hohe Volatilität gelten ihnen eher als Möglichkeit zum Nachkauf als als Trendwende.

Analystenhäuser wie Citigroup, Goldman Sachs oder Morgan Stanley betonen in ihren Einschätzungen vor allem die hohe Gewinnhebelwirkung, falls AMD sein KI‑Portfolio weiter erfolgreich skaliert. Trefis etwa sieht zusätzliche Kurstreiber in potenziellen Großaufträgen für KI‑Rechenzentren, einem Margenanstieg durch höherwertige KI‑Chips und der Monetarisierung von Design‑Wins im Embedded‑Segment. Während der Meta-NVIDIA-Deal kurzfristig Stimmung und Bewertung drückt, bleibt die mittelfristige Advanced Micro Devices KI-Prognose für viele Beobachter klar positiv.

Die KI-Rallye ist für AMD noch lange nicht vorbei – kurzfristige Rücksetzer eröffnen eher neue Einstiegsgelegenheiten, als dass sie den Aufwärtstrend brechen.
— Ein Marktstratege eines US-Technologie-Fonds

Fazit

Unterm Strich bleibt die Advanced Micro Devices KI-Prognose trotz Meta-NVIDIA-Druck klar wachstumsstark. Für langfristig orientierte Anleger überwiegen die Chancen aus steigender KI-Nachfrage und Margenhebel gegenüber den Risiken einzelner Großkundenentscheidungen. Die nächsten Quartalszahlen und mögliche neue Hyperscaler-Deals werden zeigen, ob AMD den aktuell eingepreisten Pessimismus widerlegen und den Aktienkurs wieder in Richtung früherer Hochs treiben kann.

Weiterführende Quellen

Apple KI-Strategie Chance: Deal mit Google und neue Wearables

ERWÄHNTER TICKER
Schlusskurs
264,35$
+0,18%
18.02.26 22:00 Uhr
Außerbörslich
263,80$
-0,21%
18.02.26 23:18 Uhr

Apple

Wird die Apple KI-Strategie mit Google zum Gamechanger oder verpasst der iPhone-Konzern den nächsten Tech-Zyklus?

Wie positioniert sich Apple mit Google in der KI?

Apple notiert aktuell bei rund 264,35 US‑Dollar, leicht über Vortag (+0,18 %), und damit spürbar unter dem Rekordbereich der letzten 52 Wochen. Bemerkenswert ist weniger der Kursstand als die strategische Neuausrichtung: Herzstück der aktuellen Apple KI-Strategie ist ein mehrjähriger Vertrag mit Alphabet, bei dem Google künftig die zugrunde liegende KI-Technologie für Siri und weitere Dienste auf iPhone, iPad und Mac liefert. Damit reagiert Apple auf Kritik, die eigene KI sei zu spät und zu schwach, gleichzeitig spart der Konzern Milliarden an Entwicklungs-CapEx, die Wettbewerber wie Microsoft oder Meta derzeit in KI-Rechenzentren investieren.

Statt auf ein eigenes Foundation-Model-Feuerwerk setzt Apple auf die Rolle des Premium-Vertriebskanals: Die Geräte sollen der wichtigste Zugangspunkt zu KI-Diensten werden, während die teure Modell-Entwicklung bei Partnern liegt. Für Investoren bedeutet das eine KI-Story mit vergleichsweise gedämpftem Investitionsrisiko, aber auch mit Abhängigkeit von Google – ein Punkt, den einige Marktbeobachter kritisch sehen.

Warum entkoppelt sich Apple vom Nasdaq 100?

Parallel zur Neujustierung der Apple KI-Strategie ist die statistische Bindung der Aktie an die großen Tech-Indizes historisch niedrig. Die 40‑Tage‑Korrelation der Apple-Aktie zum Nasdaq 100 ist auf den tiefsten Stand seit 2006 gefallen, die Korrelation zum S&P 500 liegt nur noch im Bereich um 0,27. In einem Markt, der von KI-Euphorie und CapEx-Angst geprägt ist, wird Apple zunehmend als Anti-KI-Play interpretiert: ein Mega-Cap ohne gigantische Rechenzentrumsbudgets und ohne großes, unmittelbar von generativer KI bedrohtes Werbe- oder Suchgeschäft.

Damit erklärt sich, warum der Titel zuletzt teils gegenläufig zum Tech-Sektor tendierte. Während Nvidia und andere KI-Gewinner auf Schlagzeilen zu Großaufträgen reagieren, bewegt sich Apple ruhiger und profitiert von Anlegern, die ein Tech-Engagement mit geringerer KI-Volatilität suchen. Technisch hat die Aktie jüngst ihren 20‑Tage‑Durchschnitt zurückerobert, was laut Analysen etwa bei Zacks und Tools wie Finviz als kurzfristig bullisches Signal für eine mögliche Fortsetzung der Erholung gewertet wird.

Apple Inc. Aktienchart - 252 Tage Kursverlauf - Februar 2026

Was bringt die Apple KI-Strategie bei Wearables?

Im Hardware-Bereich versucht Apple, die Schwächen der teuren Vision Pro auszugleichen. Nach enttäuschender Massentauglichkeit der 3.500‑Dollar-Brille treiben Insiderberichte über drei neue KI-fokussierte Wearables die Fantasie: Smart Glasses, ein kamera- und sensorgestütztes Pendant-Gerät und AirPods mit erweiterten KI-Funktionen – jeweils stark um Siri zentriert. Ziel ist es, KI-Assistenten aus dem Smartphone zu lösen und in Alltagsgegenstände zu verlagern, ähnlich wie die erfolgreichen Ray‑Ban‑Brillen von Meta, aber im Apple-Ökosystem verankert.

Für 2027 wird ein Marktstart der Brille ins Auge gefasst, wohingegen AirPods und Pendant theoretisch schon früher erscheinen könnten. Gleichzeitig gibt es Hinweise auf Entwicklungsprobleme bei der nächsten Siri-Generation, was geplante Features verzögern dürfte. Dennoch signalisiert diese Produktpipeline, dass die Apple KI-Strategie klar auf KI-gestützte Hardware-Erlebnisse zielt, statt auf eine reine Cloud- oder Plattformstory.

Wie reagieren Großinvestoren und Analysten?

An der Wall Street fallen die Reaktionen gemischt aus. Warren Buffetts Berkshire Hathaway hat seine Apple-Beteiligung im vierten Quartal weiter leicht reduziert, hält den iPhone-Hersteller aber mit einem Volumen von mehr als 60 Milliarden US‑Dollar weiterhin als mit Abstand größte Einzelposition im Portfolio. Das entspricht rund 19 % der Aktienanlagen des Konglomerats – ein deutliches Vertrauensvotum für die langfristige Ertragskraft trotz hoher Bewertung und KI-Fragezeichen.

Andere Institutionelle wie Soros Fund Management und die University of Texas haben ihre Apple-Positionen zuletzt sogar ausgebaut. TV-Experten wie Joshua Brown verweisen in ihren „Final Trades“ auf die relative Robustheit der Aktie im turbulenten Tech-Umfeld. Charttechnisch stützt der Bruch über den 20‑Tage‑Durchschnitt kurzfristig die Bullen. Klassische Analystenhäuser wie Citigroup oder RBC Capital werden am Markt intensiv zitiert, wenn es um Kursziele im Spannungsfeld zwischen Premium-Bewertung und vergleichsweise moderatem Umsatzwachstum geht; die Kernfrage bleibt, ob die neue Apple KI-Strategie genug Wachstumsschub für die nächsten Jahre liefert.

Welche operativen Impulse setzt Apple jenseits von KI?

Neben KI‑Themen arbeitet Apple weiter an der Stärkung seines Ökosystems. So treibt der Konzern den Umstieg auf Apple Silicon voran und beendet in den kommenden Jahren die Unterstützung für Intel‑basierte Macs und alte Apps, was Performance und Sicherheit verbessern soll. Zudem baut Apple Dienste wie Video‑Podcasting und Wallet‑Funktionen aus – etwa durch das Ausrollen digitaler Autoschlüssel auf weitere Hersteller wie Toyota. Im Zahlungsverkehr erhöht Apple Pay den Druck auf Wettbewerber wie PayPal, deren Geschäftsmodell nach Einschätzung von Marktbeobachtern bereits deutlich unter Wettbewerbsdruck steht.

Fazit

Unterm Strich markiert die Apple KI-Strategie einen Übergang von passiver Distanz hin zu einem bewusst partnerschaftlichen, hardwarezentrierten Ansatz mit Google im Rücken. Für Anleger entsteht damit ein seltener Mix aus Mega-Cap-Stabilität, begrenzten KI-Investitionsrisiken und optionalem Aufwärtspotenzial durch neue Wearables. Die kommenden Produktstarts und das große März-Event werden zeigen, ob Apple den Vertrauensvorschuss der Großinvestoren in nachhaltiges KI-gestütztes Wachstum rechtfertigen kann.

Weiterführende Quellen

Moderna Grippeimpfstoff +6,8%: FDA-Chance treibt Aktie deutlich an

ERWÄHNTER TICKER
Schlusskurs
46,90$
+6,76%
18.02.26 21:43 Uhr

Moderna, Inc.

Kann der Moderna Grippeimpfstoff nach der FDA-Kehrtwende zum Wendepunkt für Aktie und mRNA-Strategie werden?

Was treibt den Moderna Grippeimpfstoff plötzlich voran?

Die FDA hatte den ursprünglichen Zulassungsantrag für den Moderna Grippeimpfstoff vergangene Woche mit einem sogenannten „Refusal‑to‑File“-Schreiben abgelehnt. Begründet wurde dies vor allem mit dem Studiendesign der Phase‑3‑Studie: Als Vergleichsprodukt diente ein Standard-Grippeimpfstoff, während die Behörde für ältere Patienten einen höher dosierten Impfstoff als besseren Versorgungsstandard ansieht. Die Entscheidung löste an der Wall Street und in der Fachwelt Verwunderung aus und sorgte zunächst für Kursverluste bei der Aktie von Moderna, Inc. (MRNA).

Nach einem kurzfristig einberufenen Type‑A‑Meeting einigten sich Unternehmen und Behörde nun auf einen überarbeiteten regulatorischen Weg. Moderna beantragt eine reguläre Zulassung für Erwachsene zwischen 50 und 64 Jahren sowie eine beschleunigte Zulassung (accelerated approval) für Menschen ab 65 Jahren. Für die ältere Kohorte verpflichtet sich das Unternehmen zu einer zusätzlichen Studie nach Markteinführung, um den klinischen Nutzen des mRNA‑Impfstoffs zu bestätigen.

Wie reagiert die Börse auf die FDA-Kehrtwende bei Moderna?

Anleger honorieren die neue Perspektive: Die Aktie von Moderna, Inc. steigt zur Wochenmitte um 6,76 % auf 46,90 US‑Dollar, nach 43,93 US‑Dollar am Vortag. Damit setzt der Titel seinen starken Jahresauftakt fort – seit Jahresbeginn hat sich der Kurs bereits deutlich erholt. Zwar bleibt die Bewertung mit rund 18 Milliarden US‑Dollar Marktkapitalisierung anspruchsvoll, zumal das Unternehmen seit 2022 keine Gewinne mehr ausweist, doch die Pipeline-fokussierte Investmentstory gewinnt durch den Moderna Grippeimpfstoff deutlich an Substanz.

Zusätzlich zu der FDA‑Nachricht profitiert die Aktie von positiven Meldungen aus dem restlichen Portfolio. So sorgten jüngst starke Daten einer gemeinsam mit Merck entwickelten Hautkrebs-Impfung sowie ein mehrjähriges Impfstoffabkommen mit der mexikanischen Regierung für Rückenwind. Auch ein zweifacher Impfstoffkandidat gegen Influenza und Covid‑19 zeigte in einer mittleren Entwicklungsphase robuste Immunantworten ohne Sicherheitsbedenken – ein wichtiger Baustein auf dem Weg zu einem kombinierten „One‑Shot“-Produkt.

Moderna, Inc. Aktienchart - 252 Tage Kursverlauf - Februar 2026

Warum ist der Moderna Grippeimpfstoff strategisch so wichtig?

Der Moderna Grippeimpfstoff mRNA‑1010 ist nicht nur ein weiterer saisonaler Impfstoff, sondern integraler Bestandteil der langfristigen Strategie von Moderna, Inc., die Umsätze nach dem Covid‑Boom zu stabilisieren. Der globale Markt für Grippeimpfstoffe wird auf rund 9,2 Milliarden US‑Dollar jährlich geschätzt, mit strukturellem Wachstum durch alternde Bevölkerungen und höhere Impfraten. Gelingt Moderna hier der Eintritt, könnte das Unternehmen mittelfristig einen relevanten Marktanteil aufbauen und seine Abhängigkeit von Covid‑Produkten verringern.

Hinzu kommt die Hebelwirkung für Kombinationsimpfstoffe: Der jetzt akzeptierte Antrag ebnet den Weg für eine spätere Zulassung eines kombinierten Covid‑Grippe‑Impfstoffs, der logistisch und wirtschaftlich attraktiv wäre – insbesondere für Gesundheitssysteme mit Fokus auf ältere Risikogruppen. Das Management um CEO Stéphane Bancel hat das Ziel ausgegeben, bis 2028 auf operativer Ebene die Gewinnschwelle zu erreichen; ein erfolgreicher Moderna Grippeimpfstoff wäre dafür ein zentrales Puzzleteil.

Welche Risiken und offenen Fragen bleiben für Anleger?

Trotz der FDA‑Kehrtwende ist die Zulassung des Moderna Grippeimpfstoffs keineswegs garantiert. Die Behörde betont, dass sie Impfstoffanträge nicht mehr „durchwinke“, sondern streng nach wissenschaftlichen Standards prüfe. Die Kritik am ursprünglichen Studiendesign sowie der interne Streit um den Kurs der US‑Immunisierungspolitik unter Gesundheitsminister Robert F. Kennedy Jr. zeigen, wie politisch aufgeladen das Umfeld für mRNA‑Produkte derzeit ist. Zudem sieht sich Moderna, Inc. mit laufenden Patentstreitigkeiten, etwa mit Arbutus Biopharma, konfrontiert, die im Falle negativer Urteile zusätzliche finanzielle Belastungen bringen könnten.

Auf der Bewertungsseite bleibt zu beachten, dass die Gesellschaft 2025 rund 2,8 Milliarden US‑Dollar Verlust und etwa 2,1 Milliarden US‑Dollar an Cashburn verzeichnete. Viele Analysten rechnen damit, dass nachhaltige Profitabilität erst gegen Ende des Jahrzehnts erreicht wird. Konkrete neue Kursziele oder Einstufungsänderungen von Häusern wie Citigroup, Goldman Sachs oder RBC Capital Markets im direkten Zusammenhang mit der heutigen Meldung liegen bislang jedoch nicht vor.

Fazit

Die Kehrtwende der FDA bringt den Moderna Grippeimpfstoff zurück auf die Überholspur und verschafft Moderna, Inc. eine realistische Chance auf einen milliardenschweren neuen Absatzmarkt. Für Anleger bedeutet die Entscheidung einen wichtigen Vertrauensbeweis in die mRNA‑Plattform, auch wenn regulatorische und rechtliche Risiken bestehen bleiben. Entscheidend wird nun, ob der Moderna Grippeimpfstoff bis zur Entscheidung im August überzeugende Daten liefern kann und damit die Grundlage für nachhaltiges Wachstum und eine mögliche Neubewertung der Aktie schafft.

Weiterführende Quellen

Bayer Glyphosat-Vergleich: -7,1% Crash nach teurem Milliarden-Deal

ERWÄHNTER TICKER
Schlusskurs
45,81€
-7,11%
18.02.26 17:36 Uhr

Bayer

Ist der Bayer Glyphosat-Vergleich der teure Befreiungsschlag – oder der Beginn einer neuen Risiko-Phase für die Aktie?

Bayer Glyphosat-Vergleich: Was steckt hinter dem Deal?

Bayer AG versucht mit einem umfassenden Sammelvergleich, die seit Jahren belastenden Glyphosat-Klagen in den USA zu bündeln. Die Monsanto-Tochter hat vorgeschlagen, über einen Zeitraum von bis zu 21 Jahren maximal 7,25 Milliarden US-Dollar an geschädigte Kläger zu zahlen. Abgedeckt werden sollen Personen, die vor dem 17. Februar 2026 Roundup ausgesetzt waren und bereits an Non-Hodgkin-Lymphom erkrankt sind oder binnen einer 16-jährigen Frist eine entsprechende Diagnose erhalten. Die Zahlungen sind jährlich gedeckelt und sollen mit der Zeit abnehmen, um die finanzielle Planbarkeit zu erhöhen.

Gleichzeitig erhöht der Konzern seine Rückstellungen und Verbindlichkeiten für Rechtsstreitigkeiten deutlich: Von bisher 7,8 Milliarden Euro steigt der Betrag auf 11,8 Milliarden Euro, davon künftig 9,6 Milliarden Euro speziell für Glyphosat. Rund 5 Milliarden Euro an Auszahlungen allein im Jahr 2026 führen dazu, dass Bayer für dieses Jahr einen negativen Free Cashflow erwartet. Eine Kapitalerhöhung zur Finanzierung des Programms ist laut Management zwar nicht geplant, doch die Bilanz bleibt spürbar belastet.

Bayer AG: Warum reagiert die Aktie so nervös?

Die Börse schwankt zwischen Erleichterung und Ernüchterung. Am Dienstag trieb die Nachricht über den Bayer Glyphosat-Vergleich die Aktie auf ein neues Mehrjahreshoch nahe dem 52-Wochen-Hoch von knapp 50 Euro. Seit Oktober hatte sich der Kurs damit um rund 85 Prozent erholt, blieb aber weiterhin deutlich unter den Niveaus von über 90 Euro vor der ersten Niederlage in einem US-Glyphosat-Prozess 2018. Am Mittwoch folgte jedoch die Gegenbewegung: Bei 45,81 Euro liegt das Papier rund 7,1 Prozent unter dem Vortagsschluss und damit auf dem tiefsten Stand seit Ende Januar.

Marktteilnehmer sprechen von massiven Gewinnmitnahmen nach der vorangegangenen Rally und verweisen auf die hohen direkten Kosten des Deals. Gleichzeitig preisten viele Anleger bereits im Vorfeld eine Lösung im Rechtsstreit zumindest teilweise ein – ein klassischer “sell the fact”-Effekt. Charttechnisch fällt die Aktie nach dem Rücksetzer wieder in Richtung kurzfristiger Durchschnittslinien zurück, bleibt aber deutlich über der 200-Tage-Linie um 31 Euro und damit in einem übergeordneten Aufwärtstrend.

Bayer AG Aktienchart - 252 Tage Kursverlauf - Februar 2026

Bayer AG: Was sagen Analysten zum Glyphosat-Deal?

Analysten bewerten den Bayer Glyphosat-Vergleich überwiegend als wichtigen, aber teuren Schritt – und heben die erheblichen Restunsicherheiten hervor. Jefferies-Analyst Chris Counihan bleibt trotz der Vergleichsankündigung bei einem “Hold”-Votum und einem Kursziel von 25 Euro. Er verweist auf den nun erwarteten negativen Free Cashflow 2026 und das Risiko, dass Gerichte den Sammelvergleich nicht genehmigen oder der Supreme Court eine für Bayer ungünstige Linie fährt.

Auch JPMorgan-Analyst Richard Vosser tritt auf die Euphoriebremse. Für ihn ist der Vergleich zwar ein “sehr wichtiger Schritt”, um die Klagewelle einzudämmen, doch sieht er zwei zentrale Risiken: Zum einen könnten zu viele Kläger das Programm ablehnen, wodurch der Deal insgesamt zu Fall käme. Zum anderen hängt für rund 80 Prozent der Fälle – jene, die auf angeblich unzureichende Warnhinweise abstellen – viel von der anstehenden Grundsatzentscheidung des Supreme Court ab.

Besonders skeptisch zeigt sich die DZ Bank. Analyst Peter Spengler hat die Aktie von “Kaufen” direkt auf “Verkaufen” abgestuft und den fairen Wert von 51 auf 42 Euro gesenkt. Er spricht von einem “teuer erkauften Schritt zu mehr Planungssicherheit” und rechnet kurzfristig mit weiterem Abwärtsdruck auf den Kurs, sieht aber die Chance, dass sich der Schritt langfristig auszahlen könnte, sollte das Rechtsrisiko tatsächlich deutlich sinken.

Bayer AG: Supreme Court als Gamechanger?

Parallel zum Bayer Glyphosat-Vergleich setzt das Management stark auf den US Supreme Court. Die Richter haben den Fall “Durnell” zur Verhandlung angenommen und sollen klären, ob Bundesrecht bei Warnhinweisen auf Pflanzenschutzmitteln Vorrang vor einzelstaatlichen Regelungen hat. Bayer argumentiert, dass bundesrechtliche Vorgaben die Basis bilden und staatliche Klagen wegen angeblich fehlender Warnhinweise damit weitgehend ins Leere laufen müssten.

Ein Urteil zugunsten von Bayer AG könnte tausende laufende und künftige Verfahren erheblich entwerten und damit den Bayer Glyphosat-Vergleich zusätzlich absichern, insbesondere für jene Kläger, die dem Sammelvergleich nicht beitreten. Fällt die Entscheidung jedoch gegen den Konzern aus oder lehnen zu viele Kläger den Deal ab, droht ein Rückfall in eine Phase hoher Rechtsunsicherheit – mit entsprechenden Folgen für Kurs, Rating und Finanzierungskosten.

Bayer hat wahrscheinlich das Beste aus einer verfahrenen Situation herausgeholt, aber dies ist noch nicht der Befreiungsschlag, auf den viele Investoren gehofft haben.
— Markus Manns, Union Investment

Fazit

Der Bayer Glyphosat-Vergleich markiert einen strategisch wichtigen, aber finanziell extrem teuren Versuch, das US-Rechtsrisiko in geordnete Bahnen zu lenken. Für Anleger bedeutet das kurzfristig mehr Bilanzdruck und hohe Volatilität, langfristig aber die Chance auf ein Ende des jahrzehntelangen Rechtsstreits. Entscheidend wird nun, ob genügend Kläger mitziehen und der Supreme Court Bayer den gewünschten Rückenwind liefert.

Weiterführende Quellen

Palantir Jahresbericht: 75% US-Boom, CEO-Kosten im Fokus

ERWÄHNTER TICKER
Schlusskurs
139,38$
+4,79%
18.02.26 17:46 Uhr

Palantir Technologies Inc.

Ist der Palantir Jahresbericht eher ein KI-Wachstumsversprechen oder eine teure Wette mit fragiler Bewertung?

Palantir Jahresbericht: Was steckt hinter dem Wachstum?

Der aktuelle Palantir Jahresbericht zeigt eindrucksvoll, wie stark sich das Geschäft in den USA entwickelt. Der Umsatz im Heimatmarkt schnellte 2025 um 75 % nach oben, der US-Anteil am Gesamtumsatz stieg damit auf 74 %. Im Vorjahr lag das Wachstum noch bei 38 %, was die klare Beschleunigung der Dynamik unterstreicht. Parallel dazu legten die Top-20-Kunden beim durchschnittlichen Umsatz um 45 % auf 93,9 Millionen US-Dollar zu, während die Abhängigkeit von den drei größten Kunden etwas zurückging – ein Pluspunkt für die Diversifikation.

Treiber dieser Entwicklung ist vor allem die KI-Plattform Artificial Intelligence Platform (AIP), die seit 2023 das kommerzielle Geschäft befeuert. Palantir aggregiert Kundendaten und macht sie in Echtzeit nutzbar – von militärischen Einsatzszenarien bis zur Prozessoptimierung in der Gastronomie. In den USA wuchs die Zahl der kommerziellen Kunden in wenigen Jahren von unter 20 auf über 500. Allein im jüngsten Quartal wurden US-Kommerzerträge mit Vertragswerten von mehr als 1,3 Milliarden US-Dollar (+67 % gegenüber dem Vorjahr) abgeschlossen.

Palantir Technologies Inc.: Explosive CEO-Kosten

Für Schlagzeilen sorgt im Palantir Jahresbericht vor allem ein Posten: die Reise- und Sicherheitskosten von CEO Alex Karp. Für Geschäfts- und Privatflüge fielen über 17 Millionen US-Dollar an. Analysten berechnen daraus zwischen 1.147 und 2.457 Flugstunden, je nach Flugzeugtyp. Zum Vergleich: Mark Zuckerberg kam bei Meta im selben Zeitraum auf rund 1,8 Millionen US-Dollar für private Flugreisen – ein Bruchteil der Summe von Palantir.

Auch bei den Mitarbeitern schlägt sich ein deutlicher Richtungswechsel nieder. Statt, wie im August 2025 angekündigt, die Belegschaft auf etwa 3.600 Beschäftigte zu senken, erhöhte Palantir die Zahl der Angestellten um 13 % auf über 4.400. Der Konzern setzt damit klar auf Expansion, obwohl sich das Management zuvor auf Effizienz und Kostendisziplin eingeschworen hatte. Für Investoren wirft dies Fragen zur langfristigen Margenstruktur auf, auch wenn die Softwareökonomie mit hohen Bruttomargen von über 80 % grundsätzlich attraktiv bleibt.

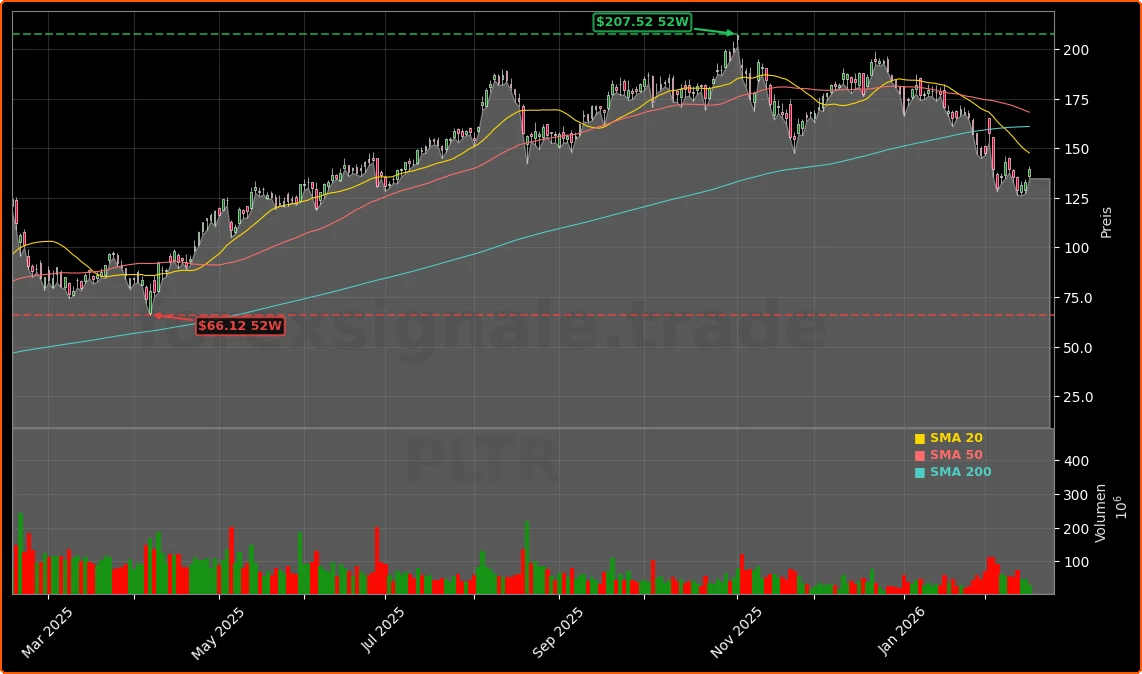
Palantir Technologies Inc. Aktienchart - 252 Tage Kursverlauf - Februar 2026

Palantir Technologies: Bewertungsstreit um KI-Vorzeigeaktie

Parallel zum Palantir Jahresbericht spitzt sich die Debatte um die Bewertung zu. Star-Investor Michael Burry, bekannt aus „The Big Short“, sieht den fairen Wert der Aktie bei rund 46 US-Dollar und setzt über Optionen auf fallende Kurse. Sein Hauptkritikpunkt ist weniger das Wachstum, sondern die Qualität und Nachhaltigkeit der Profitabilität sowie die Lücke zwischen Umsatzbasis und Marktkapitalisierung. Für ihn ist nicht das Produkt das Problem – sondern der Preis.

Dem stehen zahlreiche optimistische Stimmen gegenüber. DA Davidson hält an einem Kursziel von 180 US-Dollar bei Einstufung „Halten“ fest und betont Palantir als eines der wenigen Softwarehäuser, das KI produktiv in geschäftskritischen Systemen großer Behörden und Unternehmen verankert. Daiwa hat die Aktie jüngst auf „Kaufen“ hochgestuft, ebenfalls mit Ziel 180 US-Dollar, gestützt auf besser als erwartete Zahlen und eine angehobene Prognose. Mizuho geht noch weiter und sieht Palantir in einer „Category of One“ mit einem Kursziel von 195 US-Dollar, wie ein Upgrade auf „Buy“ unterstreicht.

Palantir Technologies: Kurs, Chart und Analysten-Risiken

Trotz des heutigen Anstiegs auf 139,38 US-Dollar bleibt die Aktie von Palantir Technologies Inc. charttechnisch angeschlagen. Seit Jahresbeginn hat sie zeitweise rund 25 % verloren und liegt deutlich unter früheren Hochs, was die Sensitivität gegenüber Enttäuschungen bei hoch bewerteten KI-Titeln zeigt. Ein Trading-Experte warnt bereits vor einem möglichen Rückgang in Richtung 43 US-Dollar, sollte sich ein historisches Muster wiederholen.

Gleichzeitig gewinnt die Story wieder an Rückhalt an der Wall Street. Mehrere Häuser haben Palantir nach dem Abverkauf explizit als Profiteur eines „ungerechtfertigten Sell-offs“ bezeichnet und die Einstufung auf „Buy“ angehoben. Fundamental verweisen sie auf starke Margen, hohe Skalierbarkeit und die wachsende Rolle von AIP als operative Schicht für Agentic AI. Der Palantir Jahresbericht liefert damit reichlich Munition für beide Lager: Bullen setzen auf dauerhafte Margenexpansion und weiteres US-Wachstum, Bären warnen vor überzogenem Hype und Management-Ausgaben.

Für mich ist nicht das Produkt das Problem – sondern der Preis.
— Michael Burry

Fazit

Unterm Strich zeigt der Palantir Jahresbericht 2025 ein Unternehmen im Spannungsfeld zwischen aggressiver Expansion, wachsender Profitabilität und hohem Bewertungsniveau. Für Anleger bleibt entscheidend, ob Palantir die Wachstumsstory in nachhaltige Cashflows übersetzen kann und gleichzeitig mehr Kosten-Disziplin im Top-Management beweist. Die nächsten Quartalszahlen und Vertragsabschlüsse im US-Kommerzbetrieb werden zeigen, ob die optimistischen Kursziele rechtfertigt sind oder ob sich eher das vorsichtige Szenario durchsetzt.

Weiterführende Quellen

Micron KI-Speicher -2,9%: HBM-Boom treibt Rekordzahlen

ERWÄHNTER TICKER
Schlusskurs
399,78$
-2,89%
17.02.26 22:00 Uhr
Außerbörslich
401,74$
+0,49%
18.02.26 15:26 Uhr

Micron Technology, Inc.

Ist der HBM-Boom bei Micron KI-Speicher stark genug, um den jüngsten Kursrückgang und Bewertungsrisiken zu überstrahlen?

Micron Technology: Wie stark profitiert der Konzern?

Der jüngste Kursrückgang von rund 2,9 % auf 399,78 US-Dollar ändert nichts daran, dass Micron Technology, Inc. zu den absoluten Gewinnern des aktuellen AI-Infrastrukturbooms zählt. Der Marktwert liegt inzwischen bei über 460 Milliarden Dollar, nachdem die Aktie seit Anfang September um rund 250 % gestiegen ist und allein 2026 bereits rund 44 % zugelegt hat. Treiber sind rasant steigende Preise für DRAM und insbesondere High Bandwidth Memory (HBM), die für Training und Inferenz großer KI-Modelle unverzichtbar sind.

Im ersten Quartal des Fiskaljahres 2026 erzielte Micron Rekorderlöse von 13,6 Milliarden Dollar, ein Plus von 57 % im Jahresvergleich und 20 % gegenüber dem Vorquartal. Das bereinigte Ergebnis je Aktie sprang um 167 % auf 4,78 Dollar. Gleichzeitig schoss der operative Cashflow auf 8,4 Milliarden Dollar in die Höhe – ein Zuwachs von 160 % gegenüber dem Vorjahr. Diese Dynamik unterstreicht, wie stark Micron KI-Speicher aktuell von der strukturellen Knappheit im Speichersegment profitiert.

Micron KI-Speicher: Warum ist HBM der größte Hebel?

Die großen Cloud-Anbieter und AI-Plattformen investieren aggressiv in neue Rechenzentren: Für 2026 werden Capex-Ausgaben von nahezu 600 Milliarden Dollar erwartet, wobei ein erheblicher Teil direkt in Speicherlösungen fließt. Bis zu 45 % des Ausgabenanstiegs in Rechenzentren gehen Schätzungen zufolge auf höhere Speicherpreise zurück. Genau hier setzt Micron KI-Speicher an: HBM-Stacks werden gemeinsam mit GPUs und AI-Beschleunigern verbaut und sind aktuell der Engpass in vielen Systemen.

Micron ist der einzige große US-Anbieter von HBM und profitiert zusätzlich davon, dass die gesamte DRAM-Industrie unter strukturellem Angebotsmangel leidet. DRAM-Preise sind seit Herbst 2025 in einzelnen Segmenten wie DDR5 um mehrere Hundert Prozent gestiegen. Das schlägt unmittelbar auf die Marge durch: Die Bruttomarge von Micron kletterte im jüngsten Quartal auf rund 56 bis 57 % und soll im laufenden Quartal laut Unternehmensprognose sogar auf etwa 68 % steigen. Management erwartet für das zweite Fiskalquartal 2026 einen Umsatzsprung auf 18,7 Milliarden Dollar und ein EPS von 8,42 Dollar – ein Plus von 132 % beziehungsweise 440 % im Jahresvergleich.

Micron Technology, Inc. Aktienchart - 252 Tage Kursverlauf - Februar 2026

Micron Technology im Bewertungscheck

Der Höhenflug von Micron KI-Speicher wirft die Frage auf, ob die Aktie bereits zu weit gelaufen ist. Auf Basis der von Analysten erwarteten Gewinne von 33,73 Dollar je Aktie für 2026 und 43,54 Dollar für 2027 ergibt sich ein Kurs-Gewinn-Verhältnis von etwa 12,2 beziehungsweise 9,4. Im Vergleich zu vielen anderen KI-Halbleiterwerten erscheint das trotz des Kursfeuerwerks moderat, insbesondere angesichts dreistelliger Wachstumsraten.

Historisch wurden Speicherhersteller wie Micron jedoch deutlich niedriger bewertet, da das Geschäft stark zyklisch ist. In früheren Gewinnspitzen lag das KGV eher im Bereich von 3 bis 6. Die aktuelle Bewertung setzt daher voraus, dass der AI-getriebene Superzyklus im Speicherbereich länger anhält als vergangene Nachfragewellen. Gleichzeitig investieren Wettbewerber wie Samsung und SK Hynix kräftig in neue Kapazitäten, während Micron selbst rund 20 Milliarden Dollar an Capex für das Fiskaljahr 2026 plant. Gelingt der Branche ein zu schneller Kapazitätsausbau, könnte der heutige Preis- und Margenbonus bei Micron KI-Speicher wieder unter Druck geraten.

Micron Technology: Was bedeutet das für Anleger?

Anleger setzen darauf, dass sich der Engpass bei Micron KI-Speicher mindestens bis 2027 fortsetzt. Das Management geht selbst davon aus, dass das Angebot der Branche „auf absehbare Zeit“ deutlich hinter der Nachfrage zurückbleibt. Große Hedgefonds wie Appaloosa von David Tepper haben ihre Position in Micron zuletzt um 250 % aufgestockt und im Gegenzug Gewinne bei Chipdesignern wie Nvidia und Plattformkonzernen wie Amazon mitgenommen – ein klares Signal, dass der Markt die Wertschöpfung aktuell verstärkt bei den Speicherproduzenten sieht.

Fazit

Technisch bleibt die Aktie trotz der jüngsten Konsolidierung in einem intakten Aufwärtstrend. Marktbeobachter verweisen auf anhaltend positive Analystenkommentare und starke institutionelle Zuflüsse, die weiteres Kurspotenzial von 50 bis 100 % signalisieren könnten, sofern die nächsten Zahlen von Micron und Nvidia die hohe Nachfrage nach KI-Speicher untermauern. Entscheidend wird sein, ob Micron KI-Speicher seine Preissetzungsmacht im HBM-Segment behaupten kann und ob der AI-Investitionsboom der Hyperscaler wie Amazon, Alphabet, Meta und Microsoft tatsächlich in dem erwarteten Tempo weiterwächst.

Weiterführende Quellen