SP500 7.717,00 -0,28%DJ30 52.307,96 -0,59%NAS100 29.380,16 -0,89%GER40 26.131,81 +1,55%EU50 6.224,51 +0,78%BTCUSD 81.029,11 -0,36%ETHUSD 2.350,53 -0,38%VIX 18,30 -2,61% SP500 7.717,00 -0,28%DJ30 52.307,96 -0,59%NAS100 29.380,16 -0,89%GER40 26.131,81 +1,55%EU50 6.224,51 +0,78%BTCUSD 81.029,11 -0,36%ETHUSD 2.350,53 -0,38%VIX 18,30 -2,61%
JETZT LIVEAKTIENREGIONENKRYPTOALGOTRADINGBROKER & TOOLS

Warner Bros. Übernahme: +11% nach Einigung im Kartellstreit

Die geplante Übernahme von Warner Bros. Discovery durch Paramount Skydance stand auf der Kippe – doch eine überraschende Einigung könnte nun den Weg frei machen.

Erwähnte Aktien
WBD
Aktuell 30,85$ +10,99% 21.09.26 19:18 Uhr MESZ
Warner Bros. Discovery, Inc.

Einigung am Wochenende ausgehandelt

Die Nachricht kam am Montagmorgen und schlug im Mediensektor ein wie eine Bombe: Paramount Skydance hat sich mit einer Koalition von zwölf US-Bundesstaaten auf einen Vergleich verständigt, die die geplante Fusion mit Warner Bros. Discovery aus kartellrechtlichen Gründen blockieren wollten. Die Einigung sei bereits am Wochenende erzielt worden und solle im Laufe des Tages offiziell bekannt gegeben werden, berichtete Bloomberg unter Berufung auf eine mit der Angelegenheit vertraute Person.

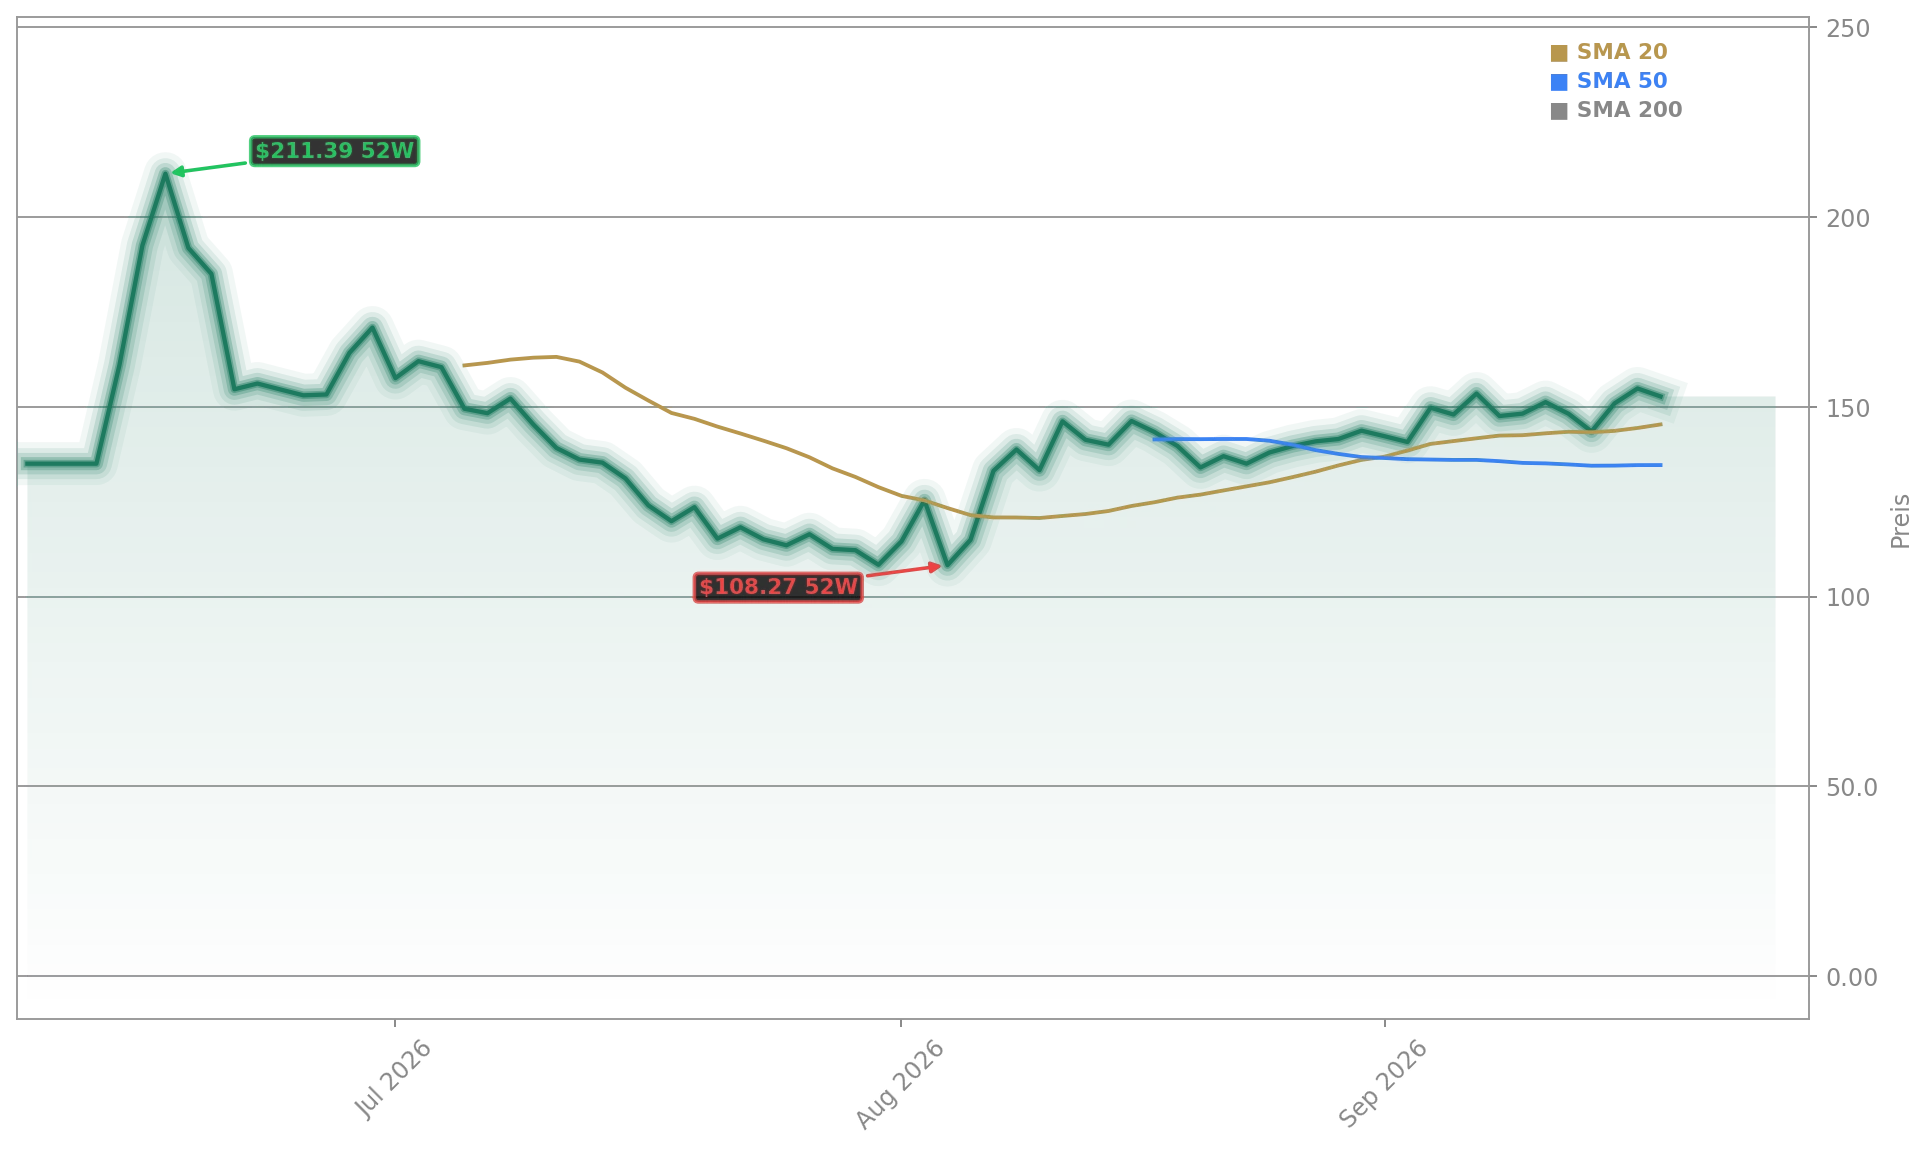
Der Vergleich räumt die schwerste verbliebene Hürde für das Milliardenvorhaben aus dem Weg. Die von Kaliforniens Generalstaatsanwalt Rob Bonta angeführte Staatengruppe hatte im Juli Klage eingereicht und argumentiert, der Zusammenschluss würde den Wettbewerb beim Kinofilmverleih und bei der Lizenzierung von Kabelfernsehkanälen erheblich verringern. Die Aktie von Warner Bros. Discovery (WBD) schoss am Montag um 10,99 Prozent auf 30,84 Dollar nach oben – und löschte damit alle Jahresverluste aus.

Diese Zugeständnisse stehen im Raum

Nach Informationen des Wall Street Journal umfasst das Paket eine Reihe verhaltensbezogener Auflagen. Paramount soll sich demnach verpflichten, jährlich mindestens 30 Filme in die Kinos zu bringen – bei Verfehlung droht eine Strafzahlung von 30 Millionen Dollar pro fehlendem Film. Zudem ist eine Investition von 1,5 Milliarden Dollar in die Film- und Fernsehproduktion in Kalifornien im Gespräch, ebenso wie die Zusage, beide Studio-Grundstücke zu behalten und den Bundesstaat nicht zu verlassen.

Ein weiterer zentraler Punkt: Die Einrichtung unabhängiger Redaktionsausschüsse für die Nachrichtensender CNN und CBS, um deren journalistische Unabhängigkeit zu sichern. Ein Verkauf von Kabelsendern – ursprünglich eine der größten Sorgen der Investoren – scheint dagegen vom Tisch. Die Nachrichtenagentur Reuters berichtete, dass Paramount damit einer der wichtigsten Streitpunkte erspart bleibt.
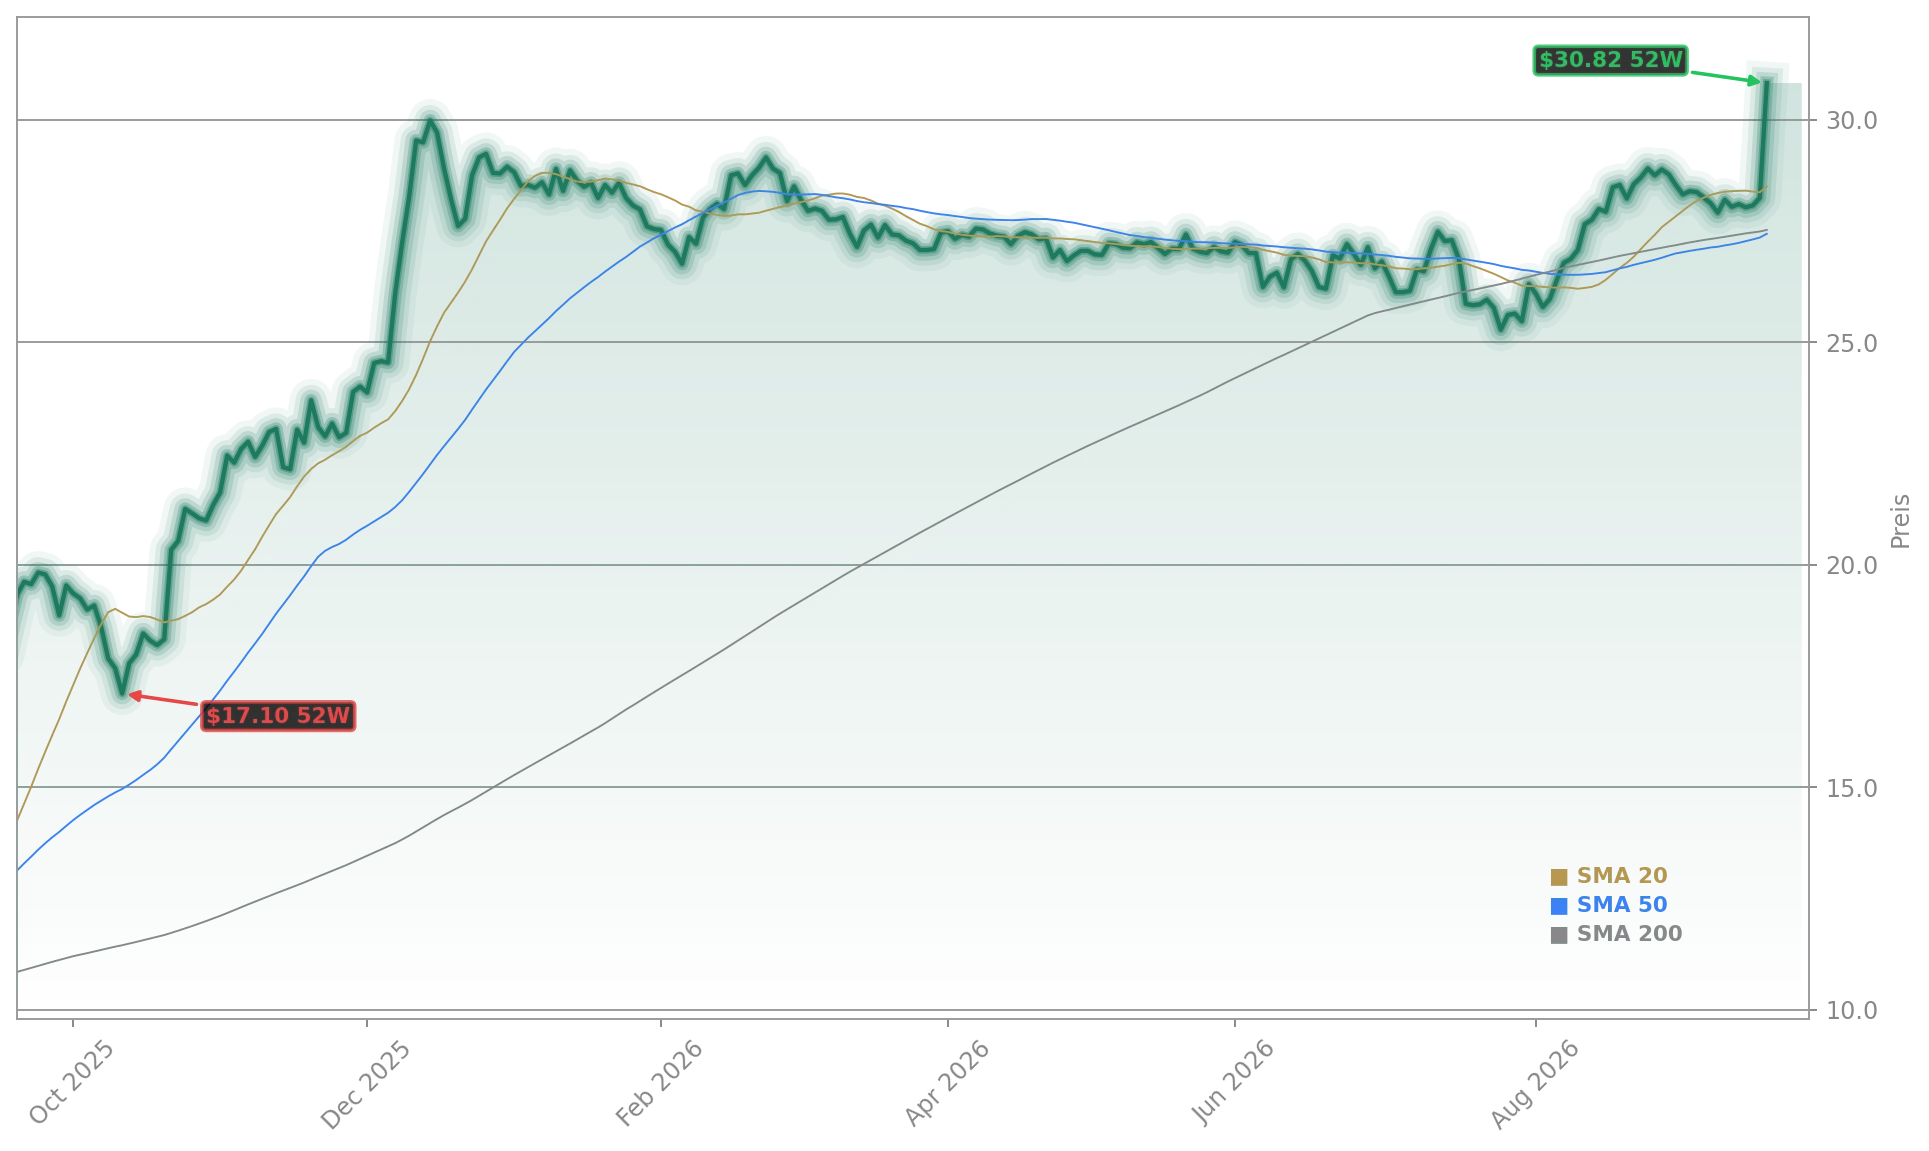
Warner Bros. Discovery Aktienchart - 252 Tage Kursverlauf - September 2026

Warum die Einigung so wichtig ist

Für die Beteiligten wächst der Zeitdruck. Nach den von Reuters berichteten Fusionsbedingungen droht Paramount eine Strafzahlung von rund 7 Millionen Dollar pro Tag an die Aktionäre von Warner Bros. Discovery, sollte die Transaktion nicht bis zum 30. September vollzogen sein. Der Vergleich hilft dem Konzern, diese sogenannten Ticking Fees zu vermeiden.

Bereits in der vergangenen Woche hatte die Federal Communications Commission (FCC) einen Antrag von Paramount Skydance genehmigt, der ausländischen Investoren eine indirekte Beteiligung an der Finanzierung erlaubt. Die Obergrenze von 25 Prozent für ausländisches Eigenkapital wurde dafür außer Kraft gesetzt – allerdings ohne Stimmrechte für die Geldgeber. Auch das US-Justizministerium hatte sich zuletzt unterstützend geäußert und ein Bundesgericht aufgefordert, die klagenden Staaten zur Hinterlegung einer Kaution zu verpflichten.

Analysten sehen die Auflagen gelassen

Geetha Ranganathan, Medienanalystin bei Bloomberg Intelligence, zeigte sich erleichtert: “So we’ve kind of gone from, you know, is this deal ever going to close to kind of broader promises to now some concessions that seem really, really reasonable from a paramount standpoint.” (Wir sind davon weggekommen von der Frage, ob dieser Deal jemals zustande kommt, hin zu Zugeständnissen, die aus Paramount-Sicht wirklich sehr vernünftig erscheinen.) Besonders wichtig sei, dass keine Vermögenswerte abgestoßen werden müssten – das hätte das Synergieziel von 6 Milliarden Dollar direkt gefährdet.

Steve Cahill von Wells Fargo sieht die Entwicklung ebenfalls positiv: “It certainly looks like that’s changed. And it’s not over until it’s over.” (Es sieht so aus, als hätte sich das geändert. Und es ist nicht vorbei, bis es vorbei ist.) Der Vergleich sei ein entscheidender Schritt, auch wenn die Komplexität des Vorhabens nicht unterschätzt werden dürfe.

Was Anleger jetzt wissen müssen

Das vereinte Unternehmen würde zwei der ältesten Filmstudios Hollywoods, die Streamingdienste Paramount+ und HBO Max sowie Dutzende TV-Sender unter einem Dach vereinen. Entstehen soll ein Medienriese mit Franchises wie Harry Potter, den DC-Superhelden und Game of Thrones. Allerdings kommt das neue Unternehmen mit fast 80 Milliarden Dollar Schulden auf die Welt – eine erhebliche Bürde.

Für die Aktie von Warner Bros. Discovery bleibt das Paramount-Barangebot von 31 Dollar je Anteil die entscheidende Orientierungsmarke. Der aktuelle Kurs liegt nur noch knapp darunter, was zeigt: Der Markt preist ein erfolgreiches Zustandekommen der Transaktion mittlerweile mit hoher Wahrscheinlichkeit ein.

Im Technologiesektor bleibt die Fantasie groß

Während im Mediensektor mit der Warner-Bros.-Discovery-Fusion ein jahrelanger Übernahmekrimi seinem Ende entgegengeht, sorgt im Technologiesektor ein ganz anderes Thema für Schlagzeilen. Rund um SpaceX und die jüngsten NASA-Aufträge sowie die Starlink-Expansion zeigt sich, wie stark die Erwartungen an die Raumfahrt- und KI-Ambitionen des Konzerns weiterhin sind. Zugleich ziehen sich Privatanleger dort zuletzt mit Milliardenbeträgen zurück – ein spannender Kontrast zur aktuellen Kauflaune bei den Medienwerten.

So we’ve kind of gone from, you know, is this deal ever going to close to kind of broader promises to now some concessions that seem really, really reasonable from a paramount standpoint.
— Geetha Ranganathan, Medienanalystin bei Bloomberg Intelligence
Fazit

Mit dem Vergleich zwischen Paramount Skydance und zwölf US-Bundesstaaten ist die schwerste Hürde für die 110 Milliarden Dollar schwere Fusion mit Warner Bros. Discovery gefallen. Für Anleger bedeutet das: Die seit Monaten schwelende Unsicherheit weicht einer greifbaren Abschlussperspektive, was die Aktie am Montag mit einem Kurssprung von fast elf Prozent quittierte. Entscheidend bleibt nun, ob die Transaktion fristgerecht bis zum 30. September vollzogen wird – dann dürfte sich der Kurs dem Barangebot von 31 Dollar weiter annähern.

Volkswagen Gewinnwarnung: Porsche-Abschreibung und China-Schwäche belasten

Die Volkswagen AG hat ihre Prognose drastisch gesenkt – doch was steckt hinter der Gewinnwarnung und welche Rolle spielen Porsche und China dabei?

Erwähnte Aktien
VOW3
Schlusskurs 75,12€ -1,83% 21.09.26 18:19 Uhr MESZ
Volkswagen

Was steckt hinter der Gewinnwarnung?

Die Volkswagen AG hat am Freitag ihre Prognose für das laufende Geschäftsjahr 2026 drastisch nach unten korrigiert. Statt der bisherigen operativen Umsatzrendite von 4,0 bis 5,5 Prozent erwartet der Konzern nun nur noch maximal ein Prozent. Im vergangenen Jahr lag die Marge bei 2,8 Prozent. Als Gründe nennt das Unternehmen die anhaltende Schwäche in China, zusätzliche Restrukturierungskosten sowie eine Sonderbelastung von rund zehn Milliarden Euro. Der Großteil davon, etwa sechs Milliarden Euro, entfällt auf eine Goodwill-Abschreibung auf die Porsche AG.

Beim Umsatz rechnet der Konzern nun mit etwa 315 Milliarden Euro und damit mit der Mitte der ursprünglich genannten Spanne. 2025 hatten die Wolfsburger noch 321,9 Milliarden Euro erlöst. Die Ziele für den Cashflow und die Netto-Liquidität wurden dagegen bestätigt. Bereinigt um die Sondereffekte läge die operative Rendite bei rund vier Prozent, wie das Management betont.

Porsche und China als größte Baustellen

Die Abschreibung auf Porsche zeigt, wie sehr sich die Erwartungen an die Sportwagenschmiede eingetrübt haben. Die langfristige Planung wurde nach unten angepasst, was eine Neubewertung des Unternehmenswerts nach sich zog. Hinzu kommen weitere Restrukturierungskosten durch erweiterte Altersteilzeit-Regelungen und den geplanten Verkauf des Standorts Osnabrück. Auch bei den vollkonsolidierten China-Einheiten drohen Wertminderungen.

Besonders kritisch ist die Lage im Reich der Mitte: Der Markt dort ist in diesem Jahr um etwa ein Fünftel eingebrochen. Zugleich verschiebt sich die Nachfrage schneller als erwartet in Richtung Elektroautos – ein Segment, in dem der Konzern derzeit weniger verdient als mit Verbrennern. Vor allem die Marken Audi und Volkswagen-Pkw leiden darunter. Der Finanzvorstand sprach von einem erheblichen Druck und räumte ein, dass eine Trendwende Jahre dauern werde.

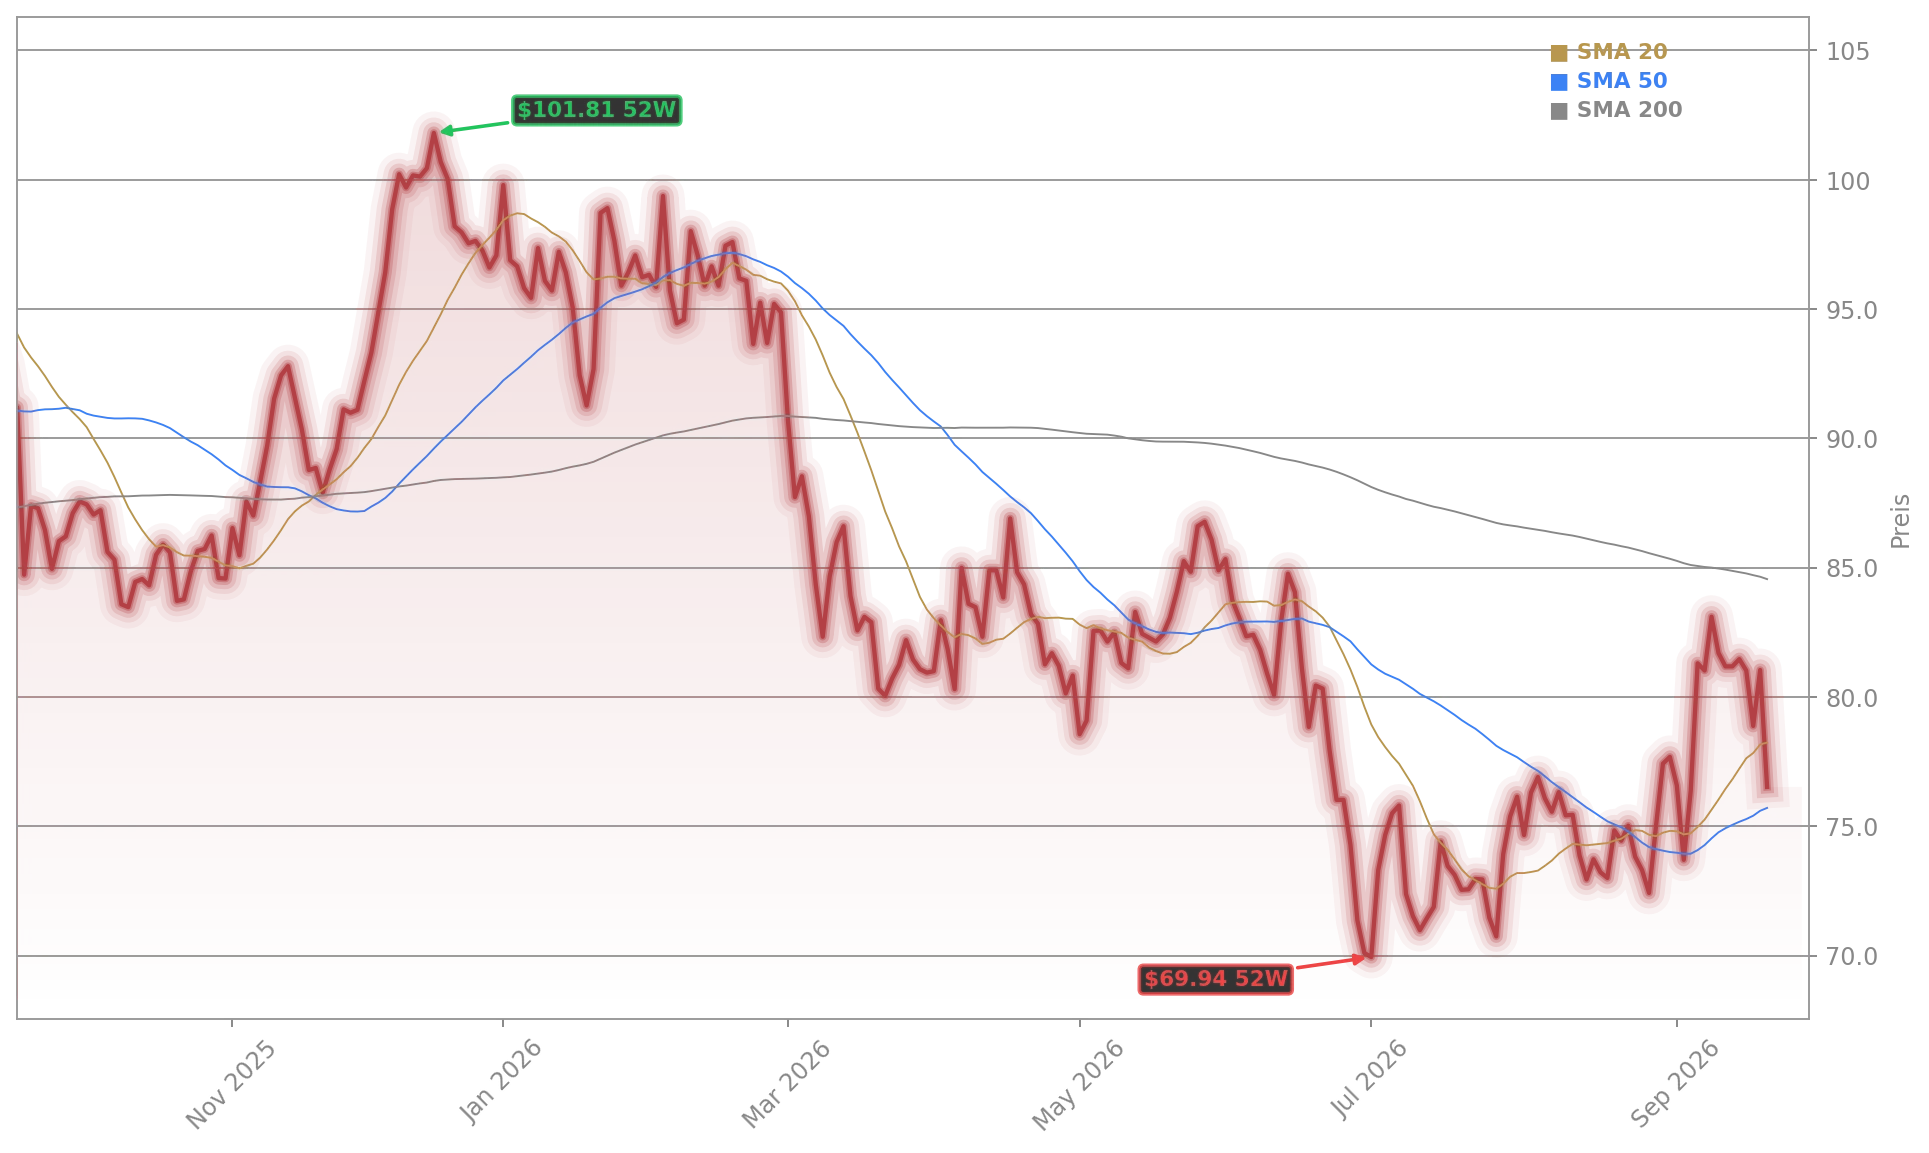
Volkswagen AG Aktienchart - 252 Tage Kursverlauf - September 2026

Stellenabbau trifft auf wachsenden Widerstand

Der Sparkurs des Konzerns hat eine neue Dimension erreicht. Nach Angaben aus Unterlagen zum Aufsichtsratsbeschluss sollen in der Markengruppe Sport Luxury, zu der Porsche gehört, rund 4.100 Stellen zusätzlich wegfallen. Allein bei den Gemeinkosten fehlen dort rund 700 Millionen Euro. Diese Maßnahmen gelten ausdrücklich zusätzlich zu bestehenden Vereinbarungen.

Konzernweit plant Volkswagen den Abbau von rund 50.000 Stellen in Deutschland bis 2030, hinzu kommen weitere 50.000 außerhalb Deutschlands. Nach Angaben von Markenchef Thomas Schäfer sind 28.800 Austritte bereits vertraglich fixiert, 16.300 Beschäftigte haben das Unternehmen verlassen. Das reiche aber nicht aus, um auf den Gegenwind zu reagieren.

Gegen diese Pläne formiert sich breiter Widerstand. Die IG Metall hat für heute zu Protesten an mehr als 200 Standorten aufgerufen, an denen sich nach Gewerkschaftsangaben bis zu 100.000 Menschen beteiligen. IG-Metall-Chefin Christiane Benner kritisierte die Konzernspitzen scharf: “Jahrelang waren die Unternehmen erfolgreich, mit ihren Beschäftigten. Jetzt fahren Vorstände die Branche mit Vollgas gegen die Wand und begehen danach Fahrerflucht.”

Wie reagieren die Analysten?

Die Analystenhäuser bewerten die Nachricht unterschiedlich. Die Deutsche Bank hält die Gewinnwarnung für weniger dramatisch, als es die Schlagzeilen vermuten lassen. Die bereinigte Marge von rund vier Prozent liege im Rahmen der Erwartungen. “The key question remains whether management can protect cash generation while gradually improving underlying profitability” (Die zentrale Frage bleibt, ob das Management die Cash-Generierung schützen und gleichzeitig die zugrunde liegende Rentabilität schrittweise verbessern kann), so die Bank.

Jefferies belässt die Aktie auf “Buy” mit einem Kursziel von 120 Euro und verweist darauf, dass der Markt das China-Risiko bereits weitgehend eingepreist habe. Die zusätzlichen Abschreibungen auf Porsche seien die schlechteste Nachricht. Bernstein Research bleibt dagegen bei “Market-Perform” und einem Kursziel von 100 Euro. Analyst Stephen Reitman überschrieb seinen Kommentar mit “Der Schmerz geht weiter”.

Kursverlust und Abstieg aus dem EuroStoxx 50

Für die Aktionäre summiert sich die Belastung. Die Vorzugsaktie notiert am Montag bei rund 75 Euro und damit 1,8 Prozent im Minus. Bereits am Freitag war das Papier nach der Gewinnwarnung 5,6 Prozent schwächer aus dem Handel gegangen. Zusätzlich verliert der Konzern nach 28 Jahren seinen Platz im EuroStoxx 50 – ein weiterer Rückschlag für die Wahrnehmung an den Kapitalmärkten.

Die nächsten Zahlen will das Unternehmen am 29. Oktober vorlegen. Dann wird sich zeigen, wie stark die Sonderbelastungen das dritte Quartal tatsächlich belasten.

Analysten setzen auf die langfristige Kaufchance

Trotz der jüngsten Kursturbulenzen sehen einige Häuser die Bewertung inzwischen auf einem attraktiven Niveau. So bestätigte Berenberg sein Kursziel von 100 Euro für die Volkswagen-Aktie und verwies auf die langfristigen Chancen der Wolfsburger. Im weiteren Marktumfeld bleibt derweil auch die Raumfahrtbranche in Bewegung, wo eine erneute Starship-Verschiebung die SpaceX-Aktie belastet.

Jahrelang waren die Unternehmen erfolgreich, mit ihren Beschäftigten. Jetzt fahren Vorstände die Branche mit Vollgas gegen die Wand und begehen danach Fahrerflucht.
— Christiane Benner, Erste Vorsitzende der IG Metall
Fazit

Die drastisch gesenkte Prognose, die milliardenschwere Porsche-Abschreibung und der wachsende Widerstand der Belegschaft setzen die Volkswagen-Aktie unter erheblichen Druck. Für Anleger bleibt die zentrale Frage, ob das Management die Cash-Generierung trotz des teuren Umbaus stabil halten kann. Die Zahlen zum dritten Quartal am 29. Oktober dürften zeigen, ob die Zuversicht der optimistischen Analysten gerechtfertigt ist.

SpaceX Nachrichten: NASA-Aufträge, Starlink-Expansion und KI-Ambitionen

Trotz stabiler NASA-Aufträge und Starlink-Expansion: Warum ziehen Privatanleger Milliarden aus SpaceX-Aktien ab?

Erwähnte Aktien
SPCX
Schlusskurs 153,64$ +0,78% 21.09.26 03:48 Uhr MESZ
Space Exploration Technologies Corp. Class A Common Stock

Das war die Woche bei SpaceX

Im Mittelpunkt standen gleich zwei Nachrichten, die das Geschäftsmodell von SpaceX auf unterschiedlichen Ebenen stärken. Zum einen vergab die NASA den Startauftrag für das StarBurst-Gammastrahlen-Observatorium an das Unternehmen. Die Falcon 9 soll die kleine Sonde im Rahmen einer Bandwagon-Rideshare-Mission frühestens 2028 vom Weltraumbahnhof Cape Canaveral ins All bringen. Zum anderen stockte die NASA das Commercial-Crew-Programm um drei weitere Flüge zur Internationalen Raumstation auf – ein Paket im Wert von 946 Millionen Dollar, das den Gesamtwert des Vertrags auf 5,92 Milliarden Dollar bis 2030 hebt.

Beide Aufträge sind für sich genommen keine Überraschung, denn SpaceX bleibt der dominante Anbieter von Startdiensten in den USA. In der Summe aber zeigen sie, wie verlässlich der staatliche Auftragsstrom fließt – und wie schwer es Wettbewerbern fällt, diese Position anzugreifen.

Wie lief die SpaceX-Aktie in dieser Woche?

Die SpaceX-Aktie (SPCX) startete am Montag bei 147,33 Dollar in die Woche und schloss am Freitag bei 152,71 Dollar. Das entspricht einer Wochenperformance von +3,7 Prozent. Das Wochenhoch lag bei 156,87 Dollar, das Wochentief bei 142,87 Dollar – eine für die Aktie typische Schwankungsbreite.

Besonders auffällig waren zwei Ausreißertage: Am Dienstag fiel der Kurs um 3,1 Prozent, am Mittwoch schnellte er um 5,2 Prozent nach oben. Der Mittwochssprung fiel zeitlich mit der wachsenden Zuversicht rund um die FCC-Entscheidung für Starlink Mobile zusammen, während der Dienstag von Gewinnmitnahmen nach dem starken Wochenstart geprägt war. Unterm Strich überwog die Zuversicht – die Aktie beendete die Woche klar im Plus.

SpaceX Aktienchart - 252 Tage Kursverlauf - September 2026

Was bedeutet die FCC-Freigabe für Starlink?

Ein zentraler Treiber der Woche war die Entscheidung der US-Telekombehörde FCC, SpaceX eine globale Zulassung für internationale Telekommunikationsdienste zu erteilen. Damit darf das Unternehmen Starlink Mobile künftig auch über Ländergrenzen hinweg betreiben – vorausgesetzt, lokale Frequenz- und Genehmigungsverfahren werden durchlaufen.

SpaceX baut Starlink Mobile gezielt zu einem direkten Konkurrenten klassischer Mobilfunknetze aus. Rund 650 Direct-to-Mobile-Satelliten sind bereits im Orbit, das Netzwerk erreicht nach Unternehmensangaben etwa 1,9 Milliarden Menschen auf sechs Kontinenten. Die nächste Satellitengeneration, Mobile V2, soll rund 20-mal mehr Durchsatz liefern und in den meisten Umgebungen vollwertige 5G-Konnektivität bieten. SpaceX-Präsidentin Gwynne Shotwell hatte zuvor erklärt, die Kombination aus EchoStar-Spektrum und größerer Satellitenflotte könne Starlink Mobile „100-mal besser“ machen als das heutige Netz.

Warum verkaufen Privatanleger?

Ein interessanter Kontrapunkt kam von der Retail-Front. JPMorgan-Analyst Arun Jain verfolgt die Zu- und Abflüsse von Privatanlegern und stellte fest, dass diese zuletzt rund 570 Millionen Dollar aus SpaceX-Aktien abgezogen haben – allein in der vergangenen Woche fast 250 Millionen Dollar, der größte wöchentliche Rückgang seit Beginn der Erfassung. Die Gründe sind unklar: Die Aktie ist seit Beginn der Verkäufe um rund 20 Dollar gestiegen, sodass Gewinnmitnahmen oder eine schlichte Normalisierung nach dem IPO-Hype infrage kommen. Insgesamt bleibt der Zufluss von Privatanlegern mit rund 3,4 Milliarden Dollar deutlich positiv.

Wie weit reichen die KI-Ambitionen?

Ein wiederkehrendes Thema war die KI-Strategie. Elon Musk erklärte auf X, er sei „highly confident“ („sehr zuversichtlich“), dass SpaceX im kommenden Jahr NVIDIA-Vera-Rubin-NVL72-KI-Computer in den Orbit transportieren werde. Das Starmind-Programm sieht Rechenzentren im Weltraum vor, deren erster Satellit Starmind AI1 im vierten Quartal 2027 starten soll. Kritische Stimmen wie Microsoft-Präsident Brad Smith bezweifeln allerdings, dass die Ökonomie und Physik diesen Zeitplan hergeben.

Was steht nächste Woche an?

Der wichtigste Termin ist der für den 22. September erwartete Starship-Test. Anleger achten darauf, ob SpaceX Fortschritte bei der Wiederauffangbarkeit von Booster und Oberstufe vorweisen kann – entscheidend für die künftige Kostenstruktur. Zudem rückt die Berichtssaison näher: Die Zahlen zum dritten Quartal werden im November erwartet, doch schon jetzt verdichten sich Spekulationen über die Kapitalausgaben im KI-Segment. Auch die weitere Kursentwicklung von NVIDIA bleibt relevant, da SpaceX seine KI-Infrastruktur ausschließlich auf deren Hardware aufbaut.

SpaceX Nachrichten: Einordnung und Ausblick

SpaceX und Tesla im Vergleich: Zwei Wetten auf Elon Musk

Wer die SpaceX-Story verfolgt, kommt an der Frage nach der Bewertung nicht vorbei – und die Parallelen zu anderen Musk-Unternehmen sind offensichtlich. Wie sich die jüngste Starship-Verschiebung und ihre Folgen für die NASA-Aufträge auf die Aktie ausgewirkt haben, zeigt ein Blick auf die Kursreaktion der vergangenen Tage. Und auch bei Tesla bleibt spannend, ob die ambitionierte KI- und Robotaxi-Strategie das 600-Dollar-Kursziel von Wedbush rechtfertigen kann – oder ob die milliardenschweren Investitionen den Aufstieg bremsen.

highly confident
— Elon Musk
Fazit

Die Woche hat gezeigt, dass SpaceX auf mehreren Standbeinen gleichzeitig wächst: staatliche Raumfahrtaufträge, ein expandierendes Starlink-Netz und ehrgeizige KI-Pläne. Die Aktie hat das mit einem Wochenplus von 3,7 Prozent quittiert – trotz zwischenzeitlicher Rücksetzer. Für Anleger bleibt die Aktie damit eine Wette auf mehrere langfristige Wachstumsgeschichten gleichzeitig.

NVIDIA Prognose: Jensen Huangs Chip-Ansage treibt Aktie um 5,2%

NVIDIA-Chef Jensen Huang verspricht eine Verdopplung der Chip-Verkäufe – aber wie reagiert der Markt auf diese kühne Prognose inmitten der KI-Debatte?

Erwähnte Aktien
NVDA
Schlusskurs 221,99$ +1,29% 18.09.26 22:55 Uhr MESZ
NVIDIA

Das war die Woche bei NVIDIA

Die wichtigste Nachricht der Woche kam direkt vom Firmenchef: Auf einer Reise nach Großbritannien sagte Jensen Huang am Donnerstag, dass NVIDIA im nächsten Jahr “twice as many chips next year as we do this year” (doppelt so viele Chips wie in diesem Jahr) verkaufen werde. Diese Aussage ist bemerkenswert, da das Unternehmen normalerweise keine Prognosen zu einzelnen Chip-Auslieferungen abgibt. Sie untermauert die Erwartung, dass die Nachfrage nach KI-Hardware weiterhin rasant wächst. Ein zweites großes Thema war die anhaltende Debatte um die Regulierung von Künstlicher Intelligenz. Während andere Branchenführer wie Anthropic-CEO Dario Amodei zu einer Verlangsamung aufriefen, positionierte sich Huang klar dagegen und plädierte für Geschwindigkeit und Eigenverantwortung der Unternehmen.

NVIDIA Prognose treibt Kurs über die Woche an

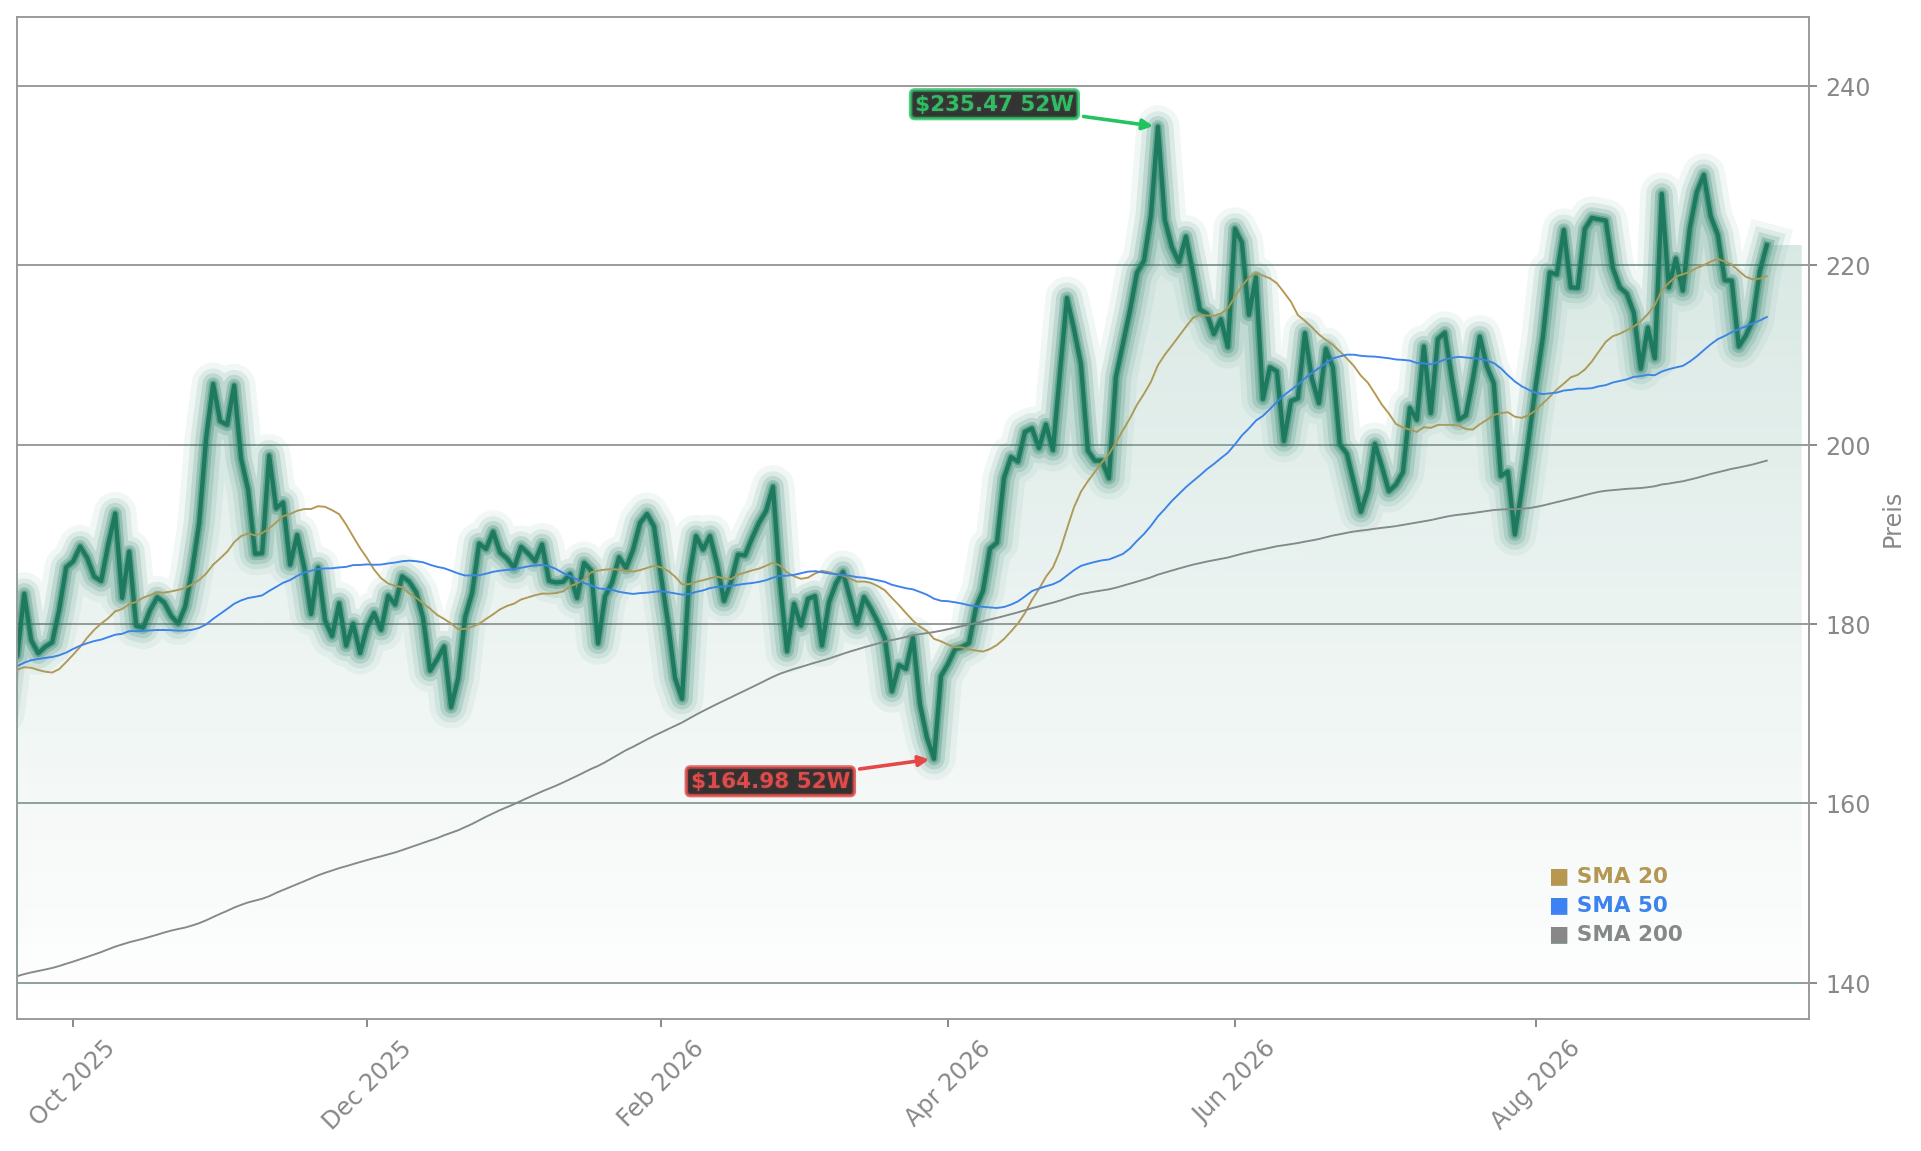
Die NVIDIA-Aktie startete die Woche am Montag bei 211,24 US-Dollar und schloss am Freitag bei 222,27 US-Dollar. Das entspricht einer Wochenperformance von +5,2 %. Im Wochenverlauf markierte der Kurs ein Wochenhoch von 222,73 US-Dollar und ein Wochentief von 208,93 US-Dollar. Besonders auffällig war der Montag, der mit einem Minus von 3,4 % der einzige echte Ausreißer-Tag war. Dieser Rückgang zu Wochenbeginn spiegelte zunächst die allgemeine Unsicherheit im Technologiesektor wider, die durch die wachsende Diskussion über eine Verlangsamung der KI-Entwicklung ausgelöst wurde. Im weiteren Wochenverlauf drehte die Stimmung jedoch deutlich ins Positive. Die starke Erholung gipfelte in einem Anstieg von 2,5 % am Donnerstag und einem weiteren Plus von 1,3 % am Freitag. Getrieben wurde diese Entwicklung maßgeblich von Huangs optimistischen Aussagen zur zukünftigen Chip-Nachfrage, die die Anleger überzeugten.

NVIDIA Corporation Aktienchart - 252 Tage Kursverlauf - September 2026

Was Analysten und Investoren bewegt

Die Meinungen zu NVIDIA bleiben geteilt. Der bekannte Investor Ross Gerber von Gerber Kawasaki bekräftigte nach einem Auftritt von Jensen Huang auf der Salesforce-Konferenz Dreamforce seine bullische Haltung. Er bezeichnete Huangs Charisma als einen entscheidenden Wettbewerbsvorteil und erklärte: “This is why I own Nvidia” (Deshalb besitze ich Nvidia). Auf der anderen Seite steht Jim Cramer, der aktuell Intel gegenüber NVIDIA bevorzugt. Er argumentiert, dass Intels Fokus auf Foundry-Dienstleistungen und CPUs für agentische KI langfristig besser positioniert sein könnte. Trotz dieser unterschiedlichen Ansichten bleibt die fundamentale Geschichte stark: NVIDIA verzeichnete zuletzt ein Umsatzwachstum von 105,9 % im Jahresvergleich. Auch die Bewertung wird von einigen Experten als attraktiv angesehen. Analysten erwarten für das Geschäftsjahr 2027 einen Gewinn pro Aktie von 9,31 US-Dollar, was einem KGV von etwa 24 entspricht – deutlich unter dem historischen Durchschnitt.

Nscale-IPO und die Kreislauf-Finanzierung

Ein weiteres wichtiges Ereignis war der Börsengang des von NVIDIA unterstützten Cloud-Unternehmens Nscale. Das Unternehmen reichte am Freitag Unterlagen für einen IPO an der New York Stock Exchange ein. Im Rahmen der Finanzierung sicherte sich NVIDIA eine Investition von 1 Milliarde US-Dollar in Form von Wandelanleihen. Dieser Schritt ist Teil einer wachsenden Strategie, bei der NVIDIA in seine eigenen Kunden investiert. Diese sogenannte Kreislauf-Finanzierung wird von einigen Marktbeobachtern kritisch gesehen. Der Investor Brad Gerstner von Altimeter Capital merkte an, dass die führenden KI-Labore ihre jährlichen Einnahmen von geschätzten 100 Milliarden US-Dollar auf 180 Milliarden US-Dollar steigern müssten, um die aktuellen Investitionen zu rechtfertigen. Diese Dynamik unterstreicht die Erwartungen, die in die zukünftige NVIDIA Prognose gesetzt werden.

Ausblick: Was nächste Woche wichtig wird

In der kommenden Woche richtet sich der Blick der Anleger auf mehrere potenzielle Katalysatoren. Das wichtigste Ereignis ist der Staatsbesuch des chinesischen Präsidenten Xi Jinping in Washington am 24. September. Jensen Huang wird an einem Staatsdinner teilnehmen, was die Bedeutung von NVIDIA in den US-chinesischen Beziehungen unterstreicht. Die Gespräche könnten Auswirkungen auf die Exportbeschränkungen für KI-Chips haben. Darüber hinaus bleiben die allgemeinen Marktbedingungen und die Zinserwartungen der US-Notenbank im Fokus. Die anhaltende Debatte über KI-Sicherheit und Regulierung wird ebenfalls weiterverfolgt werden, da sie direkte Auswirkungen auf das Geschäftsumfeld von NVIDIA hat.

Fazit: Eine Woche der starken Signale

NVIDIA im Fokus: Zwischen KI-Debatte und Marktdynamik

Die Diskussion um die Zukunft der KI-Entwicklung bleibt ein zentrales Thema für Anleger. Wie sich die Forderung nach einer Verlangsamung durch Branchengrößen wie Sam Altman und Elon Musk auf den Kurs auswirkte, beleuchtet unsere Analyse zur NVIDIA KI-Debatte. Ein Blick auf andere Schwergewichte zeigt zudem, wie Amazon zwischen KI-Boom, Regulierungsdruck und höheren Löhnen navigiert.

twice as many chips next year as we do this year
— Jensen Huang
Fazit

Die abgelaufene Woche hat gezeigt, dass die Geschichte von NVIDIA trotz aller regulatorischen und makroökonomischen Unsicherheiten intakt ist. Die kühne NVIDIA Prognose von CEO Jensen Huang, die Chip-Verkäufe im nächsten Jahr zu verdoppeln, gab dem Markt eine starke Orientierung und führte zu einer beeindruckenden Wochenperformance von +5,2 %. Für Anleger bedeutet dies, dass die fundamentale Nachfrage nach KI-Infrastruktur ungebrochen scheint. Die kommenden Tage mit dem Besuch von Xi Jinping und möglichen neuen Entwicklungen in der KI-Regulierung werden zeigen, ob diese positive Dynamik anhält. Die Zeichen für eine Fortsetzung des Höhenflugs stehen gut.

Amazon Analyse: Zwischen KI-Boom, Regulierungsdruck und höheren Löhnen

Wie navigiert Amazon zwischen milliardenschweren KI-Investitionen, wachsendem Regulierungsdruck und steigenden Lohnkosten – und was bedeutet das für die Aktie?

Erwähnte Aktien
AMZN
Schlusskurs 254,40$ +1,32% 18.09.26 22:55 Uhr MESZ
Amazon

Das war die Woche bei Amazon

Im Mittelpunkt standen drei Themen, die unterschiedlicher kaum sein könnten. Erstens: Die Debatte um die milliardenschweren KI-Investitionen der Hyperscaler. Chris Wood, Global Head of Equity Strategy bei Jefferies, warnte im Gespräch mit CNBC-TV18 vor einer möglichen massiven Kapitalvernichtung in den USA. Die trillionenschweren Ausgaben der großen Cloud-Anbieter – Amazon, Alphabet, Microsoft und Meta – könnten seiner Einschätzung nach keine ausreichenden Renditen liefern, zumal die Finanzierung zunehmend über Schulden statt aus dem laufenden Cashflow läuft. Zweitens: Die EU-Kommission nimmt Amazon wegen mutmaßlicher Preisbeschränkungen gegenüber Händlern ins Visier, wie Bloomberg berichtete. Drittens: Amazon erhöhte am 16. September den Einstiegslohn für US-Operationsmitarbeiter um einen Dollar auf 20 Dollar pro Stunde – ein Schritt, der mehr als 1,5 Milliarden Dollar kostet.

Wie lief die Amazon-Aktie in dieser Woche?

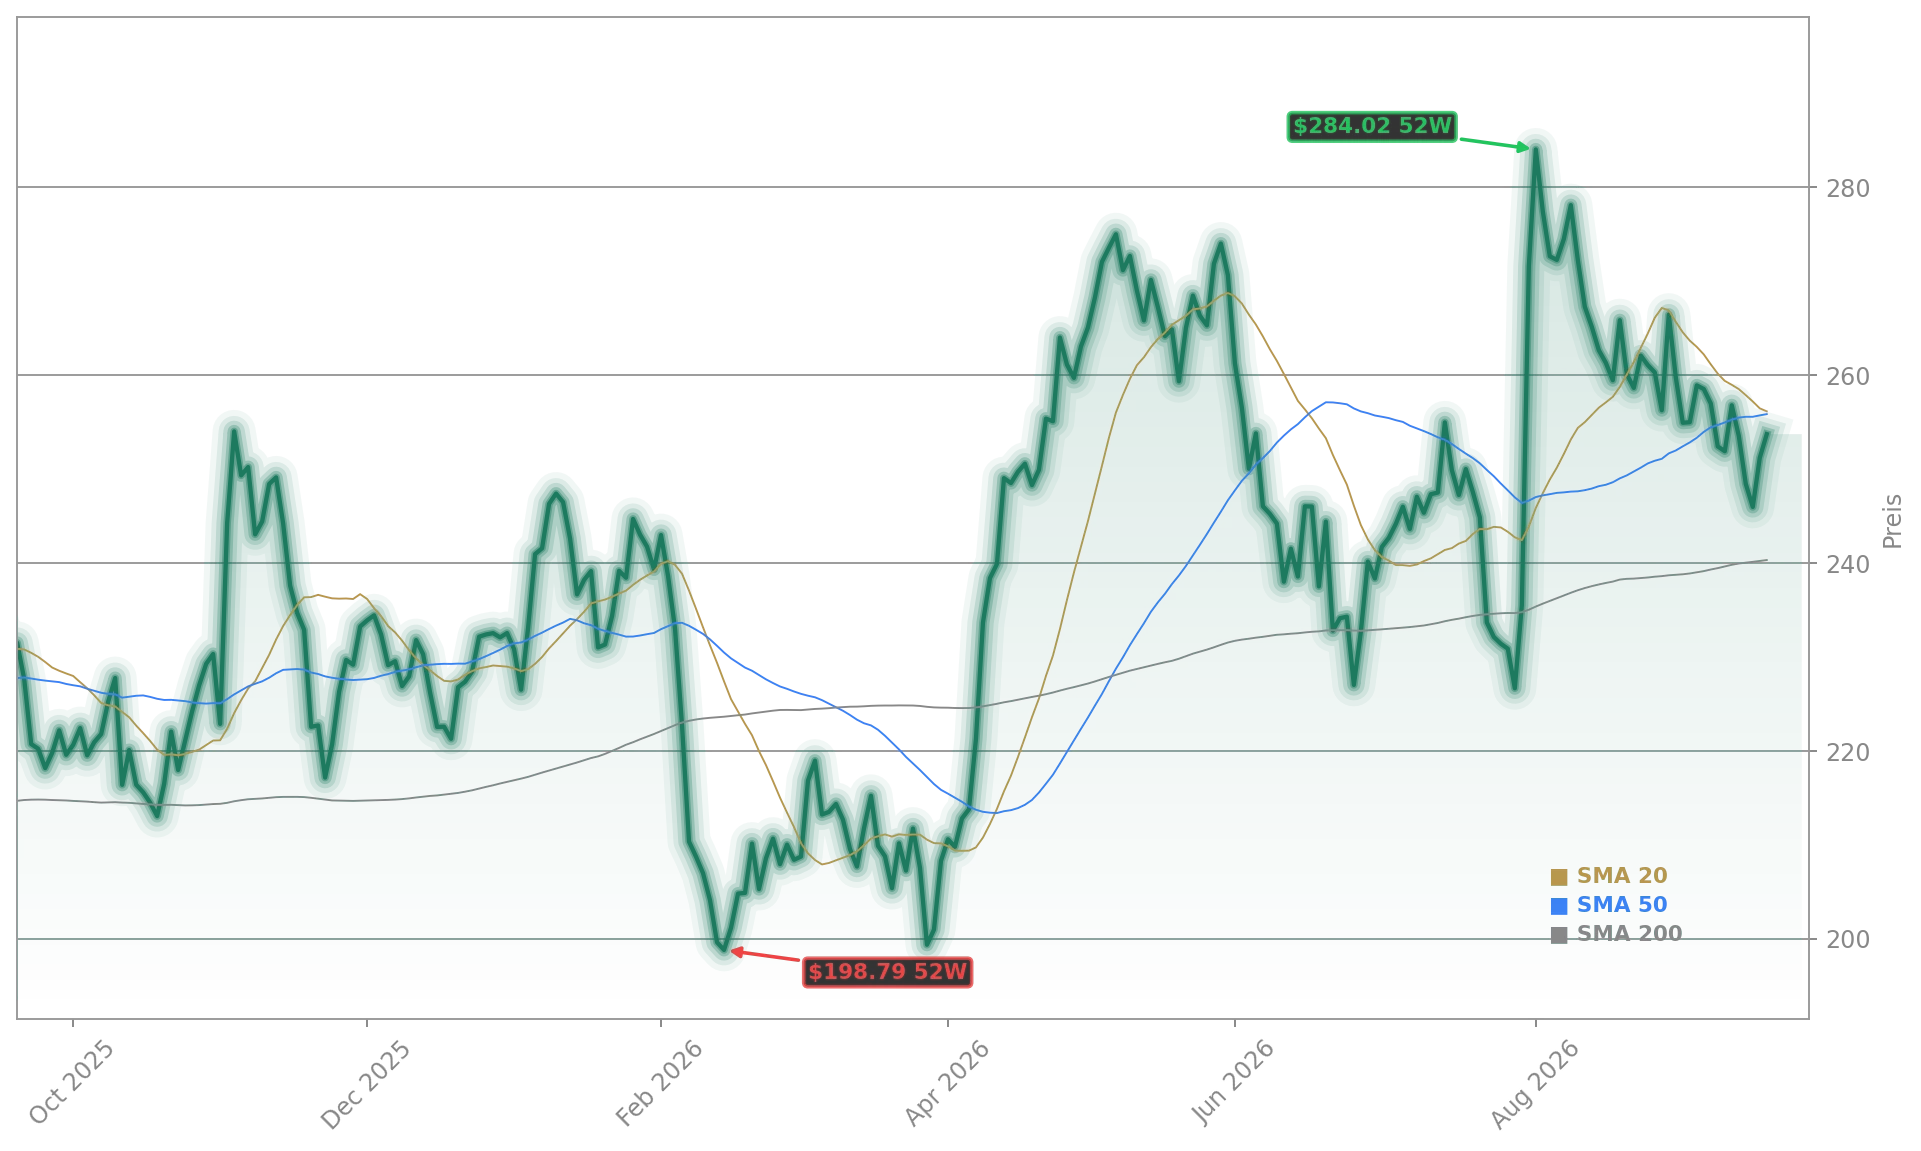
Die Wochenperformance fiel mit +0,2 % von der Montagseröffnung bei 253,15 Dollar bis zum Freitagsschluss bei 253,71 Dollar denkbar knapp aus. Das Wochenhoch lag bei 255,95 Dollar, das Wochentief bei 244,30 Dollar. Damit zeigte sich der Titel insgesamt schwankungsarm und pendelte um die Marke von 250 Dollar. Auffällige Ausreißertage mit Tagesveränderungen von drei Prozent oder mehr gab es nicht – die Woche verlief für Amazon ungewöhnlich ruhig, geprägt von einem leichten Rückgang zur Wochenmitte und einer anschließenden Stabilisierung. Der Markt verarbeitete die widersprüchlichen Signale aus KI-Euphorie und Regulierungsdruck ohne klare Richtung.

Amazon.com Inc. Aktienchart - 252 Tage Kursverlauf - September 2026

Amazon Analyse: Wie solide ist das KI-Engagement?

Die vielleicht größte Fantasie für Anleger bleibt Amazons Beteiligung am KI-Spezialisten Anthropic. Amazon hat nach eigenen Angaben 18 Milliarden Dollar investiert, weitere 15 Milliarden Dollar sind an Meilensteine geknüpft. Zum Ende des zweiten Quartals war diese Beteiligung 190,4 Milliarden Dollar wert, was einem Anteil von rund 20 Prozent entsprechen würde. Kommt es zum Börsengang von Anthropic, könnte das für Amazon ein enormer Gewinn werden. Noch wichtiger: Anthropic hat sich verpflichtet, über zehn Jahre mehr als 100 Milliarden Dollar für Training und Betrieb von Claude über Amazon Web Services auszugeben – und nutzt dabei Amazons eigene Trainium-Chips und Graviton-Prozessoren. Genau hier liegt die Krux: Jefferies-Strategiechef Wood zufolge hängt der Fortbestand des Booms davon ab, dass der Markt die Kapitalausgaben nicht aggressiv hinterfragt. „You could get some news item that suddenly makes people question this whole cycle“ (Sie könnten eine Nachricht erhalten, die plötzlich Zweifel an diesem ganzen Zyklus weckt), warnte er.

Was sagen Analysten und institutionelle Investoren?

Die institutionelle Seite bleibt mehrheitlich optimistisch. Laut MarketBeat halten institutionelle Investoren 72,2 Prozent der Amazon-Aktien, und die Wall Street zeigt sich mit 56 Kaufempfehlungen und einem durchschnittlichen Kursziel von 321,19 Dollar klar positiv gestimmt. In der abgelaufenen Woche meldeten gleich mehrere Fonds neue Positionen: Die Quantbot Technologies LP kaufte 61.627 Aktien im Wert von 14,69 Millionen Dollar, die Commerce Bank sogar 2,61 Millionen Aktien für rund 622,97 Millionen Dollar. Auch die GQG Partners LLC baute mit 573.974 Aktien im Wert von 136,8 Millionen Dollar eine neue Position auf. Die Bewertungskennzahlen stützen den Optimismus: Mit einem Kurs-Gewinn-Verhältnis von 20,21 liegt Amazon deutlich unter dem Branchendurchschnitt, und die Eigenkapitalrendite von 12,61 Prozent übertrifft den Sektor. Amazon wächst mit 19,62 Prozent schneller als der Branchenschnitt von 16,16 Prozent.

Wie reagieren die Mitarbeiter auf die Lohnerhöhung?

Die Reaktion auf die Lohnerhöhung fiel gemischt aus. Zwar steigt der durchschnittliche Stundenlohn der Operations-Mitarbeiter auf fast 24 Dollar, die Gesamtvergütung inklusive Benefits auf über 32 Dollar. Doch der Whole-Foods-Rabatt von 20 Prozent stieß in einem Reddit-Forum für Amazon-Mitarbeiter auf Skepsis – viele wiesen darauf hin, dass Whole Foods im Schnitt 30 bis 40 Prozent teurer sei als reguläre Supermärkte. Udit Madan, Senior Vice President of Worldwide Operations, betonte in einem Blogbeitrag, die Mitarbeiter schätzten „a good paycheck“ (einen guten Lohn) ebenso wie die umfassenden Benefits. Positiver bewertet wurde der Zugang zur First Tech Federal Credit Union, der ab Oktober 2026 schrittweise eingeführt wird.

Was steht nächste Woche an?

Mehr zu Amazon und dem breiteren Marktumfeld

Erst vor wenigen Tagen ging es um Amazons neues Streaming-Bundle und die Frage, ob dieses die Anleger beruhigen kann, während Infrastrukturschäden im Nahen Osten die Cloud-Sicherheit infrage stellen – Amazon Streaming Bundle startet: Infrastruktur-Schock im Nahen Osten. Ein Blick auf den breiteren Sektor lohnt sich ebenfalls: Nach einem jüngsten Kursrückgang erhielt Etsy ein Upgrade von BTIG auf „Buy“ mit einem Kursziel von 90 Dollar – Etsy Upgrade: BTIG stuft auf ‚Buy‘ hoch.

I often hear that they appreciate a good paycheck, but also really value the full range of benefits that we offer, which together help them support their families and grow in the long run.
— Udit Madan, Senior Vice President of Worldwide Operations bei Amazon
Fazit

Anleger sollten die regulatorische Entwicklung in Europa genau verfolgen: Sollte die EU-Kommission formelle Schritte gegen Amazon einleiten, könnte das den Kurs belasten. Gleichzeitig bleibt die Frage offen, wie sich die Debatte um KI-Kapitalausgaben weiterentwickelt – sie ist laut Jefferies derzeit das zentrale Makrothema für die Aktienmärkte. Zudem rückt der mögliche Börsengang von Anthropic näher, der Amazon als Großaktionär erheblich begünstigen könnte. Neue Quartalszahlen stehen noch nicht an, doch die anhaltenden Mittelzuflüsse institutioneller Investoren dürften den Kurs weiter stützen.

Bitcoin Kurs: SEC-Fortschritt und KI-Integration treiben 4% Rallye

Trotz gescheitertem Clarity Act und Zinserhöhung: Warum konnte der Bitcoin Kurs diese Woche um 4% zulegen?

Erwähnte Aktien
BTCUSD
Aktuell 81.241,20$ +0,12% 20.09.26 21:50 Uhr MESZ
Bitcoin (BTC/USD)

Das war die Woche

Die abgelaufene Handelswoche stand ganz im Zeichen zweier scheinbar widersprüchlicher Entwicklungen. Einerseits scheiterte der Clarity Act am Dienstag im US-Senat mit 49 zu 50 Stimmen und verfehlte die notwendige Schwelle von 60 Stimmen deutlich. Andererseits sorgte die US-Börsenaufsicht SEC für positive Schlagzeilen, indem sie eine fünfjährige Innovations-Ausnahme genehmigte, die den Handel mit tokenisierten US-Aktien auf qualifizierten Plattformen ermöglicht. Diese regulatorische Weichenstellung erwies sich als der entscheidende Treiber für die Kurserholung.

Hinzu kam die überraschende Zinserhöhung der Federal Reserve am Mittwoch, die den Leitzins auf 3,75 bis 4,00 Prozent anhob. Normalerweise belastet eine solche Straffung spekulative Anlagen. Doch der Markt hatte diese Entwicklung offenbar bereits eingepreist, sodass der Bitcoin Kurs nicht einbrach, sondern sich stabilisierte und schließlich dynamisch nach oben drehte.

Bitcoin Kurs: Erholung nach kurzem Ausverkauf

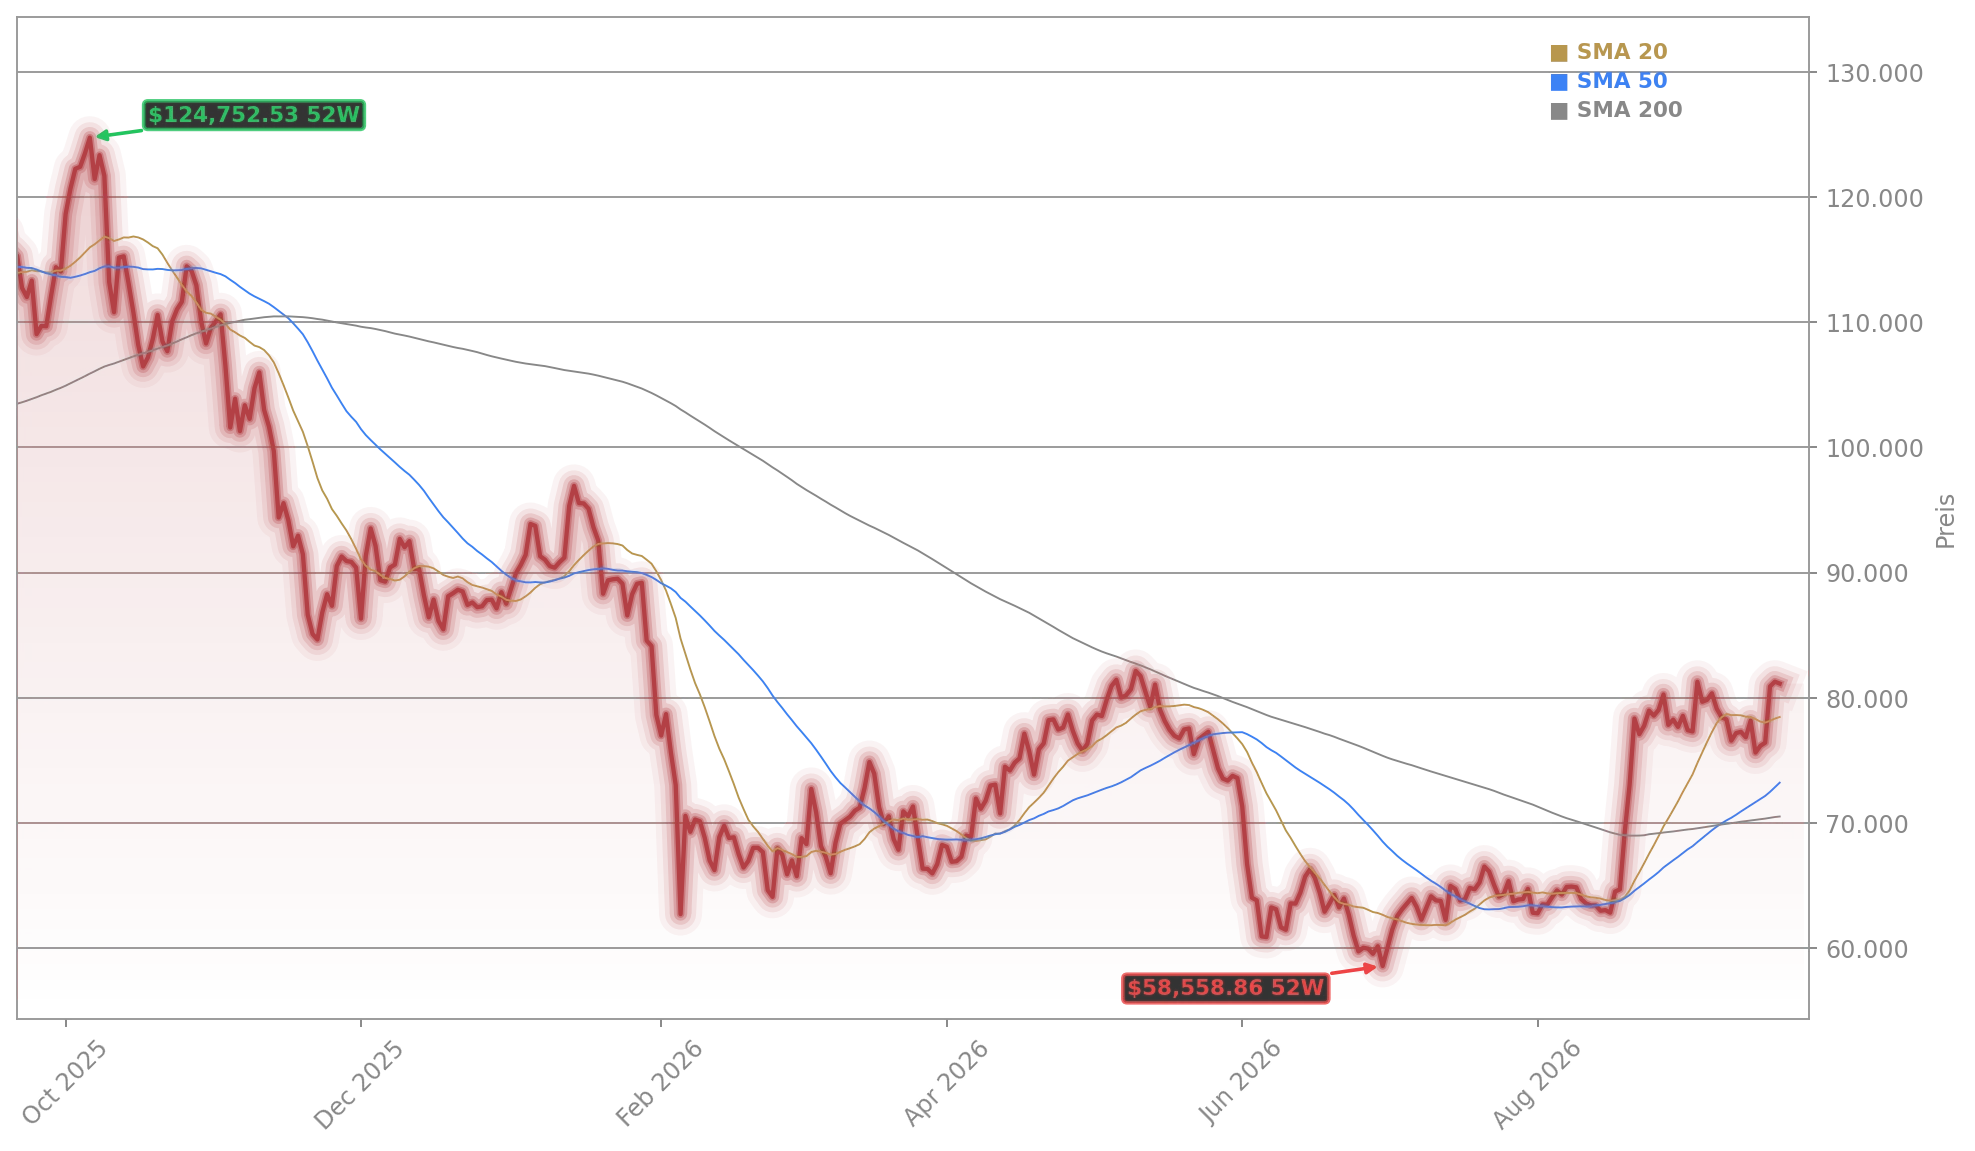
Die Wochenperformance des Bitcoin Kurs fiel mit einem Plus von 4,0% deutlich positiv aus. Die Woche startete am Montag bei 78.162 USD, fiel zwischenzeitlich auf ein Wochentief von 74.944 USD und erreichte am Freitag ein Wochenhoch von 81.886 USD. Der Freitagshandel stach dabei als echter Ausreißer hervor: Mit einem Tagesgewinn von 5,9% katapultierte sich der Kurs über die Marke von 80.000 USD zurück.

Ausgelöst wurde dieser Sprung durch eine massive Welle von Short-Liquidationen. Mehr als 469 Millionen USD an gehebelten Short-Positionen wurden zwangsweise geschlossen, als der Kurs die 80.000-Dollar-Marke durchbrach. Über 111.000 Trader mussten ihre Positionen auflösen. Bereits am Dienstag hatte ein Tagesverlust von 3,3% die Nervosität der Anleger widergespiegelt, als der Clarity Act scheiterte und Bitcoin kurzzeitig unter 75.000 USD fiel. Die schnelle Stabilisierung und der anschließende Freitagssprung verdeutlichten jedoch, dass die Verkäufer schnell die Kontrolle verloren.

Bitcoin Aktienchart - 252 Tage Kursverlauf - September 2026

Regulatorische Fortschritte überstrahlen Clarity-Scheitern

Die SEC-Innovationsausnahme vom Donnerstag erwies sich als bedeutender Katalysator für den gesamten Kryptosektor. Diese Regelung erlaubt es qualifizierten Plattformen, tokenisierte Versionen von US-Aktien auf öffentlichen Blockchains zu handeln. Goldman Sachs und Citizens-Analysten hoben in ihren Bewertungen hervor, dass insbesondere Coinbase von dieser Entwicklung profitieren könnte, da das Unternehmen bereits über eine umfassende Infrastruktur für tokenisierte Vermögenswerte verfügt. Auch Robinhood könnte demnach von der neuen Regelung profitieren, müsste jedoch zusätzliche Produktentwicklungen vornehmen, um konforme US-Angebote zu schaffen.

Analysten von JPMorgan wiesen unterdessen auf ein interessantes Ungleichgewicht hin: Beim iShares Bitcoin Trust ETF von BlackRock liegt das Short Interest weiterhin nahe dem Jahreshoch, während es beim SPDR Gold Shares ETF unter dem historischen Durchschnitt liegt. Sollten Anleger ihre Absicherungen reduzieren, könnte dies zusätzlichen Aufwärtsdruck auf den Bitcoin Kurs erzeugen. Bernstein hält an einem Kursziel von 125.000 USD für Ende 2026 fest, was rund 65 Prozent über dem aktuellen Niveau liegt.

KI-Integration als langfristiger Wachstumstreiber

Ein wiederkehrendes Thema in den Marktanalysen war die zunehmende Verzahnung von Krypto und künstlicher Intelligenz. Mehrere Bitcoin-Miner bauen Teile ihrer Infrastruktur für KI-Anwendungen um, da sich damit attraktivere Geschäfte machen lassen. Charles Hoskinson, Gründer der Cardano-Blockchain, betonte, dass Blockchain und Kryptowährungen in den kommenden fünf bis zehn Jahren immer stärker in die KI-Infrastruktur hineinwachsen könnten. Kryptowährungen könnten als Zahlungssystem für autonome KI-Agenten fungieren, die ohne klassische Bankkonten Dienste kaufen oder für Daten bezahlen.

ARK Invest CEO Cathie Wood verteidigte Bitcoin unterdessen gegen Kritik von Venture-Capitalist Jason Calacanis, der die jüngste Rallye als ‘Dead Cat Bounce’ bezeichnet hatte. Wood entgegnete auf X: ‘Bitcoin is not a dead cat, Jason! It has many lives ahead’ (Bitcoin ist keine tote Katze, Jason! Es hat noch viele Leben vor sich). Michael Saylor, Executive Chairman von Strategy, verwies auf die Marktkapitalisierung von rund 1,6 Billionen USD und argumentierte, dass Bitcoins Rolle als ‘digitales Kapital’ bereits die Killer-Anwendung sei.

Was nächste Woche wichtig wird

Bitcoin zwischen Regulierungsschock und nachhaltiger Stärke

Die aktuelle Erholung wirft die Frage auf, ob es sich um eine kurzfristige Reaktion oder einen nachhaltigen Trend handelt. Eine detaillierte Analyse der jüngsten Rallye trotz regulatorischer Rückschläge finden Sie in unserem Bericht darüber, wie der Bitcoin Kurs um 5,8% auf 81.000 USD sprang. Ergänzend dazu zeigt ein Blick auf die jüngsten Quartalszahlen von Coinbase, wie sich die größte US-Kryptobörse mit Rekord-Abozahlen und neuen Produkten zunehmend vom reinen Bitcoin-Handel unabhängig macht.

Bitcoin is not a dead cat, Jason! It has many lives ahead.
— Cathie Wood
Fazit

Für die kommende Woche richtet sich der Fokus auf die technische Widerstandszone zwischen 81.500 und 82.000 USD, an der jede Rallye des Monats gescheitert ist. Ein Ausbruch darüber könnte den Weg zu 83.000 USD und darüber hinaus ebnen. Analysten von Nexo Dispatch sehen bei einem Fall unter 75.000 USD die Erholung gefährdet. Zudem bleibt die Frage offen, ob die Federal Reserve weitere Zinsschritte folgen lässt – der Dot Plot zeigt, dass 16 von 18 Fed-Mitgliedern einen weiteren Schritt in diesem Jahr erwarten. Auch die ETF-Zuflüsse bleiben im Blick: Nach 592,5 Millionen USD Zuflüssen am Donnerstag und Freitag wird sich zeigen, ob diese Dynamik anhält.

KI Investitionszyklus: Zwischen Euphorie und Realitätstest

Wird der aktuelle KI-Boom von nachhaltigen Investitionen getragen oder droht dem Sektor ein jähes Erwachen?

Erwähnte Aktien
ki_i
ki_investitionszyklus
Schlusskurs —,–$ +0,00%
ki_investitionszyklus

Das war die Woche im KI-Sektor

Im Zentrum der vergangenen Handelswoche stand ein Widerspruch, der den gesamten Sektor beschäftigte: Einerseits treiben die großen Hyperscaler ihre Ausgaben weiter auf Rekordniveau, andererseits mehren sich die Stimmen, die genau diese Ausgaben hinterfragen. Oracle blieb dabei das prominenteste Beispiel für die ungebrochene Investitionsbereitschaft – der 300-Milliarden-Dollar-Auftrag von OpenAI zum Bau einer Rechenzentrumsflotte im Rahmen von Stargate gilt weiterhin als einer der größten Cloud-Verträge der Geschichte. Gleichzeitig sorgte Anthropic für Schlagzeilen, weil das Unternehmen Accenture als ersten eingebetteten Evaluator gewann, um die eigene KI-Entwicklung sicherer und kontrollierter voranzutreiben. Beide Nachrichten zusammen zeigten: Der Ausbau läuft weiter, aber er wird zunehmend von Sicherheits- und Governance-Fragen begleitet.

Wie entwickelten sich die Kurse diese Woche?

Auf Indexebene blieb die Woche bemerkenswert ruhig: Der S&P 500 verzeichnete 35 Handelssitzungen in Folge ohne einen Tagesverlust von mehr als 1 Prozent – die längste Serie seit Oktober 2025. Unter der Oberfläche jedoch war die Volatilität deutlich höher. Besonders auffällig: Der Cybersecurity-ETF HACK legte in der Wochenbetrachtung um mehr als 7 Prozent zu, während Einzelwerte wie CrowdStrike und Cloudflare Verluste verzeichneten und Zscaler zulegte. Diese gemischte Performance spiegelt die Unsicherheit wider, die durch die Debatte um eine mögliche Verlangsamung der KI-Entwicklung ausgelöst wurde. Einzelne Ausreißer nach oben oder unten blieben jedoch aus – der Gesamtcharakter der Woche war von einer Rotation innerhalb des Sektors geprägt, nicht von einem einheitlichen Trend.

Warum Cybersecurity plötzlich gefragt ist

Die Diskussion über ein langsameres KI-Tempo hat einen paradoxen Effekt: Sie macht Cybersecurity-Unternehmen attraktiv. Tom Essay vom Sevens Report brachte es auf den Punkt: Sollte es tatsächlich zu einer Verlangsamung der Frontier-Modelle kommen, wären die Hyperscaler selbst die Gewinner, weil sie ihre Capex-Ausgaben drosseln könnten. Gleichzeitig profitieren Sicherheitsanbieter, weil jede zusätzliche KI-Anwendung neue Angriffsflächen schafft. Yagub Rahimov, CEO von Polygraph AI, warnte: ‘If we slow down, our adversaries are not slowing down.’ Genau diese Logik trieb die Cybersecurity-Werte in der vergangenen Woche an.

Die Schattenseiten des KI Investitionszyklus

Deutlich kritischer fielen die Stimmen zu den Finanzierungsbedingungen aus. Steigende Anleiherenditen verteuern die Finanzierung, während die gewaltigen KI-Ausgaben zunehmend nicht mehr aus den laufenden Cashflows bezahlt werden können. Gleichzeitig zeigen günstigere chinesische Modelle, dass leistungsfähige KI womöglich mit deutlich weniger Rechenleistung auskommt. Die Gefahr: Heute für Milliarden errichtete Kapazitäten könnten morgen nicht die erhofften Renditen liefern. Besonders brisant ist die zunehmende Kapitalverflechtung – NVIDIA investiert in Kunden, die wiederum NVIDIA-Chips kaufen. Mark Rowan von Apollo verglich das mit einem ‘surge protector plugged into itself’ und warnte vor einer Korrelation, die der Markt unterschätze.

Was Analysten und Investoren jetzt erwarten

Dan Ives von Wedbush Securities zeigte sich in der vergangenen Woche optimistisch: ‘I think we’re in year three of an eight to 10 year build out in terms of the AI revolution.’ Er rechnet damit, dass der Markt die negativen Free Cashflows noch etwa ein Jahr lang toleriert, bevor ernsthafte Fragen aufkommen. Howard Marks von Oaktree Capital Management mahnte dagegen zur Vorsicht: ‘We certainly have exuberance. The question is whether it’s irrational.’ Er verwies darauf, dass reine KI-Unternehmen ohne Gewinne eine ungewöhnlich hohe Unsicherheit bei der Bewertung aufweisen. David Solomon von Goldman Sachs betonte, dass die Produktivitätsgewinne real seien, der Pfad dorthin aber nicht linear verlaufen werde.

Anthropic, Accenture und die Frage der Regulierung

Ein Thema, das die gesamte Woche über präsent war: die Regulierung. Anthropic-CEO Dario Amodei hatte bereits in der Vorwoche einen Drei-Stufen-Plan zur Verlangsamung der KI-Entwicklung vorgelegt. Die Partnerschaft mit Accenture ist der erste konkrete Schritt: Beide Unternehmen wollen in den nächsten fünf Jahren jeweils mindestens eine Milliarde Dollar in das Projekt investieren. Während OpenAI-CEO Sam Altman und Elon Musk Amodeis Vorschlag unterstützten, lehnte NVIDIA-CEO Jensen Huang zusätzliche Regulierung ab. Präsident Trump kündigte derweil an, einen KI-Beauftragten zu ernennen und eine ‘AI Force’ nach dem Vorbild der Space Force zu schaffen.

Was nächste Woche wichtig wird

Nächste Woche richtet sich der Blick auf mehrere potenzielle Katalysatoren. Erstens: Die Berichtssaison der Technologieunternehmen rückt näher, und Anleger werden genau darauf achten, ob die Cloud-Umsätze weiterhin so dynamisch wachsen wie zuletzt – Microsoft Azure überschritt die 100-Milliarden-Dollar-Marke bei 43 Prozent Wachstum, Google Cloud beschleunigte auf 82 Prozent, und AWS wuchs mit 37 Prozent so schnell wie seit 18 Quartalen nicht mehr. Zweitens: Die Diskussion um den Anthropic-IPO könnte an Fahrt gewinnen – ein Börsengang noch im Oktober gilt als möglich, allerdings fehlen bislang entscheidende Details wie S-1-Dokument, Preisspanne und Ticker. Drittens: Die Frage, ob die Federal Reserve ihren Kurs bestätigt, bleibt für die Finanzierungskosten der KI-Infrastruktur entscheidend.

I think we’re in year three of an eight to 10 year build out in terms of the AI revolution.
— Dan Ives, Wedbush Securities
Fazit

Für Anleger, die auf den KI Investitionszyklus setzen, bleibt die zentrale Erkenntnis der Woche: Der Sektor differenziert sich zunehmend aus. Wer pauschal auf ‘KI’ setzt, investiert in ein Bündel sehr unterschiedlicher Risiken. Die Gewinner der kommenden Monate könnten jene sein, die entweder von der Sicherheitsnachfrage profitieren – wie CrowdStrike – oder über die nötige Bilanzstärke verfügen, um die Investitionsphase durchzuhalten, wie Microsoft, Alphabet und Amazon. Die größten Verlierer drohen dagegen unter jenen zu sein, die weder über eigene Cashflows noch über eine differenzierte Wertschöpfung verfügen.

Etsy Upgrade: BTIG stuft auf ‘Buy’ hoch – Kursziel $90

Nach einem jüngsten Kursrückgang erhält Etsy ein Upgrade von BTIG – ist das der Startschuss für eine neue Rallye oder nur ein kurzes Strohfeuer?

Erwähnte Aktien
ETSY
Schlusskurs 72,52$ +0,23% 18.09.26 22:06 Uhr MESZ
Etsy, Inc.

Warum stuft BTIG Etsy jetzt hoch?

Die Investmentbank BTIG hat ihre Bewertung für Etsy, Inc. (ETSY) angehoben und empfiehlt die Aktie nun mit “Buy” statt zuvor “Neutral”. Das neue Kursziel liegt bei 90 US-Dollar. Als Begründung nennt das Institut den jüngsten Kursrückgang: Nach der vorangegangenen Abstufung im Juli habe sich das Chance-Risiko-Verhältnis deutlich verbessert. Vom aktuellen Niveau aus ergibt sich damit ein Kurspotenzial von rund 24 Prozent. Die Papiere hatten in den vergangenen Wochen unter dem allgemeinen Druck auf Konsumaktien gelitten, während sich die fundamentalen Kennzahlen zuletzt stabilisierten.

Operative Kennzahlen stützen die Bewertung

Rückenwind für die These liefern die jüngsten Geschäftszahlen. Die Zahl der aktiven Käufer stieg im zweiten Quartal sequenziell auf 87 Millionen, während sich der Zuwachs an Bruttoneukunden um 7,1 Prozent beschleunigte. Ein wichtiger Wachstumstreiber ist die mobile App: Der Bruttowarenwert (GMS) über die App kletterte um 12,5 Prozent, mittlerweile entfallen rund 47 Prozent des gesamten GMS auf diesen Kanal. Zusätzlich hat das Management durch strategische Personalmaßnahmen die Kosten gesenkt, was die Erwartungen an die Ergebnisentwicklung stützt. Unter der neuen CEO Kruti Patel Goyal, die zuvor beim Mode-Marktplatz Depop tätig war, richtet sich das Unternehmen strategisch neu aus.

Etsy, Inc. Aktienchart - 252 Tage Kursverlauf - September 2026

Analysten heben die Kursziele an

BTIG ist nicht das einzige Haus mit einer optimistischen Einschätzung. Auch Oppenheimer hat die Aktie von “Perform” auf “Outperform” hochgestuft und ein Kursziel von 90 Dollar ausgegeben. Analyst Jason Helfstein verweist dabei auf Vorteile durch KI-gestützte Suche, Produktverbesserungen sowie Fortschritte bei App-Engagement und Conversion. Oppenheimer hob zudem die GMS-Schätzung für das Geschäftsjahr 2026 um ein Prozent an und erwartet für 2027 und 2028 jeweils ein GMS-Wachstum von fünf Prozent. Argus Research bestätigt ebenfalls das “Buy”-Rating und erhöhte das Kursziel auf 89 Dollar, was rund 26 Prozent Potenzial vom damaligen Schlusskurs bedeutete. Der Konsens der 34 beobachtenden Researchhäuser liegt bei “Moderate Buy” mit einem durchschnittlichen Kursziel von 85,46 Dollar.

Was die Kursentwicklung verrät

Technisch bleibt die Lage angespannt. Die Aktie hat in den vergangenen Monaten ein Hoch bei 87,97 Dollar erreicht und sich seitdem in einem abwärts gerichteten Kanal bewegt. Zuletzt fiel der Kurs unter die 5-, 21- und 63-Tage-Linien; der Relative-Stärke-Index liegt mit 37 im eher schwachen Bereich. Ein wichtiger Unterstützungsbereich zeigt sich zwischen 70 und 75 Dollar, wo sich ein auffälliger Volumenknoten gebildet hat. Nach oben hin gilt die Zone um 76,50 Dollar als erster Widerstand, gefolgt von der alten Range-Untergrenze bei rund 78 Dollar. Fällt der Kurs unter die Marke von 70,70 Dollar, rückt das nächste relative Tief bei etwa 66 Dollar in den Fokus.

Institutionelle Anleger bleiben aktiv

Auch bei den Großanlegern tut sich etwas. Der Engineers Gate Manager LP hat seinen Anteil im zweiten Quartal um 56,2 Prozent auf 77.568 Aktien im Wert von 5,84 Millionen Dollar aufgestockt. Der California State Teachers Retirement System reduzierte seine Position dagegen leicht um 2,9 Prozent auf 100.383 Aktien. Auf der Verkaufsseite steht Executive Chair Josh Silverman, der im Rahmen eines vorgeplanten 10b5-1-Programms 13.367 Aktien für 1,1 Millionen Dollar veräußerte und weiterhin Etsy-Papiere im Wert von über 30 Millionen Dollar hält. Solche Transaktionen sind bei Insidern üblich und gelten nicht als Signal für einen Ausstieg.

KI-Offensive treibt Tech-Aktien an

Während Etsy mit einem Analysten-Upgrade von sich reden macht, sorgt auch die chinesische Tech-Branche für Schlagzeilen. Die Alibaba-Aktie legt trotz schwerer US-Vorwürfe und Sammelklagen um 4,5 Prozent zu – ein Zeichen dafür, dass Anleger bei KI-getriebenen Geschäftsmodellen derzeit bereit sind, juristische Risiken auszublenden. Beide Beispiele zeigen, wie stark Einzelthemen die Kurse derzeit bewegen.

The firm says the recent pullback has created a significantly better risk reward with about 24% upside.
— BTIG
Fazit

Das Etsy Upgrade durch BTIG und die jüngsten Anhebungen von Oppenheimer und Argus Research zeigen, dass die Analystengemeinde nach dem Kursrückgang wieder optimistischer auf die Aktie blickt. Für Anleger ergibt sich daraus ein attraktives Chance-Risiko-Verhältnis, zumal die operativen Kennzahlen mit steigenden Käuferzahlen und wachsendem App-Umsatz überzeugen. Ob der Kurs die Widerstandszone um 78 Dollar nachhaltig überwinden kann, dürfte entscheidend für die weitere Entwicklung sein.

Palantir Aktie: 93% Umsatzplus und neue KI-Strategie beflügeln

Palantir Technologies überrascht mit starken Quartalszahlen – ist der Wandel vom Regierungsdienstleister zum KI-Giganten gelungen?

Erwähnte Aktien
PLTR
Aktuell 177,04$ +0,83% 18.09.26 21:26 Uhr MESZ
Palantir Technologies Inc.

Das Cloud- und Regierungsgeschäft trägt das Wachstum

Die jüngsten Quartalszahlen von Palantir Technologies fielen deutlich besser aus als von vielen erwartet. Der Gesamtumsatz erreichte 1,9 Milliarden Dollar, ein Plus von 93 Prozent im Jahresvergleich und 19 Prozent gegenüber dem Vorquartal. Besonders bemerkenswert ist die Verschiebung innerhalb des Geschäftsmodells: Der US-Regierungsbereich legte um 90 Prozent auf 809 Millionen Dollar zu, während das US-Handelsgeschäft sogar um 149 Prozent auf 764 Millionen Dollar wuchs. Sollte sich dieser Trend fortsetzen, wird das kommerzielle Segment das Regierungsgeschäft bald überholen – ein wichtiger Meilenstein für das Unternehmen, das lange als reiner Staatsdienstleister galt.

Das Management hob die Umsatzprognose für das Gesamtjahr auf rund 8,2 Milliarden Dollar an, was einem Wachstum von 82 Prozent entsprechen würde. Getrieben wird diese Beschleunigung vor allem vom US-Handelsgeschäft, das um mindestens 134 Prozent auf 3,4 Milliarden Dollar zulegen soll. Kunden testen die Software also nicht nur, sondern unterzeichnen mehrjährige Verträge und weiten die Nutzung kontinuierlich aus.

Wie Palantir sein Geschäftsmodell erweitert

Lange galt Palantir als teure Unternehmenssoftware mit Regierungsakzent. Inzwischen verfolgt der Konzern einen umfassenderen Ansatz: eine souveräne KI-Plattform, die Daten, Modelle und operatives Know-how innerhalb der Kundeninfrastruktur hält, statt sie externen Modellen auszuliefern. Dazu kombiniert Palantir seine Produkte Artificial Intelligence Platform (AIP) und Foundry mit offenen Modellen auf NVIDIA Nemotron, sodass Behörden und Infrastrukturbetreiber generative Modelle in klassifizierten Umgebungen trainieren können.

Auf der Infrastrukturseite arbeitet das Unternehmen mit Nebius Group zusammen. Als bevorzugter Partner für souveräne KI-Infrastruktur stellt Nebius Rechenkapazität und Inferenz innerhalb des Palantir-Perimeters bereit. Kunden können offene Modelle in der Nebius-Cloud ausführen, während Palantirs KI-Betriebssystem Autorisierung, Isolation und Betrieb übernimmt. Gemeinsam mit NVIDIA erweitert sich damit der adressierbare Markt über reine Software hinaus.

Palantir Technologies Aktienchart - 252 Tage Kursverlauf - September 2026

UBS hebt das Kursziel deutlich an

Die UBS bekräftigte ihre Kaufempfehlung und hob das Kursziel von 220 auf 250 Dollar an. Analyst Karl Keirstead begründet dies mit Eindrücken von der Kundenveranstaltung AIPCon: Gespräche mit Kunden und Managern hätten die Einschätzung gestärkt, dass Palantir zu den führenden Anbietern gehört, wenn es darum geht, moderne KI-Modelle in Großunternehmen praktisch nutzbar zu machen. Die Nachfragedynamik bezeichnete er als robust. Laut LSEG-Daten bewerten 23 von 33 erfassten Analysten die Aktie mit “Buy” oder “Strong Buy”.

Jefferies sieht erhebliches Rückschlagpotenzial

Deutlich skeptischer zeigt sich Jefferies-Analyst Brent Thill, der sein Kursziel Anfang August von 70 auf 80 Dollar anhob – was vom damaligen Kursniveau aus betrachtet ein erhebliches Minus impliziert. Sein Hauptargument ist die Bewertung: Das Kurs-Umsatz-Verhältnis liegt auf Basis der letzten zwölf Monate bei rund 72. Historisch hielten sich solche Multiples bei innovativen Unternehmen selten. Zwar würde das Gotham-Plattformgeschäft mit mehrjährigen Regierungsverträgen im Falle einer KI-Blase vorübergehend stützen, doch die hohe Bewertung mache die Aktie zu einem bevorzugten Ziel bei einer Korrektur.

Neue Partnerschaften und Datenschutzbedenken

Abseits der Analystenmeinungen gibt es operative Neuigkeiten: Rackspace Technology hat gemeinsam mit NVIDIA und Palantir ein Produkt für souveräne KI in regulierten Branchen gestartet, das Nvidias Blackwell-Plattform mit Palantirs Foundry und AIP kombiniert. Chipotle pilotiert ein Lebensmittelsicherheits-Tool auf Basis von Foundry, das Risikowerte für einzelne Restaurants berechnet. Surf Air Mobility hat den ersten kommerziellen Vertrag für seine von Palantir betriebene OperatorOS-Software unterzeichnet. Gleichzeitig schränken NVIDIA und Palantir laut Berichten die Nutzung fortschrittlicher Modelle von Anbietern wie Anthropic ein, um den Schutz vertraulicher Unternehmensdaten zu gewährleisten.

Palantir und der Sektor im Vergleich

Die Aufnahme auf die IBD Watchlist hat bei Palantir zuletzt für neue Aufmerksamkeit gesorgt und die Frage nach dem weiteren Kurspotenzial befeuert, wie unsere Analyse zur IBD-Watchlist-Aufnahme zeigt. Im weiteren Technologiesektor sorgte unterdessen die deutliche Kurszielanhebung der UBS für Siltronic für frischen Auftrieb bei Halbleiterwerten.

He called for reasonable guidelines on artificial intelligence regulation. He said the builders of harmful technologies should be held liable for their actions.
— Alex Karp, CEO von Palantir Technologies
Fazit

Palantir Technologies verbindet ein starkes operatives Wachstum mit einer strategischen Erweiterung hin zu souveräner KI-Infrastruktur, während die Analystenmeinungen zwischen 250 Dollar bei der UBS und 80 Dollar bei Jefferies weit auseinanderliegen. Für Anleger bedeutet das eine klare Chance bei anhaltender kommerzieller Dynamik, aber auch ein erhebliches Bewertungsrisiko bei nachlassendem Momentum. Die kommenden Quartalszahlen werden zeigen, ob das Handelsgeschäft das Regierungssegment tatsächlich überholt und ob die neuen Partnerschaften nachhaltige Umsatzströme erschließen.