SP500 7.707,38 -0,40%DJ30 52.233,96 -0,73%NAS100 29.348,91 -1,00%GER40 26.111,81 +1,47%EU50 6.219,51 +0,70%BTCUSD 80.855,16 -0,57%ETHUSD 2.340,79 -0,79%VIX 18,43 -1,94% SP500 7.707,38 -0,40%DJ30 52.233,96 -0,73%NAS100 29.348,91 -1,00%GER40 26.111,81 +1,47%EU50 6.219,51 +0,70%BTCUSD 80.855,16 -0,57%ETHUSD 2.340,79 -0,79%VIX 18,43 -1,94%
JETZT LIVEAKTIENREGIONENKRYPTOALGOTRADINGBROKER & TOOLS

Salesforce AI: Aktie fällt um 2% trotz KI-Offensive und Analysten-Lob

Kann die neue AIforce-Plattform von Salesforce den leichten Kursrückgang stoppen und die Anleger langfristig überzeugen?

Erwähnte Aktien
CRM
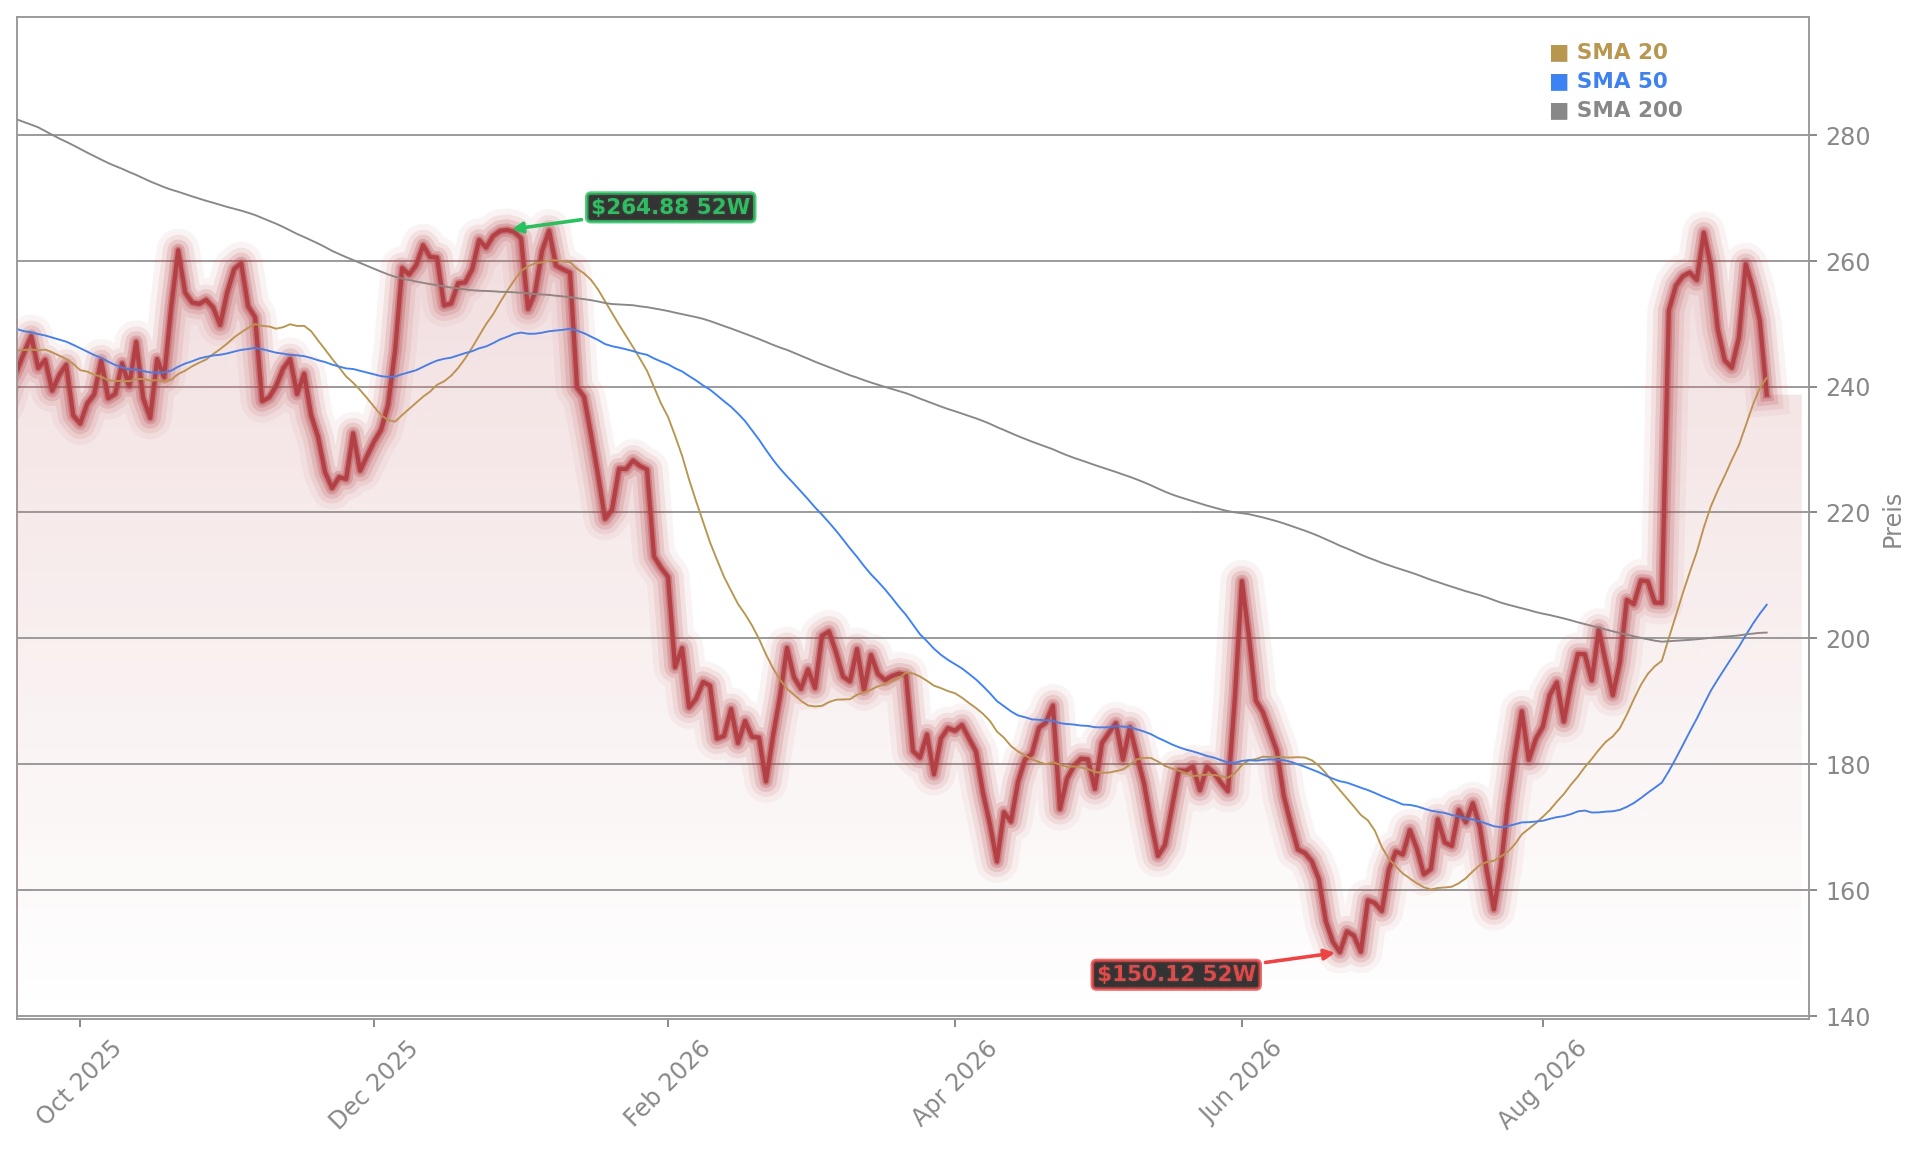
Aktuell 238,53$ -1,97% 18.09.26 21:06 Uhr MESZ
Salesforce, Inc.

Was steckt hinter der neuen AIforce-Plattform?

Auf dem Dreamforce-Kongress in San Francisco hat Salesforce mit AIforce eine neue Verbindungsschicht vorgestellt, die es Mitarbeitern ermöglicht, direkt aus Fremd-Anwendungen wie dem Anthropic-Chatbot Claude oder Slack auf Salesforce-Daten zuzugreifen. Das System arbeitet auf Basis bestehender Berechtigungen und Geschäftsregeln, sodass Nutzer ausschließlich auf Daten zugreifen können, für die sie autorisiert sind. Der Konzern verspricht zudem eine Speicherung von null Daten beim Modellanbieter. AIforce startet mit drei Integrationen: Claudeforce, Slackforce und dem Agentforce Coworker, der innerhalb der eigenen Lightning-Oberfläche arbeitet.

Konzernchef Marc Benioff nutzte die Bühne für einen Seitenhieb gegen Microsoft und bezeichnete konkurrierende KI-Werkzeuge wie Copilot als unzuverlässig, weil ihnen die verlässliche Datenschicht für Geschäftsprozesse fehle. “AI is creating an interface revolution” (KI schafft eine Schnittstellen-Revolution), sagte Benioff während der Keynote.

Analysten heben reihenweise die Kursziele an

Die Reaktion der Wall Street fiel deutlich aus. Wells Fargo bestätigte die Einstufung “Equal-Weight”, hob das Kursziel aber von 230 auf 250 US-Dollar an – Analyst Michael Turrin verwies auf das hohe Interesse an der KI-Plattform. Stephens & Co. beließ es bei “Equal-Weight” und einem Kursziel von 289 Dollar, Analyst Brett Huff sieht die Bewertung damit weitgehend ausgereizt. Citizens-Analyst Patrick Walravens bestätigte hingegen “Market Outperform” mit einem Kursziel von 315 Dollar.

Die französische BNP Paribas zeigte sich nach dem Investor Day “incrementally positive”. Analyst Stefan Slowinski erwartet eine Beschleunigung des Umsatzwachstums ab dem dritten Quartal und hält an einem Kursziel von 265 Dollar fest. Als wichtigsten kurzfristigen Hebel nennt er Upgrades auf die AIforce-Max+-Stufe, die 550 Dollar pro Nutzer und Monat kostet. Bislang hätten nur rund fünf Prozent der Kunden ein Upgrade vorgenommen, während das Management den Vertrieb zu aggressiveren Verkaufsbemühungen anhalte.
Salesforce AI Aktienchart - 252 Tage Kursverlauf - September 2026

Agentforce als Wachstumsmotor

Im Mittelpunkt der Monetarisierungsstrategie steht Agentforce. Der jährlich wiederkehrende Umsatz (ARR) mit dieser Lösung überschritt zuletzt 1,5 Milliarden US-Dollar und lag damit mehr als 240 Prozent über dem Vorjahreswert. Zusammen mit Data 360 nähert sich das ARR der Marke von 3,9 Milliarden Dollar. Ein Partner berichtete von einem Finanzdienstleistungskunden, dessen Vertragsvolumen nach einer breiteren Agentforce-Einführung von drei bis fünf Millionen auf 14 Millionen Dollar stieg.

Salesforce meldete für das zweite Quartal des Geschäftsjahres 2027 einen Umsatz von 11,35 Milliarden Dollar, ein Plus von 10,8 Prozent im Jahresvergleich. Der Non-GAAP-Gewinn je Aktie lag bei 5,90 Dollar und damit deutlich über der Konsenserwartung von 3,27 Dollar. Die Prognose für das Gesamtjahr wurde auf 46,1 bis 46,4 Milliarden Dollar angehoben.

Wie reagiert der Aktienkurs auf die Nachrichten?

Trotz der positiven Analystenkommentare notierte die Aktie zuletzt schwächer. Am Freitag fiel das Papier um rund zwei Prozent auf 238,53 Dollar, nachdem es am Vortag bei 242,85 Dollar geschlossen hatte. Marktbeobachter führen die Abgaben unter anderem auf Gewinnmitnahmen nach dem starken Monatsverlauf zurück. Innerhalb eines Monats hatte das Papier zeitweise rund 34 Prozent zugelegt, liegt seit Jahresbeginn aber noch im Minus.

Für zusätzliche Unterstützung sorgt das laufende Aktienrückkaufprogramm über 25 Milliarden Dollar. Das Management rechnet damit, das Programm zu einem Durchschnittspreis von rund 182 Dollar je Aktie abzuschließen, was die Aktienanzahl um mehr als 14 Prozent reduzieren würde. Zudem schüttete der Konzern zuletzt eine Dividende von 0,44 Dollar je Aktie aus.

Welche Risiken bleiben für Anleger?

Einige Beobachter warnen, dass der Wechsel vom klassischen Abo-Modell hin zu nutzungs- und ergebnisbasierten Preisen die Bruttomarge belasten könnte. Sie könnte von über 85 Prozent auf bis zu 45 Prozent sinken, wenn Agenten zunehmend Aufgaben übernehmen. Auch die Integration der Zukäufe Informatica, Contentful und Fin muss sich erst noch in den Zahlen niederschlagen.

Positiv stimmt, dass die Analysten ihre Gewinnschätzungen für das Geschäftsjahr 2027 zuletzt in 36 Fällen nach oben und in keinem Fall nach unten korrigiert haben. Der Konsens-Kursziel liegt bei 278,93 Dollar, gestützt auf 34 Kaufempfehlungen und sechs starke Kaufempfehlungen bei 14 Halte-Empfehlungen.

Salesforce und der breitere Software-Sektor im Fokus

Die ambitionierte Umsatzprognose von 63 Milliarden US-Dollar bis 2030 und der wachsende KI-Fokus sorgen bei Anlegern für Diskussionsstoff – eine ausführliche Einordnung dazu liefert die Salesforce-Prognose zur Umsatz-Rallye und zum KI-Fokus. Dass die Stimmung im Software-Sektor derzeit schwankt, zeigt sich auch am Beispiel von CrowdStrike, wo das Kursziel trotz Analysten-Rallye und KI-Warnungen unter Druck steht. Beide Beispiele verdeutlichen, wie stark die Bewertung von Software-Aktien derzeit von der KI-Erzählung abhängt.

AI is creating an interface revolution
— Marc Benioff, CEO Salesforce
Fazit

Salesforce untermauert mit AIforce, Agentforce und der 63-Milliarden-Prognose bis 2030 seinen Anspruch als führende Plattform für Unternehmens-KI. Für Anleger bedeutet das eine klare Monetarisierungs-Roadmap, gestützt durch Aktienrückkäufe, steigende Dividenden und reihenweise angehobene Kursziele der Analysten. Ob die Rechnung aufgeht, wird sich an der Upgrade-Quote der Bestandskunden und den kommenden Quartalszahlen entscheiden.

Meta KI: Agent Muse erobert App-Charts – Was bedeutet das für die Aktie?

Kann Metas neuer KI-Agent Muse die enormen Investitionen rechtfertigen und die Aktie trotz Datenschutzbedenken beflügeln?

Erwähnte Aktien
META
Aktuell 673,19$ -1,16% 18.09.26 20:46 Uhr MESZ
Meta Platforms

Ein Agent erobert die App-Charts

Der Startschuss ist gefallen: Rund eine Woche nach der offiziellen Vorstellung hat der persönliche KI-Agent Muse die Spitze der kostenlosen US-Apps im Apple App Store erklommen und damit sogar ChatGPT überholt. Das berichtet TechCrunch unter Berufung auf die aktuellen App-Store-Rankings. Muse kann Nutzern zufolge Recherchen erledigen, Formulare ausfüllen, Einkäufe tätigen, Restaurantreservierungen vornehmen und sich mit Diensten wie E-Mail, Kalender, Spotify, Instagram und OpenTable verbinden. Ein früher Nutzer berichtete, Muse habe innerhalb von fünf Minuten eine identische Kfz-Versicherung gefunden, abgeschlossen und die alte Police gekündigt – und ihm damit 3.500 Dollar jährlich gespart.

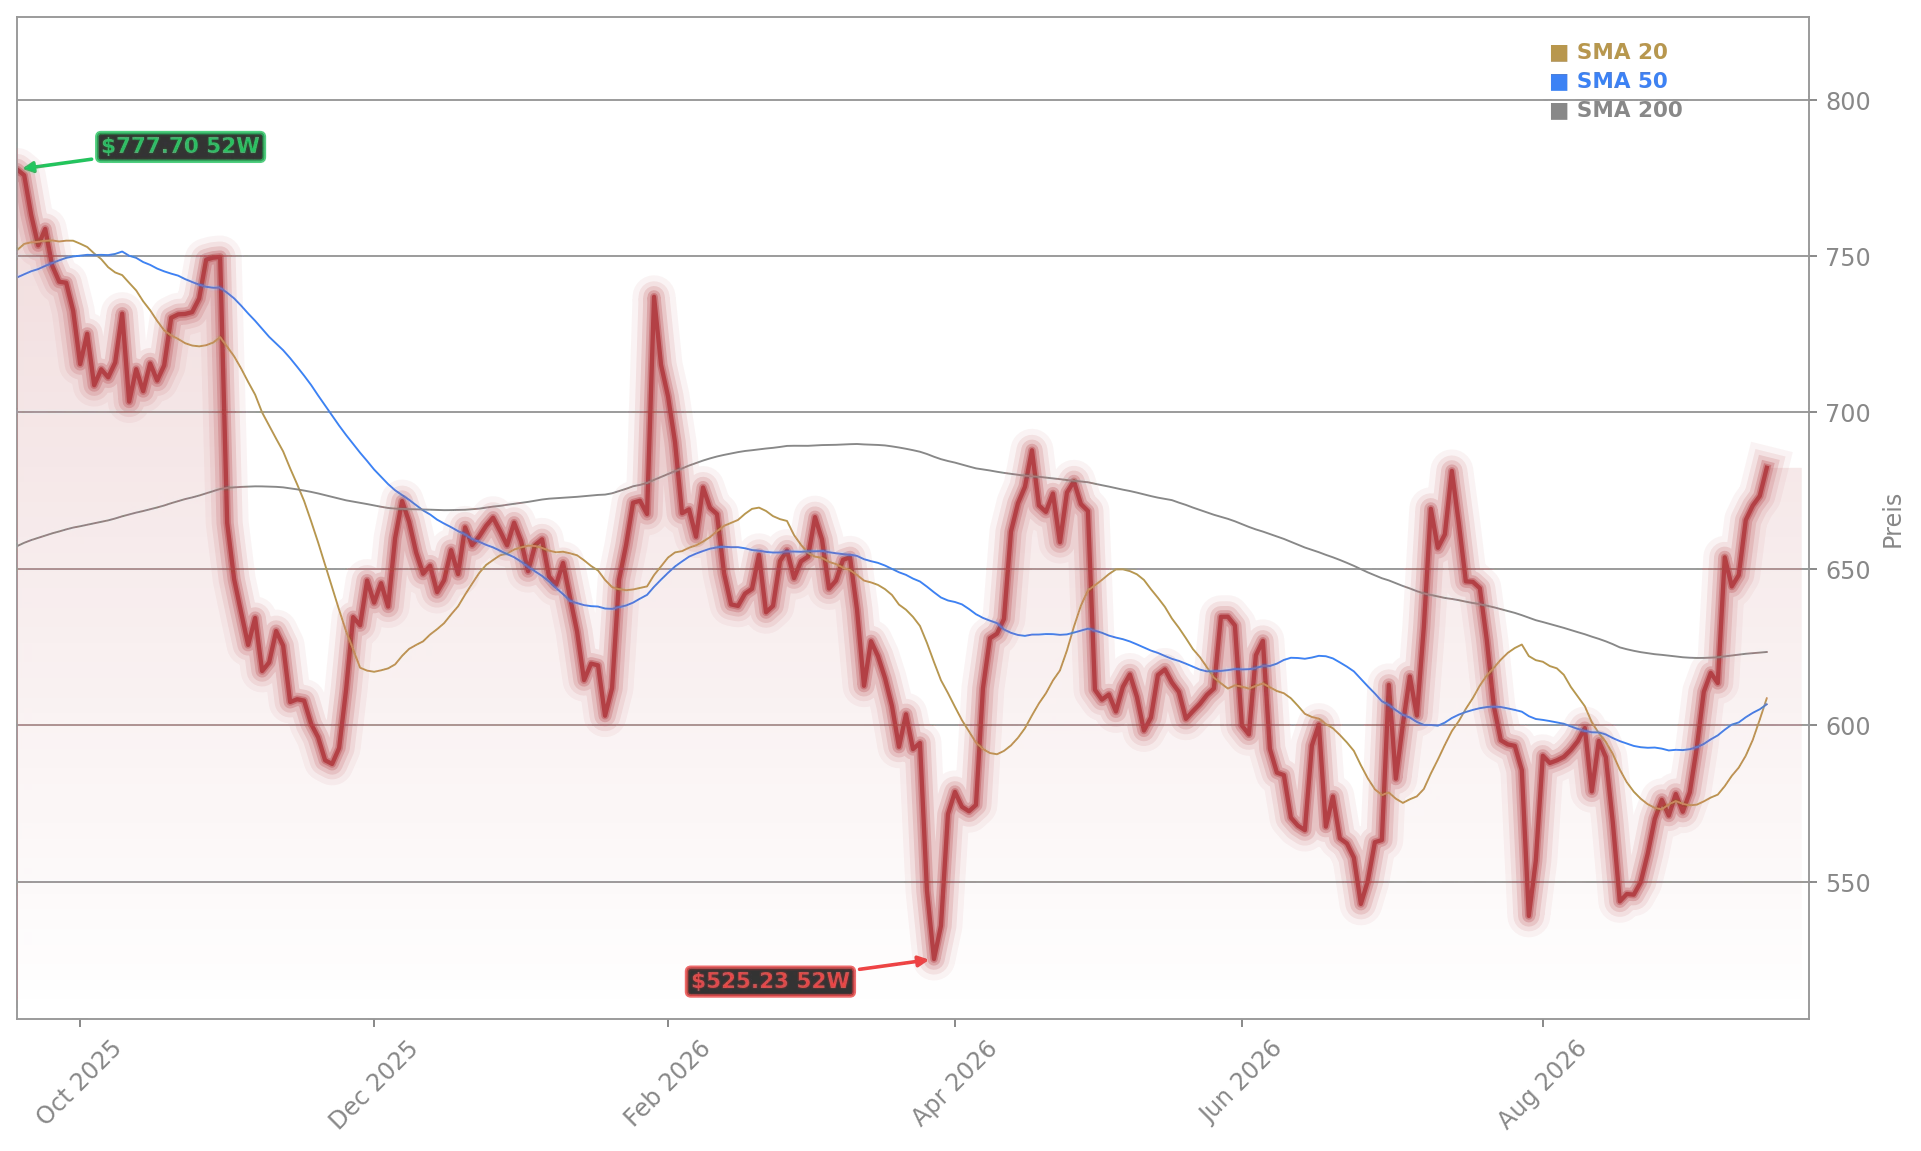
Für Meta Platforms ist das ein wichtiges Signal. Der Konzern hatte Muse bewusst mehrere Monate zurückgehalten, um nach Angaben von CEO Mark Zuckerberg zunächst Sicherheit und Datenschutz in den Vordergrund zu stellen. Die frühe Chart-Platzierung zeigt, dass die Nachfrage nach handelnden KI-Agenten – also Systemen, die nicht nur antworten, sondern Aufgaben übernehmen – offenbar groß ist. Die Aktie notiert aktuell bei 673,19 Dollar und damit rund 14 Prozent unter ihrem 52-Wochen-Hoch von etwa 788 Dollar.

Datenschutz bleibt der größte Unsicherheitsfaktor

So beeindruckend der Start auch ist – die Skepsis der Nutzer ist ein reales Risiko. Eine Umfrage von Oppenheimer & Co. unter US-Verbrauchern ergab, dass nur 8 Prozent der Befragten Meta ihre Passwörter anvertrauen würden – weniger als ein Drittel des Anteils, der Google dieses Vertrauen entgegenbringen würde. Der Goldman-Sachs-Analyst Eric Sheridan bezeichnete Vorbehalte beim Datenschutz als „likely the biggest potential headwind for broad-based adoption of consumer AI agents“ (wahrscheinlich größten potenziellen Gegenwind für die breite Akzeptanz von KI-Agenten).

Die Vergangenheit lastet schwer: Nach dem Cambridge-Analytica-Skandal zahlte Meta 2019 eine Rekordstrafe von 5 Milliarden Dollar an die US-Handelsaufsicht FTC. 2023 folgte eine weitere Rekordstrafe von 1,3 Milliarden Dollar wegen der Übermittlung europäischer Nutzerdaten an US-Server. Hinzu kommt eine kürzlich getroffene Vergleichszahlung von 18 Milliarden Dollar im Zusammenhang mit einem Verfahren zum Schutz von Jugendlichen. Für einen Agenten, der Zugriff auf E-Mails, Kalender und Bankkonten benötigt, ist dieses Vertrauensdefizit ein erheblicher Bremsklotz.

Meta Platforms KI Aktienchart - 252 Tage Kursverlauf - September 2026

Milliardenschwere Investitionen brauchen Rendite

Der eigentliche Prüfstein für Anleger ist die Frage, ob Muse die enormen Investitionen rechtfertigen kann. Meta hat seine Kapitalausgaben für das Gesamtjahr 2026 auf 130 bis 145 Milliarden Dollar ausgeweitet – eine der höchsten Investitionssummen der Unternehmensgeschichte. Im zweiten Quartal 2026 beliefen sich die Kapitalausgaben auf 31,1 Milliarden Dollar, während der freie Cashflow von 8,55 Milliarden Dollar im Vorjahr auf nur noch 784 Millionen Dollar einbrach. Die operative Marge sank von 43 auf 31 Prozent.

Die leichte Nutzung von Muse ist kostenlos, für intensivere Nutzer verlangt Meta 20 bis 100 Dollar monatlich. Oppenheimer rechnete vor, dass der Konzern rund 115 Millionen zahlende Abonnenten benötigen würde, um das Ergebnis je Aktie um etwa 20 Prozent zu steigern – das wäre doppelt so viel wie die zahlenden Nutzer von OpenAIs ChatGPT. Ein ehrgeiziges Ziel, zumal viele zahlungswillige KI-Nutzer bereits Kunden der Konkurrenz sind.

Analysten sehen dennoch deutliches Kurspotenzial

Trotz dieser Hürden überwiegt an der Wall Street der Optimismus. Die Investmentbank JPMorgan hat Meta Platforms auf „Overweight“ hochgestuft und das Kursziel auf 820 Dollar angehoben – begründet mit den Chancen durch KI-Agenten und die eigenen Frontier-Modelle. Auch Stifel zählt Meta zu seinen derzeitigen Top-Picks im Technologiesektor. Der Analystenkonsens liegt bei einem durchschnittlichen Kursziel von rund 755 Dollar, gestützt auf 55 Kaufempfehlungen gegenüber nur sieben Haltepositionen und keiner einzigen Verkaufsempfehlung.

Als nächster wichtiger Katalysator gilt die Meta-Connect-Konferenz am 23. September, auf der Zuckerberg nach Einschätzung von Barron’s den möglicherweise größten KI-Produktlaunch seit der Vorstellung von ChatGPT präsentieren könnte. Dort dürfte auch die nächste Generation der KI-Brille im Mittelpunkt stehen. Meta ist damit weiterhin eine der spannendsten Wetten im KI-Sektor – aber auch eine der teuersten.

KI-Offensiven treiben die Tech-Branche an

Meta ist nicht das einzige Unternehmen, das mit neuen KI-Produkten die Gunst der Anleger sucht. Wie der Konzern setzt auch die Konkurrenz auf Abo-Modelle und Agenten, um die hohen Investitionen zu rechtfertigen – mit ganz unterschiedlichem Erfolg an der Börse. Während Meta zuletzt mit einer KI-Strategie aus neuen Abos und einer Rallye für Aufsehen sorgte, zeigt der Blick nach China, dass KI-Fantasie und juristischer Gegenwind durchaus nebeneinander bestehen können: Alibaba legte trotz US-Kontroverse und Sammelklagen um 4,5 Prozent zu.

There’s going to come a time where it doesn’t matter if you have 1 million followers or 2 million followers. Zuck’s going to just decide who I reach.
— Jason Bartlett, Analyst
Fazit

Meta Platforms hat mit dem KI-Agenten Muse einen vielversprechenden Start hingelegt und führt bereits die US-App-Charts an, was die Zuversicht in die KI-Strategie des Konzerns stützt. Für Anleger bleibt die zentrale Frage, ob sich die gewaltigen Investitionen von bis zu 145 Milliarden Dollar über Abos und Werbung tatsächlich amortisieren. Die Meta-Connect-Konferenz am 23. September dürfte den nächsten entscheidenden Impuls für die Aktie liefern.

Joby Flug: Erster autonomer Transkontinentalflug über die USA abgeschlossen

Joby Aviation feiert einen historischen Meilenstein mit dem ersten autonomen Transkontinentalflug – doch kann die Aktie dem Abwärtsdruck standhalten?

Erwähnte Aktien
JOBY
JOBY
Aktuell 6,09$ -1,70% 18.09.26 20:04 Uhr MESZ
Joby Aviation, Inc.

Ein historischer Meilenstein für die Luftfahrt

Die als Cessna Caravan umgebaute Maschine mit der Bezeichnung J208 absolvierte sämtliche Flugphasen – vom Rollen über den Start, die Routennavigation bis hin zur Landung – vollständig autonom. Überwacht wurde das Manöver aus der Ferne: von Jobys Autonomie-Zentrale in Kalifornien sowie von der Shaw Air Force Base in South Carolina, bis zu 2.323 Meilen entfernt. Der Flug markiert den östlichen Abschnitt einer einmonatigen Tour durch zehn Bundesstaaten.

Besonders bemerkenswert: Das System bewies seine Fähigkeit, sich nahtlos in hochfrequentiere Lufträume wie den Phoenix Deer Valley Airport – einen der verkehrsreichsten General-Aviation-Flughäfen der USA – zu integrieren und gleichzeitig in Echtzeit Unwetterfronten und Gewitter zu umfliegen, ohne dass dem System die jeweiligen Flughäfen zuvor bekannt waren.

Warum die Technologie weit über Lufttaxis hinausgeht

Die Bedeutung des Fluges reicht über die urbane Luftmobilität hinaus. Das Unternehmen sieht in der Autonomie-Technologie einen doppelten Nutzen: für kommerzielle Fracht, medizinische Transporte, Katastrophenhilfe und Verteidigungslogistik. Durch die Integration eines autonomen Systems in einen bereits zertifizierten Flugzeugrumpf bietet Joby einen skalierbaren Pfad zur autonomen Luftlogistik – ein Ansatz, der regulatorische Hürden deutlich reduziert.

„Diese Reise quer durch Amerika bietet einen Ausblick auf eine neue Ära der Luftfahrt“, sagte JoeBen Bevirt, Gründer und CEO von Joby Aviation. „Die Autonomie wird eine wichtige Rolle in der Zukunft des Fliegens spielen und es uns ermöglichen, abgelegene Gemeinden zu verbinden, kritische Güter zu liefern, schneller auf Katastrophen zu reagieren, militärische Operationen zu unterstützen und Piloten aus Gefahrenzonen herauszuhalten.“

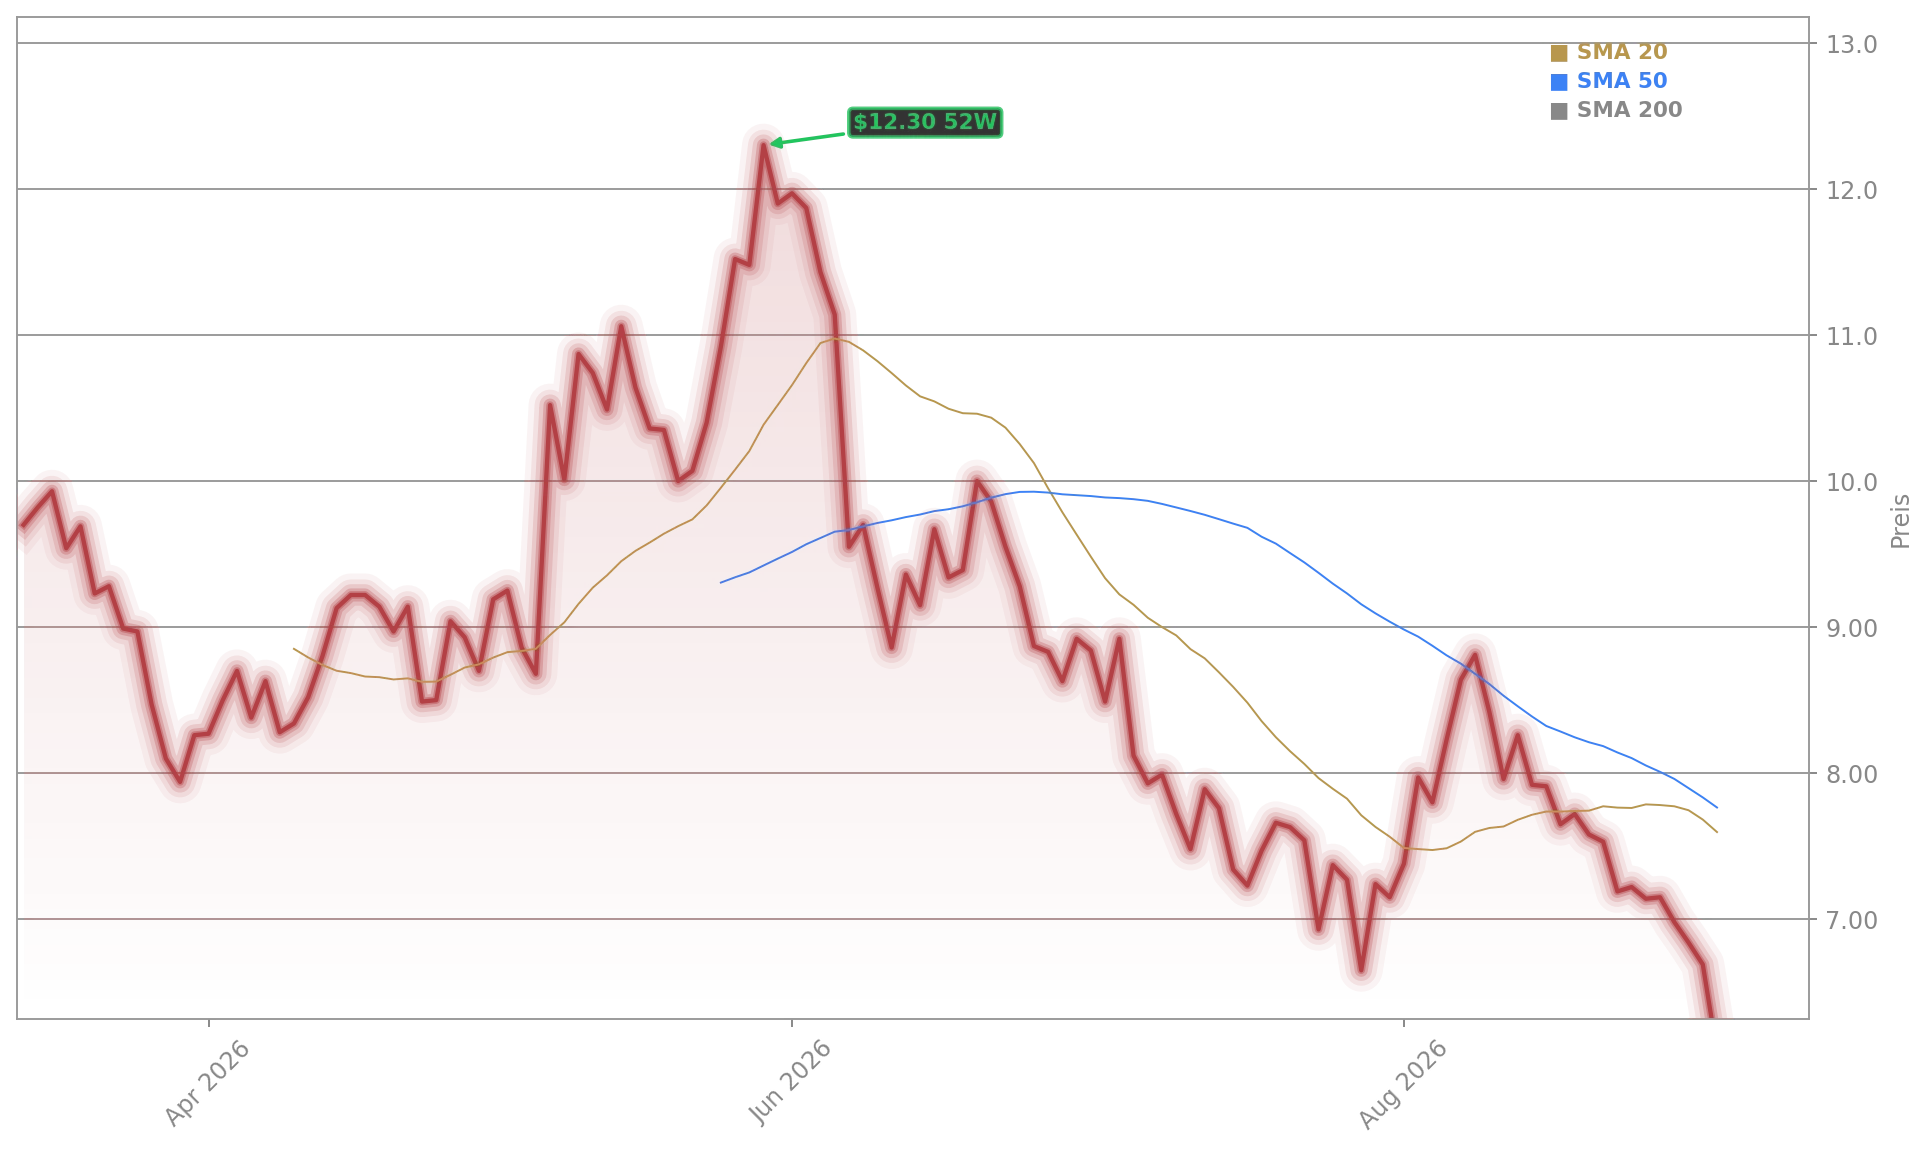
Joby Aviation Aktienchart - 252 Tage Kursverlauf - September 2026

Der Ausblick bleibt vorsichtig

Trotz des technologischen Erfolgs bleibt die Aktie unter Druck. JOBY notiert aktuell bei 6,08 US-Dollar und liegt damit weit unter dem 52-Wochen-Hoch von 19,98 Dollar – ein Rückgang von rund 53 Prozent seit Jahresbeginn. Die operative Entwicklung zeigt jedoch Fortschritte: Im zweiten Quartal erzielte das Unternehmen einen Umsatz von 38,64 Millionen Dollar und übertraf damit die Konsensschätzung von 30,38 Millionen Dollar. Die Unternehmensführung hob die Umsatzprognose für das Gesamtjahr 2026 auf 115 bis 125 Millionen Dollar an.

Das Analysehaus 24/7 Wall St. bewertet die Aktie mit einem Kursziel von 11,37 Dollar – ein Aufwärtspotenzial von rund 87 Prozent. Selbst das pessimistische Szenario der Analysten liegt mit 8,52 Dollar noch über dem aktuellen Kursniveau. Die Unsicherheit bleibt jedoch hoch: Die FAA-Zertifizierung befindet sich noch in der entscheidenden Phase, und der Kapitalbedarf für die zweite Jahreshälfte 2026 wird auf 385 bis 415 Millionen Dollar geschätzt.

Die nächsten Schritte zur Kommerzialisierung

Parallel zum autonomen Transkontinentalflug laufen die Vorbereitungen für den kommerziellen Betrieb. Im Rahmen des von der US-Regierung unterstützten eIPP-Programms führt Joby bereits Demonstrationsflüge in der Region Dallas-Fort Worth durch. Die ersten kommerziellen eIPP-Flüge mit Passagieren sind für diesen Monat geplant. Zudem kooperiert das Unternehmen mit dem Verkehrsministerium von North Carolina im Rahmen der eLIFT-NC-Initiative für die Gesundheitslogistik sowie mit der multi-staatlichen uFLY-Koalition zur Erprobung der Luftraum-Integration für die FAA.

Die Technologie stützt sich auf mehr als 400 Flüge und 800 automatisierte Flugstunden, die seit der Übernahme des Autonomie-Spezialisten Xwing im Jahr 2024 aufgebaut wurden. Auch in drei großen US-Militärübungen hat sich das System bereits bewährt – unter anderem bei der Air-Force-Übung Agile Flag, bei der Ersatzteile 24 Stunden schneller als mit konventioneller Logistik geliefert wurden.

Die Rückreise des J208 in Richtung Westen ist bereits geplant, mit Zwischenstopps in Raleigh, Washington D.C., Louisville, Wichita, Oklahoma City, Salt Lake City und Portland.

Insider-Verkäufe und Branchenabschwung belasten die Aktie

Trotz der beeindruckenden operativen Fortschritte und der übertroffenen Umsatzerwartungen im zweiten Quartal bleibt die Stimmung unter Anlegern gedämpft. Wie Insider-Verkäufe bei Joby Aviation und der allgemeine Branchenabschwung die Aktie belasten, zeigt ein genauerer Blick auf die jüngsten Transaktionen und Markttrends. Derweil setzt die Konkurrenz aus dem Halbleitersektor eigene Akzente: UBS hat das Kursziel für Siltronic auf 120 Euro angehoben, was die Aktie um zehn Prozent springen ließ – ein Beispiel dafür, wie Analysten-Ratings in anderen Technologiebereichen unmittelbare Kursreaktionen auslösen können.

This journey across America offers a glimpse into a new era of aviation. Autonomy has an important role to play in the future of flight, allowing us to connect remote communities, deliver critical supplies, respond faster to disasters, support military operations, and keep pilots out of harm’s way.
— JoeBen Bevirt, Gründer und CEO von Joby Aviation
Fazit

Mit dem ersten vollständig autonomen Transkontinentalflug über die USA hat Joby Aviation einen technologischen Meilenstein erreicht, der die Einsatzmöglichkeiten der Autonomie-Technologie für Fracht, Medizin und Verteidigung eindrucksvoll belegt. Für Anleger bleibt die Aktie trotz des operativen Fortschritts eine Wette auf die künftige FAA-Zertifizierung und die Kommerzialisierung der Lufttaxis. Die kommenden Wochen mit den ersten kommerziellen eIPP-Flügen in Texas dürften entscheidend dafür sein, ob der Kurs seinen Boden findet und die Bewertungslücke schließt.

SpaceX NASA: Starship-Verschiebung und Auftraege – Aktie fällt um 1.8%

Trotz Milliardenauftraegen und Starlink-Erfolgen: Warum drueckt die erneute Starship-Verschiebung die SpaceX-Aktie ins Minus?

Erwähnte Aktien
SPCX
Aktuell 152,46$ -1,79% 18.09.26 19:46 Uhr MESZ
Space Exploration Technologies Corp. Class A Common Stock

Was bringt der neue NASA-Auftrag für SpaceX?

Die US-Weltraumbehörde hat Space Exploration Technologies mit dem Start des StarBurst-Observatoriums beauftragt. Der Satellit soll an Bord einer Falcon 9 im Rahmen einer Bandwagon-Rideshare-Mission frühestens 2028 vom Weltraumbahnhof Cape Canaveral abheben. StarBurst gehört zum Astrophysics-Pioneers-Programm und soll die energiereichen Ausbrüche von Neutronenstern-Verschmelzungen aufspüren – sogenannte kurze Gammastrahlenblitze, die zu den gewaltigsten Explosionen im Universum zählen. Die Vergabe erfolgte als Festpreis-Auftrag im Rahmen des Venture-Class-Acquisition-of-Dedicated-and-Rideshare-Vertrags, der über zehn Jahre ein Volumen von bis zu einer Milliarde Dollar umfasst.

Der Auftrag reiht sich in eine wachsende Liste staatlicher Mandate ein. Erst kürzlich sicherte sich das Unternehmen 1,6 Milliarden Dollar von der US Space Force für 18 Falcon-9-Starts. Zusätzlich vergab die Raumfahrtbehörde drei weitere Crew-Missionen zur Internationalen Raumstation im Wert von 946 Millionen Dollar, womit sich der Gesamtwert des Commercial-Crew-Vertrags auf 5,92 Milliarden Dollar bis 2030 erhöht. Für den Konzern ist das ein weiterer Beleg seiner dominierenden Stellung im US-Startgeschäft.

Starlink Mobile erhält grüne Ampel

Ein zweiter wichtiger Erfolg kommt von der US-Telekomaufsichtsbehörde FCC. Diese erteilte der Tochter Space Exploration Holdings die Genehmigung, internationale Telekommunikationsdienste anzubieten. Damit kann der Konzern den Ausbau von Starlink Mobile zu einer direkten 5G-Satellitenverbindung für unmodifizierte Smartphones vorantreiben. Rund 650 Direct-to-Mobile-Satelliten befinden sich bereits im Orbit, das Netzwerk erreicht nach Unternehmensangaben etwa 1,9 Milliarden Menschen auf sechs Kontinenten.

Die nächste Satellitengeneration Mobile V2 soll rund 20-mal mehr Durchsatz liefern als die erste Generation und in den meisten Umgebungen eine vollwertige 5G-Verbindung ermöglichen. Konzernpräsidentin Gwynne Shotwell hatte zuvor erklärt, die Kombination aus dem rund 65 Megahertz umfassenden EchoStar-Spektrum und einer größeren Satellitenflotte könne Starlink Mobile „100-mal besser” machen als das heutige Netz. Traditionelle Mobilfunker sehen die Satellitentechnik bislang eher als Ergänzung denn als Ersatz für terrestrische Netze.

Starship-Start verschiebt sich erneut

Weniger erfreulich verlief die Woche für die Anleger. Der 14. Testflug des Starship-Raketensystems wurde um sechs Tage auf den 28. September verschoben. Die Mission gilt als erster Orbitalflug des Programms: Die Oberstufe soll rund 275 Kilometer Höhe erreichen, etwa sechs Erdumrundungen absolvieren und 26 Starlink-V3-Satelliten aussetzen. Der Super-Heavy-Booster soll offshore landen, eine Rückkehr zur Startrampe ist diesmal nicht geplant.

Die Verschiebung belastet die Stimmung. Nach Angaben von JPMorgan-Analyst Arun Jain haben Privatanleger in den vergangenen drei Wochen rund 570 Millionen Dollar aus der Aktie abgezogen, allein in der vergangenen Woche etwa 250 Millionen Dollar – der größte wöchentliche Abfluss, den die Bank bislang gemessen hat. Seit dem Börsengang im Juni summieren sich die Mittelzuflüsse von Privatanlegern allerdings weiterhin auf rund 3,4 Milliarden Dollar.

Analysten bleiben gespalten

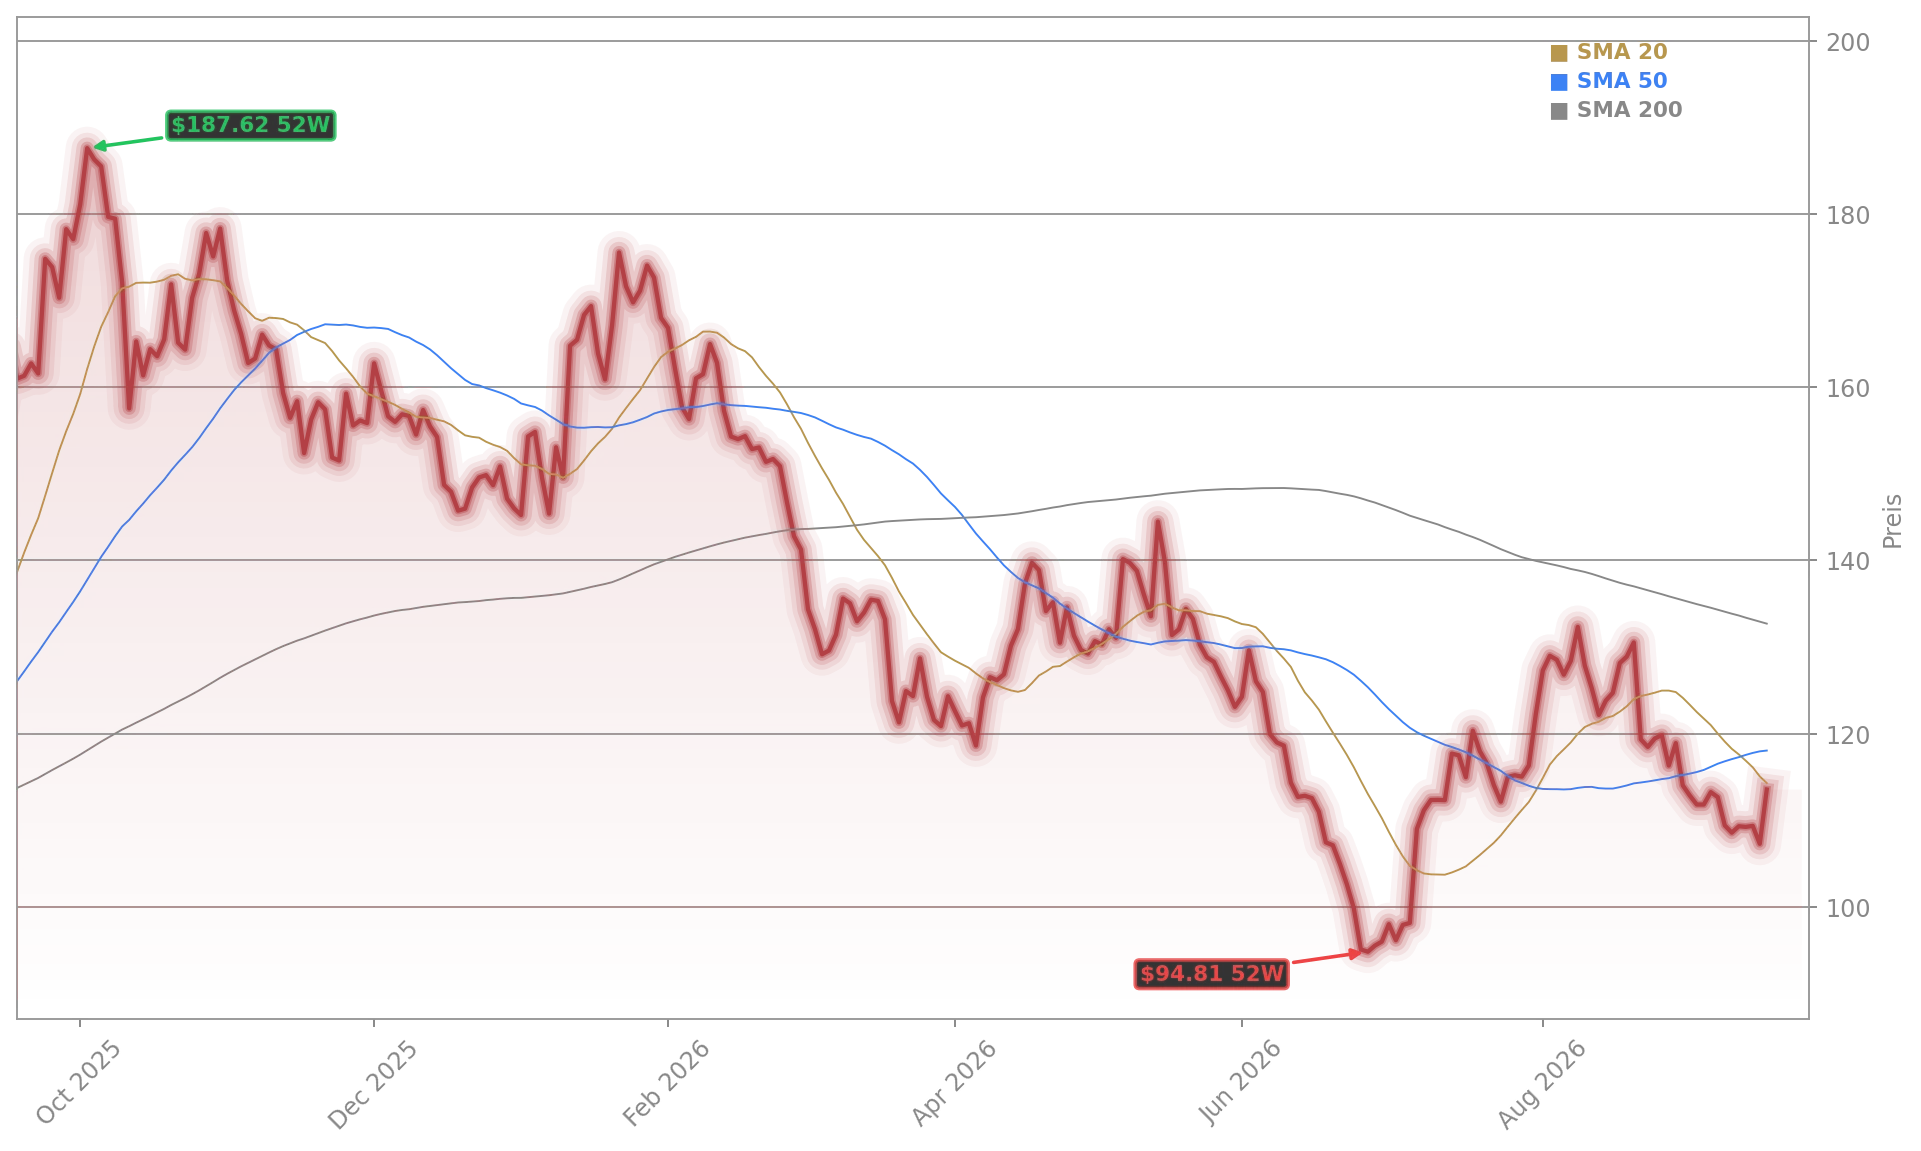
Die Bewertung bleibt umstritten. Analyst Glenn Thum von Phillip Securities stuft die Aktie mit „Verkaufen” und einem Kursziel von 75 Dollar ein – vor allem wegen der hohen Verluste im KI-Segment. Dem stehen 41 von Analysten beobachtete Schätzungen gegenüber: 76 Prozent lauten auf „Kaufen”, der Median-Kurszielwert liegt bei rund 217 Dollar. Die Aktie notiert aktuell bei 152,46 Dollar und damit deutlich unter ihrem 52-Wochen-Hoch von 225,64 Dollar.

Milliardär Ron Baron, dessen Baron Capital rund 25 Milliarden Dollar in Aktien des Konzerns hält, bleibt optimistisch: „Ich denke, allein Starlink könnte in zehn Jahren eine Billion Dollar Umsatz machen”, sagte er im Fernsehinterview. Bei entsprechenden Margen sei eine Bewertung von 14 bis 15 Billionen Dollar denkbar. Auch NVIDIA hält rund 21 Milliarden Dollar an Anteilen des Unternehmens.

Was bedeutet die Nasdaq-Gewichtung für Anleger?

Ein weiterer Faktor rückt in den Fokus: Das Unternehmen wird seine Gewichtung im Nasdaq-100 von 1,25 auf 2,25 Prozent erhöhen. Das dürfte zusätzliche passive Mittelzuflüsse aus Indexfonds auslösen. Gleichzeitig bleiben die Risiken bestehen – hohe Kapitalausgaben von 18,4 Milliarden Dollar allein im zweiten Quartal, ein Quartalsverlust von 541 Millionen Dollar und der anhaltende Ausverkauf durch Privatanleger.

SpaceX zwischen Fusionsspekulationen und Kurszielanhebung im Tech-Sektor

Die Diskussion um eine mögliche Fusion von SpaceX mit Tesla reißt nicht ab – zuletzt belasteten Insider-Verkäufe und Spekulationen über Musks Pläne die Aktie spürbar, wie ein aktueller Bericht zur SpaceX-Fusion und den Kursverlusten zeigt. Im weiteren Technologiesektor sorgte unterdessen eine Kurszielanhebung der UBS für die Siltronic-Aktie für Aufsehen und beflügelte den Kurs deutlich.

Ich denke, allein Starlink könnte in zehn Jahren eine Billion Dollar Umsatz machen. Und wenn man sich die Margen ansieht, 700 Milliarden, 800 Milliarden Dollar EBITDA – und darauf einen Multiplikator anwendet, würde das eine Bewertung von 14 bis 15 Billionen Dollar stützen.
— Ron Baron, Baron Capital
Fazit

Unterm Strich festigt SpaceX seine Position als führender Startdienstleister der USA und treibt den Ausbau von Starlink Mobile mit neuer FCC-Genehmigung voran. Für Anleger bleiben die hohen Kapitalausgaben und der verschobene Starship-Test ein Risiko, doch die wachsende Auftragslage und die bevorstehende Nasdaq-Gewichtungserhöhung könnten zusätzliche Mittelzuflüsse bringen. Die nächsten Quartalszahlen und der Starship-Flug am 28. September dürften zeigen, ob der positive Trend anhält.

Alibaba KI: +4.5% Kursplus trotz US-Kontroverse und Sammelklagen

Trotz schwerer Vorwürfe aus den USA und juristischem Gegenwind legt die Alibaba-Aktie zu – wie passt das zusammen?

Erwähnte Aktien
BABA
BABA
Aktuell 113,48$ +4,54% 18.09.26 19:06 Uhr MESZ
Alibaba Group Holding Limited

Was steckt hinter dem Qwen-Zwischenfall in den USA?

Eine offizielle Website der US-Regierung, das von den National Archives betriebene Federal Register, hat ein auf dem Sprachmodell Qwen basierendes Suchwerkzeug für Regulierungstexte kurz nach dessen Aktivierung wieder abgeschaltet. Hintergrund sind schwere Vorwürfe von US-Sicherheitsbehörden gegen den chinesischen Konzern. Das FBI hatte Alibaba zuvor beschuldigt, Modelle des US-Unternehmens Anthropic unrechtmäßig kopiert zu haben. US-Beamte sprachen in diesem Zusammenhang von Kopiervorgängen in industriellem Maßstab.

Die chinesische Botschaft wies diese Anschuldigungen zurück und bezeichnete sie als unbegründet. Die geopolitischen Spannungen rund um die Software des Konzerns belasten das Vertrauen internationaler Kunden. An den Finanzmärkten sorgten die Streitigkeiten wiederholt für Verunsicherung: Nach Berichten über angebliche Zugriffe auf fremde KI-Architekturen war das an der New York Stock Exchange gehandelte ADR-Papier bereits im Sommer spürbar unter Druck geraten.

Das Cloud-Geschäft trägt das Wachstum

Im operativen Geschäft verzeichnet die Technologiesparte des Unternehmens dennoch Zuwächse. Laut einem Bericht der Bank of America zog das Umsatzwachstum von Alibaba Cloud im zweiten Quartal 2026 auf 45 Prozent an, nachdem es im vierten Quartal 2025 noch bei 36 Prozent gelegen hatte. Der Konzern treibt die Weiterentwicklung eigener Systeme voran und präsentierte eine Vorschau auf sein Flaggschiff-Modell Qwen3.8 Max mit 2,4 Billionen Parametern.

Die fundamentalen Zahlen unterstreichen den Ausbau: Die im August veröffentlichten Ergebnisse für das erste Fiskalquartal 2027 zeigten ein Umsatzplus von 45 Prozent bei AI Cloud und Compute Services, während KI-bezogene Produktumsätze das zwölfte Quartal in Folge dreistellig wuchsen. Die Investitionen stiegen um 75 Prozent auf 9,97 Milliarden Dollar und belasten kurzfristig den Cashflow.

Alibaba Group Aktienchart - 252 Tage Kursverlauf - September 2026

Juristischer Gegenwind bleibt bestehen

Parallel dazu muss sich der Konzern mit juristischem Gegenwind auseinandersetzen. Vor rund zwei Wochen rückten die rechtlichen Risiken erneut in das Blickfeld der Investoren, nachdem eine Sammelklage wegen der Vorwürfe zum Modell-Training und staatlichen Verflechtungen eingereicht worden war. Die jüngsten Meldungen drehen sich überwiegend um Fristen für Sammelklagen von externen Kanzleien, nicht um operative Neuigkeiten.

Im deutschen Handel verzeichnet die Aktie ein Plus von 2,8 Prozent auf 97,30 Euro. Der Kurs notiert damit jedoch weiterhin 41 Prozent unter seinem 52-Wochen-Hoch von 164,20 Euro. In Hongkong legte das Papier um 4,0 Prozent auf 109,30 Hongkong-Dollar zu und beendete damit eine zweitägige Verlustserie. Das Handelsvolumen lag mit 90,1 Millionen Aktien leicht unter dem 50-Tage-Durchschnitt von 92,3 Millionen Stücken.

Umbau im Gesundheitszweig

Auch innerhalb der Tochtergesellschaften stellt der Konzern Weichen neu. Bei Alibaba Health trat Shen Difan von seinen Posten als Chairman und Chief Executive Officer zurück. Die Führung übernahm Yu Yong. Shen Difan wechselt künftig in den Bereich für KI-Gesundheitslösungen innerhalb der Alibaba Group. Zeitgleich mit dem Stabwechsel schied die Gesundheitssparte aus dem Hang Seng Tech 100 Index aus. Für das abgelaufene Geschäftsjahr meldete Alibaba Health einen Gesamtumsatz von 34,2 Milliarden Yuan, wovon der selbstbetriebene Pharmahandel 29,665 Milliarden Yuan beisteuerte.

Warum die Aktie trotz Gegenwinds zulegt

Die Kursbewegung am Freitag fällt mit einer breiten Erholung chinesischer Internetwerte zusammen. Der KraneShares CSI China Internet ETF legte rund 2 Prozent zu, während der S&P 500 leicht nachgab. Diese Aufteilung deutet auf eine gruppenspezifische Positionierung im China-Internet-Segment hin, nicht auf eine allgemeine Marktbewegung. Für den Konzern selbst gab es am Freitag keine datierte Unternehmensmeldung, die den Anstieg erklärt.

Die Einordnung bleibt zwiespältig: Die Aktie ist seit Jahresbeginn deutlich im Minus, und eine einzelne grüne Sitzung dreht diesen Trend nicht um. Anleger mit Engagement sollten ihre Positionen so dimensionieren, dass sie auch einen weiteren Rückschlag verkraften können. Entscheidend bleibt, ob die chinesischen Internetwerte ihre relative Stärke halten können.

Rechtliche Risiken und die Lage im Chip-Sektor

Die jüngste Sammelklage reiht sich in eine Serie von Belastungen ein, die den Konzern seit Monaten begleiten – die Alibaba Sammelklage hatte die Aktie bereits im Sommer deutlich unter Druck gesetzt. Parallel zeigt sich, dass auch andere Technologiekonzerne mit angepassten Erwartungen der Analysten kämpfen müssen: Stifel senkte jüngst das Kursziel für ON Semiconductor, was die angespannte Stimmung im Halbleitersegment unterstreicht.

Fazit

Alibaba bleibt zwischen kräftigem Cloud-Wachstum und wachsenden geopolitischen sowie juristischen Risiken gefangen. Für Anleger bedeutet das eine Gratwanderung: Die fundamentalen Zahlen der KI-Cloud-Sparte überzeugen, doch die Kontroverse um Qwen und die Sammelklage belasten das Sentiment spürbar. Ob die jüngste Erholung der chinesischen Internetwerte Bestand hat, dürfte sich in den kommenden Handelstagen zeigen.

CrowdStrike Kursziel: -3,1% trotz Analysten-Rallye nach KI-Warnungen

Warum steigen die Kursziele für CrowdStrike, obwohl die Aktie heute um 3,1 Prozent nachgibt und KI-Warnungen die Märkte belasten?

Erwähnte Aktien
CRWD
Aktuell 237,81$ -3,07% 18.09.26 18:46 Uhr MESZ
CrowdStrike Holdings, Inc.

Warum steigen die Kursziele nach den KI-Warnungen?

Die jüngste Entwicklung an den Märkten hat einen klaren Auslöser: Warnungen aus der KI-Branche selbst. Anthropic-Chef Dario Amodei veröffentlichte am Wochenende einen Essay, in dem er die führenden KI-Labore auffordert, das Tempo der Modellverbesserungen zu drosseln, damit die Risikoprävention Schritt halten kann. OpenAI-CEO Sam Altman stimmte zu und warnte zusätzlich vor einem Kontrollverlust über die Zukunft der Technologie. Diese Aussagen belasteten Chip- und KI-Infrastrukturwerte – doch das Kapital floss in die Cybersicherheit, weil ein gefährlicheres Bedrohungsumfeld die Sicherheitsbudgets der Unternehmen ausweitet.

Für CrowdStrike Holdings (CRWD) kam ein unternehmensspezifischer Impuls hinzu: CEO George Kurtz argumentierte öffentlich, dass die führenden Labore unabhängig von den Entscheidungen einzelner Unternehmen weiter voranschreiten werden. Im Anschluss an die Fal.Con-Konferenz Anfang September bestätigten RBC Capital, Raymond James und Wedbush ihre positiven Einstufungen und hoben ihre Kursziele an. Dabei handelte es sich weniger um eine Reaktion auf neue Buchungszahlen als um eine Neubewertung der Stimmung.

Stephens & Co. hebt das Ziel auf 280 Dollar an

Am Freitag legte das Analystenhaus Stephens & Co. nach: Analyst Todd Weller bestätigte die Einstufung “Overweight” für CrowdStrike und hob das Kursziel von 260 auf 280 Dollar an. Das neue Ziel liegt deutlich über dem aktuellen Kurs von 237,81 Dollar und signalisiert einen Aufwärtsspielraum von rund 18 Prozent.

Weniger euphorisch, aber ebenfalls nach oben angepasst, zeigt sich die Bank of America. Analyst Tal Liani erhöhte sein Kursziel für den Cybersicherheitskonzern auf 260 Dollar, basierend auf dem 36-Fachen des geschätzten Umsatzes für das Kalenderjahr 2027 – zuvor lag der Multiplikator bei 32. Liani verknüpfte die Bewertungsprämie mit den Produktankündigungen auf der Fal.Con-Konferenz, darunter Guardian zur Erkennung und Reaktion auf KI-Aktivitäten sowie SafeMind, mit dem Sicherheitsteams Frontier-KI-Modelle sicher betreiben können. “Every AI agent ultimately requires authentication, authorization, monitoring, and heightened governance” (Jeder KI-Agent benötigt letztlich Authentifizierung, Autorisierung, Überwachung und verstärkte Governance), so der Analyst. Allerdings beließ es die Bank bei der Einstufung “Neutral” – die Anhebung war keine Hochstufung.

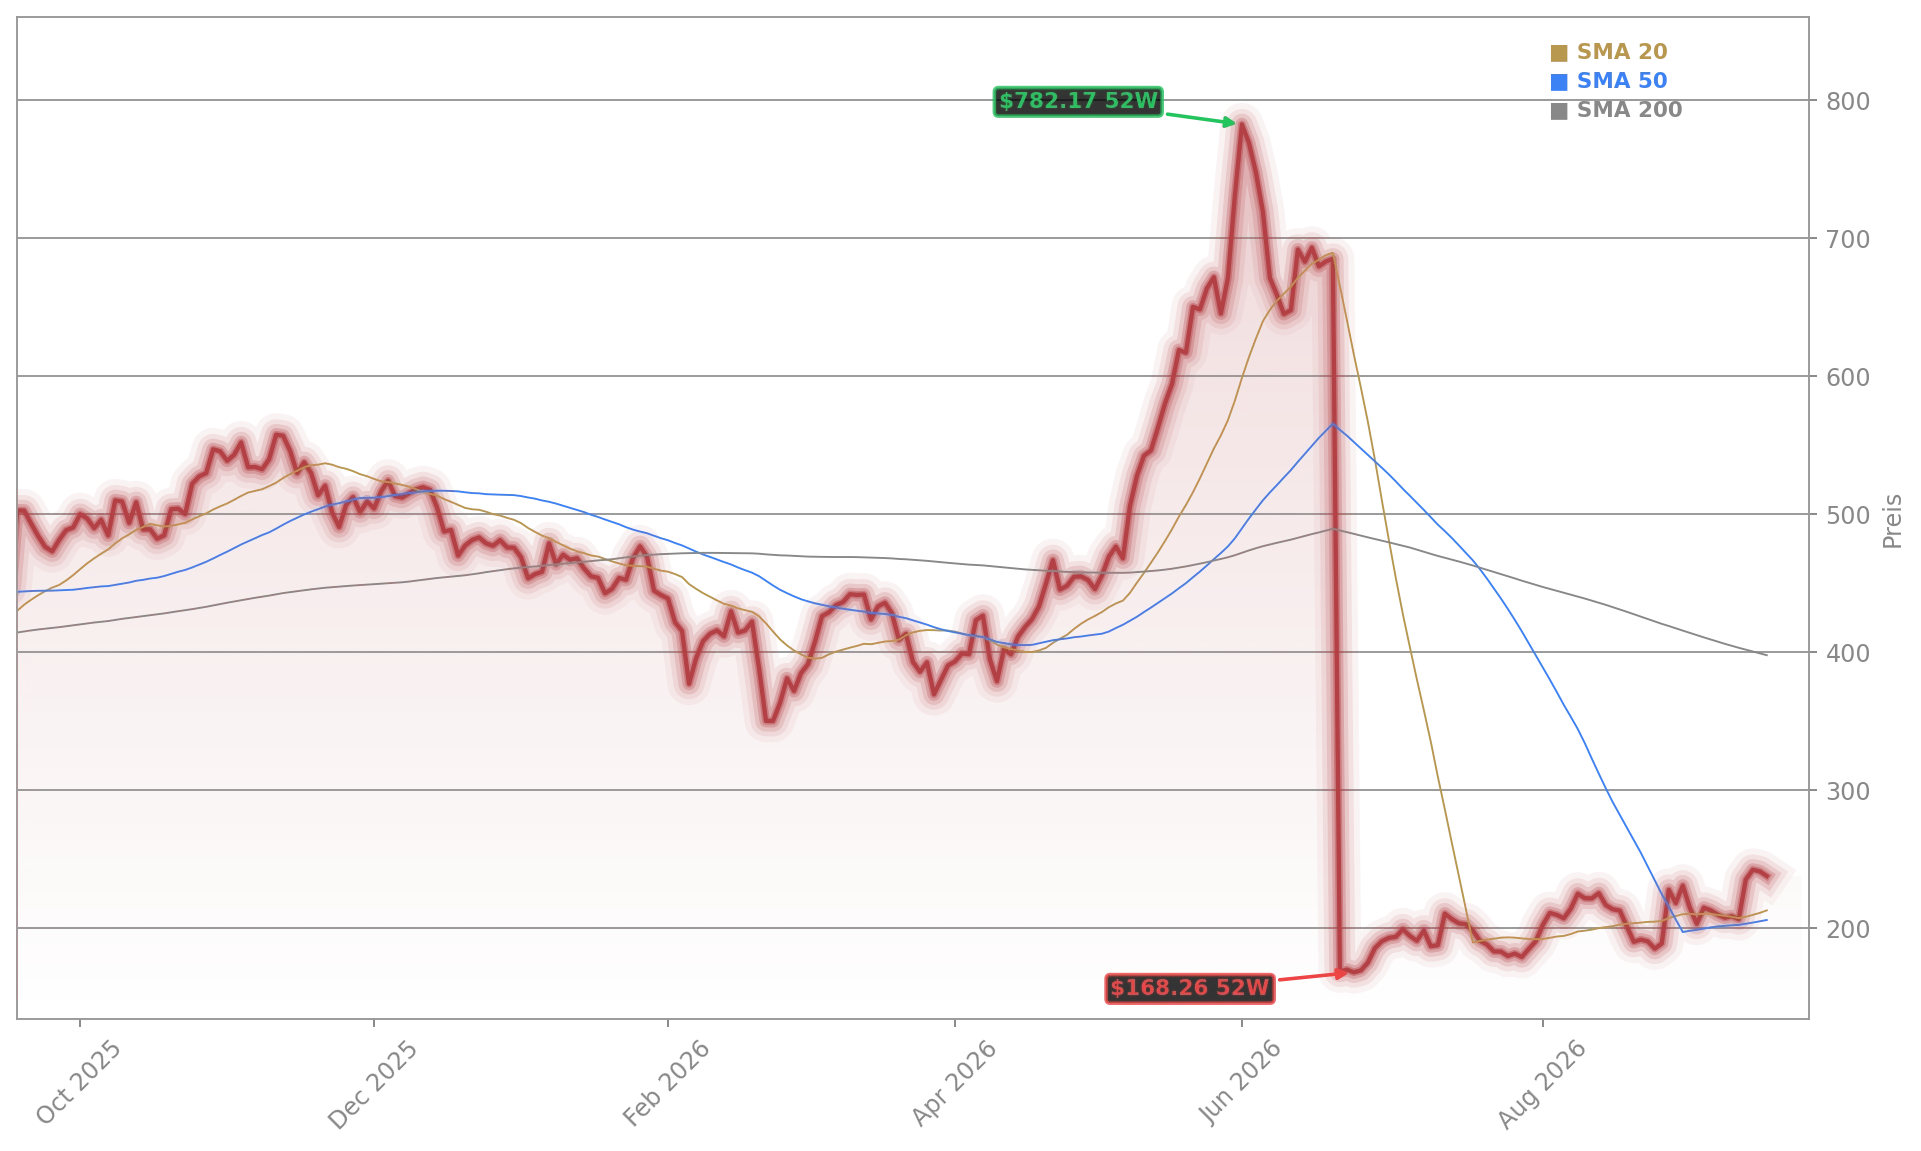
CrowdStrike Holdings Aktienchart - 252 Tage Kursverlauf - September 2026

Die Bewertung bleibt der Streitpunkt

Trotz der positiven Analystenkommentare notiert die Aktie bereits über dem durchschnittlichen Konsensziel der Analysten von 234,35 Dollar. Bei einem Kurs von zeitweise über 250 Dollar war die Aktie damit teurer als das, was die eigene bullische Analystengemeinde für angemessen hält. Das Kurs-Gewinn-Verhältnis auf Basis der Prognosen liegt bei 192 – ein Niveau, das bereits ein erhebliches Wachstum einpreist.

Das Unternehmen selbst untermauert die Erwartungen: Für das Geschäftsjahr 2027 stellt CrowdStrike einen Umsatz zwischen 5,991 und 6,011 Milliarden Dollar in Aussicht, ein Plus von 25 Prozent. Das Wachstum des Net New Annual Recurring Revenue (ARR) liegt bei 51 Prozent im Jahresvergleich. Die Aktie hat sich in diesem Jahr mehr als verdoppelt und notiert 17,1 Prozent über dem Stand der Vorwoche. Das 52-Wochen-Tief liegt bei 85,68 Dollar.

Wie positionieren sich die Optionshändler?

Auch der Optionsmarkt zeigt sich aktiv: Das Volumen in CrowdStrike-Kontrakten lag am Donnerstag über dem 30-Tage-Durchschnitt, wobei die Positionierung überwiegend bullisch ausfiel. Der beliebteste Kontrakt war ein Call mit Basispreis 250 Dollar, der am Freitag auslief. Aus charttechnischer Sicht notiert die Aktie nach dem Rückzug vom Hoch von 250,32 Dollar weiterhin in einem intakten Aufwärtskanal. Der 5-Tage-Durchschnitt liegt bei 236,43 Dollar, der 21-Tage-Durchschnitt bei 220,45 Dollar. Der Relative-Stärke-Index liegt mit 60,30 über der Mittellinie und signalisiert weiterhin bullischen Schwung.

Was bedeutet die Entwicklung für Anleger?

Die kommenden Quartalszahlen am 25. November 2026 dürften der nächste entscheidende Prüfpunkt werden. Dann wird sich zeigen, ob die KI-Sicherheitsbedenken tatsächlich in steigende Auftragseingänge übersetzt werden – oder ob die hohe Bewertung eine Korrektur erzwingt. Klar ist: Die Nachfrage nach Cybersicherheitslösungen wird von vielen Marktteilnehmern inzwischen nicht mehr als diskretionäre Ausgabe, sondern als unternehmerische Notwendigkeit eingestuft.

CrowdStrike zwischen Rekordhoch und Bewertungsfragen

Erst vor wenigen Tagen markierte der Cybersicherheitskonzern ein neues Allzeithoch – getrieben von der wachsenden Bedeutung der KI-Sicherheit. Wie es dazu kam und welche Rolle die KI-Sicherheit dabei spielt, lesen Sie in unserer Analyse zum CrowdStrike-Rekord. Abseits der Technologiebranche sorgt unterdessen eine Zulassungsempfehlung aus Brüssel für Schlagzeilen: Die EU hat sich für das Hämophilie-Medikament FREHEMGO ausgesprochen, was für Novo Nordisk und seine Anleger im Kontext der laufenden Unternehmensneuausrichtung von Bedeutung ist.

Every AI agent ultimately requires authentication, authorization, monitoring, and heightened governance.
— Tal Liani, Analyst bei der Bank of America
Fazit

Unterm Strich zeigt sich, dass die jüngsten KI-Sicherheitswarnungen den Cybersicherheitssektor und insbesondere CrowdStrike als Profiteur in den Fokus gerückt haben, was mehrere Analystenhäuser zu höheren Kurszielen veranlasste. Für Anleger bedeutet das eine Bestätigung des Wachstumstrends, allerdings bei einer Bewertung, die bereits viel Optimismus einpreist und kaum Raum für Enttäuschungen lässt. Der nächste große Prüfpunkt sind die Quartalszahlen am 25. November 2026, die zeigen werden, ob die operative Entwicklung mit den ambitionierten Erwartungen Schritt halten kann.

Palo Alto Downgrade: Aktie fällt um 3.3% nach Bernsteins Kritik

Warum stuft die Investmentbank Bernstein Palo Alto Networks herab und welche Auswirkungen hat dies auf die Aktie?

Erwähnte Aktien
PANW
Aktuell 361,78$ -3,34% 18.09.26 18:06 Uhr MESZ
Palo Alto Networks, Inc.

Warum stuft Bernstein Palo Alto Networks herab?

Die Investmentbank Bernstein hat die Aktie von Palo Alto Networks (PANW) von ‘Outperform’ auf ‘Market Perform’ herabgestuft. Analyst Peter Weed begründet den Schritt mit der Bewertung: Nach dem starken Kursanstieg sei ein Großteil der Optimismen bereits eingepreist. Gleichzeitig hob er sein Kursziel von 253 auf 351 Dollar an – ein Signal, dass er das Unternehmen fundamental weiterhin stark sieht, den Einstieg auf aktuellem Niveau aber für wenig attraktiv hält. Der Analyst verweist auf eine zunehmend überfüllte Positionierung im Sektor und ein begrenztes kurzfristiges Aufwärtspotenzial.

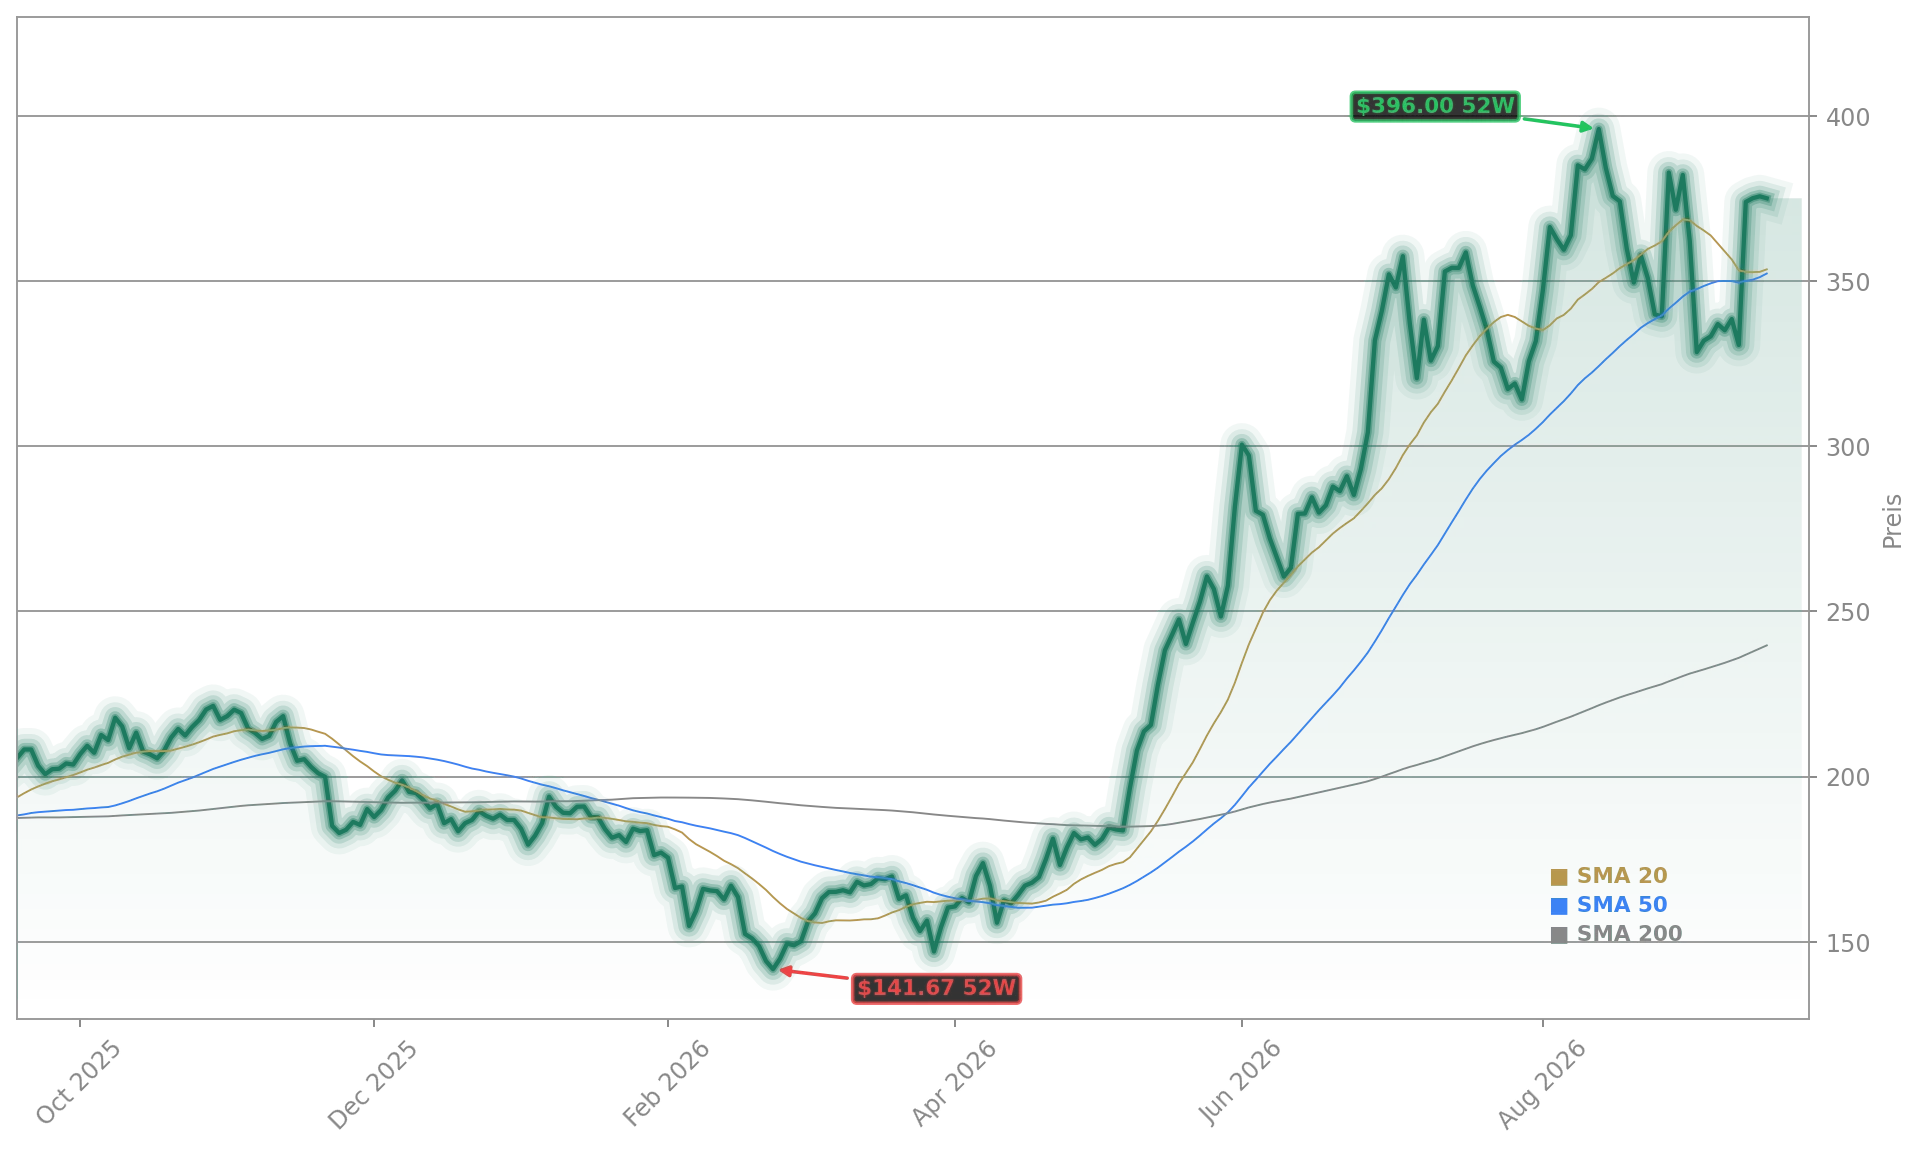
Die Aktie reagierte deutlich: Bis zum Freitagmittag (MEZ) fiel der Kurs auf 361,78 Dollar, ein Minus von 3,34 Prozent gegenüber dem Vortagesschluss von 375,06 Dollar. Damit entfernt sich die Aktie weiter vom 52-Wochen-Hoch bei 398,88 Dollar.

Die Bewertung steht im Zentrum der Kritik

Die Kernfrage lautet: Wie viel Wachstum ist bereits im Kurs enthalten? Die Aktie hat seit Jahresbeginn mehr als 100 Prozent zugelegt. Das 52-Wochen-Tief liegt bei 139,57 Dollar – ein eindrucksvoller Anstieg innerhalb weniger Monate. Doch die organische Wachstumsrate verlangsamt sich: Im vergangenen Quartal lag das organische Wachstum bei 14 Prozent. Zwar wuchs der Umsatz im abgelaufenen Geschäftsquartal um 34 Prozent, und die verbleibenden Leistungsverpflichtungen (RPO) überschritten erstmals die 20-Milliarden-Dollar-Marke und erreichten 21,2 Milliarden Dollar – ein Plus von 34 Prozent im Jahresvergleich. Dennoch warnen Beobachter, dass die Bewertung mit einem Kurs-Gewinn-Verhältnis von rund 90 auf Basis der Gewinnprognosen für das kommende Jahr ambitioniert bleibt.

Ein Teil des Wachstums stammt aus Zukäufen: Das Unternehmen hat in den vergangenen Monaten mehrere Firmen übernommen, darunter CyberArk, Koi Security und weitere. Diese Akquisitionen tragen unmittelbar zum Umsatz bei, was die Wachstumszahlen stützt – aber auch die Frage nach der organischen Substanz aufwirft.

Palo Alto Networks Aktienchart - 252 Tage Kursverlauf - September 2026

Der Sektor bleibt geteilt

Die Herabstufung betrifft nicht nur Palo Alto Networks. Bernstein hat auch Okta und SentinelOne herabgestuft, während die Kursziele für CrowdStrike, Fortinet und andere Namen im Cybersecurity-Sektor angehoben wurden. Die Bank of America hob ihr Kursziel für CrowdStrike auf 260 Dollar an, bleibt aber bei einer neutralen Einstufung. Der gesamte Sektor hat in den vergangenen Wochen von der Diskussion um KI-Sicherheitsrisiken profitiert.

Auslöser war eine Debatte unter führenden KI-Unternehmern: Anthropic-CEO Dario Amodei und OpenAI-Chef Sam Altman warnten vor den Risiken autonomer KI-Systeme. Diese Warnungen lenkten Kapital in den Cybersecurity-Sektor, da Investoren mit steigenden Sicherheitsbudgets rechnen. Palo Alto Networks legte allein am Montag um 13 Prozent zu und hielt diese Gewinne bis Donnerstag. Am Freitag drehte das Bild.

Was sagen die Analysten mehrheitlich?

Trotz der Herabstufung bleibt die Wall Street überwiegend positiv gestimmt. Das durchschnittliche Kursziel liegt bei rund 395 Dollar – deutlich über dem aktuellen Kurs. Die Mehrheit der Analysten bewertet die Aktie weiterhin mit ‘Overweight’. Die Diskrepanz zwischen dem durchschnittlichen Kursziel und dem aktuellen Kurs zeigt, dass viele Analysten trotz der Bewertungsbedenken langfristiges Potenzial sehen.

Für das laufende Geschäftsjahr 2027 erwartet das Unternehmen einen Umsatz zwischen 14,1 und 14,2 Milliarden Dollar, was einem Wachstum von 23 bis 24 Prozent entspricht. Das Wachstum der Next-Generation-Security-ARR liegt bei 63 Prozent – ein starkes Argument für die langfristige Story.

Die nächsten Quartalszahlen werden am 1. Dezember 2026 veröffentlicht. Bis dahin dürfte die Bewertungsdebatte weiter anhalten.

Die KI-Rallye im Cybersecurity-Sektor bleibt in Bewegung

Die jüngste Kursrallye bei Palo Alto Networks wurde maßgeblich durch die wachsende Angst vor KI-Risiken befeuert, wie ein Bericht über die +14%-Rallye durch Sicherheitsbedenken zeigt. Parallel dazu sorgt eine Kurszielanhebung der UBS für Siltronic für Aufsehen im Technologiesektor – ein Zeichen dafür, dass Analysten derzeit selektiv optimistisch bleiben.

Fazit

Die Herabstufung durch Bernstein markiert einen Wendepunkt für die zuletzt stark gelaufene Palo-Alto-Aktie: Die Bewertung ist nach über 100 Prozent Kursplus seit Jahresbeginn ambitioniert, und selbst optimistische Analysten sehen kurzfristig nur begrenztes Potenzial. Für Anleger bedeutet das, die Bewertung sorgfältig zu prüfen und nicht allein auf den Momentum-Trend zu setzen. Die nächsten Quartalszahlen am 1. Dezember 2026 werden zeigen, ob das Wachstum die hohen Erwartungen rechtfertigt.

Oklo Ratepayer: -4% Schock nach neuem Schutzgesetz für Stromkunden

Kann der neue Ratepayer Protection Act die angeschlagene Oklo-Aktie retten – oder droht der Kernkraft-Hoffnung ein weiterer Kursrutsch?

Erwähnte Aktien
OKLO
OKLO
Aktuell 37,94$ -3,99% 18.09.26 17:46 Uhr MESZ
Oklo Inc.

Was steckt hinter dem Ratepayer Protection Act?

Das US-Repräsentantenhaus hat den Ratepayer Protection Act verabschiedet. Das Gesetz zielt darauf ab, Privatkunden vor höheren Stromrechnungen zu schützen, indem bestimmte Erzeugungs- und Übertragungskosten, die durch den boomenden Strombedarf von KI-Rechenzentren entstehen, auf die großen Rechenzentren selbst umgelegt werden. Der Beschluss lenkt die Aufmerksamkeit auf Kernkraft- und fortschrittliche Reaktorentwickler, die zur Versorgung dieser energieintensiven Anlagen beitragen könnten. Technologiekonzerne suchen händeringend nach zuverlässigen Stromquellen, während sie ihre KI-Infrastruktur ausbauen. Oklo zählt zu den Unternehmen, die davon profitieren könnten: Der Konzern entwickelt fortschrittliche Spaltungsanlagen zur Bereitstellung zuverlässiger, sauberer Energie. Sein Aurora-Kraftwerk nutzt Flüssigmetall-Schnellreaktortechnologie und soll bis zu 15 Megawatt Strom erzeugen – mit frischem oder recyceltem Kernbrennstoff.

Der Kursverlauf bleibt angespannt

Trotz des politischen Rückenwinds notiert die Aktie von Oklo am Freitag bei 37,94 Dollar und damit rund vier Prozent im Minus. Der längerfristige Abwärtstrend ist intakt: Das Papier liegt 0,2 Prozent unter seinem 20-Tage-Durchschnitt von 40,06 Dollar und 5,1 Prozent unter dem 50-Tage-Durchschnitt von 42,12 Dollar. Noch deutlicher fällt der Abstand zum 100-Tage-Durchschnitt von 52,30 Dollar (minus 23,6 Prozent) und zum 200-Tage-Durchschnitt von 62,74 Dollar (minus 36,3 Prozent) aus. Der Relative-Stärke-Index liegt bei 48,04 und damit im neutralen Bereich. Als Widerstandszone gilt die Marke von 45 Dollar, Unterstützung findet der Kurs bei etwa 39,50 Dollar.

Analysten sehen deutliches Aufwärtspotenzial

Die Analystengemeinde ist trotz der charttechnischen Schwäche optimistisch. Das durchschnittliche Kursziel liegt bei 85,46 Dollar, das Konsensrating lautet “Buy”. Piper Sandler nahm die Bewertung am 9. September mit einem “Overweight”-Rating und einem Kursziel von 55 Dollar auf. Truist Securities bestätigte am 10. August die Einstufung “Hold” und senkte das Kursziel auf 51 Dollar. Citigroup beließ es am selben Tag bei “Neutral” und reduzierte das Kursziel auf 57,50 Dollar. Die Spanne der Kursziele zeigt, wie uneinheitlich die Erwartungen an das Unternehmen derzeit sind.

Die regulatorische Hürde bleibt der Knackpunkt

Der zentrale Unsicherheitsfaktor ist und bleibt die Genehmigung durch die Nuclear Regulatory Commission (NRC). Oklo verfügt bislang über kein zugelassenes Reaktordesign und wartet auf die Freigabe, mit dem Bau von Reaktoren beginnen zu können. Nach eigener Zeitplanung könnte ein Reaktor 2027 oder 2028 ans Netz gehen – doch unvorhergesehene Verzögerungen sind in dieser Branche die Regel. Der Konzern plant, Brennstoffe, Isotope und Reaktoren für die gesamte nukleare Lieferkette zu fertigen. Theoretisch ist das die perfekte Lösung für das Stromproblem der Rechenzentren. Praktisch fehlt bislang die Zulassung. Solange kein Strom verkauft wird, bleibt der Umsatz aus.

Oklo im Umfeld der Uran-ETFs

Ein Blick auf die ETF-Landschaft zeigt, wie eng die Aktie mit dem breiteren Sektor verknüpft ist. Der Global X Uranium ETF hält 5,37 Prozent an Oklo, der Themes Uranium & Nuclear ETF sogar 6,09 Prozent. Diese Gewichtungen können die Handelsaktivität des Titels an die Mittelzuflüsse in uran- und kernkraftfokussierte Fonds koppeln. Bei einer Marktkapitalisierung von rund 6,5 Milliarden Dollar und ohne derzeitigen Stromverkauf bleibt die Aktie zugleich eng gehandelt und anfällig für starke Ausschläge.

Oklo nach der Kapitalerhöhung: Kursrutsch und strategische Weichenstellung

Erst vor wenigen Tagen sorgte eine milliardenschwere Kapitalmaßnahme für Bewegung im Kurs der Kernkraft-Aktie. Die jüngste Oklo Kapitalerhöhung und ihre strategische Bedeutung für die Kommerzialisierung zeigen, wie stark die Finanzierung des Reaktorprogramms mit der künftigen Bewertung zusammenhängt. Anleger sollten beide Entwicklungen – den politischen Rückenwind und die Kapitalbeschaffung – im Zusammenhang betrachten.

Oklo rounds out our list here today. The ticker is OKLO, and it was 1.34 percent higher in the pre-market on Friday, following House approval of a plan requiring large data centers to absorb more of their own grid infrastructure costs.
— Benzinga
Fazit

Der Ratepayer Protection Act rückt Kernkraft-Startups wie Oklo in den Fokus, doch die Aktie bleibt trotz politischen Rückenwinds unter Druck. Für Anleger bedeutet das eine Chance auf lange Sicht, aber auch ein hohes regulatorisches Risiko, denn ohne NRC-Genehmigung fehlt der Umsatz. Ob der Konzern seinen Zeitplan bis 2027 oder 2028 einhalten kann, entscheidet maßgeblich über die weitere Kursentwicklung.

Bitcoin Kurs springt um 5.8% auf $81.000: Rallye trotz Regulierungs-Schock

Trotz eines gestoppten US-Gesetzes zur Krypto-Regulierung steigt der Bitcoin Kurs deutlich – ist das nur eine kurzfristige Erholung oder ein Zeichen für nachhaltige Stärke?

Erwähnte Aktien
BTCUSD
Aktuell 81.018,08$ +5,84% 18.09.26 17:26 Uhr MESZ
Bitcoin (BTC/USD)

Ein Kurssprung trotz widriger Nachrichten

Am Freitagnachmittag stieg der Bitcoin um bis zu fünf Prozent auf rund 80.500 US-Dollar. Am Dienstag und Mittwoch war der Kurs zeitweise noch unter 75.000 Dollar gefallen, nachdem der US-Senat einen Gesetzentwurf zur umfassenden Regulierung von Kryptowährungen gestoppt hatte. Mit dem Clarity Act hätte die Commodity Futures Trading Commission (CFTC) die primäre Zuständigkeit für digitale Vermögenswerte erhalten sollen. Timo Emden, Chefmarktanalyst von CapTrader, kommentierte: “Die Enttäuschung über die jüngste Hiobsbotschaft aus den USA scheinen Anleger abgeschüttelt zu haben.” Damit dürften Anleger hinter der Schlappe im Senat einen Haken gemacht haben.

Die SEC öffnet die Tür für tokenisierte Aktien

Rückenwind liefert vor allem die US-Börsenaufsicht SEC, die nach dem ins Stocken geratenen Clarity Act eine bedingte Ausnahmeregelung für tokenisierte Aktien bekannt gab. Die sogenannte “Innovation Exemption” gilt für fünf Jahre und erlaubt bestimmten tokenisierten Aktien des US-amerikanischen National Market System den Handel über zugangsbeschränkte automatisierte Market Maker und Liquiditätspools. Sowohl die Zahl der handelbaren Wertpapiere als auch das Handelsvolumen sind begrenzt, und Emittenten können dem Handel widersprechen. SEC-Chef Paul Atkins bezeichnete die Entscheidung als bedeutenden Schritt, um die amerikanischen Kapitalmärkte in das digitale Zeitalter zu führen. Von der Entwicklung profitieren Plattformen wie Robinhood und Coinbase, deren Aktien deutlich zulegten.

Bitcoin Aktienchart - 252 Tage Kursverlauf - September 2026

Institutionelle Nachfrage bleibt zweigeteilt

Die Nachfragesignale sind gemischt. US-Spot-Bitcoin-ETFs verzeichneten am Donnerstag Zuflüsse von rund 159 Millionen US-Dollar, über die laufende Woche summieren sich die Mittelzuflüsse auf 426,81 Millionen Dollar. Auf Jahressicht fehlen den Produkten jedoch weiterhin rund eine Milliarde Dollar bis zu einem positiven Saldo. Der Stablecoin-Markt, der als Indikator für frisches Kapital gilt, stagniert seit Monaten zwischen 300 und 310 Milliarden Dollar. Börsennotierte Unternehmen haben in den vergangenen drei Monaten laut Glassnode nur rund 5.900 Bitcoin erworben – weniger als sieben Prozent der Käufe vom Juli 2025, als innerhalb eines Monats 89.000 Coins den Besitzer wechselten. Der durchschnittliche Einstiegskurs der Corporate Treasuries liegt bei rund 80.500 Dollar und damit über dem aktuellen Niveau.

Wie reagieren die anderen Kryptowährungen?

Die Erholung erfasst den gesamten Markt. Ethereum stieg um 1,75 Prozent auf 2.476 Dollar, XRP gewann 1,66 Prozent auf 1,32 Dollar. BNB legte 3,61 Prozent zu, Solana stieg 4,73 Prozent. Besonders stark zeigten sich ZCash mit einem Plus von 9,52 Prozent und Hype mit 9,73 Prozent. Die gesamte Marktkapitalisierung der Kryptowährungen erhöhte sich um 1,75 Prozent auf 2,65 Billionen Dollar. Die US-Notenbank Fed hatte ihren Leitzins um 25 Basispunkte angehoben, die Bank of England hielt ihren Leitzins bei 3,75 Prozent stabil, bevor die Bank of Japan am Freitag ebenfalls um 25 Basispunkte auf 1,25 Prozent erhöhte.

Was macht der Bitcoin-Kurs mittelfristig?

Seit dem Rekordhoch von mehr als 126.000 Dollar im Oktober 2025 hat die Digitalwährung fast 40 Prozent ihres Werts eingebüßt. Im bisherigen Jahresverlauf steht ein Minus von fast neun Prozent zu Buche, nachdem sie bereits 2025 rund sechs Prozent nachgegeben hatte. Mittel- und längerfristig bleibt Bitcoin dennoch eine der erfolgreichsten Anlageklassen: In den vergangenen fünf Jahren zog der Kurs um circa 70 Prozent an, seit September 2016 verteuerte sich die Währung um mehr als 13.000 Prozent. Die Marktkapitalisierung aller Bitcoins liegt aktuell bei 1,4 Billionen Dollar.

Der Ausblick bleibt vorsichtig

Für den Kryptomarkt bleiben der Ölpreis und die Renditen von US-Staatsanleihen entscheidend. Bleibt Öl länger auf hohem Niveau, kann das die Inflation weiter antreiben und den Notenbanken weniger Spielraum für spätere Zinssenkungen lassen. Hohe Renditen bei US-Staatsanleihen machen vergleichsweise sichere Anlagen attraktiver, wodurch Investoren Kapital aus riskanten Anlagen wie Bitcoin abziehen könnten. Die nächsten Tage werden zeigen, ob der Kurs die Marke von 80.000 Dollar nachhaltig verteidigen kann.

Das Scheitern des Clarity Act und seine Folgen

Das Nein des US-Senats zum Clarity Act hat den Kryptomarkt kurzzeitig erschüttert, doch die Reaktionen fielen unterschiedlich aus. Während Bitcoin sich schnell erholte, gerieten andere Digitalwährungen stärker unter Druck. Eine Analyse zeigt, warum XRP, Ethereum und Solana so unterschiedlich auf das Scheitern des Gesetzes reagierten und welche regulatorischen Alternativen nun von SEC und CFTC kommen.

Die Enttäuschung über die jüngste Hiobsbotschaft aus den USA scheinen Anleger abgeschüttelt zu haben.
— Timo Emden, Chefmarktanalyst von CapTrader
Fazit

Bitcoin hat die Marke von 80.000 Dollar zurückerobert und damit seine Widerstandskraft gegen regulatorische Rückschläge und straffere Geldpolitik bewiesen. Für Anleger bleibt die Digitalwährung trotz der jüngsten Schwankungen eine langfristig erfolgreiche Anlageklasse mit erheblichem Erholungspotenzial. Ob der Kurs die 80.000-Dollar-Marke nachhaltig verteidigen kann, wird sich in den kommenden Handelstagen zeigen.