Kann Heidelberg Materials mit seinen starken Quartalszahlen und einem erweiterten Sparprogramm die Anleger langfristig überzeugen – oder drohen neue Herausforderungen?
Umsatz und Ergebnis über den Erwartungen
Der Umsatz übertraf die Konsensschätzung von 6,19 Milliarden Euro. Auch beim Ergebnis aus laufender Geschäftstätigkeit vor Abschreibungen (RCOBD), der bevorzugten Kennzahl des Konzerns, lag Heidelberg Materials vorn: 1,62 Milliarden Euro standen erwarteten 1,57 Milliarden Euro gegenüber. Dow Jones bezifferte den Anstieg des RCOBD im Jahresvergleich auf gut acht Prozent. Das bereinigte EBIT stieg laut dpa-AFX um 8,7 Prozent auf 1,28 Milliarden Euro; der Analystenkonsens hatte bei 1,24 Milliarden Euro gelegen.
Konzernchef Dominik von Achten sagte, die im zweiten Quartal erkennbare Wachstumsdynamik habe sich im dritten Quartal nochmals beschleunigt. Besonders stark entwickelte sich Europa; in Nordamerika hielt das Wachstum an. Als Treiber nannte das Unternehmen neben der Nachfrageerholung auch Preiserhöhungen und den Sparkurs. Dow Jones und dpa-AFX stimmen bei den starken Quartalszahlen und der bestätigten Jahresprognose überein; ihre Ergebnisangaben beziehen sich teils auf unterschiedliche Kennzahlen.
Das Sparziel wächst um 300 Millionen Euro
Heidelberg Materials erwartet, das bisherige Einsparziel von 500 Millionen Euro bis Jahresende zu übertreffen. Das 2024 gestartete Programm soll verlängert werden: Bis Ende 2028 plant der Konzern zusätzliche Einsparungen von 300 Millionen Euro, die laut Unternehmensangaben etwa gleichmäßig auf 2027 und 2028 verteilt werden sollen. Im Fokus stehen strukturelle Veränderungen, insbesondere in Europa.
Die Jahresprognose bleibt unverändert. Für 2026 peilt das Unternehmen ein Ergebnis aus laufender Geschäftstätigkeit von 3,40 bis 3,65 Milliarden Euro an. Die US-Bank JPMorgan sieht das operative Ergebnis vier Prozent über dem Konsens und belässt ihre Einstufung bei „Overweight“ mit einem Kursziel von 225 Euro. RBC bestätigt „Outperform“ und ein Kursziel von 211 Euro. RBC-Analyst Anthony Codling hob die Stärke des Quartals und den Beitrag Europas hervor.
Was bedeutet das für den Kurs?
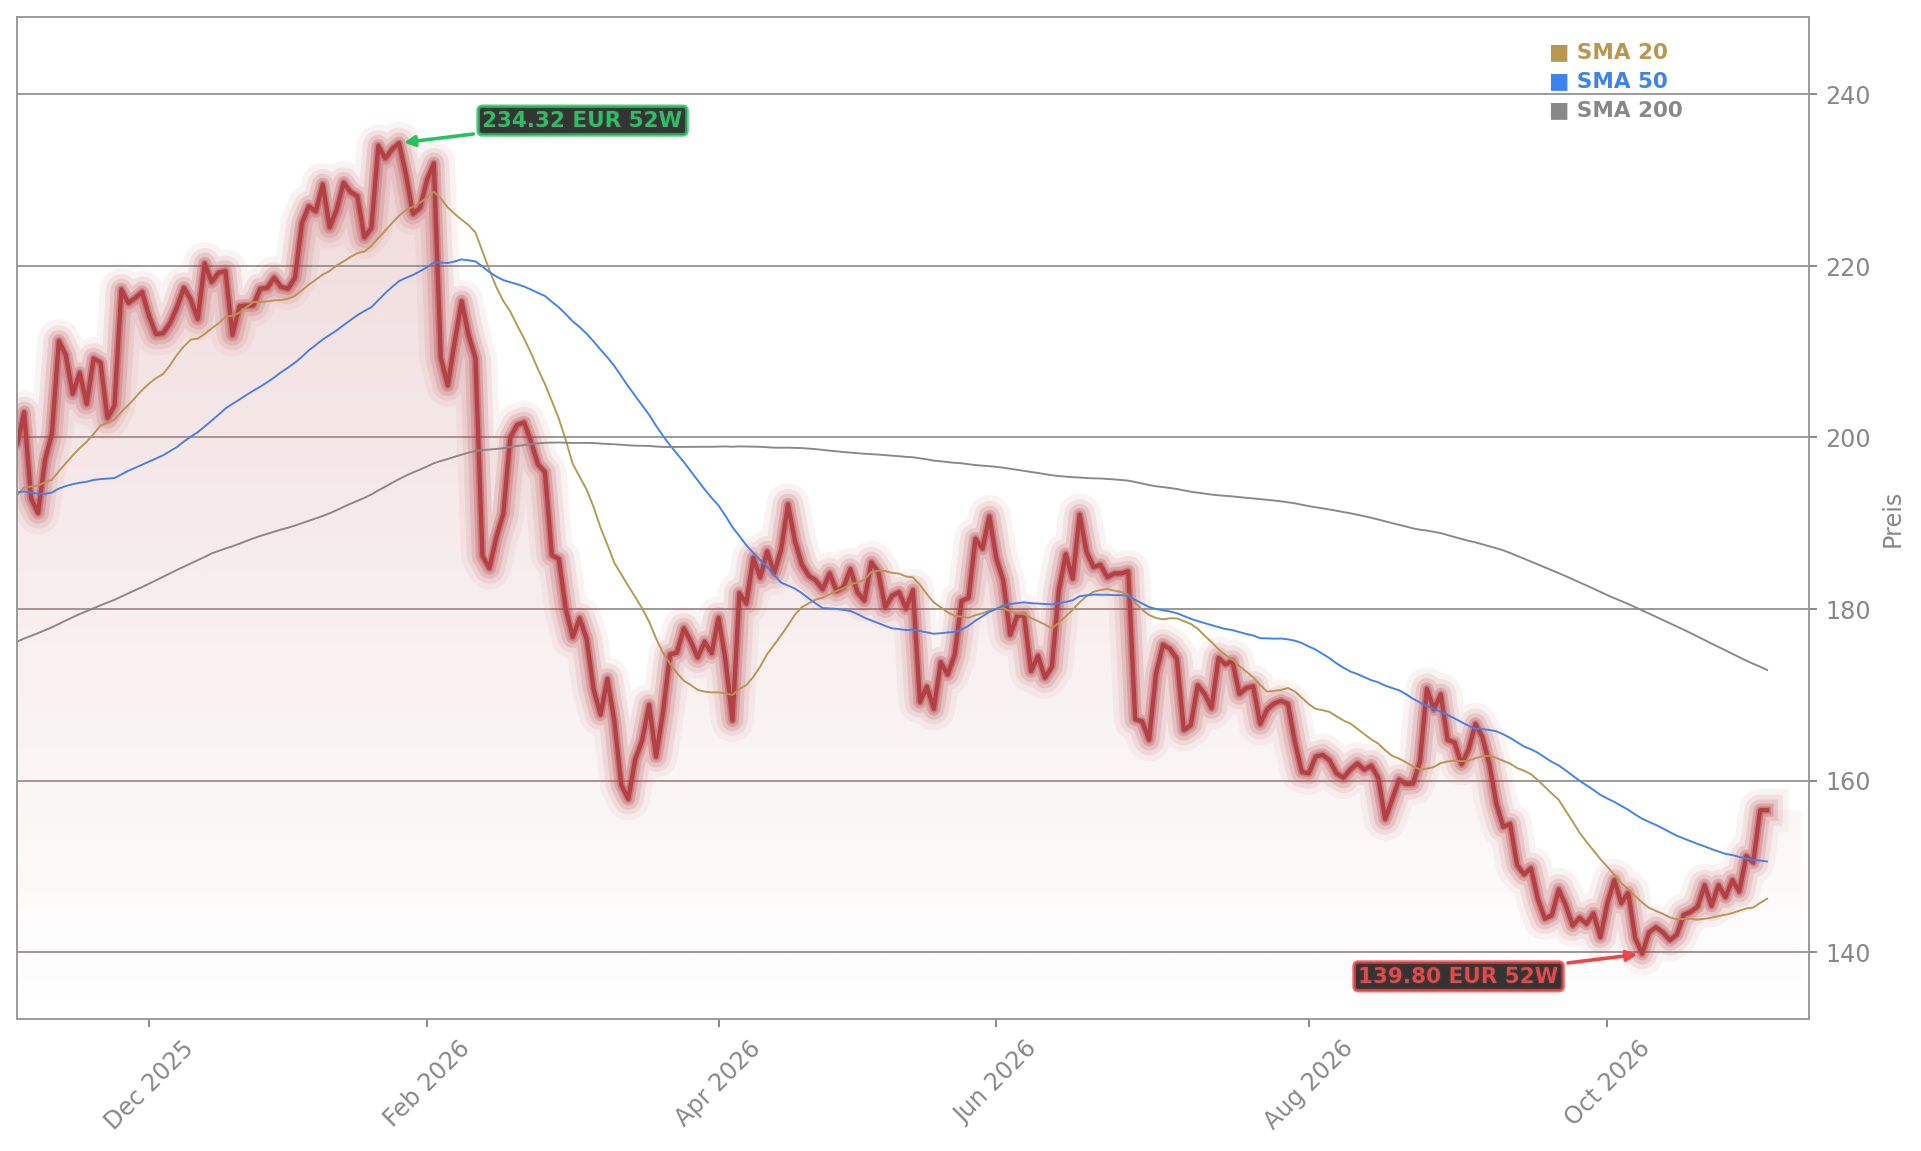
Die Aktie notiert bei 170,10 Euro, nach 156,55 Euro am Vortag. Der deutliche Tagesanstieg folgt auf die besser als erwarteten Ergebnisse und die bestätigte Prognose; ein neues Hoch lässt sich aus den vorliegenden Kursangaben nicht ableiten. Neben den Geschäftszahlen rückt die Ausweitung des Sparprogramms in den Blick: Sie soll helfen, gestiegene Kosten abzufedern und die Margen zu verbessern. Zugleich passt der Konzern seine europäische Zementproduktion an: Unter anderem ist die dauerhafte Stilllegung des Werks in Paderborn vorgesehen.
RBCs frühere Hochstufung und ein Deal im Einzelhandel
Schon im Oktober hatte RBC die Einschätzung zu Heidelberg Materials angehoben; die damalige Hochstufung auf Outperform bietet einen Anknüpfungspunkt zur aktuellen Bestätigung des positiven Votums. Eine andere Unternehmensnachricht aus dem Einzelhandel behandelt die Genehmigung der Ceconomy-Übernahme durch JD.com unter Auflagen.
Die sich im zweiten Quartal abzeichnende Wachstumsdynamik hat sich im dritten Quartal nochmals beschleunigt.— Dominik von Achten
Heidelberg Materials hat im dritten Quartal Umsatz und operative Ergebnisse über den Erwartungen gesteigert, die Jahresprognose bestätigt und das Sparziel ausgeweitet. Für Anleger verbindet sich damit ein kräftiger Kurssprung mit einem fortgesetzten Effizienzprogramm, während die bestätigte Prognose Orientierung für das Gesamtjahr bietet. Die nächsten Quartalszahlen werden zeigen, ob Nachfrage, Preise und Einsparungen die positive operative Entwicklung weiter tragen.