Kann Modernas Krebsimmuntherapie die hohen Erwartungen der Anleger erfüllen oder droht nach der jüngsten Rallye eine Korrektur?


Ein Datum, das die Anleger elektrisiert
Am Samstag, dem 24. Oktober, wird Moderna auf der Jahrestagung der European Society for Medical Oncology (ESMO) detaillierte Daten zu Intismeran Autogene in Kombination mit Keytruda von Merck bei der adjuvanten Behandlung von Patienten mit reseziertem Melanom in den Stadien IIB bis IV vorstellen. Die Präsentation erfolgt im Rahmen eines Präsidialsymposiums – ein Format, das traditionell für erstmalige Enthüllungen praxisverändernder Phase-3-Studien reserviert ist. Entsprechend groß ist die Erwartungshaltung am Markt.
Die Daten stammen aus der INTerpath-001-Studie, in der 1.137 Teilnehmer die Kombination aus Intismeran und Keytruda gegen Keytruda allein erhielten. Bereits im August meldeten Moderna und Merck, dass die Studie ihre primären Endpunkte erreicht habe: eine statistisch signifikante und klinisch bedeutsame Verbesserung des rezidivfreien Überlebens (RFS) sowie des fernmetastasenfreien Überlebens (DMFS). Konkrete Zahlen zum Ausmaß des Nutzens oder zum Nebenwirkungsprofil blieben die Unternehmen allerdings bis heute schuldig.
Kursfantasie trifft auf Bewertungsrealität
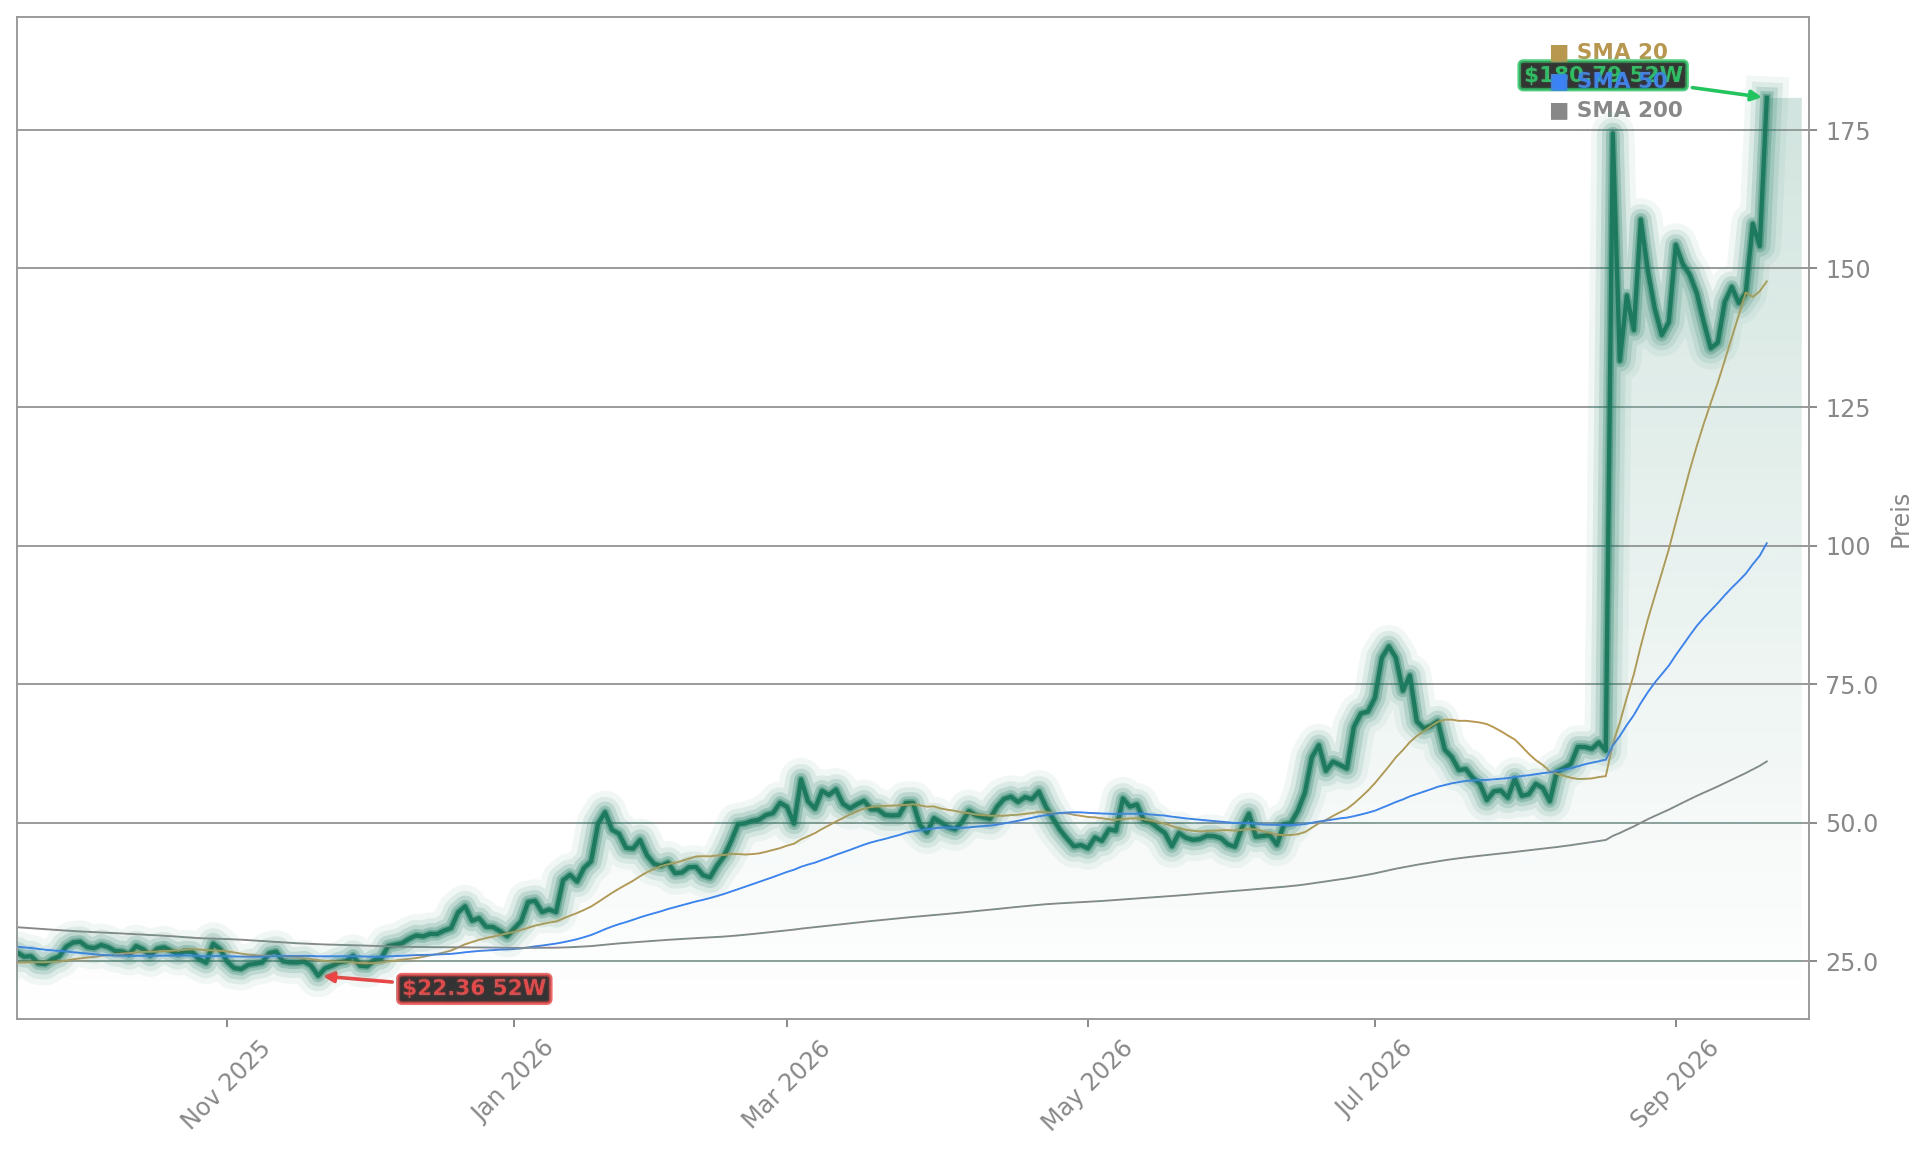
Genau diese Lücke zwischen Ankündigung und Datensatz treibt die Moderna-Aktie an. Nach der August-Meldung schoss das Papier an einem einzigen Handelstag dreistellig nach oben, die Marktkapitalisierung schnellte von rund 25 Milliarden Dollar auf zeitweise 69 Milliarden Dollar. Der Markt spekuliert darauf, dass sich das Potenzial der Kombi-Therapie auch auf andere Tumorarten überträgt – Moderna und Merck testen Intismeran in insgesamt neun Studien der mittleren und späten Phase, darunter nicht-kleinzelliger Lungenkrebs, Blasenkrebs und Nierenzellkarzinom.
Der Vergleich mit dem mRNA-Wettbewerber BioNTech zeigt, wie spezifisch diese Rallye ist: Während Moderna seit Jahresbeginn um mehr als 500 Prozent zulegte, kommt BioNTech nur auf ein Plus von rund fünf Prozent. Der Markt bepreist also ein intismeran-spezifisches Ergebnis und keine breite Neubewertung der mRNA-Plattform.
Analysten mahnen zur Vorsicht
Trotz der Euphorie mehren sich die warnenden Stimmen. Simon Baker von Rothschild & Co. Redburn stufte die Aktie von “hold” auf “sell” herab. Die Phase-3-Daten seien zwar “undoubtedly good” (zweifellos gut), doch der Markt habe überreagiert, da unklar bleibe, ob die neun weiteren Studien ähnliche Ergebnisse liefern würden. Auch Jessica Fye von J.P. Morgan äußerte sich skeptisch: Die unmittelbaren wirtschaftlichen Auswirkungen der Studie seien bereits vollständig im Kurs eingepreist, während die Unsicherheit über die nachfolgenden Daten bestehen bleibe.
Hinzu kommt eine Kapitalmaßnahme: Nach dem Kurssprung hat Moderna 2,6 Milliarden Dollar über die Ausgabe von Wandelanleihen eingesammelt. Die Anleihen sind zu 210,58 Dollar je Aktie wandelbar – eine mögliche Verwässerung, die den weiteren Aufwärtspotenzial begrenzen könnte.
Was die Charttechnik signalisiert
Aus charttechnischer Sicht bleibt die Lage angespannt. Die Aktie notiert mit 180,59 Dollar nur knapp unter dem wichtigen Widerstand bei 180 Dollar, den sie zuletzt mehrfach getestet hat. Gelingt der Ausbruch, rückt die Marke von 200 Dollar in den Fokus, die als nächste große Widerstandszone gilt. Allerdings hat sich der Relative-Stärke-Index bereits in überkaufte Gefilde vorgearbeitet – ein Warnsignal für kurzentschlossene Trader.
Für Anleger bedeutet das eine klassische Binärsituation: Ein überzeugender Datensatz mit robusten Hazard Ratios und einer haltbaren Überlebenskurve könnte den nächsten Schub auslösen. Enttäuschen die Details dagegen die hochgespannten Erwartungen, droht eine schnelle Korrektur. Eine schrittweise Positionseröffnung und diszipliniertes Risikomanagement erscheinen angesichts dieser Konstellation ratsam.
Moderna zwischen Rallye und Realität
Die Moderna-Aktie hat in den vergangenen Wochen immer wieder für Schlagzeilen gesorgt. Bereits Mitte September sorgte ein Kurssprung von 8,4 Prozent für Aufsehen, obwohl keine frischen Nachrichten vorlagen – ein Phänomen, das die aktuelle Erwartungshaltung am Markt unterstreicht. Ein Blick auf andere Branchen zeigt, wie unterschiedlich Übernahme-Fantasien wirken können: Während Moderna auf klinische Daten setzt, treibt bei Rocket Lab die geplante Iridium-Übernahme die Fantasie der Anleger an.
undoubtedly good— Simon Baker, Rothschild & Co. Redburn
Die Moderna-Aktie bleibt vor dem ESMO-Kongress am 24. Oktober ein hochspekulatives Investment, das die Hoffnung auf einen Durchbruch in der mRNA-Krebstherapie bepreist. Für Anleger bedeutet das erhebliches Chancenpotenzial, aber auch ein binäres Risiko, falls die Detaildaten hinter den Erwartungen zurückbleiben. Ob der Kurs die 200-Dollar-Marke knackt, entscheidet sich an einem einzigen Präsentationstag.