Trotz einer deutlichen Kurszielsenkung durch Goldman Sachs bleibt die Rheinmetall-Aktie auf der „Conviction List“ – wie passt das zusammen?

Goldman Sachs bleibt trotz Kürzung optimistisch
Der neue Zielwert entspricht einer deutlichen Absenkung gegenüber der bisherigen Einschätzung. Goldman Sachs belässt die Aktie dennoch auf seiner „Conviction List“ bevorzugter Werte. Bei einem aktuellen Kurs von 792,60 Euro liegt das neue Ziel rechnerisch rund 70 Prozent höher. Die Bank erwartet für 2026 einen Umsatz von rund 13,2 Milliarden Euro und ein operatives Ergebnis von etwa 2,4 Milliarden Euro.
Für 2030 setzt Goldman die Umsatzannahme mit rund 35 Milliarden Euro deutlich niedriger an als das bisherige Unternehmensziel von 50 Milliarden Euro. Die Analysten führen ihre vorsichtigere Einschätzung auf Beschaffungsverzögerungen und langsamere Abrufe aus Rahmenverträgen zurück. Auch die Citigroup rät weiter zum Kauf, senkte ihr Ziel aber auf 1.099 Euro. Berenberg und die Bank of America nennen jeweils 900 Euro und stufen die Aktie mit „Halten“ ein; Bernstein sieht 1.000 Euro und urteilt „Market-Perform“.
Prognosesenkung belastet die Bewertung
Der Konzern hatte am 5. November seine Umsatzprognose für 2026 auf rund 13,2 Milliarden Euro reduziert; zuvor hatte die Spanne bei 13,7 bis 14,2 Milliarden Euro gelegen. Die erwartete operative Marge wurde von rund 19 auf rund 18,5 Prozent gesenkt. Als Gründe nannte Rheinmetall verschobene Vertragsabschlüsse und Abnahmen. Die Aktie verlor am Tag der Mitteilung gut 16 Prozent.
Das operative Geschäft zeigte im dritten Quartal zugleich Zuwächse: Der Umsatz stieg von 2,31 auf 3,15 Milliarden Euro, das operative Ergebnis von 342 auf 553 Millionen Euro. Zum 30. September belief sich der Auftragsbestand auf 78,0 Milliarden Euro. Der operative Free Cashflow lag nach neun Monaten allerdings bei minus 1,7 Milliarden Euro.
Hält die Erholung über dem Freitagstief?
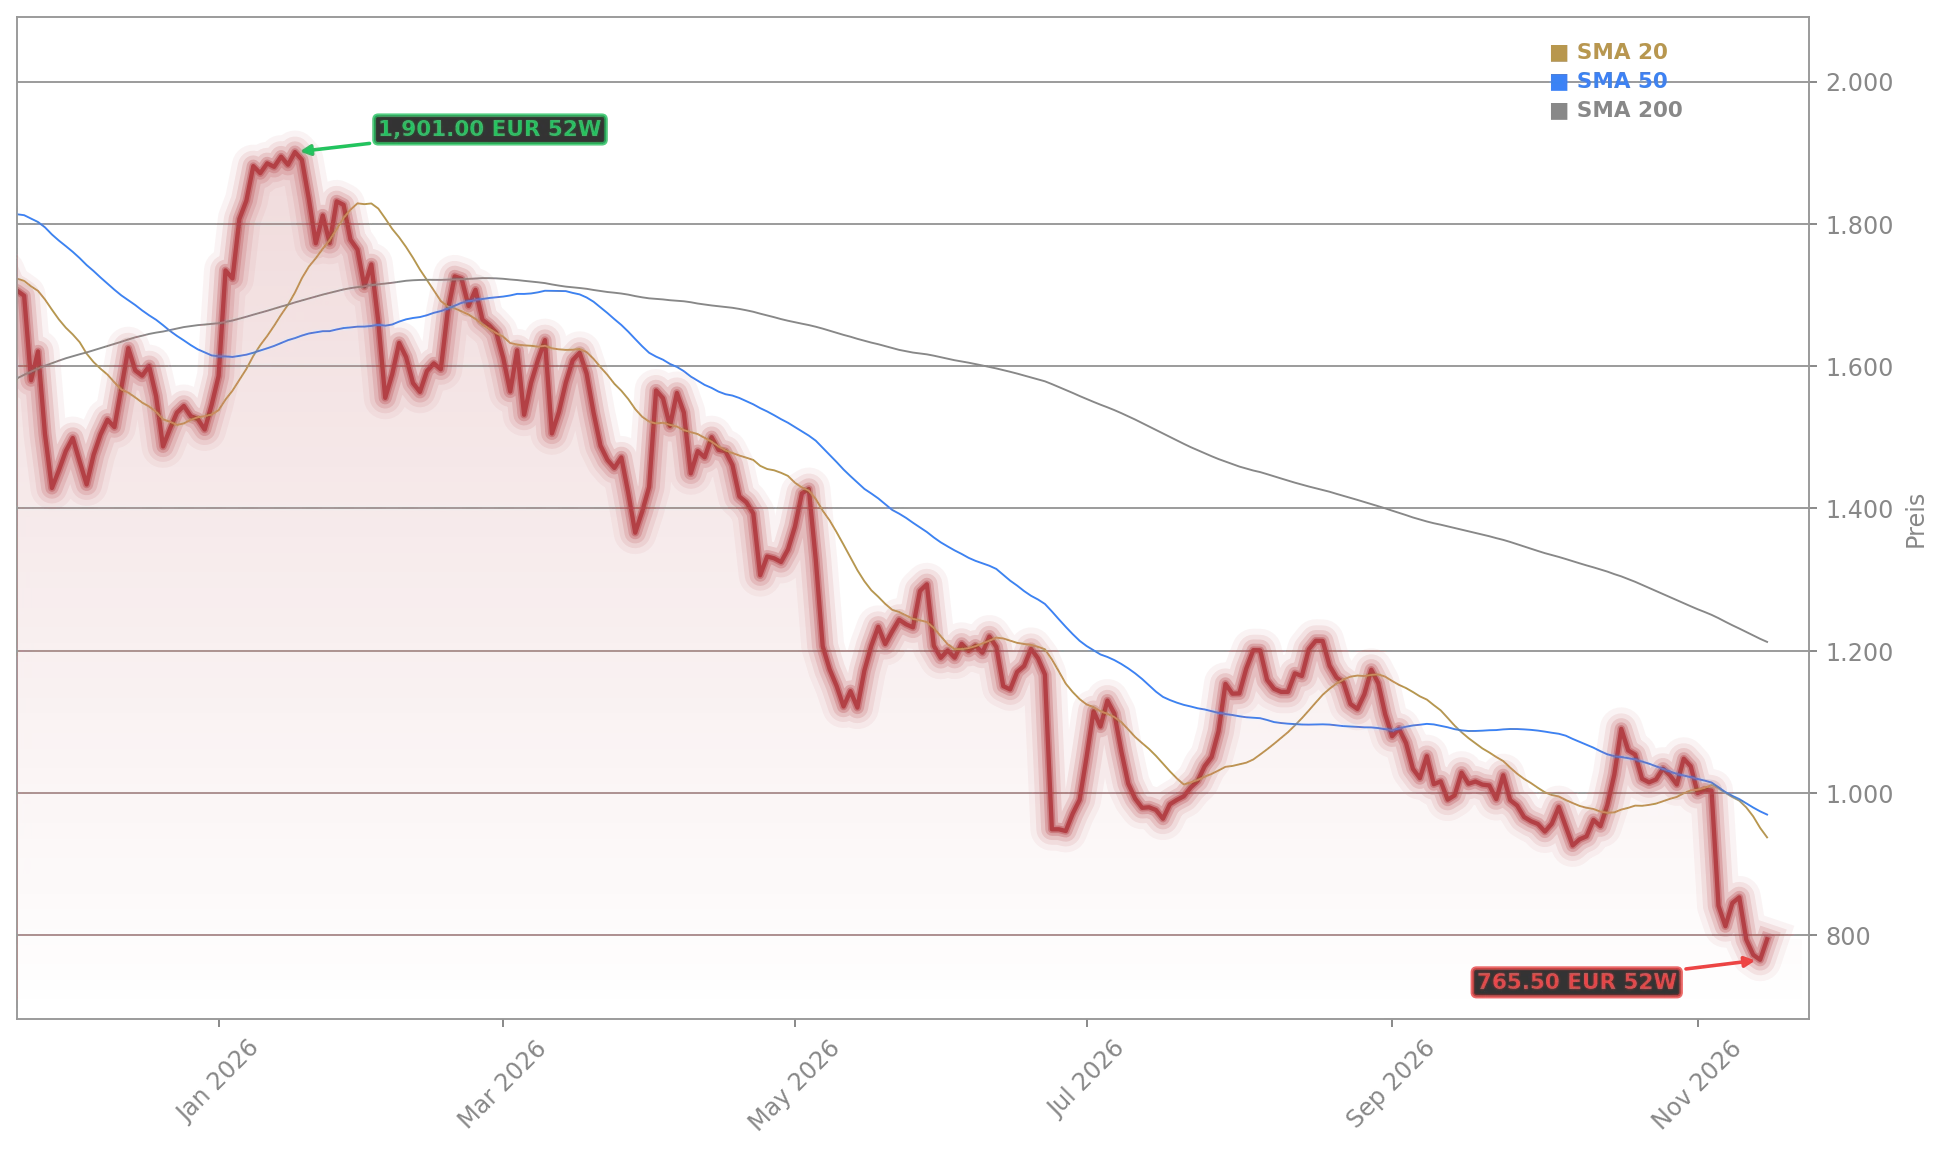
Das Freitagstief bei 742,50 Euro bleibt eine wichtige kurzfristige Marke. Die Aktie hat sich von diesem Niveau erholt, doch die frühere Unterstützungszone zwischen rund 900 und 980 Euro wurde unterschritten und könnte nun als Widerstand wirken. Eine technische Divergenz beim Relative-Stärke-Index deutet auf nachlassenden Verkaufsdruck hin, ist aber für sich genommen kein Beleg für eine Trendwende.
Auch die Analystenmeinungen gehen auseinander: Goldman Sachs hält an der Kaufempfehlung fest, während mehrere Häuser deutlich niedrigere Ziele und neutralere Einstufungen vertreten. Dow Jones berichtete am 10. November, Berenberg halte eine Anpassung der mittelfristigen Ziele für nötig, um Vertrauen zurückzugewinnen. Entscheidend sei, ob der Markt eine neue Prognose als glaubwürdig einschätze.
Analysten bleiben bei Rheinmetall vorsichtig
Die aktuelle Neubewertung schließt an die Analyse zu gesenktem Kursziel und Aktienkauf des CEO an, die ebenfalls unterschiedliche Signale für Anleger beleuchtet. Im Industrievergleich zeigt der Bericht zu den abweichenden Einschätzungen bei Stabilus, dass Kurszielsenkungen und positive Empfehlungen nebeneinanderstehen können.
Goldman Sachs senkt das Ziel deutlich, hält aber an der Kaufempfehlung fest; zugleich stehen Prognosekürzung und widersprüchliche Analystenurteile einer Erholung gegenüber. Für Anleger zeigt sich damit ein Spannungsfeld aus starkem Auftragsbestand und operativem Wachstum einerseits sowie verschobenen Umsätzen und geringerem mittelfristigem Anspruch andererseits. Die nächste Unternehmensprognose wird zeigen, ob Rheinmetall Vertrauen zurückgewinnen kann – die Kursreaktion bleibt ein wichtiger Gradmesser.