Warum senkt Rheinmetall seine Umsatz- und Margenprognose für 2026, obwohl die Quartalszahlen eine verbesserte Profitabilitaet zeigen?

Erneute Prognosesenkung belastet den Kurs
Der Düsseldorfer Rüstungskonzern erwartet für 2026 nun einen Umsatz von rund 13,2 Milliarden Euro. Zuvor hatte die Prognose bei 13,7 bis 14,2 Milliarden Euro gelegen; der Markt hatte mit 13,9 Milliarden Euro gerechnet. Auch die erwartete operative Marge sinkt: von 19 auf rund 18,5 Prozent. Als Gründe nennt Rheinmetall Verzögerungen beim Boxerprojekt und bei der Abnahme von Artilleriemunition.
Die Quartalszahlen zeigen zugleich eine Verbesserung der Profitabilität: Das operative Ergebnis legte gegenüber dem Vorjahreszeitraum um fast zwei Drittel auf mehr als 550 Millionen Euro zu, die operative Marge stieg von 14,8 auf 17,5 Prozent. Der Auftragseingang erreichte 2,89 Milliarden Euro und lag damit unter dem Quartalsumsatz von 3,15 Milliarden Euro. Die Erwartung für das Boxerprojekt verschiebt sich von 2026 auf 2027.
Verzögerungen treffen aufeinander mit Analystenreaktionen
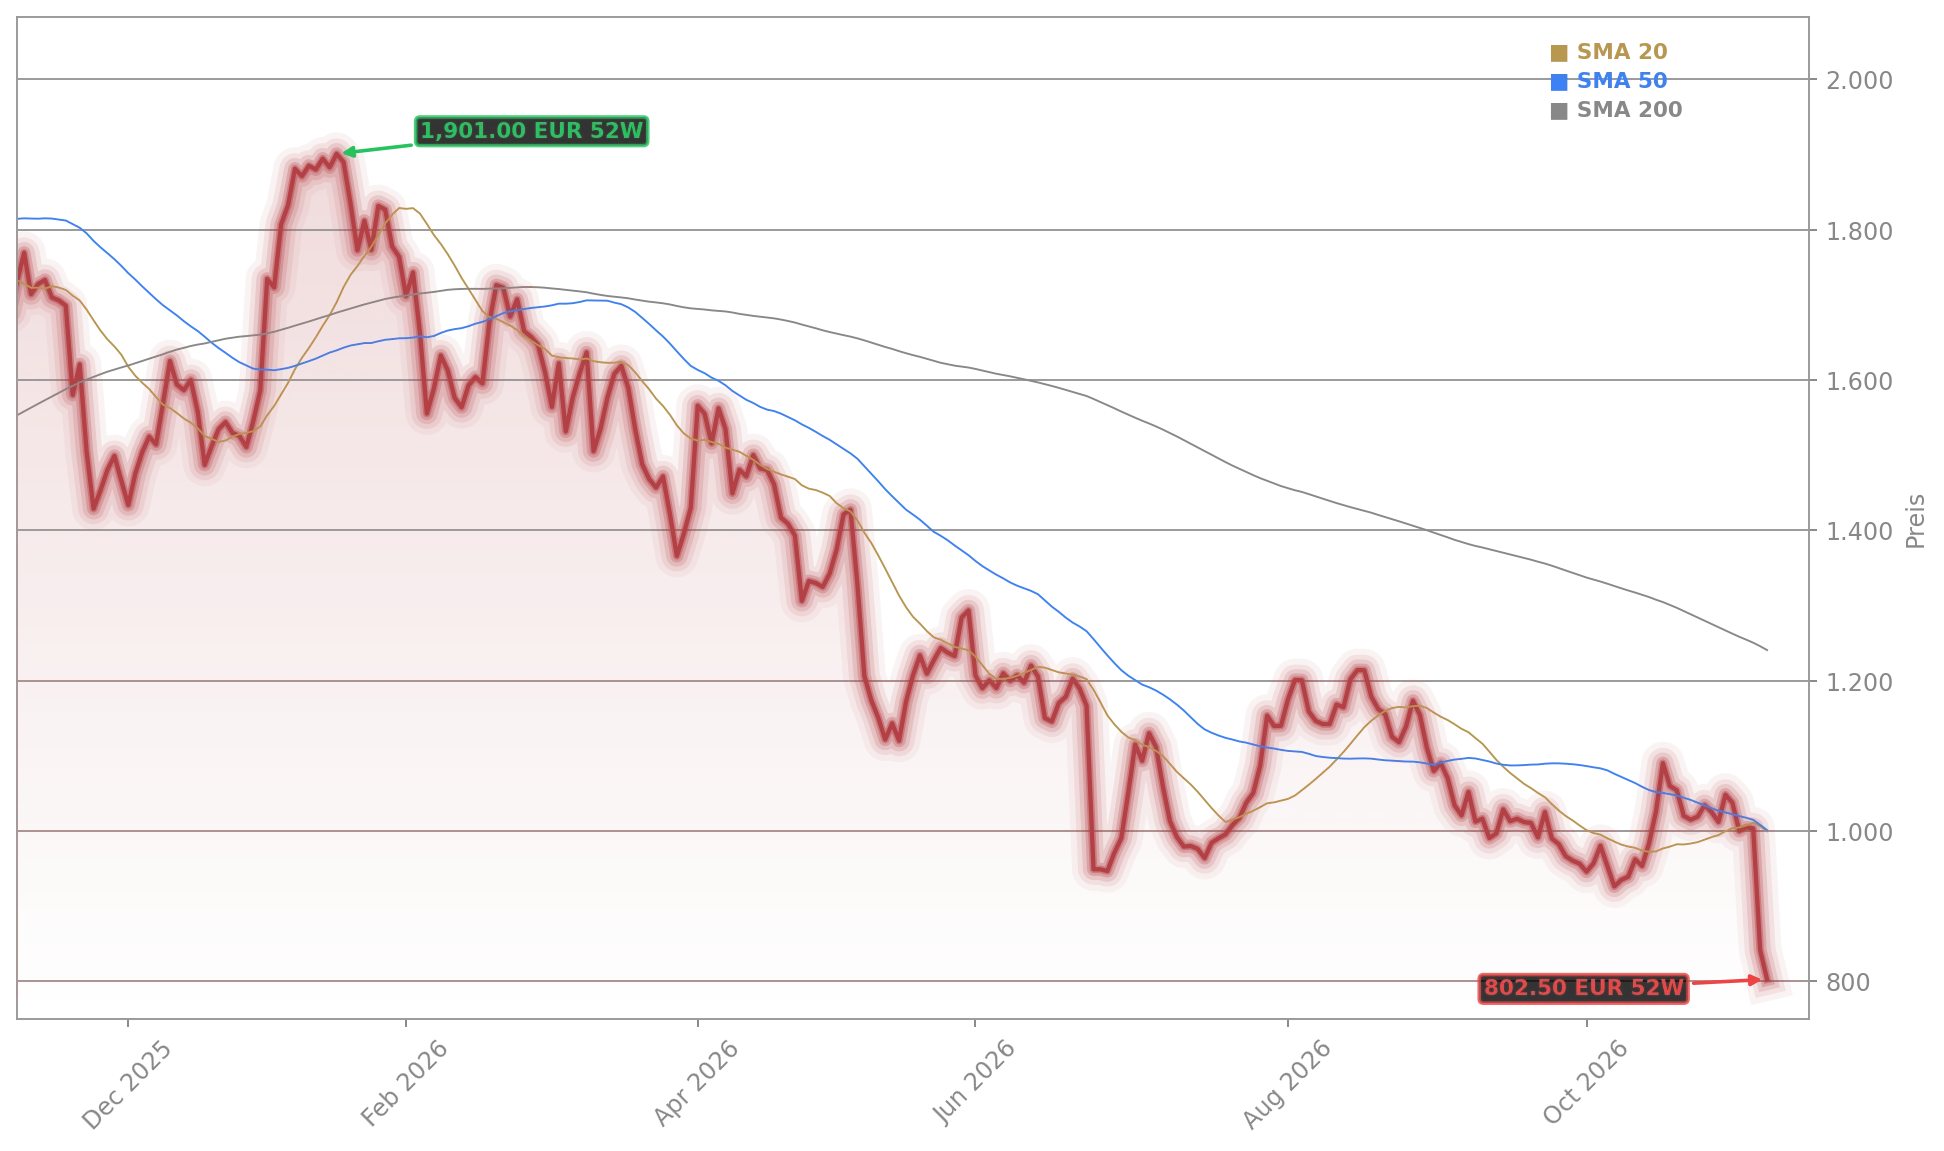
Die Kursangaben im Quellenmaterial unterscheiden sich je nach Zeitpunkt: Ein Bericht beschreibt einen Tagesverlust von 16,14 Prozent auf 841,50 Euro, während die aktuellen Kursdaten für Freitag einen Stand von 801,30 Euro ausweisen. Damit bleibt die Aktie auch nach dem starken vorherigen Rückgang unter Druck.
Bei den Einschätzungen fallen die Kursziele und Ratings unterschiedlich aus. Bernstein Research senkte sein Kursziel von 1.200 auf 1.000 Euro und stufte die Aktie von „Outperform“ auf „Market-Perform“ herab. Die DZ Bank reduzierte den fairen Wert von 1.705 auf 1.205 Euro, beließ die Einstufung aber auf „Kaufen“. Deutsche Bank Research bestätigte „Buy“ mit einem Kursziel von 1.650 Euro; Citigroup senkte ihr Kursziel von 1.408 auf 1.374 Euro und hielt an „Buy“ fest. JPMorgan setzte das Kursziel von 1.350 auf 1.150 Euro herab und behielt die neutrale Einstufung bei.
Was bleibt für Anleger entscheidend?
Die Verzögerungen bei Großprojekten und Abnahmen zeigen, wie stark der Jahresausblick von der Umsetzung einzelner Aufträge abhängt. Die Quartalszahlen weisen trotz des Umsatzrückstands auf höhere operative Ergebnisse und Margen hin, doch die Prognosekorrektur belastet das Vertrauen in die Planbarkeit. Rheinmetall erwartet weiterhin einen positiven freien Mittelzufluss. Ob verschobene Abnahmen später verbucht werden, bleibt für die weitere Geschäftsentwicklung bedeutsam.
Prognosesenkung und Branchenbezug
Die vorherige Kursreaktion und die Hintergründe der Prognosekorrektur stehen im Mittelpunkt des Beitrags zur erneuten Rheinmetall-Prognosesenkung. Einen Blick auf einen weiteren börsennotierten Luftfahrtzulieferer bietet die Stimmrechtsmitteilung zu MTU Aero Engines.
Rheinmetall wächst im dritten Quartal, doch Projekt- und Abnahmeverzögerungen erzwingen eine weitere Senkung der Jahresprognose und drücken auf die Aktie. Für Anleger stehen damit neben dem operativen Wachstum vor allem die Verlässlichkeit der Planung und die Umsetzung großer Aufträge im Mittelpunkt. Die kommenden Quartale werden zeigen, ob verschobene Umsätze nachgeholt werden und der Konzern das Vertrauen in seine Prognosen zurückgewinnt.