Trotz steigender Anleiherenditen und historisch hoher Bewertungsindikatoren zeigt sich der S&P 500 widerstandsfähig – ist das die Ruhe vor dem Sturm oder ein Zeichen neuer Stärke?


Das war die Woche: Rendite gegen Rekordbewertung
Im Mittelpunkt der abgelaufenen Handelswoche stand der anhaltende Anstieg der US-Anleiherenditen. Die Rendite zehnjähriger US-Staatsanleihen überschritt die Marke von 5,2 Prozent und erreichte damit Niveaus, die seit 2007 nicht mehr gesehen wurden; die 30-jährige Rendite markierte den höchsten Stand seit 2004. Getrieben wurde die Bewegung durch den weiterhin hohen Ölpreis – Brent notierte zeitweise über 100 Dollar – und robuste US-Makrodaten, die die Erwartung stützt, dass die Federal Reserve ihren restriktiven Kurs beibehalten muss.
Für den Aktienmarkt ist das ein Belastungstest. Steigende Realrenditen verteuern die Finanzierung von Investitionen, was insbesondere die kapitalintensiven KI-Ausgaben von Unternehmen wie NVIDIA, Microsoft und Alphabet unter Druck setzt. Gleichzeitig bleibt die Nachfrage nach Hochleistungschips für Rechenzentren ungebrochen: Schätzungen zufolge könnten die Investitionsausgaben der Hyperscaler bis 2027 die Marke von einer Billion US-Dollar erreichen. Zwischen diesen beiden Kräften – teurerem Kapital und ungebrochenem Wachstumsoptimismus – bewegte sich der Markt in dieser Woche.
Kursentwicklung: Ein ruhiger, aber zäher Anstieg
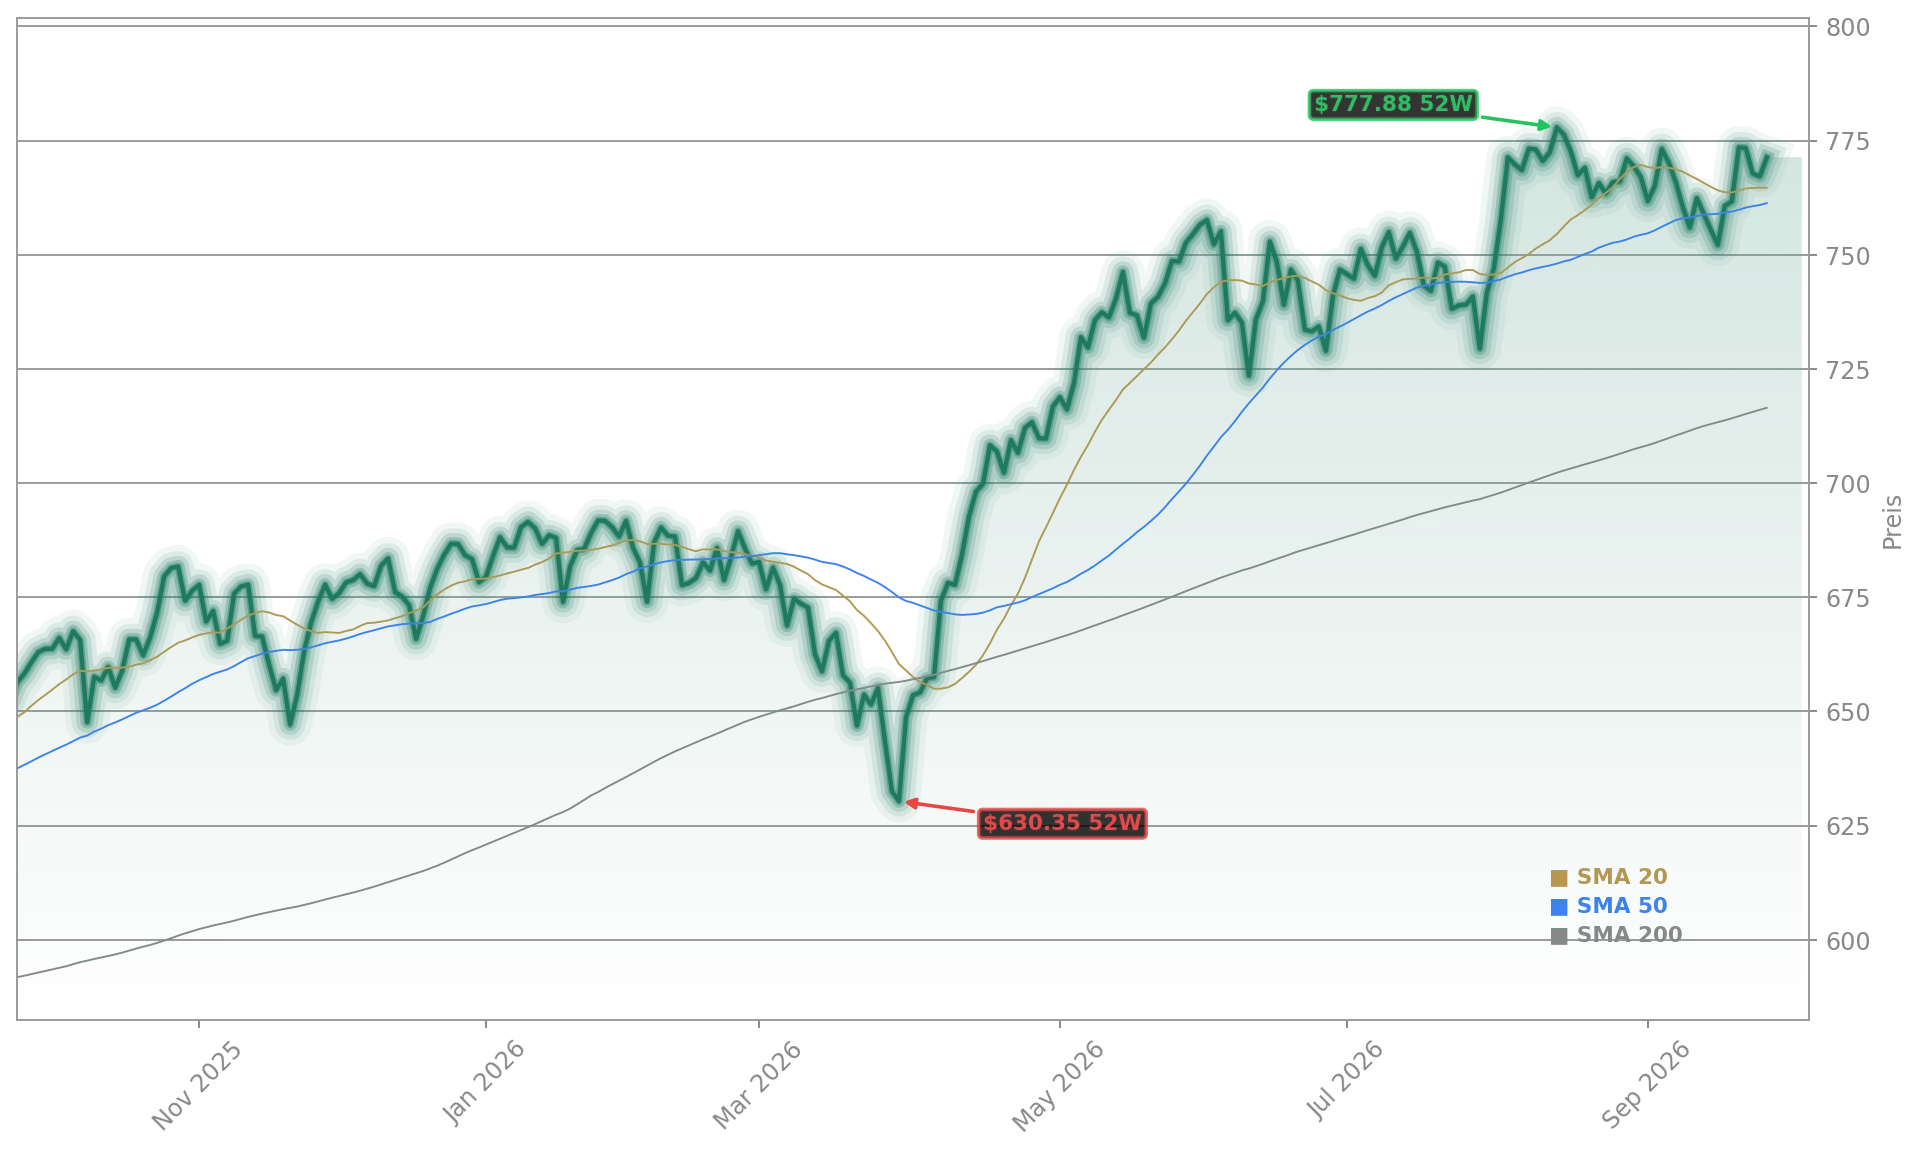
Der SPY beendete die Woche mit einem Plus von 0,7 Prozent (Montagseröffnung 766,25 Dollar, Freitagsschluss 771,35 Dollar). Das Wochenhoch lag bei 775,14 Dollar, das Wochentief bei 763,25 Dollar – eine Spanne von rund 1,5 Prozent. Auffällige Ausreißertage mit Bewegungen von drei Prozent oder mehr gab es nicht. Stattdessen prägte ein schwankungsarmer, zäher Aufwärtstrend die Handelswoche: Nach einem starken Wochenstart mit dem höchsten Tagesgewinn am Montag folgte eine mehrtägige Konsolidierungsphase, bevor der Freitag wieder fester schloss.
Bemerkenswert ist die Widerstandsfähigkeit angesichts des Renditeschocks. Während die Anleihemärkte die restriktive Geldpolitik einpreisten, hielt der Aktienmarkt stand. Diese Divergenz zwischen Anleihe- und Aktienmarkt zieht die Aufmerksamkeit der Strategen auf sich – sie ist das eigentliche Thema der Woche.
Bank of America warnt vor Parallelen zu 2022
Die Bank of America sieht in der aktuellen Konstellation beunruhigende Ähnlichkeiten mit dem Jahr 2022. Paul Ciana, technischer Stratege der Bank, verweist auf die Realrenditen: 2022 brach die Realrendite zehnjähriger Staatsanleihen aus einer langen Seitwärtsphase aus und stieg von etwa minus 1 Prozent auf plus 1,5 Prozent – im selben Zeitraum erreichten S&P 500, Euro und Bitcoin wichtige Höchststände, bevor eine Korrektur einsetzte. Ciana warnt: “The precedent suggests more caution if the rise in real yields continues” (Der Präzedenzfall legt mehr Vorsicht nahe, falls der Anstieg der Realrenditen anhält).
Für Anleger, die ihr Portfolio absichern wollen, empfiehlt die Bank of America Put-Optionen auf den SPY mit einer Laufzeit zwischen einem und drei Monaten und einem Strike von 750 Dollar, oder bärische Spreads aus einer Kombination von 750/730. Das untere Niveau entspricht dem Bereich der im Juli verzeichneten Tiefststände. Ciana betont jedoch, dass der Anstieg der Realrenditen bereits sehr ausgedehnt erscheint – ein Rückgang der Renditen würde das Bild schnell ändern.
S&P 500 Bewertung: CAPE und Buffett-Indikator auf Rekordniveau
Die Bewertungsdebatte hat diese Woche neue Nahrung erhalten. Das Shiller-KGV (CAPE) des S&P 500 notierte zuletzt bei über 40 – erst zum zweiten Mal in der Geschichte, nach der Dotcom-Blase. Der von Warren Buffett popularisierte Buffett-Indikator, der das Verhältnis der gesamten US-Marktkapitalisierung zum Bruttoinlandsprodukt misst, erreichte mit rund 235 Prozent ein Allzeithoch. Buffett selbst hatte einst gewarnt, dass Anleger bei einem Wert nahe 200 Prozent “mit dem Feuer spielen”.
Ein wesentlicher Treiber dieser Bewertung ist die historische Konzentration im Index: Allein Apple und Nvidia machen zusammen mehr als 15 Prozent des Indexgewichts aus, die “Magnificent Seven” insgesamt rund 31 Prozent. Die durchschnittliche Forward-Bewertung dieser sieben Titel liegt bei einem KGV von 23,0, während der Rest des Index bei 17,3 notiert. Diese Spreizung macht den Markt anfällig: Sollte einer der Schwergewichte enttäuschen, würde das den gesamten Index überproportional belasten.
Institutionelle bleiben investiert, Privatanleger ziehen sich zurück
Ein interessantes Bild zeichnet sich bei den Anlegerströmen ab. Daten von Vanda Research zeigen, dass institutionelle Investoren trotz der Makro-Volatilität stabil in Aktien investiert blieben. “Institutional investors have been surprisingly resilient through this week’s macro volatility” (Institutionelle Anleger waren durch die Makro-Volatilität dieser Woche überraschend widerstandsfähig), schrieb Viraj Patel, globaler Marktstratege bei Vanda, am Freitag an Kunden. Die Optionsströme institutioneller Investoren lägen etwa dreimal höher als in einem typischen September.
Gleichzeitig hat sich der Anteil der Privatanleger am Handelsvolumen des S&P 500 laut Goldman Sachs von seinem Höhepunkt vor fast einem Jahr zurückgezogen – er liegt nun mehr als drei Prozentpunkte unter dem Fünfjahresdurchschnitt. Die großen Investoren kaufen selektiv KI-Werte, während Kleinanleger an den Rand treten.
Ausblick: Micron-Zahlen, PCE-Daten und der Arbeitsmarktbericht
Die kommende Woche verspricht neue Impulse. Am Dienstag nach Börsenschluss legt der Speicherchipspezialist Micron seine Geschäftszahlen vor – ein wichtiger Indikator für die Nachfrage nach Speicherlösungen in Rechenzentren und damit für das gesamte KI-Ökosystem. Am Mittwoch stehen die PCE-Daten auf dem Programm, der bevorzugte Inflationsindikator der Federal Reserve. Sollte die Kernrate höher ausfallen als erwartet, könnte dies die Erwartung weiterer Zinsschritte befeuern und die Bewertungsdebatte verschärfen. Am Freitag folgt der US-Arbeitsmarktbericht für September.
Marktentwicklung und KI-Infrastruktur im Fokus
Die aktuelle Unsicherheit über die weitere Marktrichtung beschäftigt Anleger ebenso wie die Frage, welche Unternehmen im KI-Bereich ihre Strategie erfolgreich durchsetzen können. Ein Blick auf die jüngsten Entwicklungen zeigt, wie unterschiedlich die Reaktionen auf unklare Signale ausfallen: Aktie im Fokus: Unklare Marktentwicklungen und die Reaktion der Anleger beleuchtet, welche Faktoren die Performance in einem unsicheren Umfeld bestimmen. Parallel dazu zeigt sich am Beispiel von Nebius Preisgestaltung: +7,9% Boom durch steigende KI-Nachfrage, wie aggressiv einzelne Anbieter im hart umkämpften KI-Infrastrukturmarkt um Marktanteile ringen.
The precedent suggests more caution if the rise in real yields continues— Paul Ciana, technischer Stratege der Bank of America
Für Anleger stellt sich die Frage, ob die fundamentalen Wachstumsraten ausreichen, um die hohen Bewertungen zu rechtfertigen – oder ob die steigenden Finanzierungskosten die KI-Investitionen zunehmend unter Druck setzen. Der Markt hat diese Woche seine Widerstandsfähigkeit bewiesen. Die kommenden Tage werden zeigen, ob diese hält.