Kann die jüngste Hochstufung durch Berenberg den Wafer-Spezialisten Siltronic nachhaltig beflügeln und Anleger langfristig überzeugen?
Berenberg erwartet Rückenwind bis 2028
Analyst Gustav Froberg bezeichnet den Waferhersteller als „Spätblüher“. Die immense Servernachfrage bis 2028 könne den Ergebnisboom bringen, den viele Kunden bereits erlebt hätten, schrieb er in seiner Kaufempfehlung. Vor einem erwarteten Anstieg von Ergebnis und Cashflow sei der Zeitpunkt für einen Wiedereinstieg in die Anlagestory gekommen.
Dow Jones Newswires meldete am Mittwoch die Anhebung von „Hold“ auf „Buy“. Auch die dpa-AFX-Analystenmeldung nennt dieselbe Einstufung und das unveränderte Kursziel von 90 Euro. Beide Meldungen stimmen damit bei den zentralen Eckdaten überein; die dpa-AFX-Meldung führt zudem Frobergs Begründung zur Servernachfrage aus.
Was bedeutet die Empfehlung für Anleger?
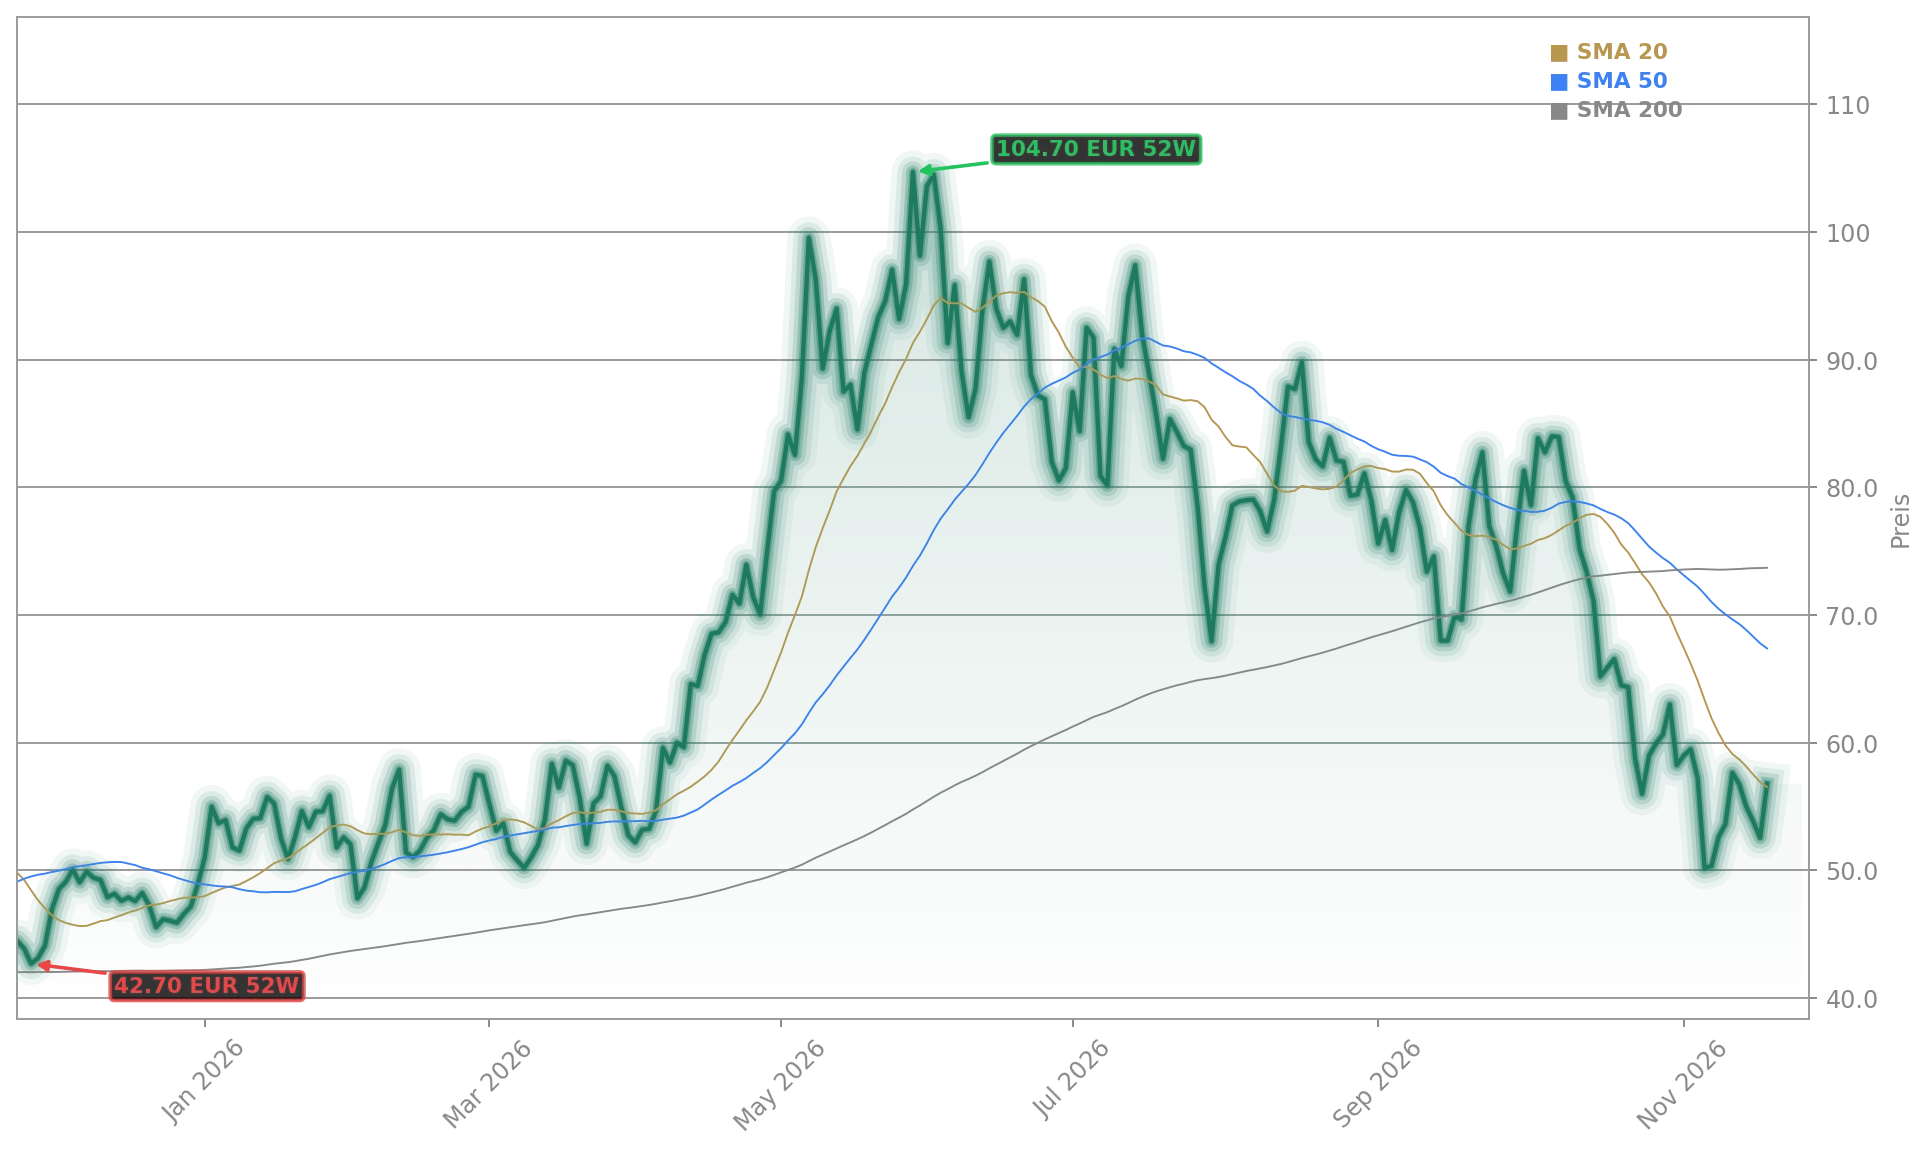
Der Kurs liegt mit 56,73 Euro weiterhin unter dem von Berenberg genannten Ziel von 90 Euro. Dieses Kursziel ist die Einschätzung der Privatbank und keine Gewissheit über die weitere Entwicklung. Der kräftige Tagesanstieg zeigt die unmittelbare positive Reaktion auf die neue Empfehlung, belegt aber für sich genommen noch keinen dauerhaften Ergebnistrend.
Entscheidend für die These des Analysten ist, ob die erwartete Nachfrage tatsächlich in höhere Ergebnisse und einen stärkeren Cashflow mündet. Berenbergs Argumentation richtet den Blick dabei auf die Entwicklung bis 2028. Für Anleger stehen somit sowohl die Geschäftsentwicklung als auch die Frage im Mittelpunkt, ob der Markt die optimistischere Einschätzung weiter aufgreift.
Stimmrechte und Chipnachfrage im Blick
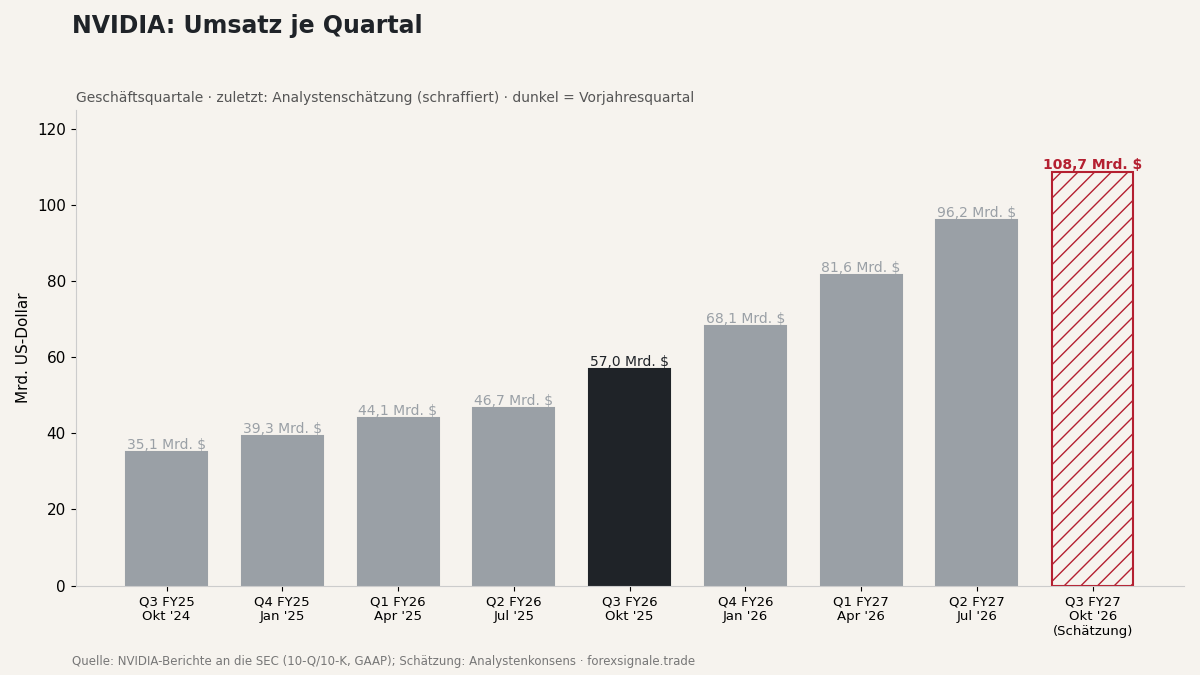
Die Beteiligung des norwegischen Staatsfonds an Siltronic ist Thema im Beitrag über das Überschreiten der Drei-Prozent-Marke. Zugleich liefert der Bericht zu Nvidias Quartalsumsatz und den übertroffenen Erwartungen einen aktuellen Bezug zur Nachfrage nach Halbleitern.
Berenberg stuft Siltronic von „Hold“ auf „Buy“ hoch und begründet dies mit der erwarteten Servernachfrage bis 2028, während das Kursziel bei 90 Euro bleibt. Für Anleger ist die Empfehlung ein positives Signal, aber keine Garantie, dass Ergebnis und Cashflow wie erwartet anziehen. Die weitere Geschäftsentwicklung wird zeigen, ob der Waferhersteller den von der Privatbank erwarteten Ergebnisschub liefern kann.