Kann Siltronic trotz anhaltender Belastungen den positiven Schwung aus dem dritten Quartal nutzen, um die Anleger langfristig zu überzeugen?
Wie stark fiel das dritte Quartal aus?
Im dritten Quartal 2026 erzielte Siltronic AG einen Umsatz von 355,4 Millionen Euro, verglichen mit 300,3 Millionen Euro im Vorjahresquartal. Das EBITDA erhöhte sich auf 81,3 Millionen Euro nach 65,7 Millionen Euro; die EBITDA-Marge lag bei 22,9 Prozent, nach 21,9 Prozent vor einem Jahr. Jefferies zufolge übertraf der Umsatz die Konsensschätzung um sechs Prozent und das EBITDA die Erwartung um sieben Prozent. Analysten hatten einen Gewinn je Aktie von minus 1,76 Euro erwartet; das Unternehmen meldete einen verwässerten Verlust je Aktie von 1,46 Euro. Ein bereinigter Gewinn je Aktie wurde in den Angaben nicht ausgewiesen.
Der höhere Absatz von 300- und zunehmend auch 200-Millimeter-Wafern trug zum Wachstum bei. Vorstandschef Michael Heckmeier sagte, die starke Nachfrage nach beiden Wafergrößen und die Wechselkursentwicklung ermöglichten eine Verbesserung des Jahresausblicks. Die Nachfrage nach 300-Millimeter-Wafern sei stark; bei 200-Millimeter-Wafern nehme sie ebenfalls zu. Für die Halbleiterproduktion erweitert Siltronic seine Kapazitäten in Singapur, wo das Unternehmen besonders vom durch Künstliche Intelligenz gestützten Marktwachstum profitieren will.
Was bedeutet der neue Jahresausblick?
Für 2026 rechnet Siltronic nun mit einem Umsatz in Höhe des Vorjahres. Zuvor hatte das Management einen Rückgang im niedrigen bis mittleren einstelligen Prozentbereich erwartet. Als Wechselkursannahme nennt das Unternehmen für das vierte Quartal 1,14 US-Dollar je Euro. Die EBITDA-Marge soll nun 22 bis 24 Prozent erreichen, statt der zuvor genannten Spanne von 20 bis 24 Prozent. Die Investitionsausgaben werden mit 180 bis 200 Millionen Euro veranschlagt; die Abschreibungen und Amortisationen mit 480 bis 500 Millionen Euro. Die Prognose für EBIT und Netto-Cashflow bleibt unverändert: Das EBIT soll deutlich unter dem Vorjahreswert liegen, der Netto-Cashflow ungefähr auf Vorjahresniveau.
Der Ausblick stützt sich auf höhere Nachfrage und günstigere Wechselkursentwicklungen. Gleichzeitig bleibt die Profitabilität durch hohe Abschreibungen belastet. In den ersten neun Monaten lag das EBIT bei minus 146,7 Millionen Euro nach plus 7,2 Millionen Euro im Vorjahreszeitraum. Der Periodenverlust betrug 184,9 Millionen Euro; die Abschreibungen beliefen sich auf 362,4 Millionen Euro.
Was fällt positiv auf?
- Der Quartalsumsatz stieg gegenüber Q2 um 10,5 Prozent auf 355,4 Millionen Euro.
- Das EBITDA erhöhte sich von 69,4 Millionen Euro im Vorquartal auf 81,3 Millionen Euro; die Marge verbesserte sich von 21,6 auf 22,9 Prozent.
- Im dritten Quartal erreichte der Netto-Cashflow 57,9 Millionen Euro und der Free-Cashflow 57,0 Millionen Euro.
- Die Nettofinanzverschuldung sank seit Jahresende 2025 um 216,6 Millionen Euro auf 619,9 Millionen Euro.
Welche Belastungen bleiben bestehen?
- Siltronic meldete im Quartal einen Periodenverlust von 55,0 Millionen Euro, nach 43,9 Millionen Euro im Vorjahresquartal.
- Die Abschreibungen und Amortisationen stiegen im Neunmonatszeitraum auf 362,4 Millionen Euro, verglichen mit 223,3 Millionen Euro.
- Der Umsatz der ersten neun Monate lag mit 983,5 Millionen Euro nur leicht über den 975,1 Millionen Euro des Vorjahreszeitraums.
- Für das Gesamtjahr erwartet das Unternehmen weiterhin ein deutlich niedrigeres EBIT als im Vorjahr.
Wie reagieren Analysten und Anleger?
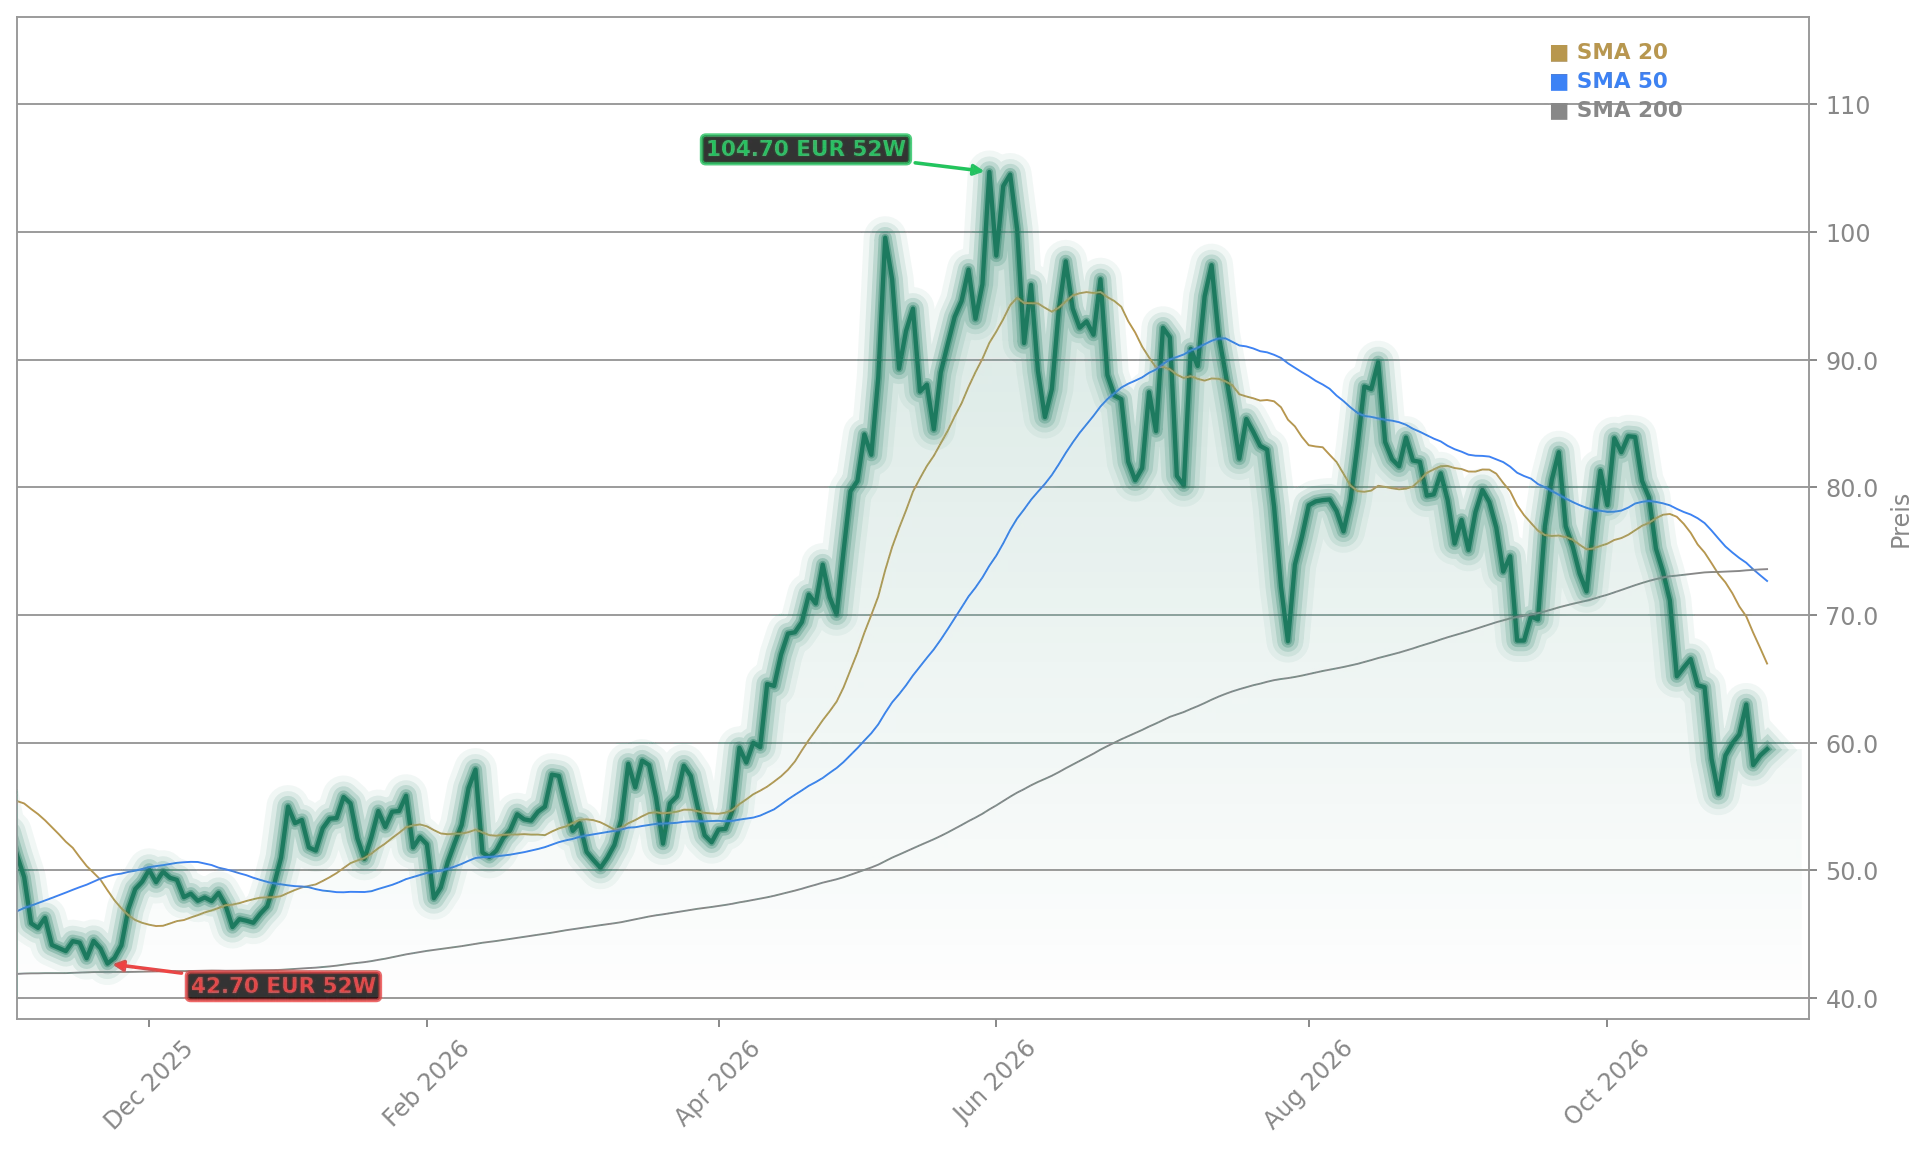
Jefferies bestätigte die Einstufung „Buy“ und das Kursziel von 130 Euro. Analyst Constantin Hesse verwies auf die besser als erwartete Geschäftsentwicklung und hob den verbesserten Margenausblick hervor. Pavan Daswani von der Citigroup sieht Unterstützung für die Gewinndynamik bis 2027 durch einen verbesserten Absatzmix zugunsten der KI-Servernachfrage. In der verfügbaren Analystenübersicht reichen zehn Kursziele von 33 bis 105 Euro; der Mittelwert beträgt 74 Euro. Sechs Einstufungen lauten Kaufen, drei Halten und eine Verkaufen. Die Aktie notierte bei 60,77 Euro, 2,14 Prozent höher als am Vortag. Ein Tagesschluss nach Veröffentlichung liegt noch nicht vor.
Auch Scout24 hebt den Umsatzblick an
Die Prognoseanhebung bei Siltronic fällt in eine Woche mit weiteren optimistischeren Unternehmensausblicken. Bei Scout24 stieg die Aktie nach einer angehobenen Umsatzprognose ebenfalls deutlich.
Mit der Erweiterung unserer 300 mm-Kapazitäten in Singapur begleiten wir das insbesondere durch Künstliche Intelligenz getriebene Marktwachstum.— Michael Heckmeier
Für Anleger steht damit eine bessere Absatz- und Margenentwicklung einer weiterhin schwachen Ergebnislage nach Abschreibungen gegenüber. Entscheidend für die weitere Erholung bleibt, ob die höheren Mengen anhalten und sich auch in Preisen und Ergebnissen niederschlagen. Als nächster konkreter Termin stand am 4. November der Analysten- und Investorenanruf des Vorstands an.