Kann Super Micro Computer seine ambitionierten Wachstumsziele im Billionen-Markt der KI-Infrastruktur erreichen und die Analysten-Skepsis überwinden?


Auftragsbestand stützt den Ausblick
Der Server-Spezialist Super Micro Computer (SMCI) sieht weiterhin eine starke Nachfrage nach KI-Infrastruktur. Michael Staiger, Senior Vice President of Corporate Development, sprach auf der Goldman Sachs Communacopia + Technology Conference von einer “pretty excellent” (ziemlich hervorragenden) Nachfrageentwicklung. Der Auftragsbestand von rund 60 Milliarden Dollar untermauert die Prognose für das Geschäftsjahr 2027, in dem das Unternehmen einen Umsatz zwischen 65 und 72 Milliarden Dollar anpeilt – nach 39 Milliarden Dollar im abgelaufenen Geschäftsjahr 2026.
Staiger betonte, dass die KI-Adoption über alle Kundengruppen hinweg zunehme und sich zu einem mehrjährigen Zyklus entwickle. Kunden fragten zunehmend komplette Infrastrukturlösungen nach, statt einzelner Komponenten.
Der adressierbare Markt wächst deutlich
Besonders bemerkenswert sind die langfristigen Perspektiven: Super Micro beziffert den adressierbaren Gesamtmarkt für KI-Infrastruktur auf zwei bis vier Billionen Dollar. Aktuell hält das Unternehmen nach eigenen Angaben rund zehn Prozent dieses Marktes. Staiger formulierte es so: “the sky’s the limit” (der Fantasie sind keine Grenzen gesetzt), wenn es um die Position des Konzerns in den kommenden Jahren geht.
Wachstumschancen sieht das Management bei Neocloud-Anbietern, Unternehmen und souveränen Kunden. Der Fokus auf integrierte KI-Systeme soll helfen, einen größeren Anteil dieses Potenzials zu erschließen. Die Fertigungskapazität liegt derzeit bei etwa 6.000 Racks pro Monat, hälftig aufgeteilt zwischen Flüssigkeits- und Luftkühlung. Zusätzliche Kapazitäten entstehen in Johor und weiteren Standorten.
Wie sicher sind die Margen?
Die DCBBS-Strategie (Data Center Building Block Solutions) kombiniert Server mit Kühlung, Stromversorgung, Speicher, Netzwerk und Software. Diese höherwertigen Systeme sollen die angestrebte zweistellige Bruttomarge stützen. Software und Services steuerten im Geschäftsjahr 2026 rund 538 Millionen Dollar bei und liegen margenseitig über dem Hardwaregeschäft.
Allerdings mahnen Analysten zur Vorsicht. Die Bruttomarge im abgelaufenen Quartal profitierte zu etwa 75 Prozent von einem günstigen Kunden- und Produktmix sowie von Einmaleffekten bei Zöllen und Lagerbeständen. Für das erste Quartal des Geschäftsjahres 2027 wird lediglich eine Marge von 10,4 bis 10,8 Prozent prognostiziert.
Analysten bleiben zurückhaltend
Die Bewertungsexperten zeigen sich trotz der starken Zahlen skeptisch. Citigroup hob das Kursziel am 12. August auf 39 Dollar an, behielt aber die Einstufung “Neutral” bei. Goldman Sachs erhöhte das Ziel auf 34 Dollar und beließ es bei “Sell”. Mizuho bestätigte “Neutral” mit einem Kursziel von 35 Dollar. Der Konsens liegt bei einer “Hold”-Bewertung mit einem durchschnittlichen Kursziel von 39,50 Dollar.
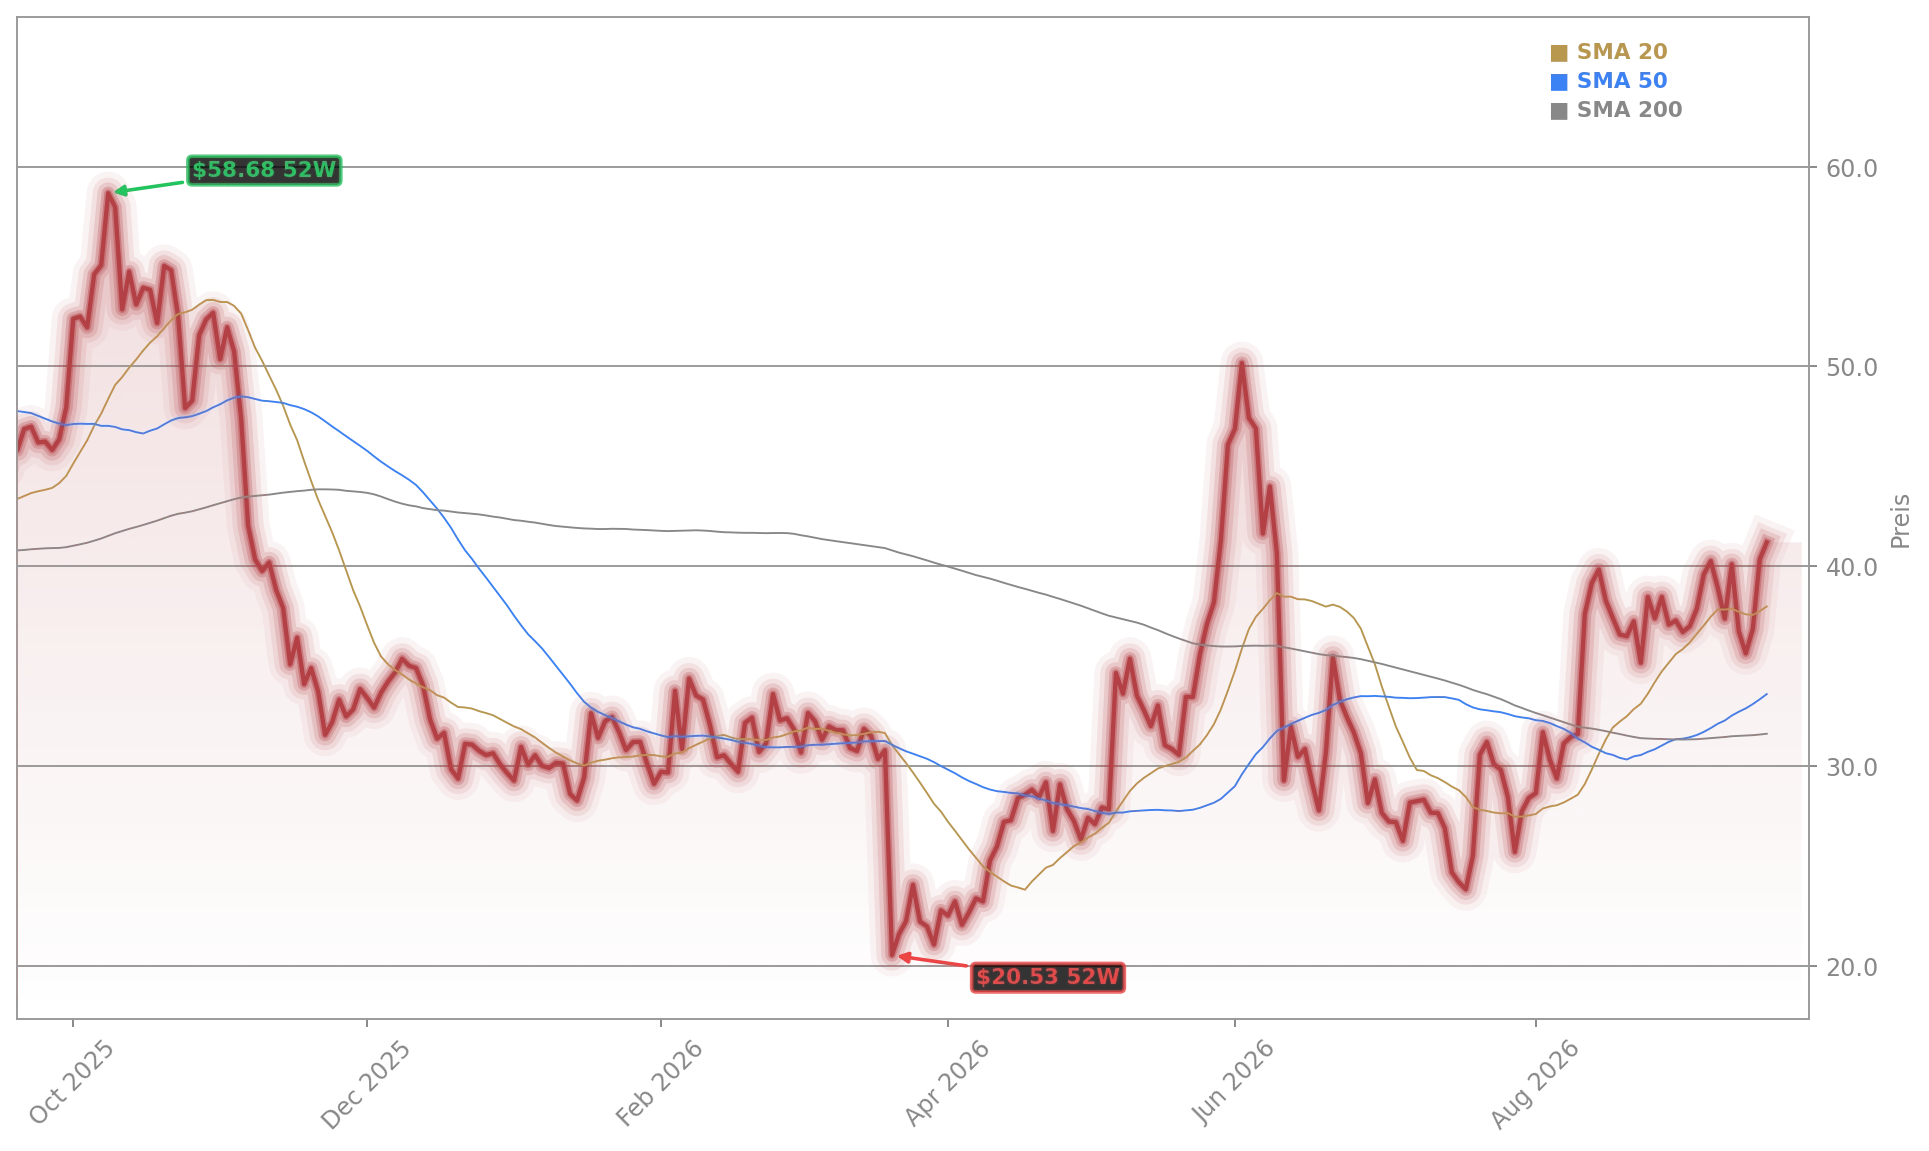
Die Aktie notiert aktuell bei 41,13 Dollar und damit über dem durchschnittlichen Analystenziel. Das Kurs-Gewinn-Verhältnis liegt bei etwa 12. Die technische Verfassung bleibt konstruktiv: Der Kurs handelt über allen wichtigen gleitenden Durchschnitten, im August bildete sich ein “Golden Cross”. Der Widerstand liegt bei rund 42 Dollar, die Unterstützung bei etwa 35,50 Dollar.
Was die Konkurrenz macht
Interessant ist der Blick auf die Wettbewerber: Während Super Micro am Montag um sechs Prozent zulegte, stiegen Dell Technologies nur um 0,7 Prozent und Hewlett Packard Enterprise um 0,9 Prozent. Diese Divergenz deutet darauf hin, dass die Bewegung eher auf einzelaktienbezogene Positionierung als auf einen breiten Sektorimpuls zurückzuführen ist. Super Micro ist stärker auf KI-Server spezialisiert, während die Wettbewerber breitere Unternehmensportfolios bedienen.
Für Anleger bleibt die Frage, ob der Konzern die hohen Wachstumsprognosen in nachhaltige Profitabilität umsetzen kann. Der nächste Quartalsbericht dürfte entscheidend sein.
KI-Rallye mit Nebenwirkungen
Die jüngste Kursrally bei Super Micro Computer verlief nicht ohne Gegenwind: Steigende Speicherpreise könnten die ohnehin dünnen Margen des Server-Herstellers belasten, wie ein aktueller Beitrag zur KI-Rallye bei Super Micro zeigt. Ganz anders gelagert ist die Situation bei Paramount Skydance, wo ein möglicher Merger-Durchbruch die Aktie zuletzt um 4,6 Prozent steigen ließ.
The sky’s the limit— Michael Staiger, Senior Vice President of Corporate Development bei Super Micro Computer
Super Micro Computer überzeugt mit einem starken Auftragsbestand und einem potenziellen Marktvolumen von bis zu vier Billionen Dollar, während die Analysten mit ihren Kurszielen noch Zurückhaltung signalisieren. Für Anleger bietet sich damit eine spannende Konstellation aus hohen Wachstumsprognosen und vergleichsweise günstiger Bewertung – bei gleichzeitigem Margenrisiko. Der nächste Quartalsbericht wird zeigen, ob der Konzern die ambitionierten Ziele tatsächlich liefern kann.