Trotz eines herausfordernden Marktumfelds überrascht Wacker Chemie mit einem starken dritten Quartal – kann der Konzern die positiven Impulse nutzen, um die Aktie nachhaltig zu beflügeln?

Was trieb das Ergebnis im dritten Quartal?
Die Entwicklung profitierte vor allem von den Kostensenkungen des Effizienzprogramms PACE und höheren Margen im Chemiegeschäft. Zusätzlich wirkte sich ein Sondereffekt aus einer Vertragsauflösung im Bereich Polysilicon aus. Bereinigt um Sondereffekte lag das EBITDA bei 182 Millionen Euro, 63 Prozent über dem Vorjahreswert. Eine spürbare Nachfrageerholung blieb jedoch aus.
Für die ersten neun Monate meldete Wacker Chemie AG ein EBITDA von 601 Millionen Euro, ein Plus von 74 Prozent. Der Nettogewinn erreichte 452 Millionen Euro, nachdem im Vorjahreszeitraum noch ein Fehlbetrag von 105 Millionen Euro angefallen war. Der Umsatz stieg in diesem Zeitraum um knapp vier Prozent auf 4,4 Milliarden Euro.
Der Ausblick für 2026 bleibt unverändert
Das Management hält an der nach dem zweiten Quartal angehobenen Prognose fest: Für 2026 erwartet der Konzern ein EBITDA zwischen 625 und 750 Millionen Euro und Umsatzwachstum im mittleren einstelligen Prozentbereich. Christian Hartel rechnet damit, dass das operative Ergebnis in der oberen Hälfte der Spanne liegen wird. Die Investitionen sollen sich auf etwa 300 Millionen Euro belaufen; der Netto-Cashflow soll positiv ausfallen und deutlich über dem Vorjahresniveau liegen.
Der freie Mittelzufluss lag im dritten Quartal bei 476 Millionen Euro, verglichen mit 19 Millionen Euro im Vorjahreszeitraum. Dazu trugen neben dem Geschäft auch Mittel aus dem Verkauf von Anteilen an Siltronic bei: Seit Ende Mai erzielte Wacker daraus 360 Millionen Euro, davon 171 Millionen Euro im dritten Quartal. Die kräftige Cashflow-Steigerung ist daher nicht allein auf die operative Entwicklung zurückzuführen.
Analysten urteilen unterschiedlich
Jefferies bestätigte die Einstufung „Hold“ und das Kursziel von 93 Euro. Analyst Marcus Dunford-Castro verwies darauf, dass das EBITDA die Unternehmensplanung um drei Prozent übertroffen habe. Der Mittelpunkt der eingeengten Prognosespanne deute für das Schlussquartal zwar auf eine bessere Entwicklung hin als von ihm erwartet, liege aber unter dem Konsens.
Die DZ Bank hob dagegen den fairen Wert von 89 auf 100 Euro an und stufte die Aktie von „Halten“ auf „Kaufen“ hoch. Analyst Peter Spengler sieht einen möglichen Kapazitätsabbau bei Polysilicon als möglichen mittelfristigen Treiber der Profitabilität. Damit gehen die beiden Häuser trotz des positiven Quartals bei der Bewertung auseinander.
Kostensenkungen greifen, Unsicherheiten bleiben
Das PACE-Programm soll ab 2028 jährlich mehr als 300 Millionen Euro einsparen; für 2026 erwartet das Unternehmen bereits Einsparungen von 200 Millionen Euro. Dafür sollen 1.600 Arbeitsplätze wegfallen. Zugleich bleibt die Nachfrage aus wichtigen Abnehmerbranchen wie Auto- und Bauindustrie verhalten. Belastend wirken außerdem die Unsicherheit rund um den Nahen Osten und offene Fragen zu US-Maßnahmen für Polysiliziumimporte, die Anfang Dezember in Kraft treten sollen.
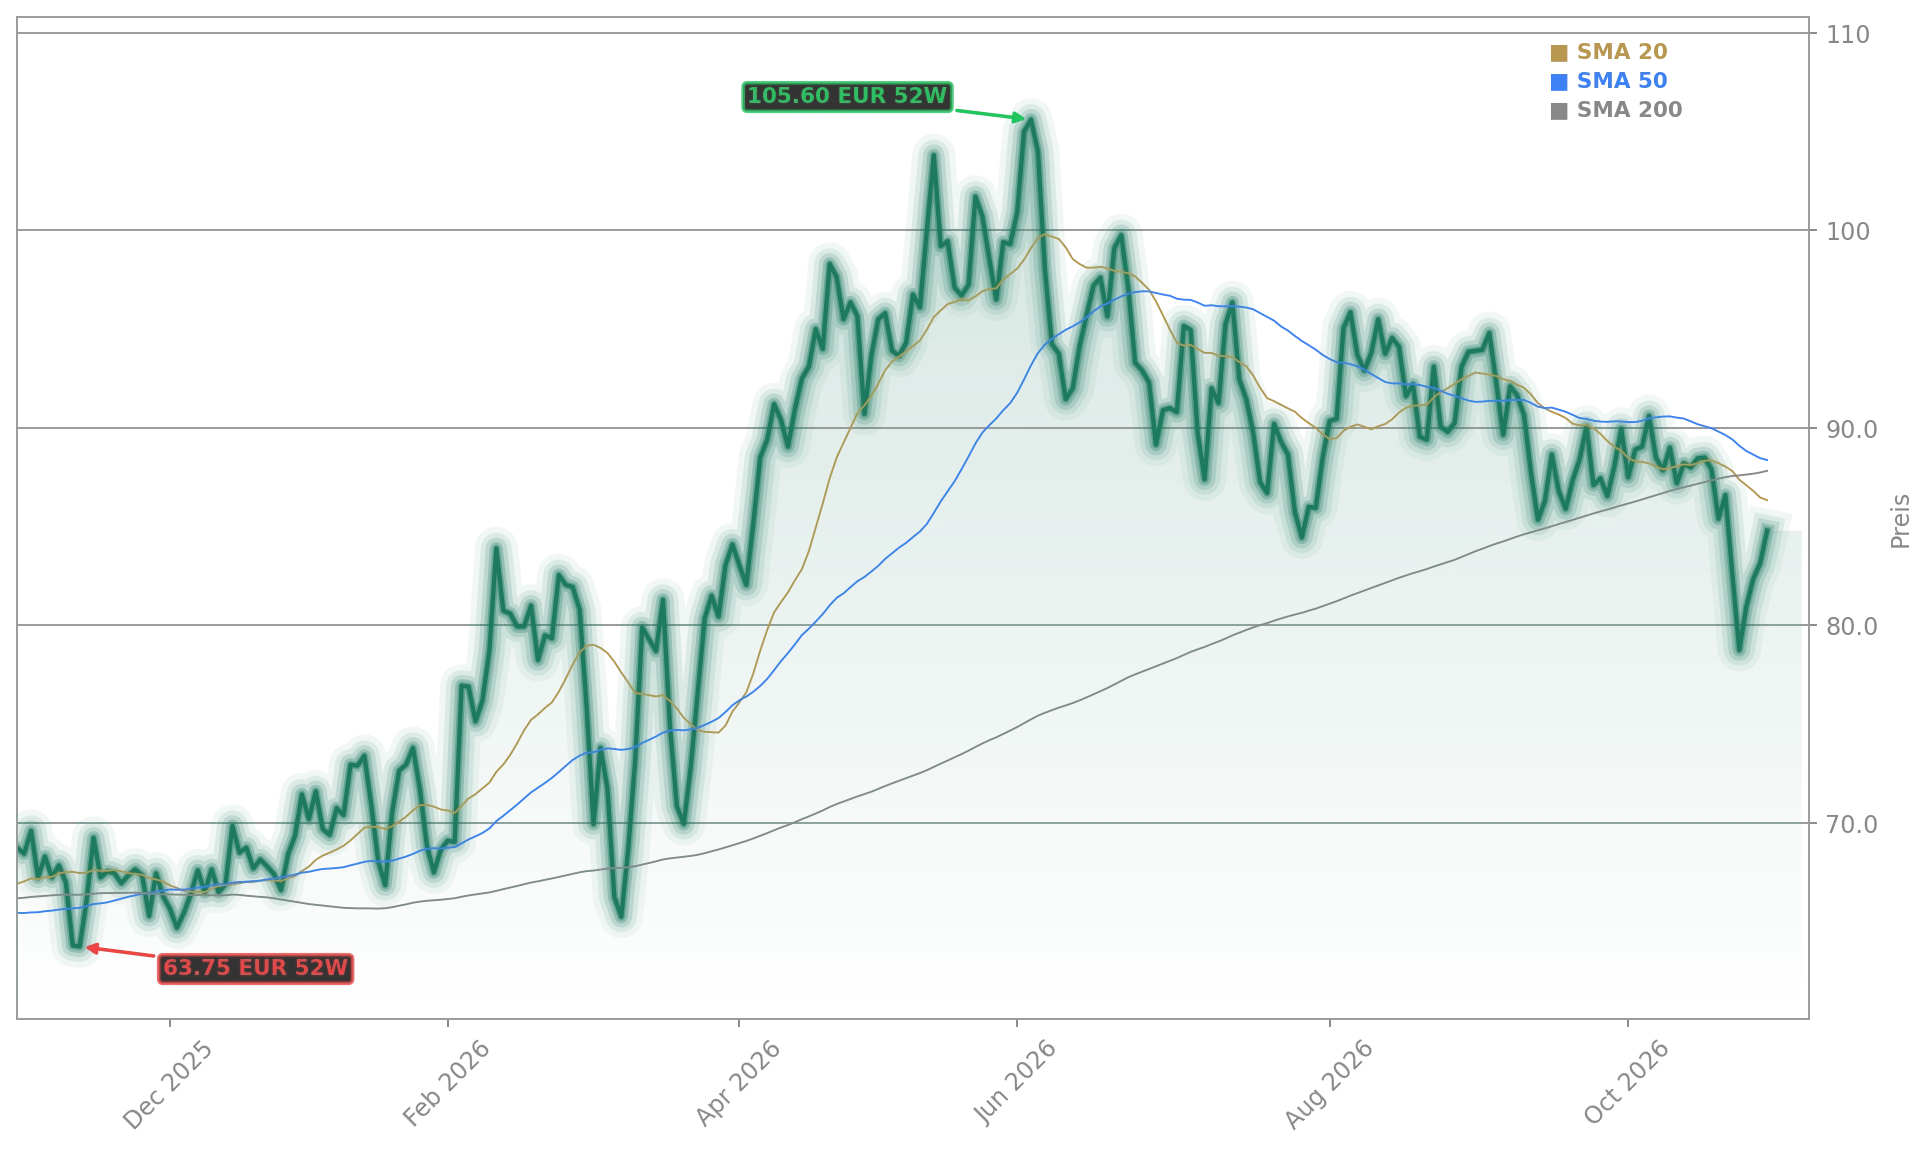
Die Aktie notierte mit 85,15 Euro weiterhin deutlich unter dem Jahreshoch von fast 106 Euro Anfang Juni. Die jüngste Tagesbewegung passt zur verbesserten operativen Entwicklung, beseitigt aber nicht die Risiken durch schwache Nachfrage und die Belastungen im Solargeschäft.
Unser Quartalsergebnis zeigt, dass die Kosten- und Effizienzmaßnahmen, die wir vor einem Jahr eingeleitet haben, greifen.— Christian Hartel
Wacker Chemie steigerte im dritten Quartal Umsatz und operatives Ergebnis, während Kostensenkungen und höhere Chemie-Margen die schwache Nachfrage teilweise ausglichen. Für Anleger stehen dem verbesserten Ausblick und der positiven Einschätzung der DZ Bank die vorsichtigere Haltung von Jefferies sowie Risiken im Polysilicon- und Endmarktgeschäft gegenüber. Die nächsten Quartalszahlen werden zeigen, ob der Konzern die obere Hälfte seiner Jahresprognose erreicht und seine Erholung fortsetzen kann.