Trotz starkem B2B-Wachstum und KI-Initiativen: Warum die Zalando Aktie nach den jüngsten Quartalszahlen unter Druck gerät und Anleger enttäuscht sind?

Umsatzplus, aber Verlust nach Steuern
Der Berliner Onlinehändler steigerte das Bruttowarenvolumen (GMV) im dritten Quartal um 7,5 Prozent auf 4,537 Milliarden Euro. Das bereinigte EBIT legte um 10,6 Prozent auf 106,5 Millionen Euro zu, die Marge verbesserte sich von 3,2 auf 3,4 Prozent. Der Nettogewinn kippte allerdings ins Minus: Nach 12,5 Millionen Euro Gewinn im Vorjahresquartal verbuchte der Konzern nun einen Verlust von 18 Millionen Euro. Laut dpa-AFX lag das deutlich unter den Erwartungen des Marktes.
Die Quartalszahlen zeigen damit zwei Seiten: Umsatz und GMV übertrafen die von Visible Alpha erfassten Konsensschätzungen leicht, während der Nachsteuerverlust überraschte. Auch die Bruttomarge sorgte für Kritik. DZ-Bank-Analyst Thomas Maul bezifferte sie auf 38,7 Prozent und verwies auf einen Rückgang gegenüber dem zweiten Quartal. Das Unternehmen begründete die Belastung unter anderem mit Kosten für das beschleunigte Wachstum im Firmenkundengeschäft.
Das B2B-Geschäft wird zum Ergebnistreiber
Besonders kräftig entwickelte sich das Geschäft mit Unternehmen: Der B2B-Umsatz stieg um fast 28 Prozent auf 354 Millionen Euro. Das bereinigte EBIT dieser Sparte erhöhte sich von 19,6 auf 42,2 Millionen Euro; die Marge kletterte von 7,1 auf 11,9 Prozent. Im Endkundengeschäft ging das bereinigte EBIT dagegen auf 64,4 Millionen Euro zurück, verglichen mit 76,6 Millionen Euro im Vorjahr.
Die Konzernmitteilung nennt niedrigere Abwicklungskosten und Synergien aus der Integration von ABOUT YOU als weitere Stützen. Diese Synergien erreichten im Quartal einen mittleren zweistelligen Millionenbetrag. Zugleich wuchs der Anteil des Partnergeschäfts auf 33,6 Prozent des B2C-GMV. Die Zahl aktiver Kunden erreichte 63,2 Millionen.
KI-Agent Extended soll das Angebot erweitern
Mit Zalando Extended will der Konzern Produkte externer Onlineshops in die eigene Plattform aufnehmen. Kunden sollen den Einkauf innerhalb der Zalando-App abschließen können. Als erster Pilotpartner ist Westwing vorgesehen; ab 2027 soll der KI-Agent dessen Wohn- und Einrichtungsprodukte für Kunden bestellen können. Das Unternehmen stellt zudem in Aussicht, dass Partner neue Kunden erreichen, ohne ihre Logistik oder technische Anbindung umfassend verändern zu müssen.
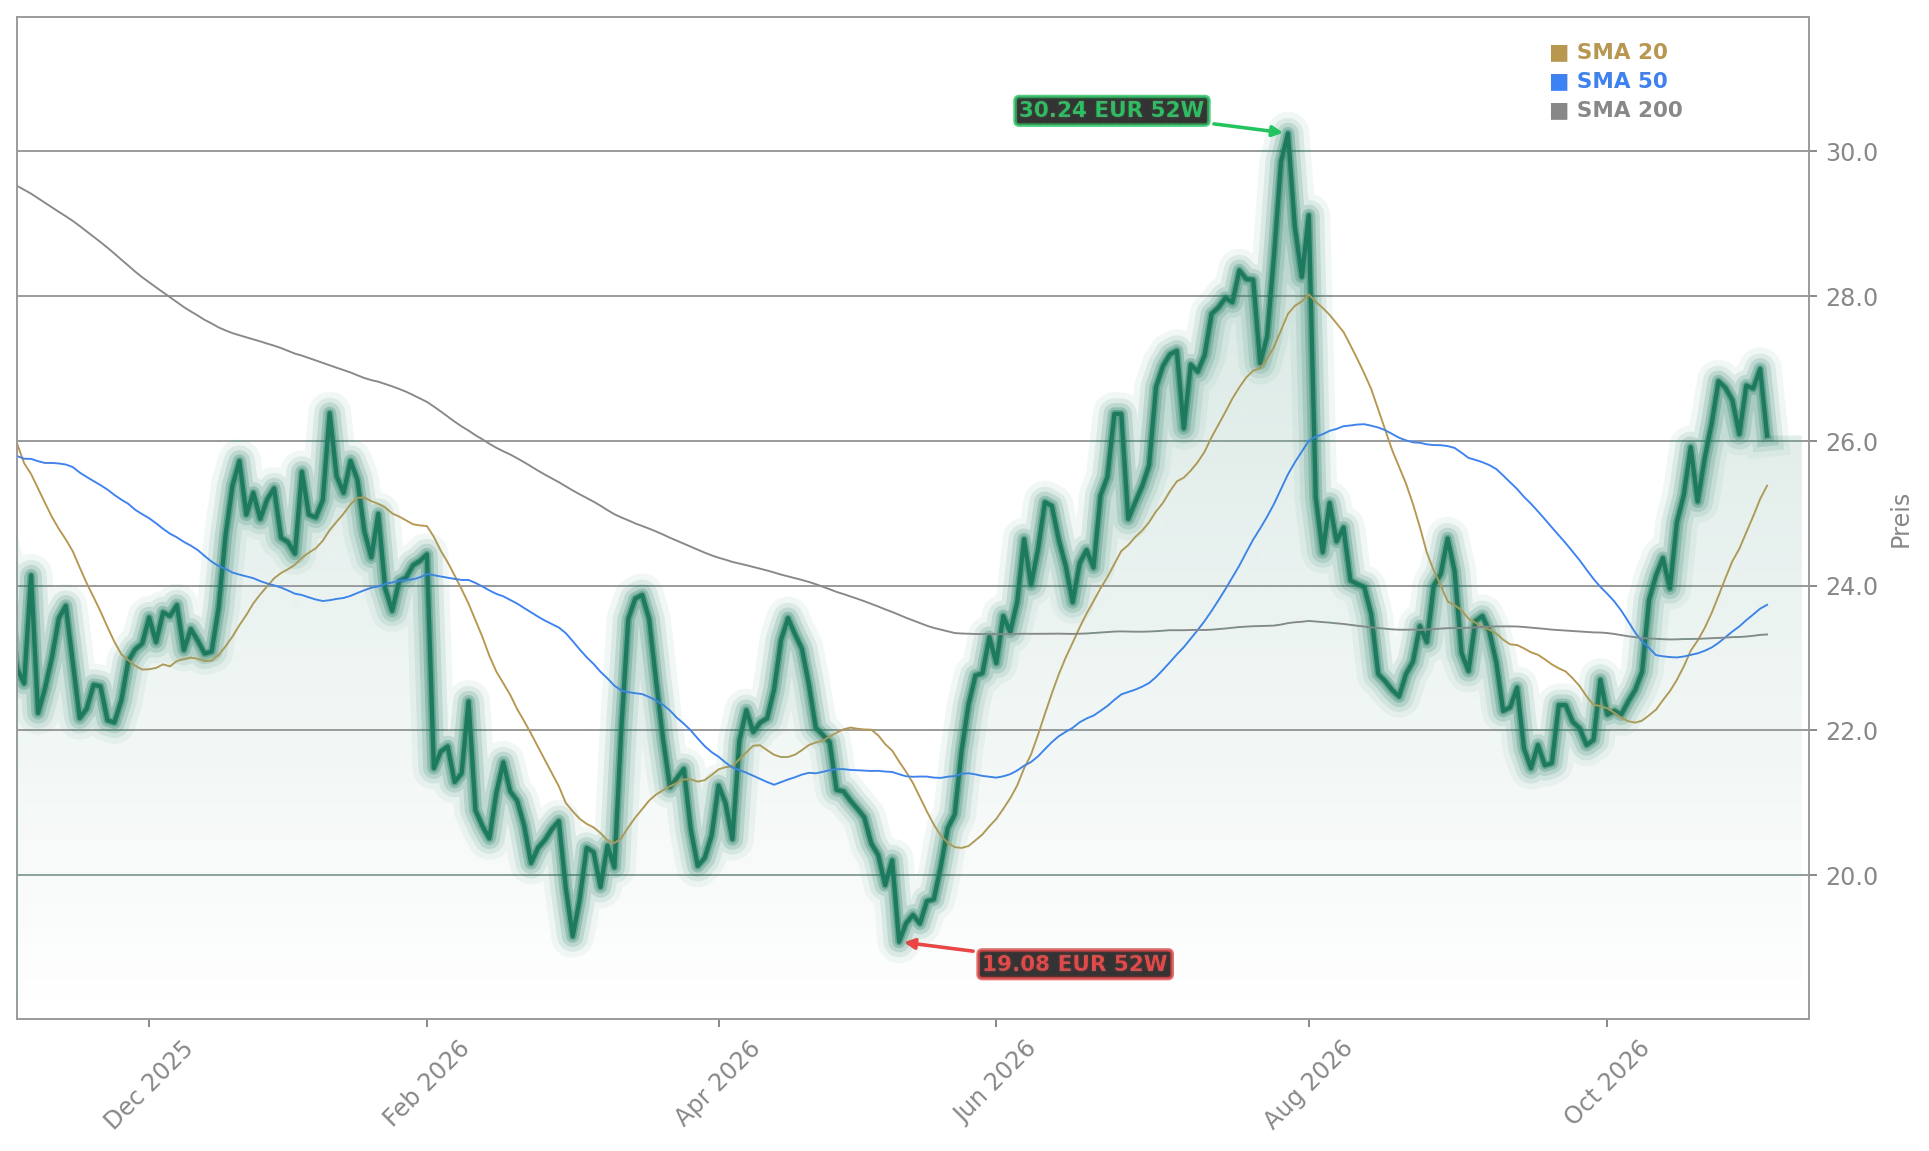
Die Technologie eröffnet neue Möglichkeiten, trifft aber auf Vorbehalte: JPMorgan verwies auf strukturelle Risiken durch autonome Einkaufsagenten und beließ die Einstufung bei „Neutral“ mit einem Kursziel von 32 Euro. Jefferies bestätigte „Buy“ und 35 Euro, UBS ebenfalls „Buy“ mit 33,50 Euro. Deutsche Bank Research blieb bei „Buy“ und 35 Euro; die DZ Bank bekräftigte ihre Kaufempfehlung mit einem fairen Wert von 38 Euro.
Die Jahresprognose bleibt unverändert
Für 2026 hält das Management an seiner Prognose fest: GMV und Umsatz sollen jeweils in der unteren Hälfte der Wachstumsspanne von 12 bis 17 Prozent liegen. Beim bereinigten EBIT peilt Zalando weiterhin 680 bis 720 Millionen Euro an. Der nächste wichtige Termin ist die Veröffentlichung der Jahreszahlen am 11. März 2027.
Deutsche Telekom verschiebt ihre Fusionspläne
Auch bei der Deutschen Telekom und den vorerst gestoppten Fusionsplänen prägen strategische Entscheidungen die weitere Entwicklung eines großen Konzerns. Der Fall bietet einen anderen Blick auf die Frage, wie Unternehmen ihre nächste Wachstumsphase gestalten.
Zalando wächst im dritten Quartal bei Umsatz und bereinigtem EBIT, doch der unerwartete Nettoverlust und die schwächere Bruttomarge belasten das Bild. Für Anleger stehen dem starken B2B-Ergebnis, dem Ausbau des Partnergeschäfts und der KI-Offensive Risiken im Endkundengeschäft sowie ein nachgebender Aktienkurs gegenüber. Die bestätigte Jahresprognose setzt den Rahmen; die kommenden Zahlen werden zeigen, ob der Konzern Wachstum und Profitabilität weiter zusammenbringen kann.