Kann die neue AIforce-Plattform von Salesforce den leichten Kursrückgang stoppen und die Anleger langfristig überzeugen?


Was steckt hinter der neuen AIforce-Plattform?
Auf dem Dreamforce-Kongress in San Francisco hat Salesforce mit AIforce eine neue Verbindungsschicht vorgestellt, die es Mitarbeitern ermöglicht, direkt aus Fremd-Anwendungen wie dem Anthropic-Chatbot Claude oder Slack auf Salesforce-Daten zuzugreifen. Das System arbeitet auf Basis bestehender Berechtigungen und Geschäftsregeln, sodass Nutzer ausschließlich auf Daten zugreifen können, für die sie autorisiert sind. Der Konzern verspricht zudem eine Speicherung von null Daten beim Modellanbieter. AIforce startet mit drei Integrationen: Claudeforce, Slackforce und dem Agentforce Coworker, der innerhalb der eigenen Lightning-Oberfläche arbeitet.
Konzernchef Marc Benioff nutzte die Bühne für einen Seitenhieb gegen Microsoft und bezeichnete konkurrierende KI-Werkzeuge wie Copilot als unzuverlässig, weil ihnen die verlässliche Datenschicht für Geschäftsprozesse fehle. “AI is creating an interface revolution” (KI schafft eine Schnittstellen-Revolution), sagte Benioff während der Keynote.
Analysten heben reihenweise die Kursziele an
Die Reaktion der Wall Street fiel deutlich aus. Wells Fargo bestätigte die Einstufung “Equal-Weight”, hob das Kursziel aber von 230 auf 250 US-Dollar an – Analyst Michael Turrin verwies auf das hohe Interesse an der KI-Plattform. Stephens & Co. beließ es bei “Equal-Weight” und einem Kursziel von 289 Dollar, Analyst Brett Huff sieht die Bewertung damit weitgehend ausgereizt. Citizens-Analyst Patrick Walravens bestätigte hingegen “Market Outperform” mit einem Kursziel von 315 Dollar.
Die französische BNP Paribas zeigte sich nach dem Investor Day “incrementally positive”. Analyst Stefan Slowinski erwartet eine Beschleunigung des Umsatzwachstums ab dem dritten Quartal und hält an einem Kursziel von 265 Dollar fest. Als wichtigsten kurzfristigen Hebel nennt er Upgrades auf die AIforce-Max+-Stufe, die 550 Dollar pro Nutzer und Monat kostet. Bislang hätten nur rund fünf Prozent der Kunden ein Upgrade vorgenommen, während das Management den Vertrieb zu aggressiveren Verkaufsbemühungen anhalte.
Agentforce als Wachstumsmotor
Im Mittelpunkt der Monetarisierungsstrategie steht Agentforce. Der jährlich wiederkehrende Umsatz (ARR) mit dieser Lösung überschritt zuletzt 1,5 Milliarden US-Dollar und lag damit mehr als 240 Prozent über dem Vorjahreswert. Zusammen mit Data 360 nähert sich das ARR der Marke von 3,9 Milliarden Dollar. Ein Partner berichtete von einem Finanzdienstleistungskunden, dessen Vertragsvolumen nach einer breiteren Agentforce-Einführung von drei bis fünf Millionen auf 14 Millionen Dollar stieg.
Salesforce meldete für das zweite Quartal des Geschäftsjahres 2027 einen Umsatz von 11,35 Milliarden Dollar, ein Plus von 10,8 Prozent im Jahresvergleich. Der Non-GAAP-Gewinn je Aktie lag bei 5,90 Dollar und damit deutlich über der Konsenserwartung von 3,27 Dollar. Die Prognose für das Gesamtjahr wurde auf 46,1 bis 46,4 Milliarden Dollar angehoben.
Wie reagiert der Aktienkurs auf die Nachrichten?
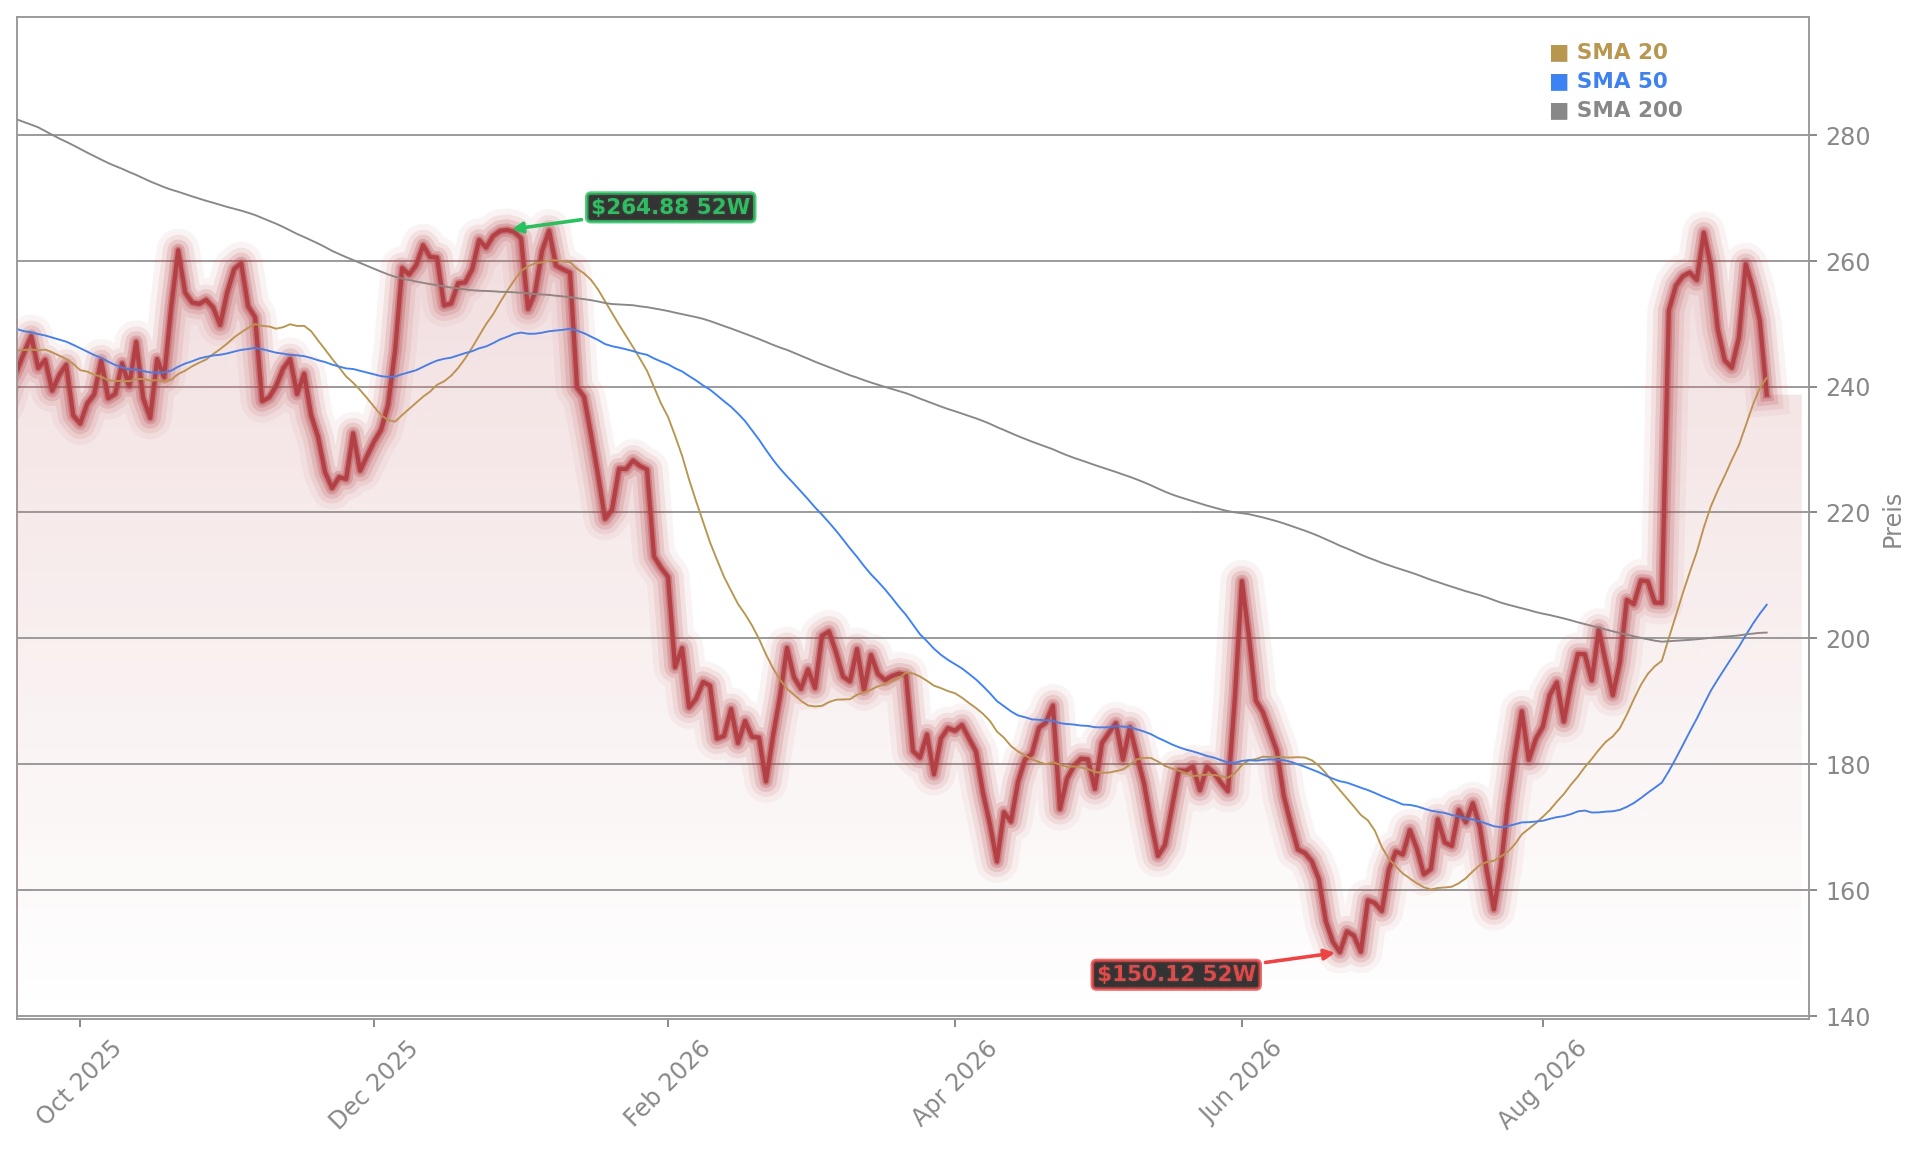
Trotz der positiven Analystenkommentare notierte die Aktie zuletzt schwächer. Am Freitag fiel das Papier um rund zwei Prozent auf 238,53 Dollar, nachdem es am Vortag bei 242,85 Dollar geschlossen hatte. Marktbeobachter führen die Abgaben unter anderem auf Gewinnmitnahmen nach dem starken Monatsverlauf zurück. Innerhalb eines Monats hatte das Papier zeitweise rund 34 Prozent zugelegt, liegt seit Jahresbeginn aber noch im Minus.
Für zusätzliche Unterstützung sorgt das laufende Aktienrückkaufprogramm über 25 Milliarden Dollar. Das Management rechnet damit, das Programm zu einem Durchschnittspreis von rund 182 Dollar je Aktie abzuschließen, was die Aktienanzahl um mehr als 14 Prozent reduzieren würde. Zudem schüttete der Konzern zuletzt eine Dividende von 0,44 Dollar je Aktie aus.
Welche Risiken bleiben für Anleger?
Einige Beobachter warnen, dass der Wechsel vom klassischen Abo-Modell hin zu nutzungs- und ergebnisbasierten Preisen die Bruttomarge belasten könnte. Sie könnte von über 85 Prozent auf bis zu 45 Prozent sinken, wenn Agenten zunehmend Aufgaben übernehmen. Auch die Integration der Zukäufe Informatica, Contentful und Fin muss sich erst noch in den Zahlen niederschlagen.
Positiv stimmt, dass die Analysten ihre Gewinnschätzungen für das Geschäftsjahr 2027 zuletzt in 36 Fällen nach oben und in keinem Fall nach unten korrigiert haben. Der Konsens-Kursziel liegt bei 278,93 Dollar, gestützt auf 34 Kaufempfehlungen und sechs starke Kaufempfehlungen bei 14 Halte-Empfehlungen.
Salesforce und der breitere Software-Sektor im Fokus
Die ambitionierte Umsatzprognose von 63 Milliarden US-Dollar bis 2030 und der wachsende KI-Fokus sorgen bei Anlegern für Diskussionsstoff – eine ausführliche Einordnung dazu liefert die Salesforce-Prognose zur Umsatz-Rallye und zum KI-Fokus. Dass die Stimmung im Software-Sektor derzeit schwankt, zeigt sich auch am Beispiel von CrowdStrike, wo das Kursziel trotz Analysten-Rallye und KI-Warnungen unter Druck steht. Beide Beispiele verdeutlichen, wie stark die Bewertung von Software-Aktien derzeit von der KI-Erzählung abhängt.
AI is creating an interface revolution— Marc Benioff, CEO Salesforce
Salesforce untermauert mit AIforce, Agentforce und der 63-Milliarden-Prognose bis 2030 seinen Anspruch als führende Plattform für Unternehmens-KI. Für Anleger bedeutet das eine klare Monetarisierungs-Roadmap, gestützt durch Aktienrückkäufe, steigende Dividenden und reihenweise angehobene Kursziele der Analysten. Ob die Rechnung aufgeht, wird sich an der Upgrade-Quote der Bestandskunden und den kommenden Quartalszahlen entscheiden.