Kann Mercedes-Benz seine ambitionierten Ziele trotz Gegenwind aus China und steigenden Materialkosten halten – oder müssen Anleger mit weiteren Enttäuschungen rechnen?

China und Materialkosten drücken auf die Ziele
Die Mercedes-Benz Group AG rechnet beim Konzern-EBIT nun mit einem Ergebnis auf Vorjahresniveau. Zuvor hatte das Unternehmen einen deutlichen Anstieg erwartet. 2025 lag das EBIT bei 5,82 Milliarden Euro. Als Gründe für die Anpassung nennt der Konzern das zunehmend herausfordernde Marktumfeld in China sowie höhere Kosten im vierten Quartal, darunter Materialkosten.
Auch der Free Cashflow des Industriegeschäfts dürfte deutlich unter dem Vorjahresniveau liegen. Bisher hatte Mercedes einen Wert leicht darunter in Aussicht gestellt; nun soll dieser Prognosebereich knapp unterschritten werden. Das ist für Anleger relevant, weil der Mittelzufluss auch den Spielraum für Aktienrückkäufe beeinflussen kann.
Vorläufige Quartalswerte zeigen ein gemischtes Bild
Die vorläufigen Zahlen für das dritte Quartal liefern unterschiedliche Signale. In der Pkw-Sparte lag die bereinigte Umsatzrendite bei 2,5 Prozent und damit knapp über dem Analystenkonsens von 2,4 Prozent. Das Konzern-EBIT betrug 1,77 Milliarden Euro und übertraf die Konsensschätzung von 1,6 Milliarden Euro. Der Free Cashflow des Industriegeschäfts fiel mit 172 Millionen Euro jedoch deutlich geringer aus als die erwarteten 422 Millionen Euro.
Auch die Nachfrage in China bleibt ein Belastungsfaktor: Nach neun Monaten waren die Auslieferungen dort um 29 Prozent gesunken. Die vollständigen Quartalszahlen und der Zwischenbericht sollen am 28. Oktober veröffentlicht werden. Die Prognosen für Mercedes-Benz Vans – eine bereinigte Umsatzrendite von 8 bis 10 Prozent – und Financial Services mit einer bereinigten Eigenkapitalrendite von 12 bis 14 Prozent bleiben unverändert.
Wie reagieren Analysten auf die Kürzung?
JPMorgan beließ die Aktie auf „Overweight“ mit einem Kursziel von 70 Euro. Analyst Jose Asumendi sieht durch die Kürzung das Risiko, dass die Ergebniserwartungen des Marktes um rund 10 Prozent sinken. Jefferies bestätigte „Buy“ und ein Kursziel von 46 Euro; die neue Zielspanne für die Pkw-Marge liege unter dem Konsens. RBC hielt an „Sector Perform“ und 44 Euro fest und verwies auf die unter den Konsenserwartungen liegenden Jahresziele.
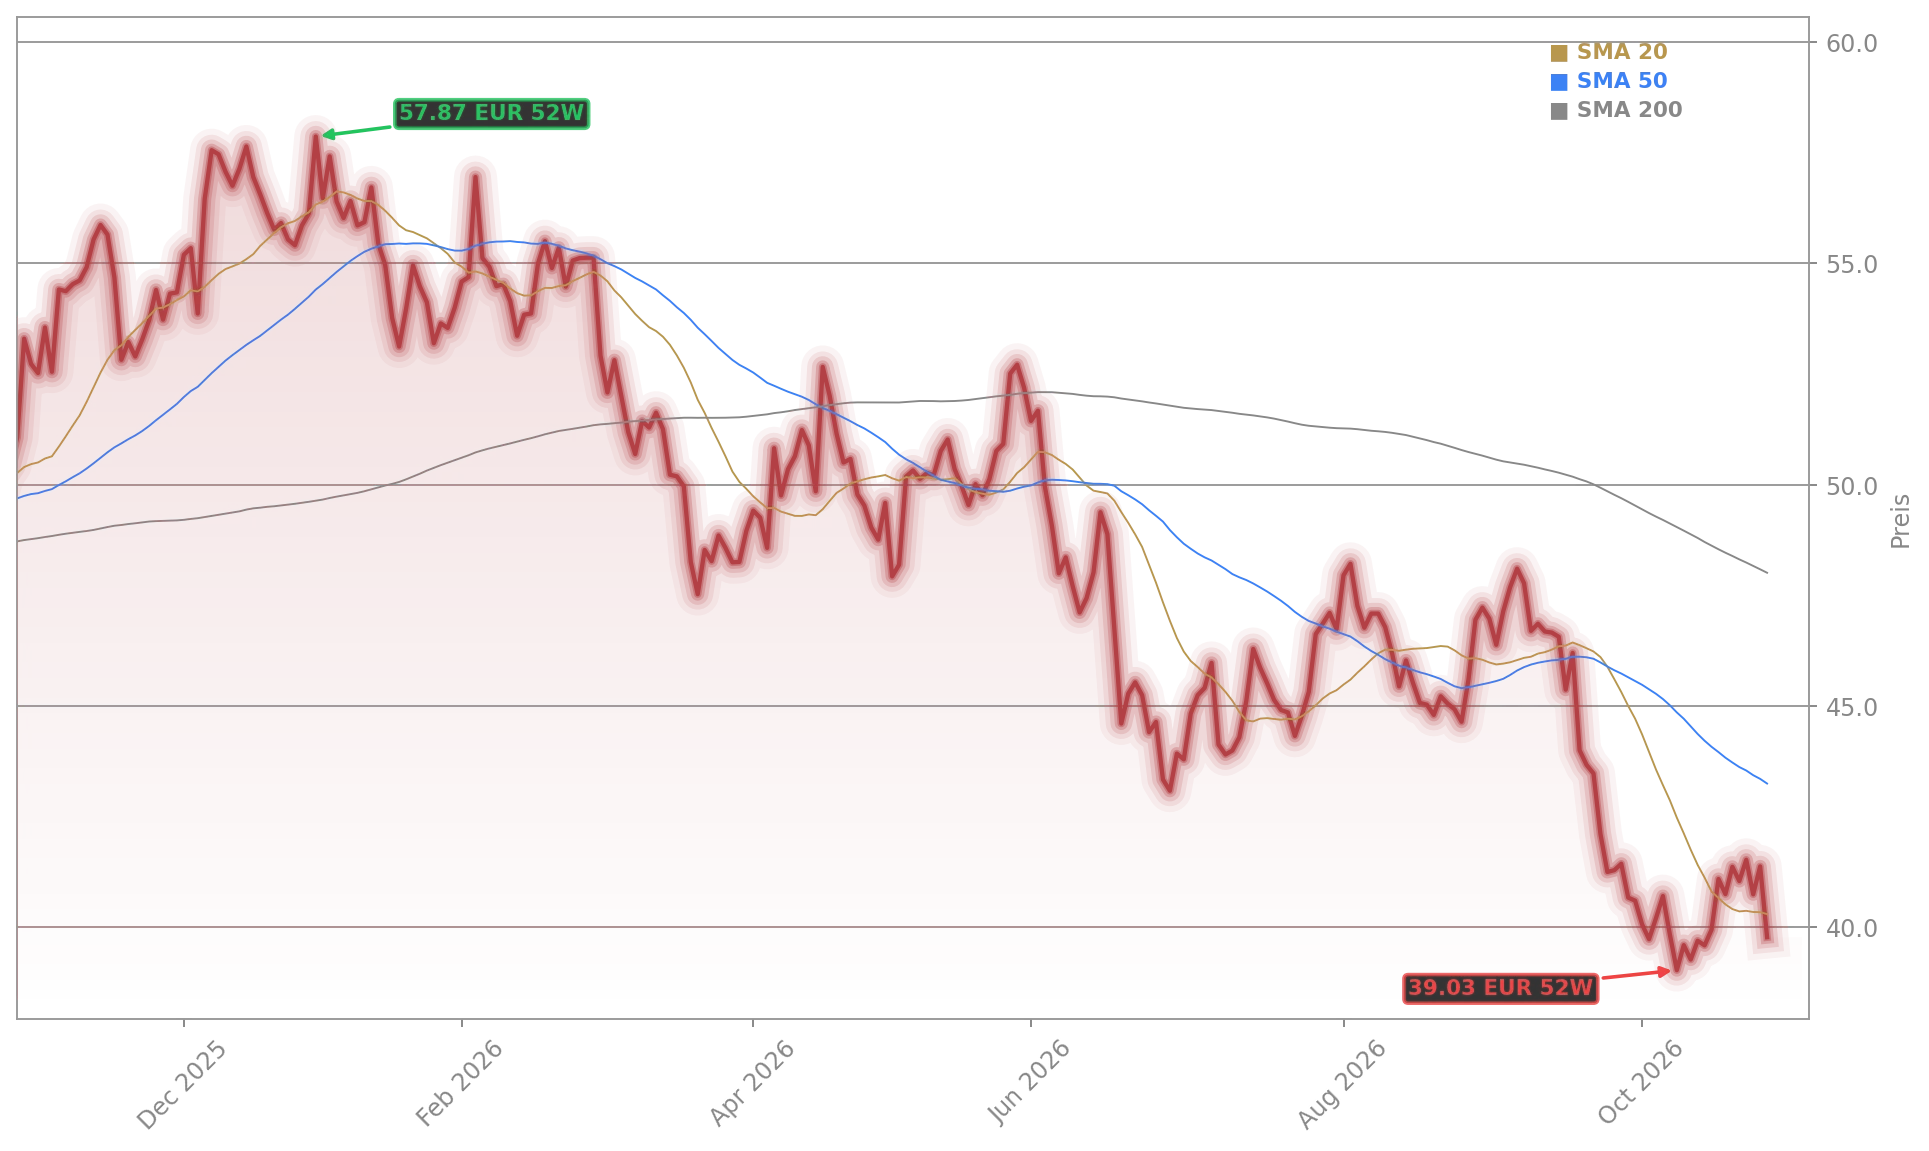
Der Kursrückgang passt zur deutlichen Abwärtskorrektur: Die Aktie verlor am Dienstag 3,66 Prozent und schloss bei 39,85 Euro. Die vorläufigen Quartalswerte übertrafen bei EBIT und Pkw-Marge zwar die jeweiligen Konsensschätzungen, doch der schwächere Mittelzufluss und der vorsichtigere Jahresausblick belasten das Gesamtbild.
Elektroautos und Luxusstrategie bleiben im Fokus
Wie Mercedes im Elektro-SUV-Segment aufholen könnte, beleuchtet der Beitrag zum Duell mit BMW. Einen Branchenvergleich bietet außerdem die Analyse zur Luxusstrategie und Neuausrichtung bei Porsche.
Mercedes-Benz senkt wegen der schwächeren China-Nachfrage und höherer Kosten die Jahresziele, während die vorläufigen Quartalswerte bei EBIT und Pkw-Marge über dem Konsens lagen. Für Anleger bleibt der deutlich niedrigere erwartete Free Cashflow ein wichtiger Belastungsfaktor, auch wenn einzelne Kennzahlen besser ausfielen als erwartet. Die vollständigen Zahlen am 28. Oktober werden zeigen, wie sich die Entwicklung einordnen lässt und ob der Konzern seine Ziele weiter präzisieren kann.