Die STRATEC SE hat erneut ihre Prognose gesenkt – doch der Verkauf der Tochter Diatron sorgt für unterschiedliche Reaktionen am Markt.
Analysten bewerten den Ausblick unterschiedlich
Die Privatbank Berenberg hebt das Kursziel für den Laborausrüster von 37 auf 39 Euro an und bestätigt die Kaufempfehlung. Analyst Michael Heider begründet die Neubewertung mit dem angekündigten Verkauf der Tochter Diatron, den vorläufigen Neunmonatszahlen und dem angepassten Jahresausblick.
Anders fällt die Einschätzung der Deutschen Bank Research aus: Sie belässt die Einstufung auf „Hold“ und das Kursziel bei 21 Euro. Analyst Jan Koch schreibt, die Senkung der Jahresziele sei weitgehend erwartet worden. Zugleich bezeichnet er die Trennung von der Hämatologietochter als positiv.
Was bedeutet die wiederholte Prognosesenkung?
Nach Einschätzung der Deutschen Bank ist es das fünfte Jahr in Folge, in dem der Hersteller medizintechnischer Geräte seine eigenen finanziellen Vorgaben reduziert. Die beiden Häuser setzen somit unterschiedliche Akzente: Berenberg berücksichtigt die Veräußerung und die jüngsten Unternehmensangaben mit einem höheren Kursziel, während die Deutsche Bank trotz des Verkaufs bei ihrer zurückhaltenden Bewertung bleibt.
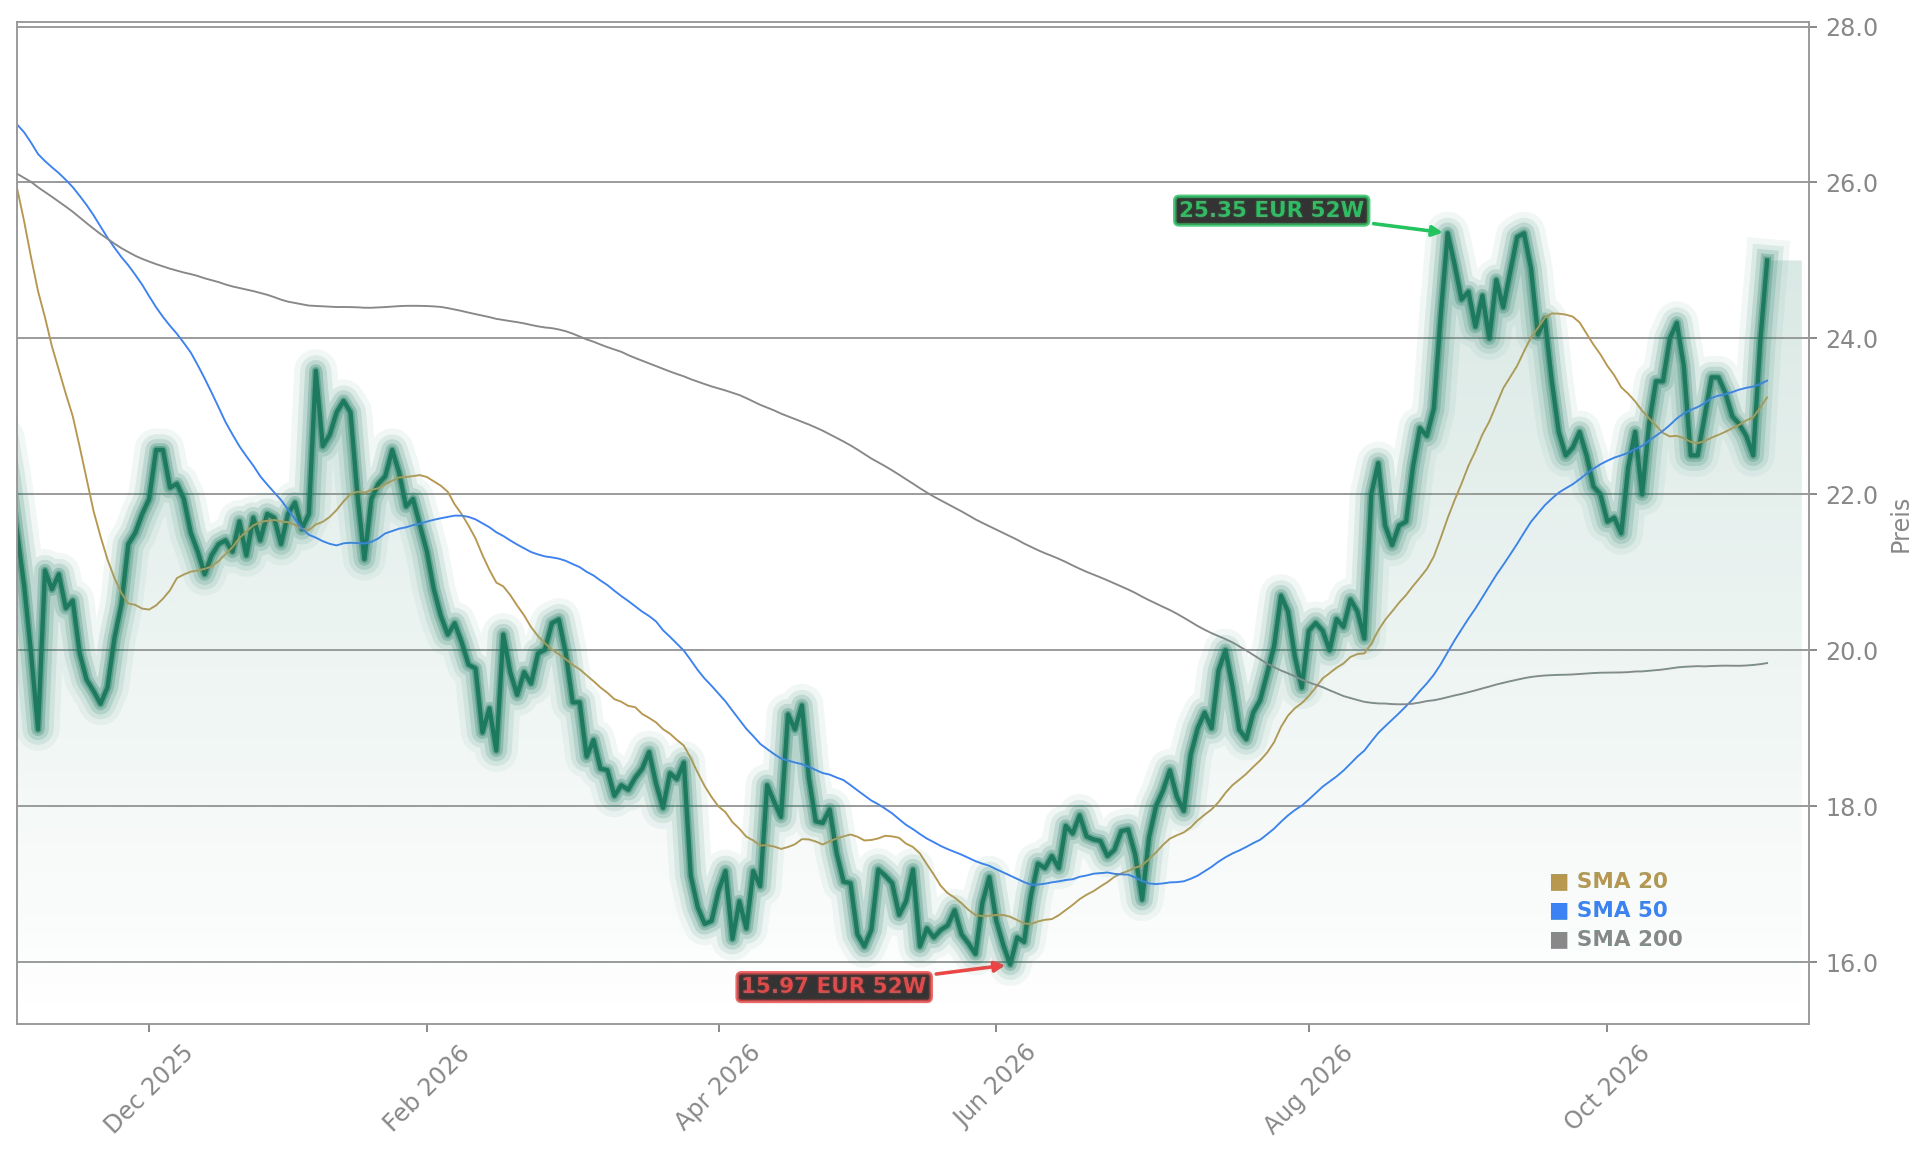
Konkrete Umsatz- oder Ergebniswerte sowie Einzelheiten zu den geänderten Jahreszielen liegen in den Analystenangaben nicht vor. Die wirtschaftlichen Folgen des Diatron-Verkaufs und die Entwicklung des verbleibenden Geschäfts lassen sich daraus daher nicht beziffern. Am Dienstag stieg die Aktie dennoch um 3,34 Prozent auf 24,75 US-Dollar.
Der Verkauf bleibt ein wichtiger Bewertungsfaktor
Die gegensätzlichen Kursziele verdeutlichen, wie unterschiedlich die Analysten die jüngsten Entwicklungen gewichten. Berenberg sieht in Verkauf, Neunmonatszahlen und angepasstem Ausblick Gründe für eine höhere Bewertung. Die Deutsche Bank verweist auf die wiederholte Prognosesenkung und bleibt bei „Hold“. Für Anleger stehen damit sowohl die strategische Neuaufstellung als auch die Verlässlichkeit der Unternehmensplanung im Fokus.
STRATEC steht nach der Prognosesenkung und dem geplanten Diatron-Verkauf zwischen Berenbergs höherem Kursziel und der vorsichtigeren Einschätzung der Deutschen Bank. Für Anleger zeigt sich, dass die strategische Trennung allein die wiederholten Zielsenkungen nicht aus der Bewertung nimmt und die Analysten die Lage unterschiedlich beurteilen. Entscheidend wird, wie sich das verbleibende Geschäft entwickelt und ob der angepasste Ausblick künftig verlässlich ist.