Der BMW Kapitalmarkttag steht an – doch kann der Autobauer mit der „Neuen Klasse“ wirklich die Profitabilität steigern und die Herausforderungen in China meistern?


Wie will BMW die Margen wieder steigern?
Der zweitägige Termin fällt in eine schwierige Phase für den Münchner Autobauer: Das Autogeschäft ist deutlich weniger profitabel, während die schwache Entwicklung in China, höhere Abschreibungen sowie Währungs-, Rohstoff- und Zollbelastungen auf den Ergebnissen lasten. Im ersten Halbjahr lag die EBIT-Marge der Autosparte bei 3,6 Prozent, verglichen mit 6,2 Prozent ein Jahr zuvor. Der Konzernumsatz sank um acht Prozent auf 62,3 Milliarden Euro, das Ergebnis vor Steuern um 29,4 Prozent auf vier Milliarden Euro.
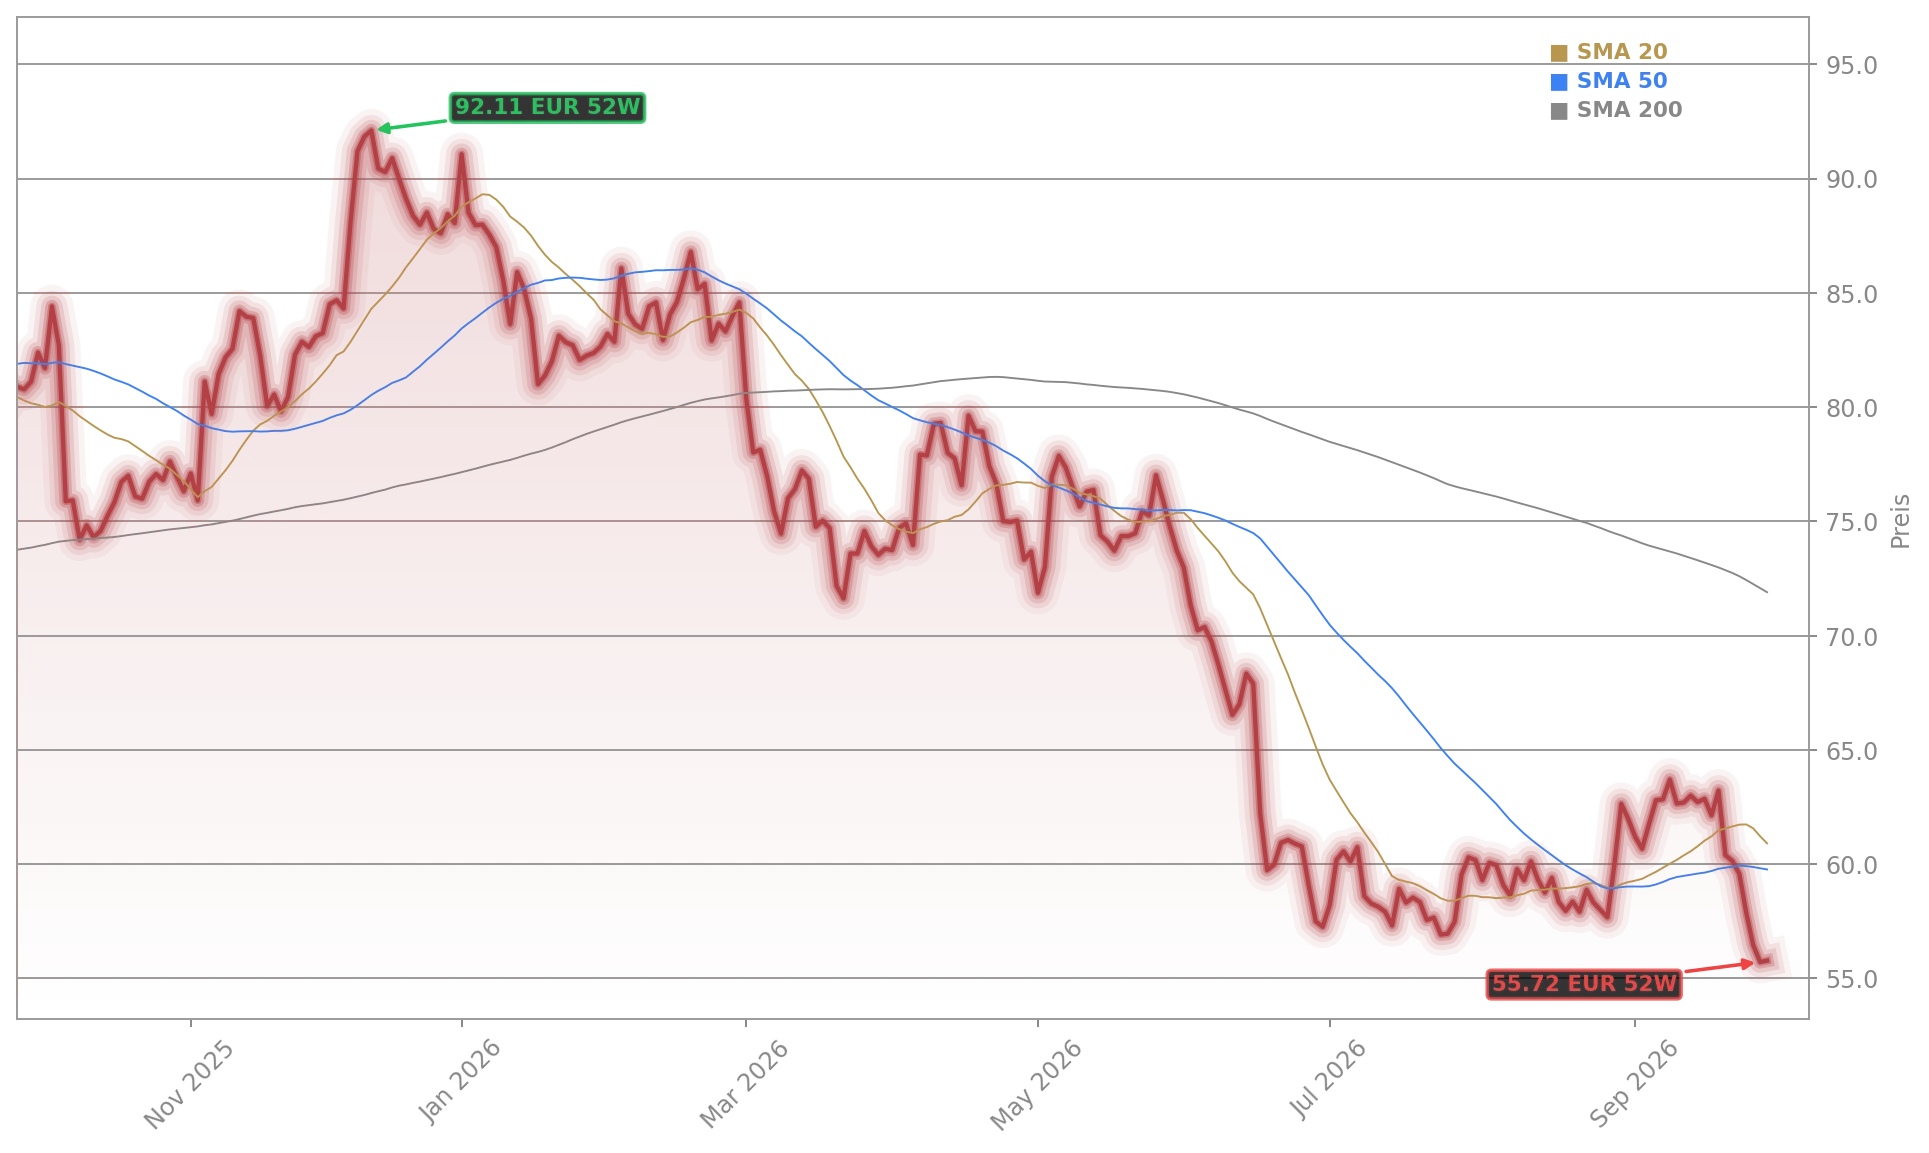
Entscheidend sind deshalb nicht nur langfristige Ambitionen, sondern konkrete Angaben zu Einsparungen und deren Wirkung: Wie schnell können Maßnahmen greifen, und wann wäre eine nachhaltige Erholung der Profitabilität möglich? Die Aktie notiert bei 54,98 Euro und damit 0,51 Prozent unter dem Vortagesschluss von 55,18 Euro.
Die Neue Klasse bringt Chancen und Anlaufkosten
Mit der Neuen Klasse führt BMW in den kommenden Jahren eine neue Fahrzeuggeneration ein. Sie soll bei Technologie, Software und Effizienz Fortschritte bringen. Zugleich verursachen Entwicklung und Produktionsanlauf zunächst Kosten. Für die Margen wird daher entscheidend sein, wie schnell die Modelle hohe Stückzahlen erreichen und ob sie sich ohne übermäßige Preisnachlässe verkaufen lassen.
Erste Nachfragezeichen sind uneinheitlich: Im zweiten Quartal stiegen die Auslieferungen vollelektrischer Fahrzeuge in Europa um mehr als ein Drittel. Die Auslieferungen der gesamten BMW Group gingen im ersten Halbjahr dagegen um 4,2 Prozent zurück; besonders schwach entwickelte sich China. Dort trifft der Konzern auf einen rückläufigen Automarkt und stärkeren Wettbewerb durch heimische Hersteller. Zudem verschärfen höhere Exporte aus China laut BMW den Wettbewerb in anderen Regionen, insbesondere im asiatisch-pazifischen Raum.
China und Modellwechsel prägen den Ausblick
Deutsche Bank Research senkte das Kursziel für BMW von 90 auf 78 Euro, beließ die Einstufung aber auf „Buy“. Tim Rokossa schrieb, die Berichtssaison nach dem dritten Quartal dürfte das Branchennarrativ kaum verändern; China bleibe die größte Herausforderung und zwar strukturell, nicht nur zyklisch.
Auch die Modellplanung verändert sich: Mit dem für Ende 2026 geplanten Wechsel zur nächsten Generation des 3ers sollen laut einer Unternehmenssprecherin gegenüber der Automobilwoche sämtliche Dieselvarianten aus dem Programm fallen. Angeboten werden sollen dann Elektroautos sowie Benziner mit vier oder sechs Zylindern. 2025 lag der Dieselanteil bei BMW in Deutschland erstmals unter 30 Prozent; für den 3er wurden 25 bis 30 Prozent geschätzt. Konkrete Zahlen zum Modell nannte der Hersteller nicht.
BMW muss beim zweitägigen Investorentermin angesichts sinkender Margen, schwacher China-Nachfrage und hoher Anlaufkosten der Neuen Klasse einen nachvollziehbaren Weg zurück zu profitablerem Wachstum aufzeigen. Für Anleger zählen neben den mittelfristigen Zielen vor allem belastbare Angaben zu Einsparungen, Investitionen und dem Tempo der Erholung. Die nächsten Unternehmenssignale und die weitere Entwicklung der neuen Modelle werden zeigen, ob BMW Vertrauen in die Margenperspektive zurückgewinnen kann.