Continental überrascht mit starken Quartalszahlen – kann der Automobilzulieferer seine positive Dynamik bis Jahresende halten?
Wie fielen Gewinn und Umsatz aus?
Der bereinigte Gewinn vor Zinsen und Steuern (EBIT) erreichte 514 Millionen Euro und lag damit über der Konsensschätzung von 478,4 Millionen Euro, die Dow Jones Newswires nennt. Die bereinigte EBIT-Marge betrug 14,9 Prozent; Analysten hatten laut Dow Jones 13,9 Prozent erwartet. Ein Konsenswert für den Gewinn je Aktie und ein tatsächlicher verwässerter oder bereinigter Gewinn je Aktie sind in den vorliegenden Meldungen nicht ausgewiesen. Ein EPS-Vergleich ist deshalb nicht möglich.
Der Umsatz belief sich auf 3,45 Milliarden Euro. Dow Jones Newswires nennt ebenfalls 3,45 Milliarden Euro als Analystenkonsens; damit entsprach der Umsatz dieser Schätzung. Gegenüber dem Vorjahresquartal sank er um 11,4 Prozent. Bereinigt um Veränderungen im Konsolidierungskreis lag das Minus laut dpa-AFX bei 0,1 Prozent. Der Vergleich ist durch den Verkauf der Autozuliefersparte und die vereinbarte Veräußerung von ContiTech geprägt.
Unter dem Strich erzielte Continental 349 Millionen Euro Nettogewinn, verglichen mit einem Verlust von 756 Millionen Euro im Vorjahresquartal. Die damaligen Sondereffekte im Zusammenhang mit der Abspaltung von Aumovio erschweren den direkten Ergebnisvergleich.
Warum steigt die Aktie?
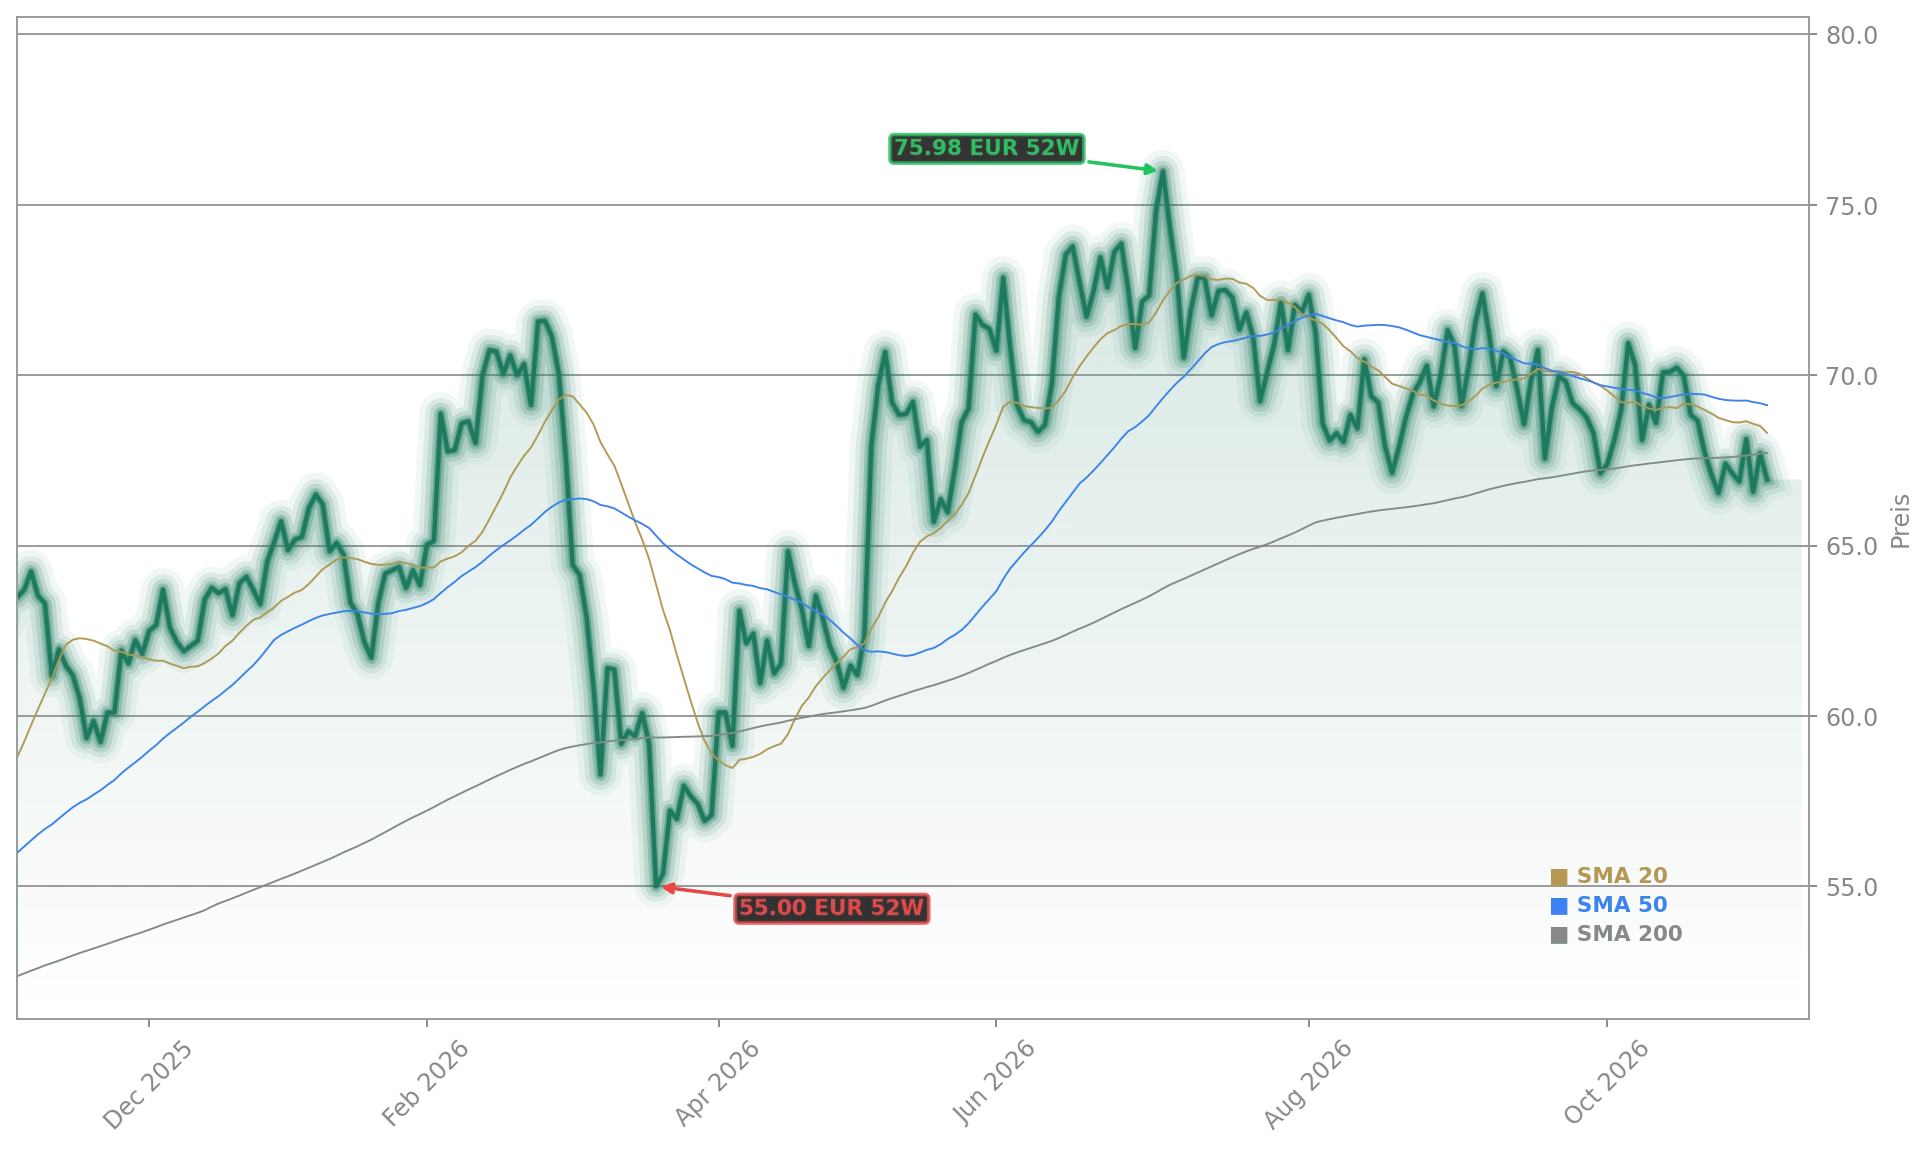
Die Aktie notierte bei 70,78 Euro, nach 66,94 Euro am Vortag; das entspricht einem Plus von 5,74 Prozent. Dow Jones Newswires meldete am Vormittag einen Anstieg von 5,38 Prozent, dpa-AFX berichtete von einem zwischenzeitlichen Plus von fast sieben Prozent und einem Stand von 71,44 Euro. Das sind Zwischenstände und kein Schlusskurs. Die positive Reaktion folgt vor allem der angehobenen Profitabilitäts- und Cashflow-Prognose, auch wenn das Quartals-EBIT die von Dow Jones genannten Erwartungen übertraf.
Bernstein-Analyst Harry Martin ordnete das Ergebnis als insgesamt stark ein, verwies aber auf einen zweistelligen Millionenbetrag aus einer US-Zollrückerstattung und einen positiven Nettoeffekt der Vorratsbewertung. Diese Faktoren erklären einen Teil des EBIT-Vorsprungs. Die Zahlen belegen zugleich, dass die höhere Marge nicht mit Umsatzwachstum einherging.
Was ändert sich am Jahresausblick?
Continental erwartet für 2026 nun eine bereinigte EBIT-Marge von 13,4 bis 14,0 Prozent statt zuvor 12,0 bis 13,5 Prozent. Der Ausblick für den bereinigten Free Cashflow wurde auf 1,0 bis 1,3 Milliarden Euro angehoben; zuvor waren 0,7 bis 1,1 Milliarden Euro vorgesehen. Die Umsatzprognose wurde dagegen auf 13,5 bis 13,9 Milliarden Euro eingegrenzt, nachdem die bisherige Spanne 13,2 bis 14,2 Milliarden Euro betragen hatte. Die engere Umsatzbandbreite ist keine pauschale Anhebung.
Die dpa-AFX-Meldung bestätigt die höhere Margenprognose und den Umsatzkorridor. Dow Jones hebt zusätzlich die Cashflow-Anhebung hervor. Vorstandschef Christian Kötz sagte laut Handelsblatt, Continental gehe „gestärkt in einen herausfordernden Jahresendspurt“.
Diese Punkte sprechen für Continental
- Die bereinigte EBIT-Marge stieg im Quartal auf 14,9 Prozent, gegenüber 13,9 Prozent im Vorjahresquartal.
- Das bereinigte EBIT von 514 Millionen Euro lag über der Dow-Jones-Konsensschätzung von 478,4 Millionen Euro.
- Die Untergrenze der Jahresprognose für die bereinigte EBIT-Marge erhöhte sich von 12,0 auf 13,4 Prozent.
- Der erwartete bereinigte Free Cashflow liegt nun zwischen 1,0 und 1,3 Milliarden Euro.
Diese Risiken bleiben bestehen
- Der Quartalsumsatz sank um 11,4 Prozent auf 3,45 Milliarden Euro.
- Finanzvorstand Roland Welzbacher sagte Reuters, Continental erwarte bei Rohmaterialien keine Entlastung. Im dritten Quartal hätten höhere Materialpreise einen mittleren zweistelligen Millionenbetrag gekostet; für das vierte Quartal werde ein ähnlicher Effekt erwartet.
- Bei ContiTech wurde die Umsatzprognose für 2026 auf 4,2 bis 4,4 Milliarden Euro gesenkt; zuvor waren bis zu 4,8 Milliarden Euro vorgesehen. Die erwartete EBIT-Marge liegt nun bei 6,5 bis 7,5 statt 7,0 bis 8,5 Prozent.
Was sagen Analysten?
JPMorgan beließ die Einstufung laut dpa-AFX bei „Overweight“ und das Kursziel bei 78 Euro. Bernstein Research bestätigte laut Aktiencheck.de „Outperform“ und 82 Euro. Die bereitgestellte Analystenauswertung nennt 14 Kursziele zwischen 62 und 90 Euro, mit einem Mittelwert von 75 Euro; zehn von 13 Einstufungen lauten Kaufen, drei Halten. Zu konkreten Änderungen von Kurszielen nach dem Bericht liegen keine Angaben vor.
Auch Adidas steht nach Analystenkritik unter Druck
Im Reifensektor kommt Continental mit höherer Margenprognose aus dem Berichtstag, während UBS bei Adidas das Rating auf „Sell“ senkte. Der Branchenvergleich zeigt unterschiedliche Analystensignale, nicht jedoch eine direkte Verbindung zwischen den beiden Unternehmen.
Wir sprechen mit den Kunden.— Roland Welzbacher
Für Anleger ist die Kombination entscheidend: Continental steigert die operative Marge und hebt den Cashflow-Ausblick an, muss aber sinkende Erlöse und höhere Rohstoffkosten auffangen. Der nächste wichtige Katalysator ist der weitere Jahresverlauf, insbesondere ob die höhere Margenprognose trotz des erwarteten Materialkostendrucks erreichbar bleibt.