Kann Ford seine hart erkämpfte Qualitätswende dauerhaft auf die Straße bringen und damit die Anleger überzeugen?


Warum steigt das Interesse an Ford?
Die Ford Motor Company hat in den vergangenen Jahren mit einem hartnäckigen Problem gekämpft: der Fahrzeugqualität. Im Jahr 2025 führte der Konzern die unrühmliche Statistik der Hersteller mit den meisten Rückrufkampagnen an – 153 Kampagnen, die fast 13 Millionen Fahrzeuge betrafen. In den vergangenen fünf Jahren lag Ford in den USA in jedem Jahr an der Spitze dieser Liste, mit Ausnahme von 2024, als Stellantis kurzzeitig übernahm. Rückrufe sind nicht gleich Rückrufe: Over-the-Air-Updates können viele Probleme kostengünstig beheben, doch physische Reparaturen sind teuer. Im zweiten Quartal 2024 schnellten Fords Garantie- und Rückrufkosten auf 2,3 Milliarden US-Dollar – ein Anstieg von 700 Millionen US-Dollar gegenüber dem Vorjahr. Der Vorsteuergewinn brach ein, und die Aktie verlor zunächst fast 18 Prozent.
Doch genau hier setzt die aktuelle Entwicklung an. Der JD Power U.S. Initial Quality Study 2026 liefert erstmals belastbare externe Daten, dass die Qualitätsoffensive greift. Bewertet wird die Anzahl der Probleme pro 100 Fahrzeuge (PP100) – je niedriger, desto besser. Ford belegt mit einem Wert von PP152 den dritten Gesamtrang, hinter Porsche und Genesis, und ist damit die bestplatzierte Massenmarke. Der Studiendurchschnitt liegt bei PP175. Noch vor drei Jahren rangierte Ford auf Platz 23 derselben Erhebung. Diese unabhängige Bestätigung verleiht der These, dass der Konzern eines seiner größten langfristigen Probleme in den Griff bekommt, erheblich an Glaubwürdigkeit.
Ford Energy: Neues Geschäftsfeld mit Potenzial
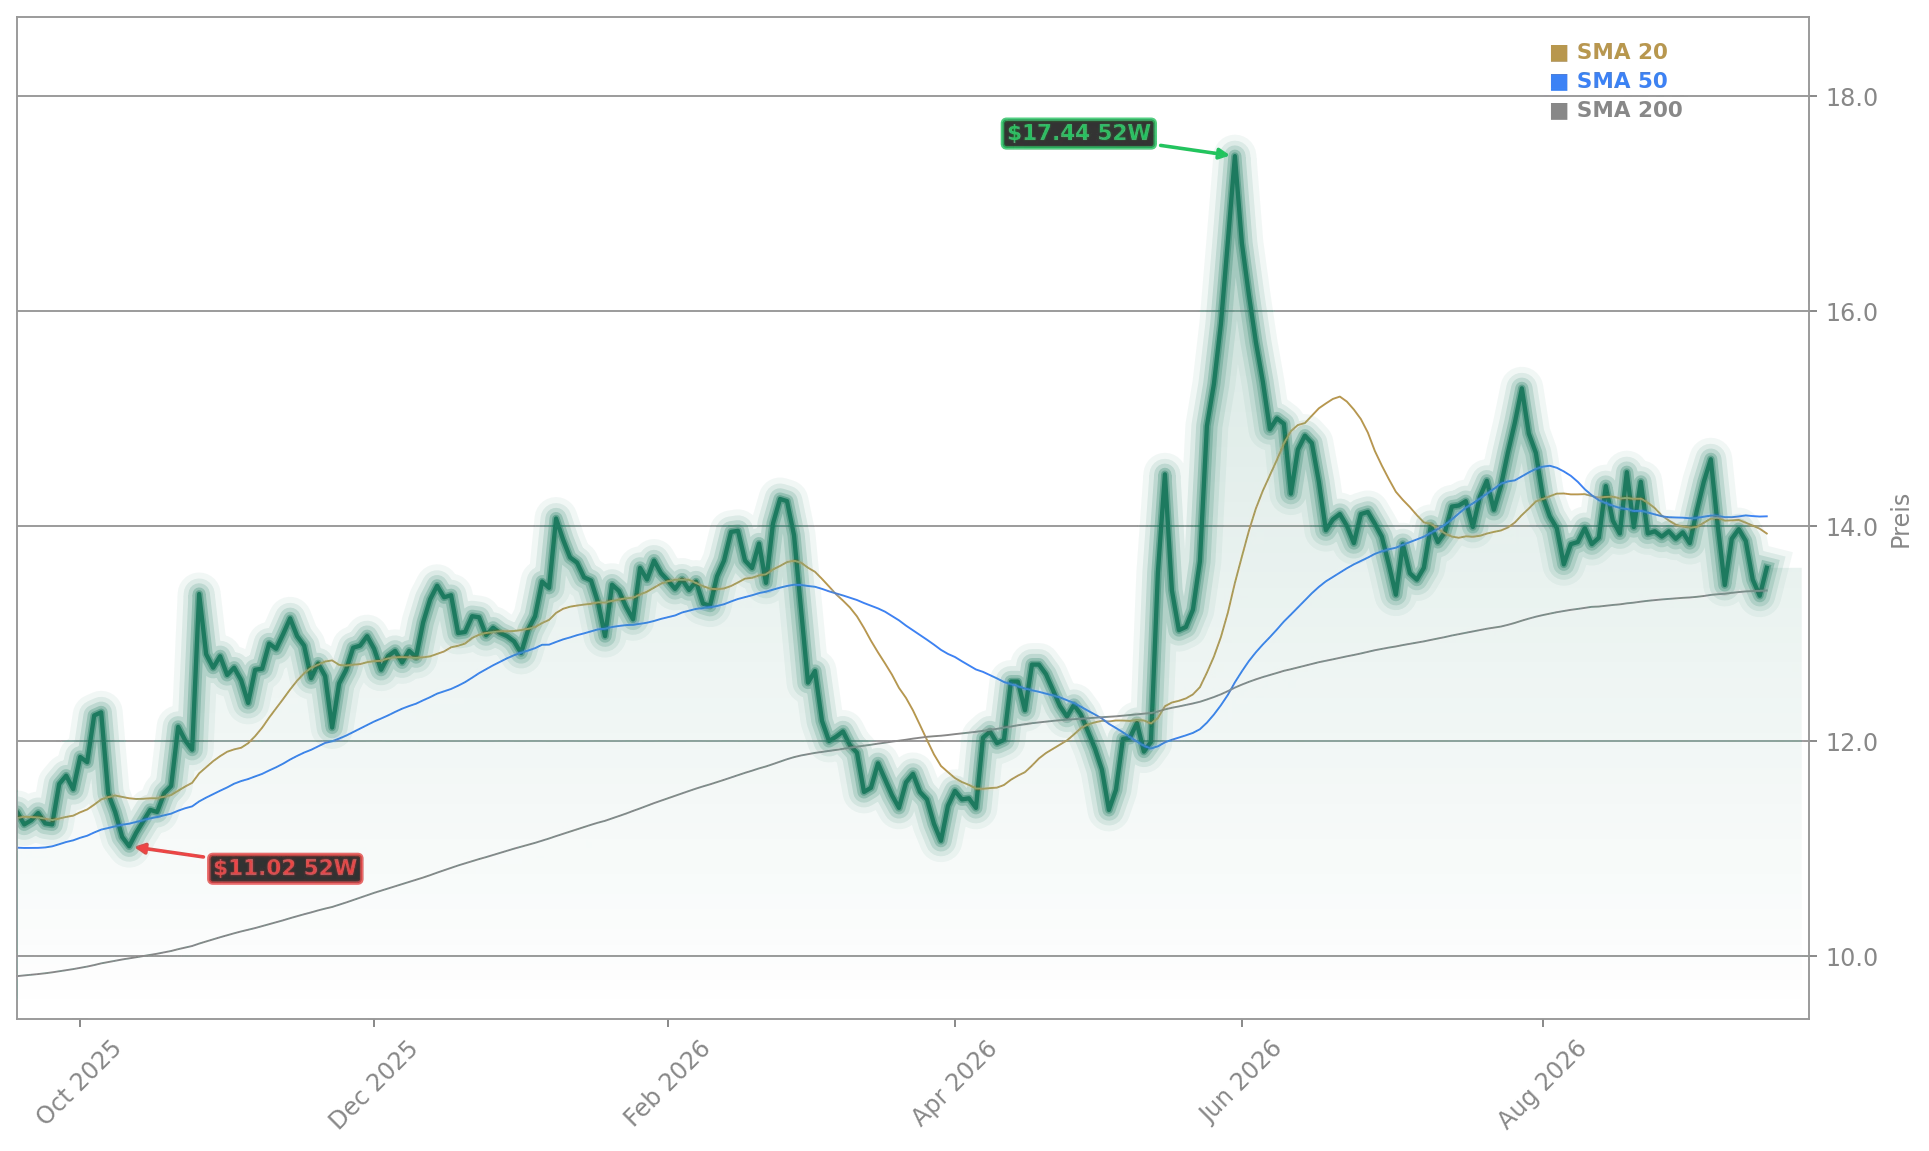
Neben der verbesserten Ford Qualität hat die Wall Street ein zweites Thema entdeckt: Ford Energy. Im Mai kletterte die Aktie allein um fast 50 Prozent, bevor sie etwa die Hälfte dieser Gewinne wieder abgab. Das neue Geschäftsfeld soll Batterie-Energiespeichersysteme (BESS) an große Industriekunden und KI-Rechenzentren liefern. Letztere benötigen unterbrechungsfreie Stromversorgung und Systeme, die Kosten senken, indem sie Strom laden, wenn er günstig ist, und entladen, wenn die Preise ihren Höhepunkt erreichen.
Ford investiert rund 2 Milliarden US-Dollar, um sein Werk in Glendale, Kentucky, für die Produktion stationärer Speichersysteme umzurüsten. Die Anlage soll jährlich 20 GWh Batteriespeicherkapazität liefern. Die ersten Auslieferungen an Kunden sind für Ende des kommenden Jahres geplant. Analysten von Morgan Stanley schätzen, dass Ford Energy bei voller Jahreskapazität zwischen 500 und 600 Millionen US-Dollar an jährlichem operativem Gewinn, also EBIT, erwirtschaften könnte. Diese Prognose stammt aus dem Hause Morgan Stanley und untermauert die Erwartung, dass das Energiegeschäft eine neue, margenstärkere Einnahmequelle werden könnte.
Was bedeutet das für Anleger?
Es gibt mehrere Gründe für das gestiegene Interesse der Wall Street an Ford. Dazu zählt die lukrative Dividendenrendite von 4,1 Prozent, die auch nach dem jüngsten Kursanstieg attraktiv bleibt. Ebenso könnte der Plan des Konzerns, bis Ende des Jahrzehnts rund 80 Prozent des nordamerikanischen Fahrzeugportfolios nach Volumen zu erneuern, optimistisch stimmen. Die beiden wichtigsten Treiber dürften jedoch die Fortschritte bei der Fahrzeugqualität und die Erschließung neuer Erlösquellen aus der EV- und Batterietechnologie sein. Beides zusammen könnte die Margen über das notorisch niedrige Niveau heben, das die Automobilbranche seit jeher belastet. Die Aktie notiert aktuell bei 13,63 US-Dollar und damit leicht im Plus gegenüber dem Vortag.
Welche Risiken bleiben?
Trotz der positiven Signale bleiben Risiken. Die Qualitätsverbesserung braucht Zeit, bis sie sich im riesigen Bestand älterer Ford-Fahrzeuge auf den Straßen niederschlägt. Auch die Zollerhöhungen auf kanadische Importe, die die nordamerikanische Automobilindustrie betreffen, könnten die Margen belasten. Der Ausbau von Ford Energy ist zudem kapitalintensiv und die ersten Lieferungen stehen erst für Ende des kommenden Jahres an. Anleger sollten die weitere Entwicklung daher genau beobachten. Klar ist: Der Konzern bewegt sich in eine positive Richtung, und die Wall Street hat das erkannt.
Zölle und Partnerschaften prägen das Umfeld der Autobranche
Die Rahmenbedingungen für die nordamerikanische Automobilindustrie bleiben angespannt: Drohende Zollerhöhungen auf kanadische Importe könnten die Margen der Hersteller erheblich belasten, wie ein Blick auf die Zolldiskussion und ihre Folgen für Ford zeigt. Gleichzeitig sorgt die neue Allianz zwischen Lucid und Bolt für Bewegung im Elektroauto-Segment, wie die Lucid-Bolt-Partnerschaft und die Reaktion der Aktie verdeutlichen. Beide Entwicklungen unterstreichen, wie stark politische und strategische Faktoren derzeit die Branche prägen.
Ford macht Fortschritte bei der Fahrzeugqualität und baut mit Ford Energy ein neues, margenstarkes Geschäftsfeld auf, was institutionelle Anleger mit fast 7 Milliarden Dollar im zweiten Quartal 2026 honoriert haben. Für Anleger bietet die Aktie mit einer Dividendenrendite von 4,1 Prozent und dem Rückenwind durch unabhängige Qualitätsstudien eine interessante Perspektive. Die nächsten Quartalszahlen und die ersten Auslieferungen von Ford Energy werden zeigen, ob der positive Trend nachhaltig anhält und die Margen tatsächlich steigen.