Wird ON Semiconductor seine ehrgeizigen Margenziele erreichen oder bremst die Fabrikauslastung den Chipkonzern aus?

Stifel senkt das Kursziel für ON Semiconductor
Die US-Investmentbank Stifel hat ihre Erwartungen an ON Semiconductor (ON) nach unten korrigiert. Nach Einschätzung der Analysten könnten die Margenziele, die der Konzern für das Jahr 2030 ausgegeben hat, unter den bisherigen Erwartungen liegen. Der Schritt ist bemerkenswert, weil das Unternehmen aus Phoenix, Arizona, in den vergangenen Quartalen vor allem mit seiner Kostendisziplin und dem Fokus auf margenstarke Geschäftsfelder gepunktet hatte.
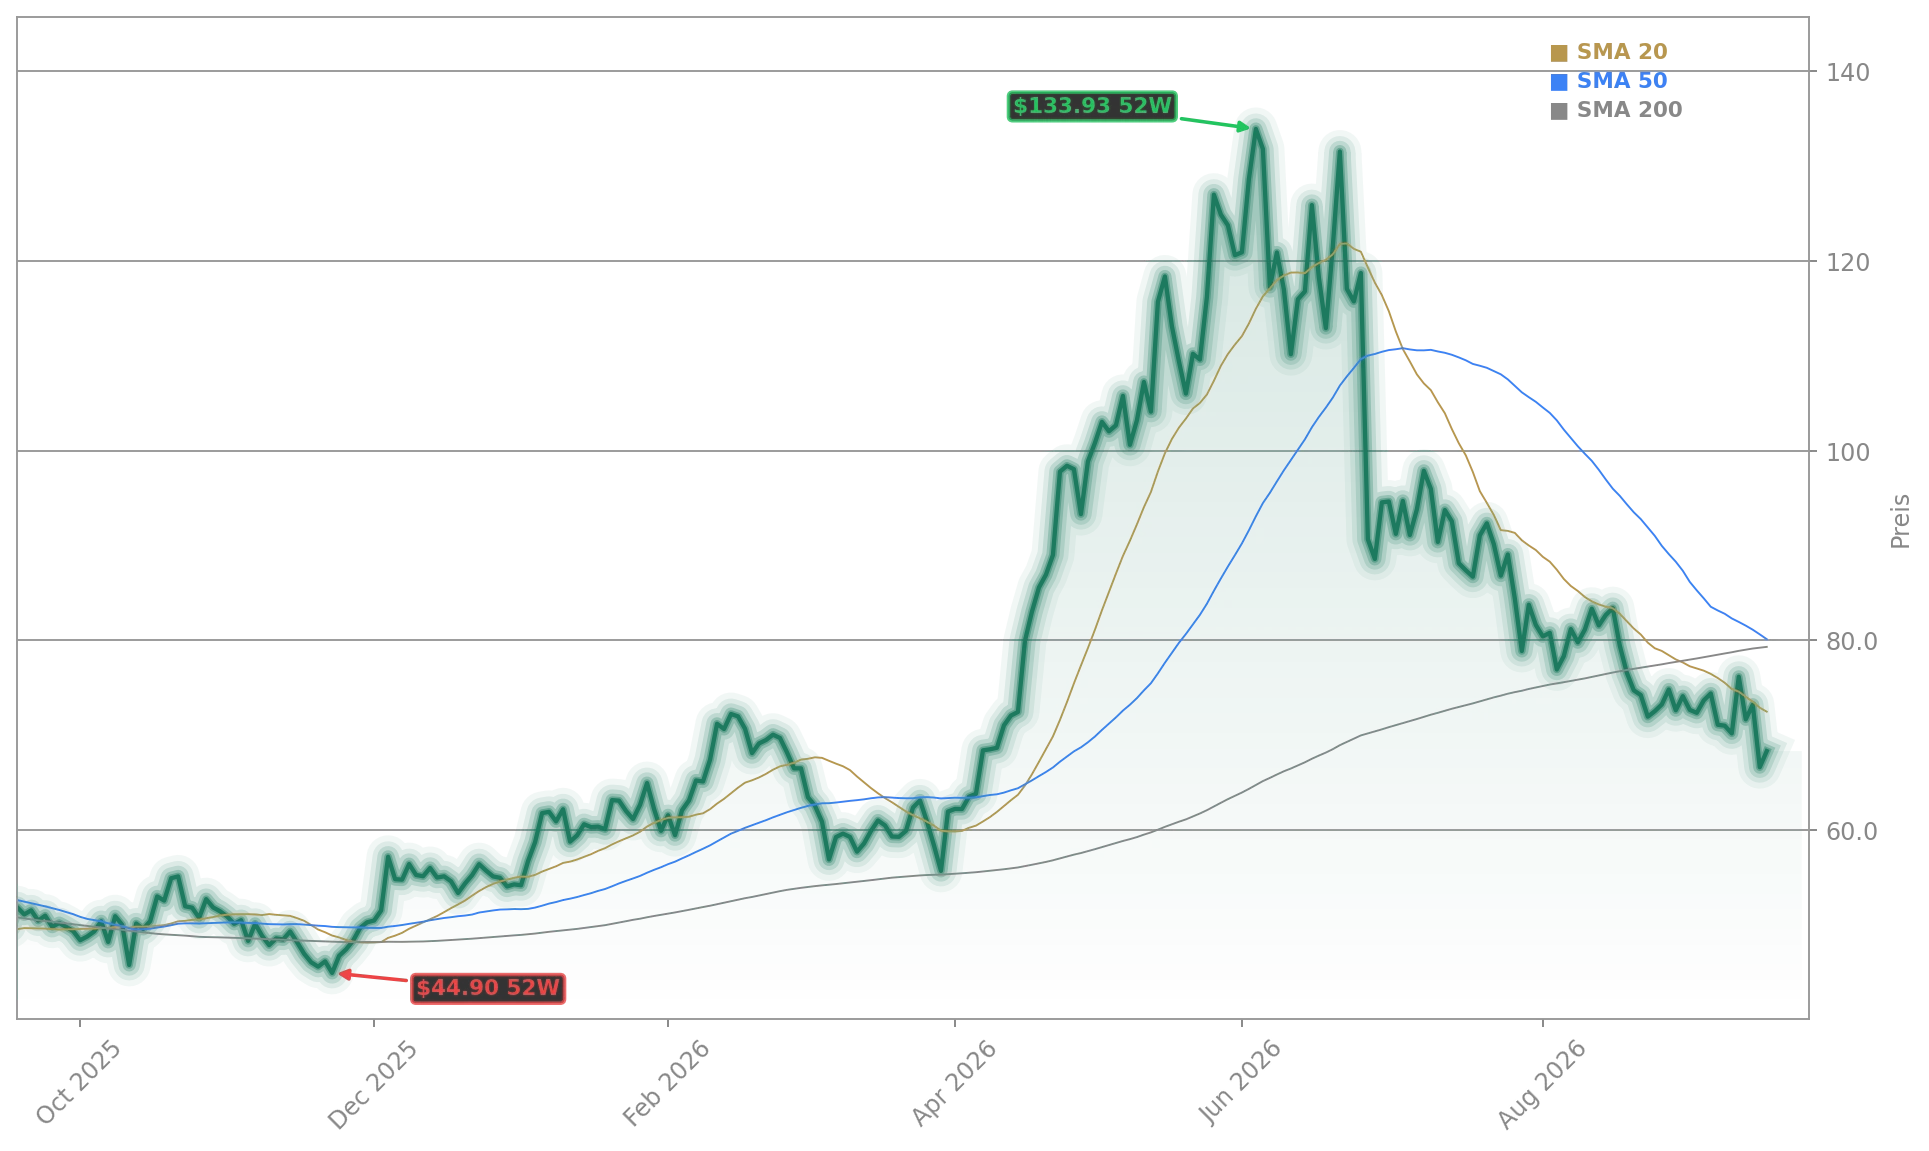
Für Anleger ist die Meldung ein Signal, dass die Bewertung des Chipkonzerns neu justiert werden könnte. Der Markt reagierte bislang gelassen: Die Aktie lag am Donnerstag bei 68,39 US-Dollar und damit nur minimal über dem Vortagesschluss von 68,30 US-Dollar. Ein Kursfeuerwerk sieht anders aus – die Zurückhaltung der Investoren dürfte auch damit zusammenhängen, dass die langfristigen Ziele des Unternehmens nun hinterfragt werden.
Die Auslastung der Fabriken entscheidet
Der eigentliche Kern der Debatte liegt in der Fertigung. ON Semiconductor betreibt eigene Werke, deren Auslastung derzeit nach Einschätzung von Marktbeobachtern bei lediglich 60 bis 70 Prozent liegt. Das ist ein Problem, denn die Fixkosten dieser Fabriken laufen unabhängig davon, wie viele Chips tatsächlich produziert werden. Erst wenn die Anlagen deutlich besser ausgelastet sind, kann der Konzern jene Margen erreichen, die Wettbewerber wie Analog Devices (ADI) heute bereits vorweisen.
Die Logik dahinter ist einfach: Beide Unternehmen verfolgen sehr ähnliche Geschäftsmodelle und profitieren vom Rückenwind der Künstlichen Intelligenz. Der Unterschied liegt im Reifegrad. Während Analog Devices seine Kapazitäten bereits effizient nutzt, muss ON Semiconductor erst den Beweis antreten, dass die eigene Fertigung dieselbe Profitabilität erreichen kann. Gelingt dieser Sprung, rückt der Konzern in dieselbe Liga vor. Bis dahin bleibt die Aktie eher ein langfristiges Investment als ein kurzfristiger Zock.
Was Anleger aus der Einstufung ableiten können
Die Senkung des Kursziels durch Stifel ist kein isoliertes Ereignis, sondern Teil einer breiteren Neubewertung innerhalb der Halbleiterbranche. Anleger sollten die Auslastungszahlen der kommenden Quartale genau verfolgen, denn sie liefern den entscheidenden Hinweis darauf, ob die Margenziele für 2030 realistisch sind oder nicht. Steigt die Auslastung, dürfte auch das Vertrauen des Marktes zurückkehren.
Positiv bleibt festzuhalten, dass der Konzern trotz der Skepsis seine Strategie nicht ändern muss. Das Management hat sich klar auf margenstarke Bereiche wie die Leistungselektronik für Elektrofahrzeuge und Industrieanwendungen positioniert. Diese Segmente wachsen strukturell und bieten langfristig Fantasie – vorausgesetzt, die Fertigung zieht mit.
Warum die Bewertung jetzt besonders sensibel reagiert
Halbleiteraktien werden traditionell mit einem Aufschlag gehandelt, weil der Markt künftige Wachstumsraten einpreist. Sobald ein Analystenhaus diese Erwartungen infrage stellt, kann die Bewertung schnell ins Wanken geraten. Bei ON Semiconductor kommt hinzu, dass die Aktie mit 68,39 US-Dollar deutlich unter ihren Höchstständen der vergangenen Jahre notiert. Die Luft nach oben ist theoretisch groß – aber nur, wenn die operative Performance stimmt.
Für langfristig orientierte Investoren könnte die derzeitige Bewertung durchaus interessant sein, sofern sie an die Margenstory glauben. Wer dagegen kurzfristig denkt, sollte die Volatilität nicht unterschätzen. Die kommenden Quartalszahlen werden zeigen, ob die Auslastung tatsächlich anzieht und ob der Konzern den Abstand zu Wettbewerbern wie Analog Devices verkleinern kann.
Der Wettbewerb im KI-Umfeld wird härter
Der Rückenwind durch KI ist real, aber er verteilt sich nicht gleichmäßig. Während NVIDIA und andere Player an der Spitze des KI-Booms von explodierenden Bestellungen profitieren, kämpfen Zulieferer und Analog-Spezialisten um ihre Position. ON Semiconductor ist hier in einer Zwischenrolle: Das Unternehmen liefert Komponenten, die für Energieeffizienz und Leistungssteuerung entscheidend sind, steht aber nicht im Zentrum der KI-Erzählung.
Genau diese Position macht die Aktie anfällig für Stimmungsschwankungen. Analysten wie die von Stifel bewerten weniger das aktuelle Geschäft als vielmehr die Frage, ob der Konzern seine selbst gesteckten Ziele erreichen kann. Solange diese Frage offen bleibt, dürfte die Aktie in einer Seitwärtsbewegung verharren.
Übernahmegerüchte treiben MongoDB an
Während ON Semiconductor mit gesenkten Analystenerwartungen zu kämpfen hat, sorgt im Software-Sektor ein ganz anderes Thema für Bewegung: Spekulationen über eine mögliche MongoDB Übernahme haben die Aktie des Datenbank-Spezialisten um rund vier Prozent nach oben getrieben. Ob dahinter echte Fusionsgespräche stehen oder der Optionsmarkt lediglich Spekulanten anzieht, ist bislang offen – die Dynamik zeigt jedoch, wie schnell sich die Stimmung in technologiegetriebenen Titeln drehen kann.
Stifel cutting its price target for OnSemi, saying its 2030 margin targets may fall below expectations. Stocks still higher by 2% this morning.— Stifel-Analysten
Stifel hat das Kursziel für ON Semiconductor gesenkt und zweifelt an den Margenzielen für 2030 – im Zentrum steht die schwache Auslastung der eigenen Fabriken. Für Anleger bedeutet das, die operative Entwicklung der kommenden Quartale genau zu verfolgen, denn sie entscheidet über die Glaubwürdigkeit der langfristigen Strategie. Zieht die Auslastung an, könnte die Aktie ihre Seitwärtsbewegung verlassen und wieder in den Fokus des Marktes rücken.