Nach einer beeindruckenden Rallye verliert die Intel-Aktie -2%: Ist das der Beginn einer Korrektur oder eine Kaufgelegenheit für Anleger?


Rekordrally treibt Intel an die Bewertungsgrenze
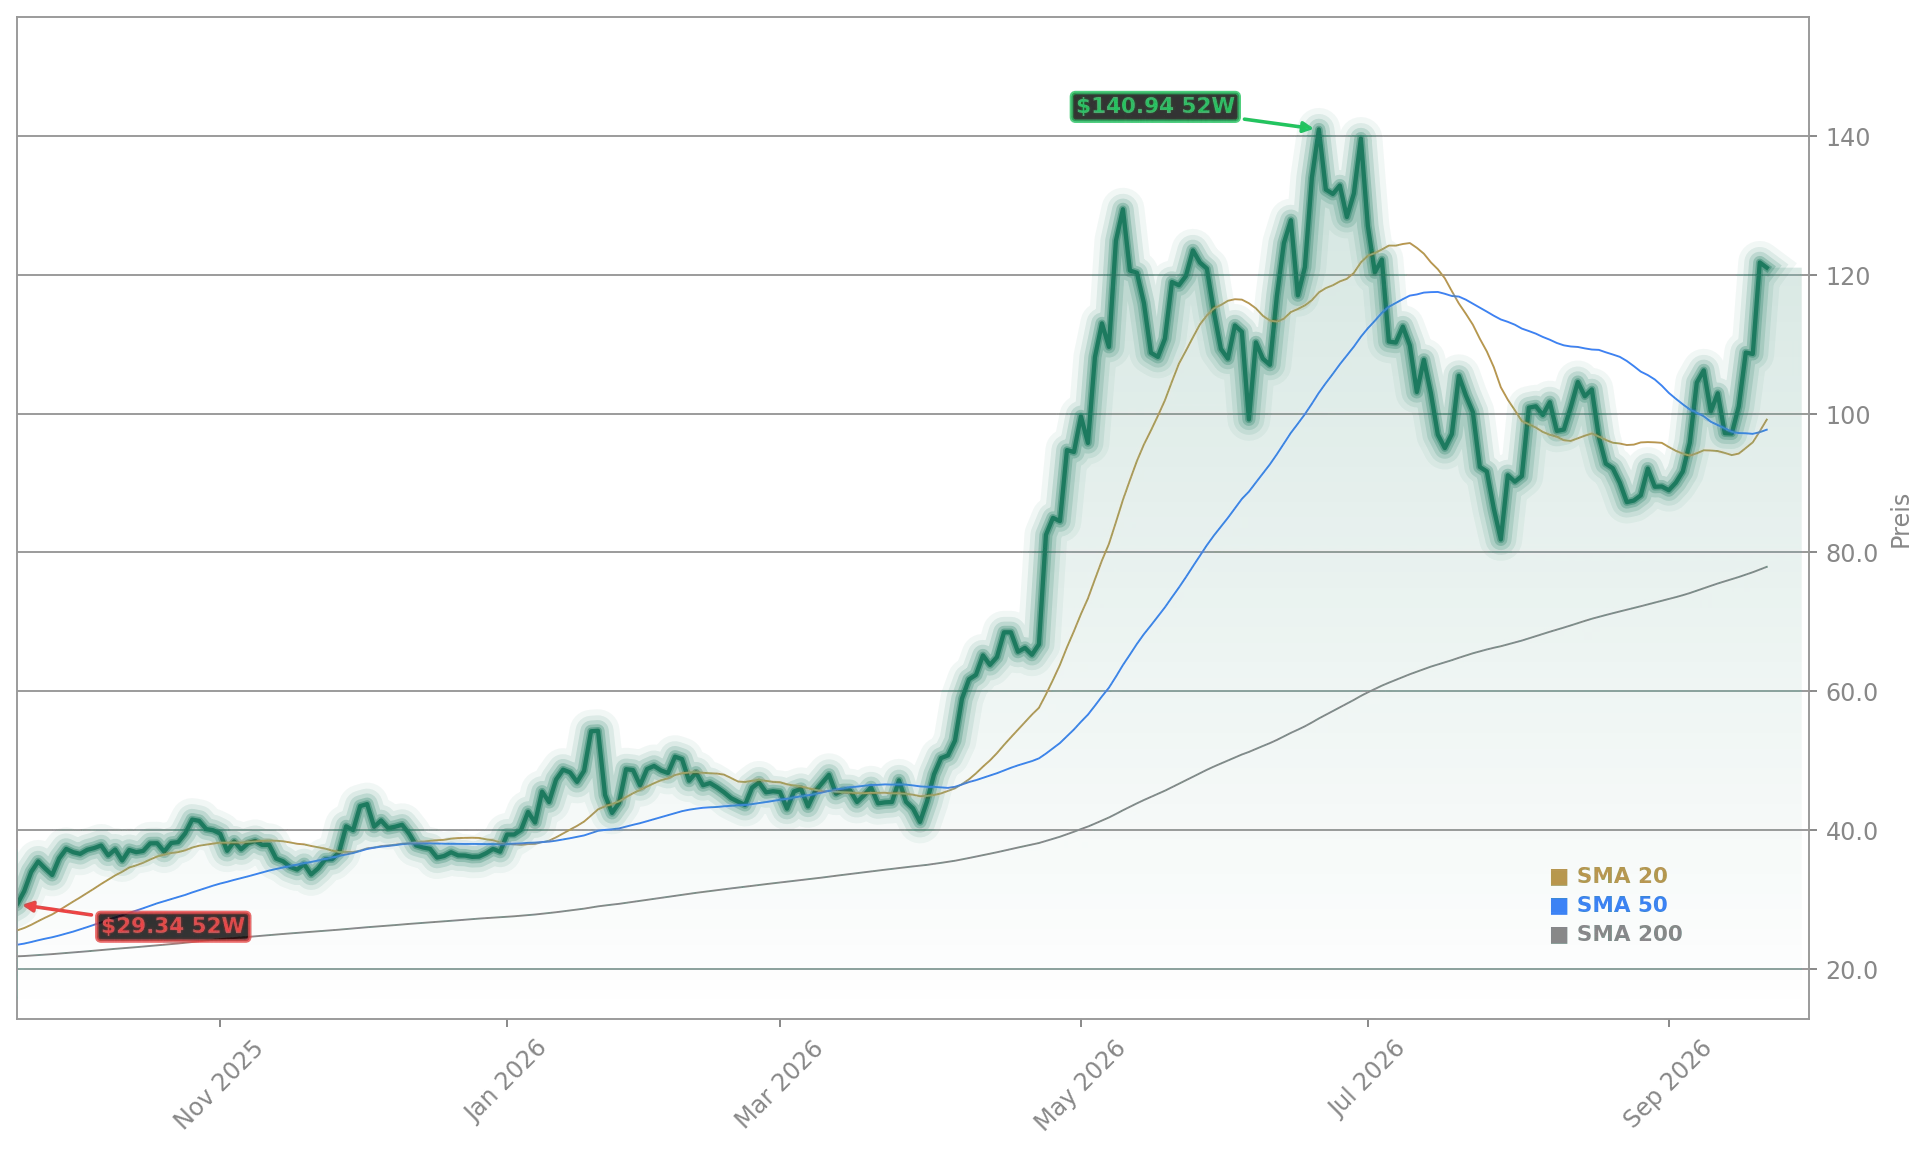
Die Aktie von Intel Corporation (INTC) hat in den vergangenen Wochen eine bemerkenswerte Entwicklung hingelegt. Mit einem Plus von 37,52 Prozent im vergangenen Monat und 235,66 Prozent seit Jahresbeginn gehört der Chiphersteller zu den stärksten Performern im S&P 500. Am Mittwoch notierte das Papier bei 120,95 Dollar und damit deutlich über dem durchschnittlichen Kursziel der Wall-Street-Analysten von 116,37 Dollar. Das 52-Wochen-Hoch liegt bei 142,35 Dollar.
Ausgelöst wurde die jüngste Rallye durch den Muse-KI-Agenten von Meta, der die Nachfrage nach Server-CPUs wiederbelebt hat. Auch die Partnerschaft mit NVIDIA – inklusive einer fünf Milliarden Dollar schweren Beteiligung – sowie die Unterstützung durch die US-Regierung treiben die Fantasie der Anleger an.
Warum die Bullen an eine nachhaltige Wende glauben
Die Befürworter haben handfeste Argumente. Im zweiten Quartal des Geschäftsjahres 2026 erzielte Intel einen Umsatz von 16,13 Milliarden Dollar – ein Plus von 25,42 Prozent im Jahresvergleich und das stärkste Wachstum seit mehr als 15 Jahren. Der Bereich Data Center und KI legte um 59 Prozent zu. Das Non-GAAP-Ergebnis je Aktie von 0,42 Dollar übertraf die Konsensschätzung von 0,2175 Dollar deutlich. Der operative Cashflow erreichte sieben Milliarden Dollar.
Die Gewinnschätzungen für das Geschäftsjahr 2027 steigen rasant: Der Konsens hat sich in den vergangenen 90 Tagen von 1,52 Dollar auf 2,06 Dollar erhöht. In den zurückliegenden 30 Tagen gab es 30 Aufwärtsrevisionen und keine einzige Abwärtsrevision. Der Xeon-6-Prozessor entwickelt sich zu einem der schnellsten Produkte der Unternehmensgeschichte, und NVIDIA hat ihn für die DGX-Rubin-NVL8-Systeme ausgewählt.
Die Bären verweisen auf die Bewertung
Doch die skeptische Seite hat ebenso gewichtige Argumente. Das Kurs-Gewinn-Verhältnis auf Basis der Forward-Schätzungen liegt bei 57, das Kurs-Umsatz-Verhältnis bei 11 und das EV/EBITDA bei 162. Der nachlaufende Gewinn je Aktie ist mit minus 2,09 Dollar negativ. Besonders problematisch: Die Foundry-Sparte verbuchte im zweiten Quartal einen operativen Verlust von 2,1 Milliarden Dollar bei nur 293 Millionen Dollar externem Umsatz.
Finanzchef David Zinsner warnte, das Angebot werde im vierten Quartal “will not catch up” (nicht aufholen können). Für das Gesamtjahr 2026 erwartet das Management einen Rückgang des PC-Verbrauchs im niedrigen zweistelligen Prozentbereich sowie Investitionen von über 20 Milliarden Dollar. Zudem hat CEO Lip-Bu Tan im Zuge der Rallye Aktien verkauft, wie aktuelle Form-4-Meldungen zeigen.
Was Analysten und institutionelle Investoren tun
Die Analystengemeinde ist gespalten. Von 48 beobachteten Analysten stufen 32 die Aktie mit “Hold” ein, 13 mit “Buy”, einer mit “Strong Buy” und zwei mit “Sell” beziehungsweise “Strong Sell”. Das durchschnittliche Kursziel liegt bei 116,37 Dollar und damit rund sechs Prozent unter dem aktuellen Kurs. Das 24/7 Wall St. Modell kommt sogar auf ein Kursziel von 96,79 Dollar, was einem Abwärtspotenzial von knapp elf Prozent entspricht – bei einer Konfidenz von 90 Prozent und einer Hold-Empfehlung.
Institutionelle Anleger wie State Street Corp haben ihre Position im zweiten Quartal um 1,2 Prozent aufgestockt und halten nun 216,85 Millionen Aktien im Wert von 30,3 Milliarden Dollar. Auch CEO Tan kaufte zuletzt Aktien im Wert von fast zehn Millionen Dollar.
Wie Intel im Vergleich zur Konkurrenz abschneidet
Der Blick auf die Wettbewerber relativiert die Bewertung. AMD handelt bei einem KGV von 211 und hat im Data-Center-Segment um 107 Prozent zugelegt. NVIDIA kommt auf ein KGV von 45 bei 60 Prozent operativer Marge. Taiwan Semiconductor erreichte im zweiten Quartal eine Bruttomarge von 67,7 Prozent und steigerte den August-Umsatz um 53,3 Prozent im Jahresvergleich. Intels Foundry verliert dagegen weiterhin Milliarden pro Quartal.
Ein Lichtblick kommt aus dem Portfolio: Die israelische Firma RealSense, die vor zwei Jahren für 50 Millionen Dollar aus Intel ausgegliedert wurde, wird nun von Cognex für über 600 Millionen Dollar übernommen. Intel hält noch 20 Prozent an dem Unternehmen.
Was die nächsten Quartalszahlen entscheiden
Die entscheidenden Fragen für die kommenden Monate sind klar umrissen. Die Q3-Prognose liegt bei 15,8 bis 16,8 Milliarden Dollar Umsatz und 0,38 Dollar Non-GAAP-Gewinn je Aktie. Anleger achten besonders auf die Entwicklung der Foundry-Verluste, mögliche Kundenaufträge für den 14A-Prozess und die Panther-Lake-Yields. Ein namentlich genannter Großkunde für 14A mit Volumenverpflichtungen könnte die Aktie beflügeln. Umgekehrt drohen Enttäuschungen bei den Quartalszahlen oder eine Ausweitung der Foundry-Verluste.
US-Chip-Spekulationen und Microns Gewinnsprung im Fokus
Die Spekulationen über eine verstärkte US-Chip-Produktion von Intel und SK Hynix sorgen weiterhin für Gesprächsstoff in der Halbleiterbranche. Wie ernst es dem Konzern mit dem Ausbau der heimischen Fertigung ist, zeigt sich auch an den jüngsten Personalentscheidungen. Unterdessen richtet sich der Blick auf die anstehenden Quartalszahlen von Micron Technology, die nach Einschätzung von Beobachtern einen historischen Gewinnsprung bringen könnten. Intel und SK Hynix treiben US-Chip-Spekulationen voran – und Micron steht vor einem möglichen Gewinnsprung, der die gesamte Branche beflügeln könnte.
Intel befindet sich in einer entscheidenden Transformationsphase, in der beeindruckendes Umsatzwachstum auf anhaltende Verluste im Foundry-Geschäft trifft. Für Anleger bedeutet das ein hohes Chancen-Risiko-Verhältnis: Wer auf die Turnaround-Story setzt, muss kurzfristige Rücksetzer und eine ambitionierte Bewertung verkraften. Die kommenden Quartalszahlen und ein möglicher Großauftrag für den 14A-Prozess werden zeigen, ob die Rallye fundamental gedeckt ist.