SP500 7.764,53 -0,53%DJ30 50.718,99 -0,92%NAS100 30.943,22 -0,85%GER40 24.847,84 -1,14%EU50 6.107,03 -1,36%BTCUSD 82.637,77 -0,94%ETHUSD 2.550,80 -0,87%VIX 17,78 +2,75% SP500 7.764,53 -0,53%DJ30 50.718,99 -0,92%NAS100 30.943,22 -0,85%GER40 24.847,84 -1,14%EU50 6.107,03 -1,36%BTCUSD 82.637,77 -0,94%ETHUSD 2.550,80 -0,87%VIX 17,78 +2,75%
JETZT LIVEAKTIENREGIONENKRYPTOALGOTRADINGBROKER & TOOLS

BMW Kapitalmarkttag: Neue Klasse soll Margen wieder steigern

Der BMW Kapitalmarkttag steht an – doch kann der Autobauer mit der „Neuen Klasse“ wirklich die Profitabilität steigern und die Herausforderungen in China meistern?
Erwähnte Aktien
BMW
Aktuell 54,98€ -0,51% 29.09.26 15:55 Uhr MESZ
Bayerische Motoren Werke AG

Wie will BMW die Margen wieder steigern?

Der zweitägige Termin fällt in eine schwierige Phase für den Münchner Autobauer: Das Autogeschäft ist deutlich weniger profitabel, während die schwache Entwicklung in China, höhere Abschreibungen sowie Währungs-, Rohstoff- und Zollbelastungen auf den Ergebnissen lasten. Im ersten Halbjahr lag die EBIT-Marge der Autosparte bei 3,6 Prozent, verglichen mit 6,2 Prozent ein Jahr zuvor. Der Konzernumsatz sank um acht Prozent auf 62,3 Milliarden Euro, das Ergebnis vor Steuern um 29,4 Prozent auf vier Milliarden Euro.

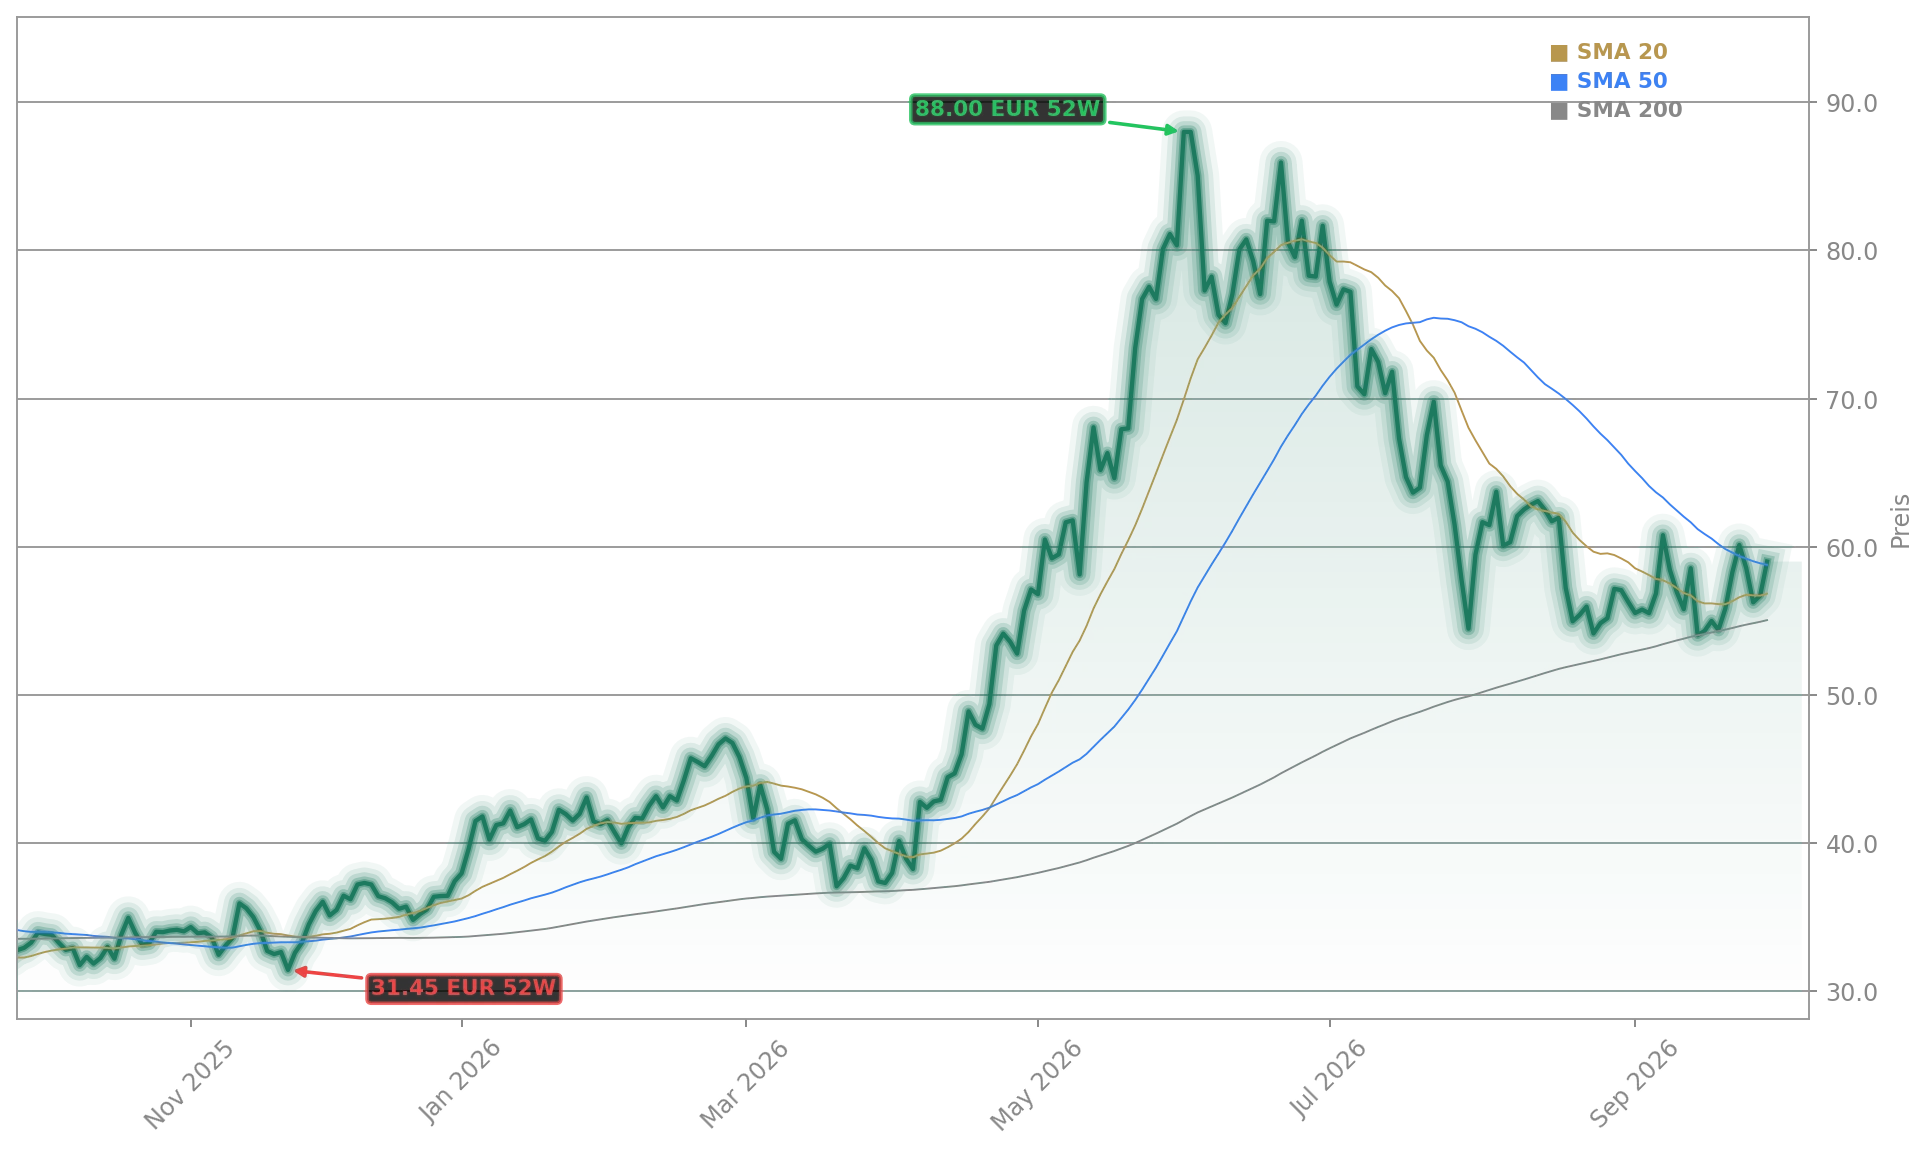
Entscheidend sind deshalb nicht nur langfristige Ambitionen, sondern konkrete Angaben zu Einsparungen und deren Wirkung: Wie schnell können Maßnahmen greifen, und wann wäre eine nachhaltige Erholung der Profitabilität möglich? Die Aktie notiert bei 54,98 Euro und damit 0,51 Prozent unter dem Vortagesschluss von 55,18 Euro.

Die Neue Klasse bringt Chancen und Anlaufkosten

Mit der Neuen Klasse führt BMW in den kommenden Jahren eine neue Fahrzeuggeneration ein. Sie soll bei Technologie, Software und Effizienz Fortschritte bringen. Zugleich verursachen Entwicklung und Produktionsanlauf zunächst Kosten. Für die Margen wird daher entscheidend sein, wie schnell die Modelle hohe Stückzahlen erreichen und ob sie sich ohne übermäßige Preisnachlässe verkaufen lassen.

Erste Nachfragezeichen sind uneinheitlich: Im zweiten Quartal stiegen die Auslieferungen vollelektrischer Fahrzeuge in Europa um mehr als ein Drittel. Die Auslieferungen der gesamten BMW Group gingen im ersten Halbjahr dagegen um 4,2 Prozent zurück; besonders schwach entwickelte sich China. Dort trifft der Konzern auf einen rückläufigen Automarkt und stärkeren Wettbewerb durch heimische Hersteller. Zudem verschärfen höhere Exporte aus China laut BMW den Wettbewerb in anderen Regionen, insbesondere im asiatisch-pazifischen Raum.
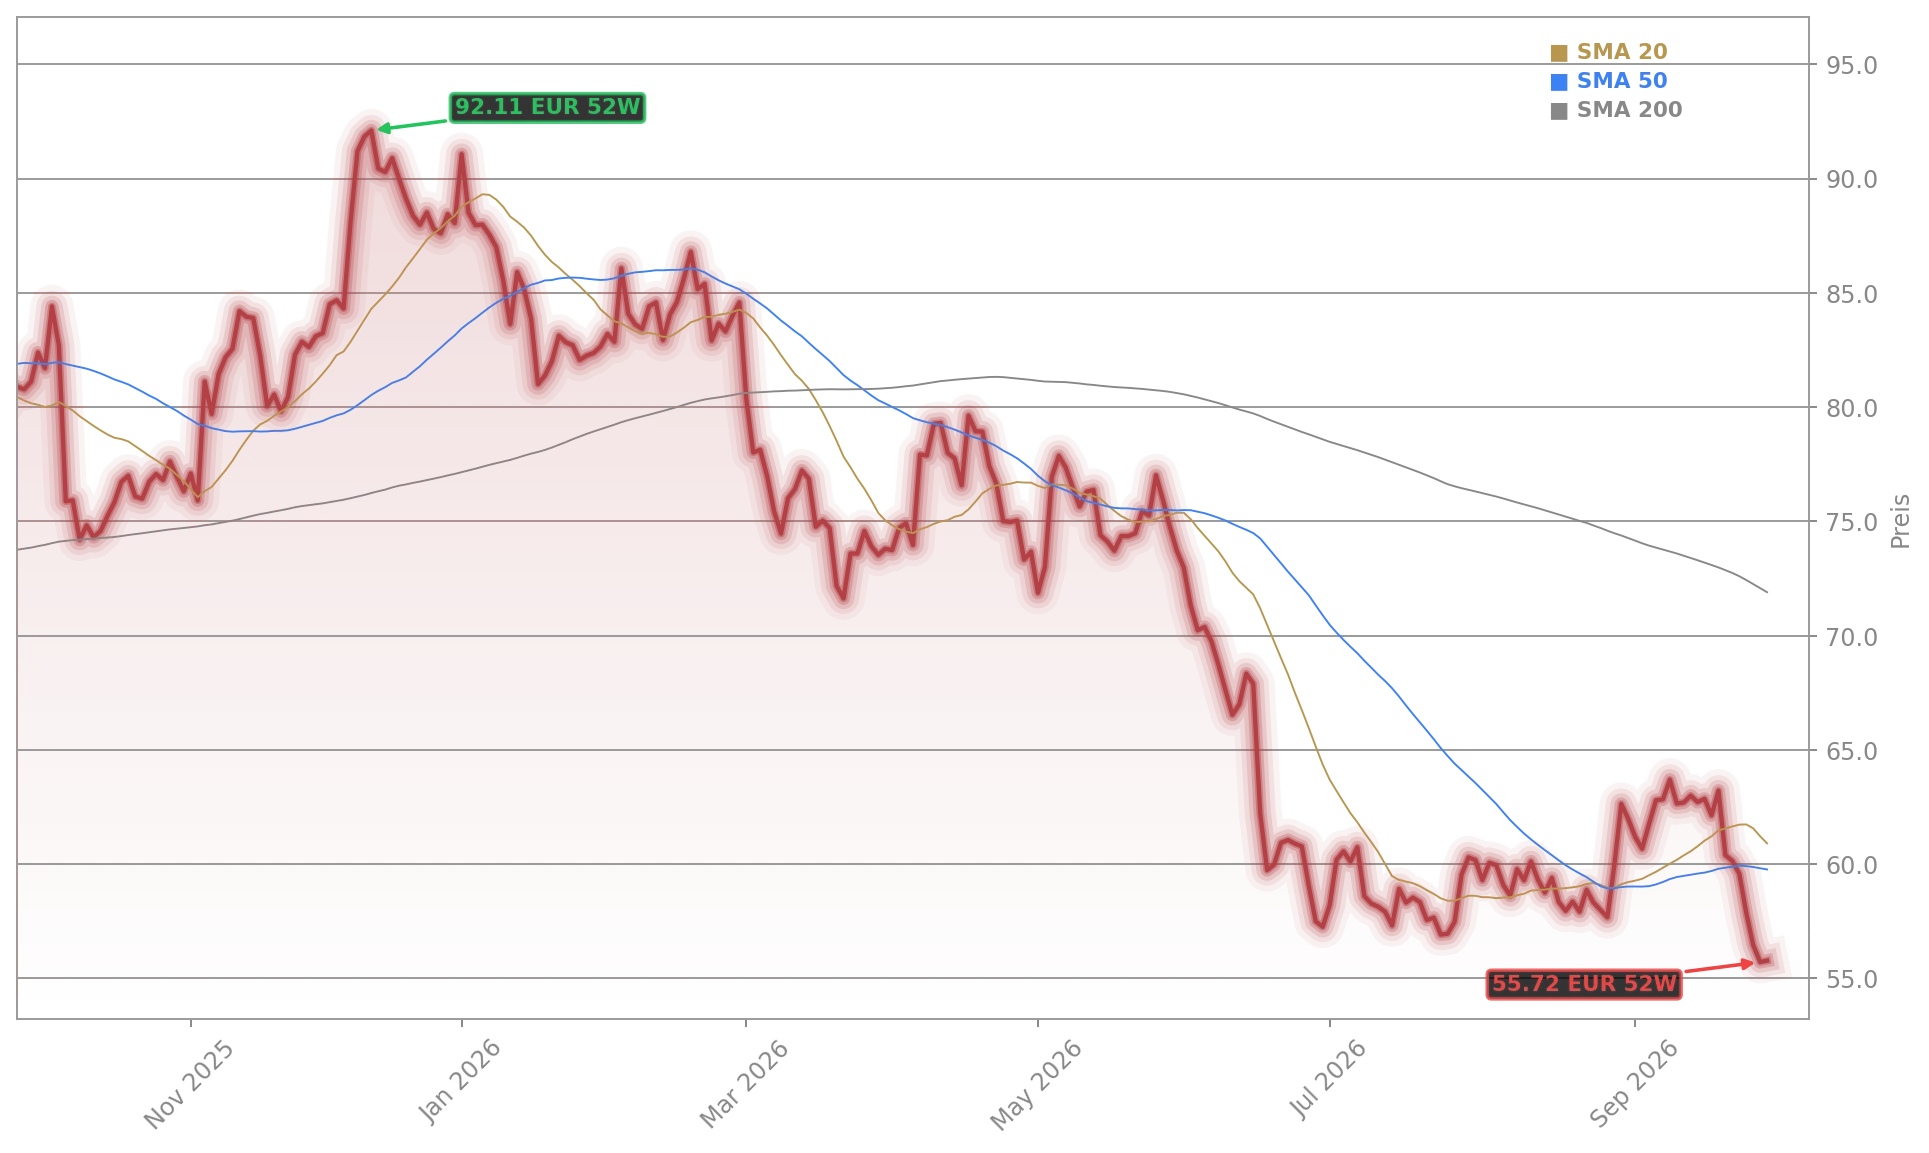
BMW Capital Markets Day Aktienchart - 252 Tage Kursverlauf - September 2026

China und Modellwechsel prägen den Ausblick

Deutsche Bank Research senkte das Kursziel für BMW von 90 auf 78 Euro, beließ die Einstufung aber auf „Buy“. Tim Rokossa schrieb, die Berichtssaison nach dem dritten Quartal dürfte das Branchennarrativ kaum verändern; China bleibe die größte Herausforderung und zwar strukturell, nicht nur zyklisch.

Auch die Modellplanung verändert sich: Mit dem für Ende 2026 geplanten Wechsel zur nächsten Generation des 3ers sollen laut einer Unternehmenssprecherin gegenüber der Automobilwoche sämtliche Dieselvarianten aus dem Programm fallen. Angeboten werden sollen dann Elektroautos sowie Benziner mit vier oder sechs Zylindern. 2025 lag der Dieselanteil bei BMW in Deutschland erstmals unter 30 Prozent; für den 3er wurden 25 bis 30 Prozent geschätzt. Konkrete Zahlen zum Modell nannte der Hersteller nicht.

Fazit

BMW muss beim zweitägigen Investorentermin angesichts sinkender Margen, schwacher China-Nachfrage und hoher Anlaufkosten der Neuen Klasse einen nachvollziehbaren Weg zurück zu profitablerem Wachstum aufzeigen. Für Anleger zählen neben den mittelfristigen Zielen vor allem belastbare Angaben zu Einsparungen, Investitionen und dem Tempo der Erholung. Die nächsten Unternehmenssignale und die weitere Entwicklung der neuen Modelle werden zeigen, ob BMW Vertrauen in die Margenperspektive zurückgewinnen kann.

Bayer Zulassung: FDA prüft Lynkuet vorrangig, Milliardenfinanzierung durch Anleihen

Kann die vorrangige FDA-Prüfung für Lynkuet und eine Milliardenfinanzierung den Kursrückgang der Bayer-Aktie aufhalten?

Erwähnte Aktien
BAYN
Aktuell 49,32€ -2,72% 29.09.26 14:55 Uhr MESZ
Bayer

Vorrangige Prüfung für eine zusätzliche Anwendung

Die Bayer AG will Lynkuet (Elinzanetant) künftig auch gegen mittelschwere bis schwere vasomotorische Beschwerden einsetzen, die im Zusammenhang mit einer endokrinen Therapie bei Brustkrebs auftreten. Die FDA hat den ergänzenden Zulassungsantrag angenommen und eine Priority Review gewährt. Das bedeutet eine vorrangige Prüfung, ist aber noch keine Zulassung für die zusätzliche Anwendung. Der Antrag stützt sich auf Ergebnisse der Phase-III-Studie OASIS-4.

Die Nachricht liefert einen Fortschritt für das Medikament, das Bayer für eine weitere Patientengruppe erschließen möchte. Die FDA-Entscheidung über die Prüfung ist dabei vom tatsächlichen Ausgang des Verfahrens zu unterscheiden. Im vorliegenden Material wird kein Termin für eine endgültige Entscheidung genannt.

Bayer beschafft zwei Milliarden Euro über Hybrid-Anleihen

Zusätzlich hat der Konzern laut den vorliegenden Angaben zwei Hybrid-Anleihen über jeweils eine Milliarde Euro bei institutionellen Anlegern platziert. Die 30-jährigen Papiere tragen Kupons von 5,75 beziehungsweise 6,25 Prozent. Hybrid-Anleihen sind rechtlich Fremdkapital, können aber unter bestimmten Bedingungen von Rating-Agenturen und bilanziell teilweise als Eigenkapital behandelt werden. Die Finanzierung vermeidet eine Ausgabe neuer Aktien und damit eine Verwässerung der Stimmrechte; im Insolvenz- oder Liquidationsfall sind die Papiere gegenüber vorrangigen Gläubigern nachrangig.

Am Dienstag wurde außerdem gemeldet, dass Amundi seine zugerechneten Stimmrechte an Bayer auf 2,90 Prozent reduziert hat. Zuvor waren 3,04 Prozent ausgewiesen. Die Meldung bezieht sich auf eine Schwellenberührung am 23. September.

Bayer AG Aktienchart - 252 Tage Kursverlauf - September 2026

Rückgang trotz positiver Unternehmensmeldungen

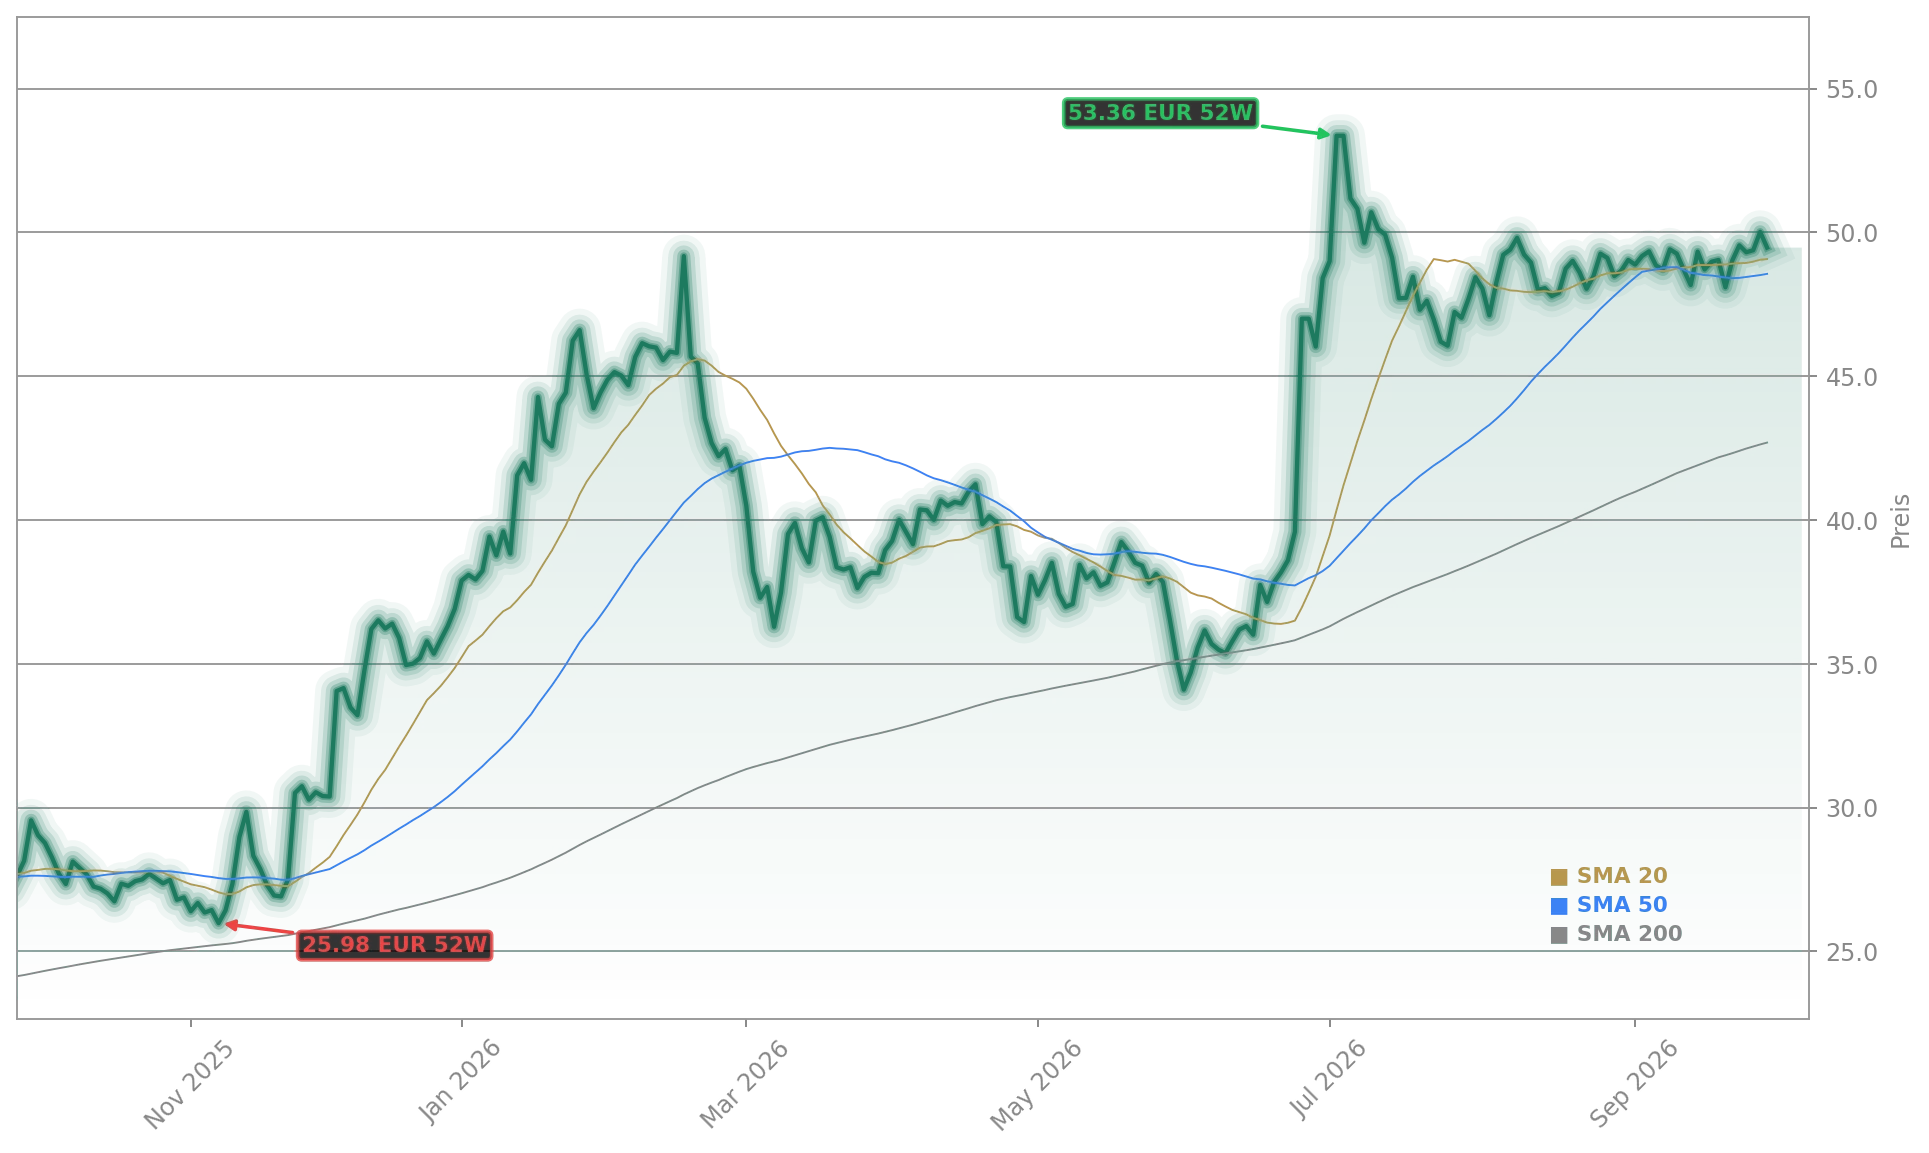
Mit 49,32 Euro liegt der Kurs unter der psychologisch wichtigen Marke von 50 Euro und verlor gegenüber dem Vortag 2,72 Prozent. Damit fällt die aktuelle Börsenreaktion schwächer aus, als die positiven Unternehmensnachrichten allein vermuten lassen könnten. Aus den vorliegenden Angaben lässt sich jedoch kein eindeutiger Grund für den Tagesrückgang ableiten.

Die FDA-Prüfung eröffnet eine weitere Entwicklungsperspektive für Lynkuet, während die Hybrid-Anleihen Bayer zusätzliches Kapital verschaffen. Dem stehen die Kuponkosten und die Nachrangigkeit der Papiere gegenüber. Die Stimmrechtsmeldung von Amundi ergänzt das aktuelle Unternehmensbild, belegt für sich genommen aber keine Ursache für die Kursbewegung.

Roundup-Rechtsstreit und Konzernumbau bleiben wichtige Themen

Die aktuelle Medikamentenentwicklung und Finanzierung ergänzen die längerfristigen Herausforderungen, die im Beitrag über Bayers Roundup-Verfahren und den KI-Umbau beleuchtet werden. Der Artikel zu Costcos Geschäftszahlen und dem Gewinn über den Erwartungen bietet einen separaten Blick auf die jüngste Entwicklung eines anderen börsennotierten Unternehmens.

Fazit

Bayer verbindet den FDA-Prüfungsschritt für Lynkuet mit einer Finanzierung über zwei Milliarden Euro und einer gemeldeten Verringerung der Amundi-Stimmrechte. Für Anleger zählen neben dem möglichen zusätzlichen Einsatzgebiet auch die Kuponkosten und die Nachrangigkeit der Hybrid-Anleihen, während der Aktienkurs am Dienstag nachgibt. Entscheidend wird, ob die Prüfung in eine Zulassung mündet und wie der Konzern die Finanzierung künftig nutzt.

Infineon Partnerschaft: Eaton setzt auf Siliziumkarbid-Halbleiter

Welche strategische Bedeutung hat die neue Infineon Partnerschaft mit Eaton für die Zukunft der Stromumwandlungstechnologie?

Erwähnte Aktien
IFX
Aktuell 59,62€ +5,23% 29.09.26 13:55 Uhr MESZ
Infineon

Zusammenarbeit für effizientere Stromumwandlung

Infineon Technologies AG und der US-amerikanische Energietechnikkonzern Eaton arbeiten an der Entwicklung von Solid-State-Transformatoren. Infineon wird dafür Leistungshalbleiter aus Siliziumkarbid liefern. Die Kooperation soll den Bedarf an effizienteren Stromumwandlungssystemen adressieren, wie Dow Jones Newswires am Dienstag meldete.

Die Kursdaten zeigen die Aktie bei 59,62 Euro, nach 56,57 Euro am Vortag. Das entspricht einem Tagesplus von 5,23 Prozent. Die Notierung liegt damit deutlich höher als am vorherigen Börsentag; aus den vorliegenden Angaben lässt sich jedoch nicht ableiten, welcher Anteil der Bewegung direkt auf die Vereinbarung zurückgeht.

Welche Rolle spielen Siliziumkarbid-Bauteile?

Siliziumkarbid-Leistungshalbleiter werden in der Zusammenarbeit als zentrale Bauteile genannt. Die Vereinbarung verbindet Infineons Halbleiter mit Eatons Arbeit an Solid-State-Transformatoren. Weitere Einzelheiten zu Umfang, Zeitplan oder finanziellen Bedingungen der Kooperation wurden in den vorliegenden Meldungen nicht genannt.

Infineon Technologies AG Aktienchart - 252 Tage Kursverlauf - September 2026

Die Kooperation trifft auf einen kräftigen Börsentag

Die Nachricht kommt an einem Tag, an dem die Infineon-Aktie nach den aktuellen Kursdaten zulegt. Dow Jones Newswires berichtete sowohl über die Zusammenarbeit an der Transformator-Technologie als auch über die Lieferung der Siliziumkarbid-Bauteile. Aussagen zu einer möglichen Umsatzwirkung oder zu konkreten Absatzmengen liegen nicht vor.

Für Anleger steht damit zunächst die strategische Verbindung im Vordergrund: Infineon bringt Leistungshalbleiter ein, Eaton arbeitet mit dem Konzern an einer Technologie zur Stromumwandlung. Ob daraus ein messbarer Beitrag zum Geschäft entsteht, lässt sich ohne Angaben zu Volumen und Zeitplan noch nicht beurteilen.

Weitere Themen rund um Infineon und den Technologiesektor

Zuletzt rückte bei Infineon auch eine Stimmrechtsmitteilung von Goldman Sachs in den Fokus. Im weiteren Technologiesektor zeigt die Debatte um Nebius und den KI-Boom, wie unterschiedlich Marktreaktionen und Einschätzungen ausfallen können.

Fazit

Infineon und Eaton entwickeln gemeinsam Solid-State-Transformatoren, wobei Infineon Siliziumkarbid-Leistungshalbleiter beisteuert. Für Anleger ist die Kooperation ein strategischer Schritt in einem Bereich, der effizientere Stromumwandlung adressiert; konkrete Angaben zu Umsatzbeitrag, Umfang und Zeitplan fehlen bislang. Die nächsten Unternehmensangaben werden zeigen, wie die Zusammenarbeit umgesetzt wird und ob sich daraus ein nachvollziehbarer Geschäftseffekt für Infineon entwickelt.

Evonik Übernahme: BASF sondiert Milliarden-Deal – Was Anleger wissen müssen

Steht die Chemiebranche vor einem Mega-Deal, der die Kräfteverhältnisse neu ordnet – oder sind die Hürden für eine Evonik-Übernahme durch BASF zu hoch?

Erwähnte Aktien
EVK
Schlusskurs 19,89€ +2,53% 28.09.26 17:25 Uhr MESZ
Evonik Industries AG
EVK
Schlusskurs 19,89€ +2,53% 28.09.26 17:25 Uhr MESZ
Evonik Industries AG

Was bislang bestätigt ist

Die Chemiebranche steht vor einem möglichen Milliarden-Deal: BASF hat in der vergangenen Woche Sondierungen mit Evonik und der RAG-Stiftung bestätigt. Der Essener Spezialchemiekonzern erklärte, es liege eine unverbindliche Ansprache für ein freiwilliges öffentliches Übernahmeangebot an sämtliche Aktionäre vor. Zugleich stellte das Unternehmen klar, dass derzeit keine Gespräche stattfinden. BASF formulierte es offener: “Fortgang und Ausgang der Sondierungen sind gegenwärtig offen.”

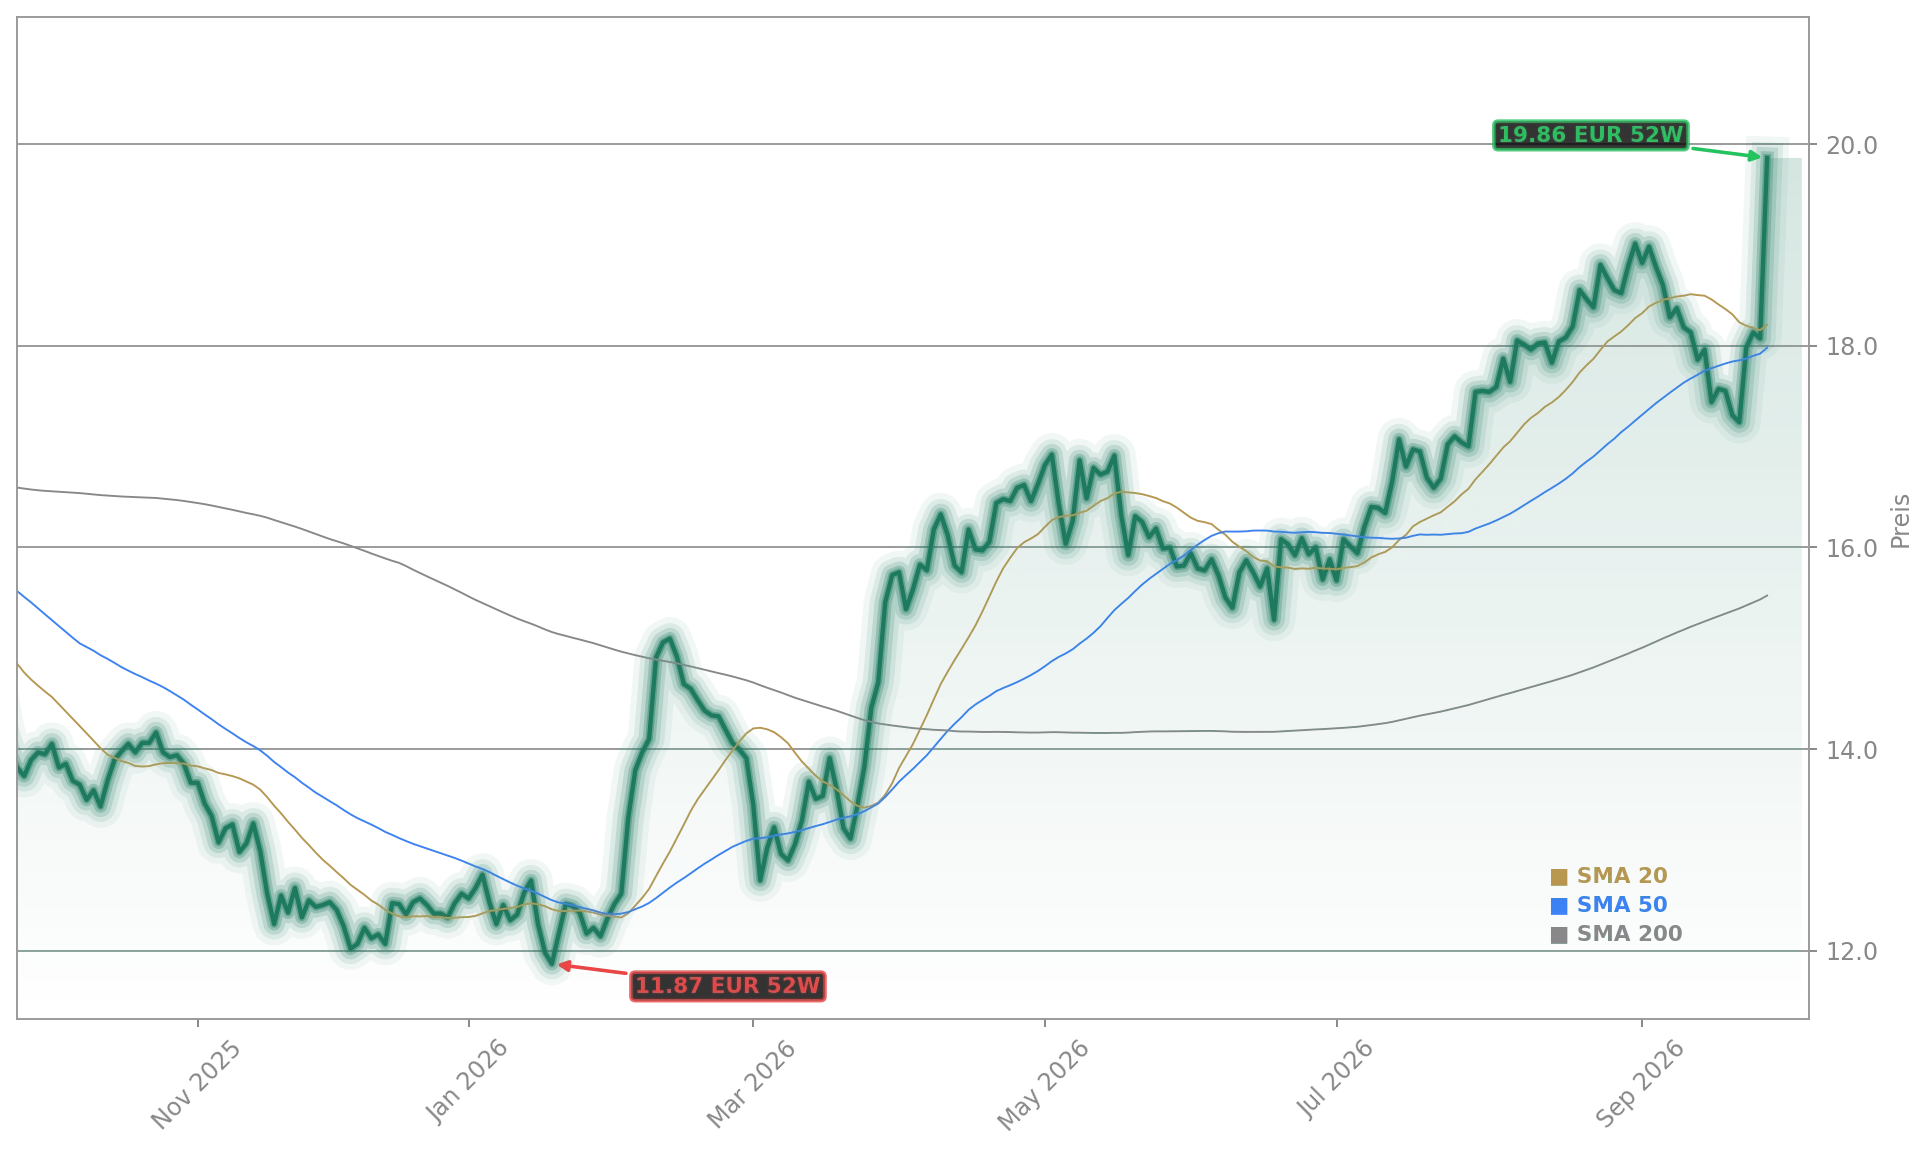
Eine Schlüsselrolle kommt der RAG-Stiftung zu, die knapp 44 Prozent an Evonik hält. Ohne ihre Unterstützung dürfte eine vollständige Übernahme kaum umsetzbar sein – zumal die Stiftung ihre Beteiligung langfristig auf 25,1 Prozent senken will. Die Evonik-Aktie (EVK) notierte am Montag bei 19,89 Euro und lag damit 2,53 Prozent über dem Vortagesschluss.

Die Argumente für einen Zusammenschluss

Ein Zusammenschluss würde BASFs globale Infrastruktur, Einkaufs- und Produktionsnetzwerke mit Evoniks Spezialchemie-Portfolio verbinden. Während BASF stark in Basischemikalien, Polymeren und Verbundstandorten ist, verfügt Evonik über Additive, Spezialpolymere sowie Produkte für Ernährung, Pflege und Pharma. Gemeinsame Forschung, eine bessere Auslastung und Kostensynergien wären möglich. Zudem könnte ein größerer Konzern im Wettbewerb mit chinesischen und US-Anbietern schlagkräftiger auftreten.

Evonik Industries AG Aktienchart - 252 Tage Kursverlauf - September 2026

Analysten sehen Chancen und Risiken

Die Analystenzunft ist gespalten. JPMorgan beließ die Einstufung für BASF bei “Underweight mit einem Kursziel von 40 Euro. Analyst Chetan Udeshi hält BASF und Evonik nicht für die naheliegendste Kombination – BASF könnte anderswo mit weniger Risiko mehr Ertrag erzielen. Bernstein Research senkte das Kursziel von 63 auf 61 Euro, beließ die Einstufung aber auf Outperform”: Rechnerisch ergebe die Kombination Sinn, die Anlagestory werde jedoch komplexer. Die Deutsche Bank bestätigte ihre Kaufempfehlung mit einem Kursziel von 60 Euro. Bei einem unterstellten Übernahmepreis von 25 Euro je Evonik-Aktie würde BASF ein Äquivalent von rund 35 Prozent des eigenen Marktwertes aufwenden.

Wie reagiert die Belegschaft?

Die Chemiegewerkschaft IGBCE äußerte sich skeptisch. Ihr Vorsitzender Michael Vassiliadis erklärte: Eine Übernahme eines erfolgreichen Unternehmens durch ein anderes erfolgreiches Unternehmen wird für ihre Standorte und Beschäftigten nicht allein dadurch zu einer Zukunftsgeschichte, dass das neue Gebilde größer wird. Was Aktionären und Börsenhändlern schlüssig erscheine, müsse mit Blick auf Mitarbeitende, Standorte und heimische Wertschöpfung noch lange nicht sinnvoll sein. In beiden Unternehmen liefen ohnehin schon harte Restrukturierungs- und Personalabbauprogramme. “Beide Konzerne sollten sich hüten, diese Schraube zu überdrehen”, warnte Vassiliadis.

Was gegen den Deal spricht

Dem Zusammenschluss stehen erhebliche Risiken gegenüber. BASF müsste vermutlich eine hohe Übernahmeprämie zahlen und den Deal in einem schwierigen Branchenumfeld finanzieren. Eine höhere Verschuldung könnte den Spielraum für Investitionen und Dividenden einengen. Hinzu kommen Überschneidungen bei Additiven, Materialien und Nutrition & Care – Kartellbehörden könnten deshalb Verkäufe von Geschäftsbereichen verlangen. Die Integration zweier komplexer Konzerne wäre zudem teuer und langwierig. Die kombinierte Gruppe würde eine hohe Europa-Exponierung beibehalten, wo schwache Nachfrage und strukturell hohe Kosten die Wettbewerbsfähigkeit belasten.

Wie geht es weiter?

Entschieden ist nichts. Die Sondierungen laufen, ein konkretes Angebot liegt nicht vor. Entscheidend für die Wertschöpfung werden die endgültige Übernahmeprämie, die Finanzierungsstruktur und die tatsächlich realisierten Synergien sein. Die BASF-Aktie gab im XETRA-Handel zuletzt nach und notierte bei rund 49,55 Euro.

Fazit

Unterm Strich steht die Chemiebranche vor einem möglichen Milliarden-Deal, doch die Sondierungen zwischen BASF und Evonik sind offen und keineswegs entschieden. Für Anleger bedeutet das erhebliche Fantasie, aber auch hohe Unsicherheit – die Analystenhäuser kommen zu völlig unterschiedlichen Einschätzungen. Ob der Deal zustande kommt, hängt maßgeblich von der RAG-Stiftung und der Frage der Übernahmeprämie ab.

NIO Partnerschaft: Geely steigt mit 30 Prozent bei NIO Power ein

Welche strategischen Vorteile verspricht sich NIO von der Beteiligung Geelys an seiner Ladeinfrastruktur-Tochter und was bedeutet das für Anleger?

Erwähnte Aktien
NIO
Schlusskurs 3,63$ +1,54% 28.09.26 13:11 Uhr MESZ
NIO Inc.

Was hinter dem Einstieg von Geely steckt

Eine Tochtergesellschaft der Zhejiang Geely Holding Group bringt ihre komplette Beteiligung an der Yiyi Internet Technology (Chongqing) Co., Ltd. sowie 640 Millionen Yuan (rund 95 Millionen Dollar) in bar ein, um neu ausgegebene Anteile an der NIO Energy Investment (Hubei) Co., Ltd. – bekannt als NIO Power – zu erwerben. Nach Abschluss der Transaktion hält die Geely-Einheit 30 Prozent an NIO Power, während NIO China mit 63,6 Prozent die Kontrolle behält. Der bestehende Investor Wuhan Guangchuang Emerging Technology Phase I Venture Capital Fund Partnership hält die verbleibenden 6,4 Prozent.

Die Beteiligung von Geely unterliegt nach Abschluss Anpassungen anhand operativer Zielvorgaben und kann auf bis zu 20 Prozent sinken, sollten bestimmte Meilensteine nicht erreicht werden. Zudem erhielt der Investor eine Option, innerhalb von zwei Jahren nach Abschluss oder vor Abschluss einer neuen Finanzierungsrunde von NIO Power weitere 640 Millionen Yuan zu investieren. Würde diese gezogen, stiege Geelys Anteil auf 34 Prozent, während NIO China auf 60 Prozent käme.

NIO beteiligt sich an Geelys Ladespezialisten

Parallel vereinbarte NIO China den Erwerb von zehn Prozent an der Zhejiang Haohan Energy Technology Co., Ltd., der Tochtergesellschaft von Geely für das Ladegeschäft. Die Erlöse aus dieser Transaktion soll Haohan Energy nutzen, um bestimmte Ladeinfrastruktur-Assets von NIO zu erwerben. Einen konkreten Kaufpreis für diesen Teil der Vereinbarung nannte NIO bislang nicht. Sämtliche Geschäfte stehen noch unter dem Vorbehalt regulatorischer Genehmigungen und üblicher Abschlussbedingungen.

Über die Beteiligungen hinaus wollen NIO und Geely die Zusammenarbeit bei Batteriewechsel-Technologie und damit verbundenen Dienstleistungen ausweiten – sowohl bei Pkw-Modellen als auch im gewerblichen Mobilitätsgeschäft verschiedener Geely-Gesellschaften. Konkrete Modelle oder Stückzahlen wurden noch nicht genannt. Der Schritt soll die Verbreitung von Batteriewechsel-Lösungen stärken und den Aufbau von Lade- und Energiedienstnetzen im schnell wachsenden chinesischen EV-Markt beschleunigen.

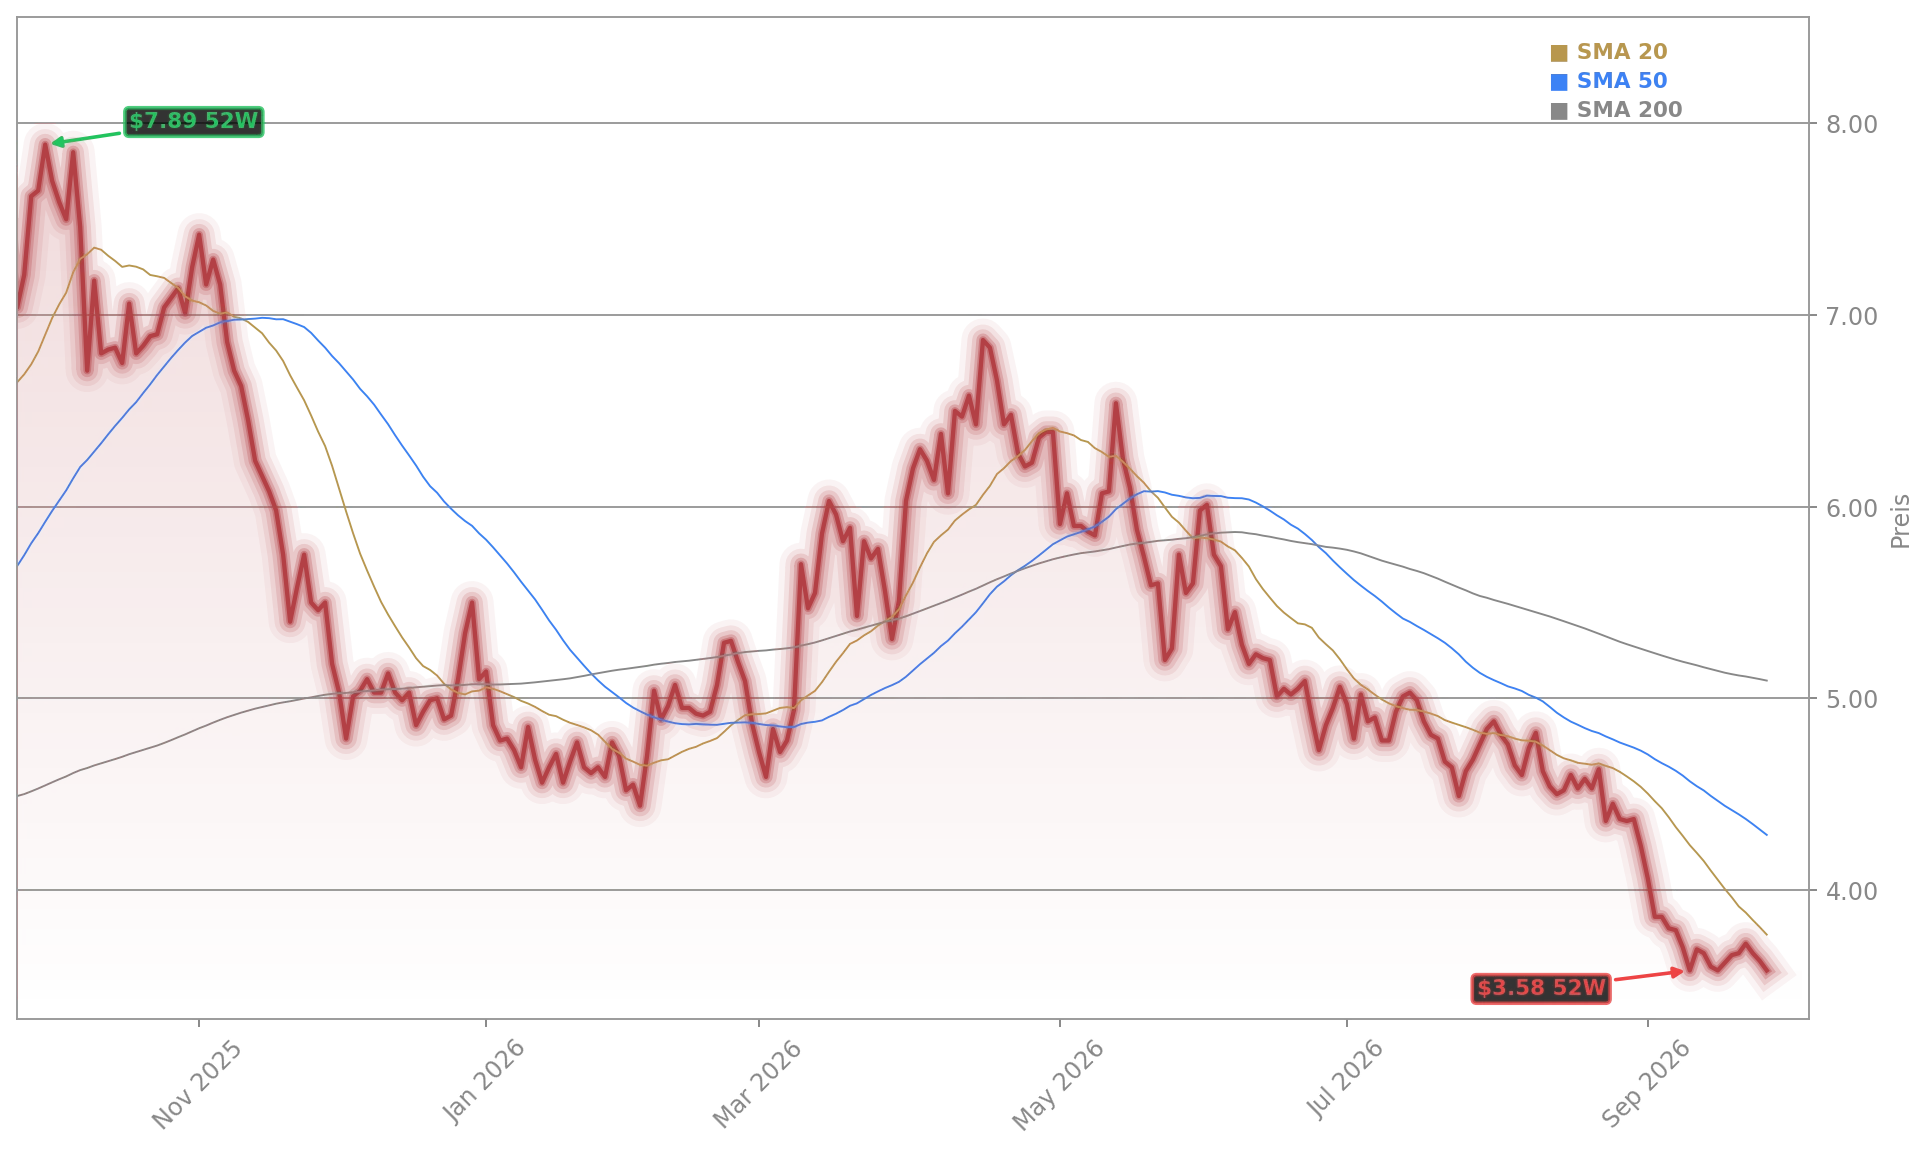
NIO Inc. Aktienchart - 252 Tage Kursverlauf - September 2026

Warum die Bewertung für Anleger entscheidend ist

Die Transaktion bewertet NIO Power nach Abschluss der Kapitalmaßnahme mit rund 16 Milliarden Yuan (etwa 2,4 Milliarden Dollar) – mehr als einem Viertel des Börsenwerts von NIO, der bei rund neun Milliarden Dollar liegt. Für NIO bedeutet das frisches Kapital und die Aussicht, sein kostspieliges Stationsnetz stärker auszulasten, indem es auch Geely-Fahrzeugen offensteht.

Geely wiederum verkaufte in den ersten acht Monaten des Jahres 1,25 Millionen Fahrzeuge in China und kann nun auf NIOs etablierte Technik und Infrastruktur zurückgreifen, ohne von Grund auf ein konkurrierendes System aufzubauen. „Für Nio ist das sehr bedeutend: Das Unternehmen braucht Geld und eine stärkere Nutzung seines Netzes. Für Geely ist es ein besserer Weg, eine Infrastruktur aufzubauen – das eigene Yiyi-Netzwerk kam nur schwer voran“, sagte Leonid Mironov, Portfoliomanager bei Gavekal Capital. „Im Grunde ist es eine Win-win-Situation.“

Der Wettbewerb um die Ladetechnik bleibt hart

Der Nutzen des Batteriewechsels gerät allerdings unter Druck: Während dabei eine leere Batterie binnen weniger Minuten gegen eine voll geladene getauscht wird, bringen Hersteller eine neue Generation schnell ladender Batterien auf den Markt. Geely hatte erst vergangene Woche eine Ladetechnik vorgestellt, die eine Batterie in weniger als fünf Minuten von zehn auf 70 Prozent laden kann. Auch BYD und der Batteriekonzern CATL arbeiten an entsprechenden Lösungen – CATL-Aktien gaben am Montag um 2,5 Prozent nach.

NIO-Chef William Li sagte, zu den Prioritäten der nächsten Entwicklungsphase der chinesischen Autoindustrie gehörten eine bessere Abstimmung der Branchenakteure, weniger Doppel-Investitionen und die gemeinsame Nutzung innovativer Ressourcen. Die Kooperation entspreche dem Aufruf der chinesischen Regierung, ungesunden Wettbewerb einzudämmen, so Li. Zugleich verbessere sie die Effizienz der Ressourcenverteilung. Vincent Sun, Analyst bei Morningstar, nannte die Partnerschaft einen weiteren Meilenstein für die Branche – NIOs hohe Investitionen in Batteriewechselstationen seien von skeptischen Anlegern lange als finanzielle Belastung betrachtet worden.

Das operative Geschäft bleibt im Aufwind

NIOs Absatz stieg in den ersten acht Monaten des Jahres um 58 Prozent auf 262.893 Fahrzeuge, getragen von erfolgreichen Markteinführungen wie dem Flaggschiff-SUV ES9. Das zehn Jahre alte Unternehmen schaffte im vierten Quartal des vergangenen Jahres erstmals den Sprung in die Gewinnzone, schrieb in den ersten beiden Quartalen dieses Jahres jedoch wieder Verluste. Die Prognose von 108.000 bis 111.000 Auslieferungen für das dritte Quartal und einem Umsatz von 33,29 bis 34,05 Milliarden Yuan blieb hinter den Erwartungen der Analysten zurück.

Die NIO-Aktie notiert aktuell bei 3,63 Dollar und damit 1,54 Prozent über dem Vortagesschluss. Im Hongkonger Handel legte das Papier zeitweise um 3,2 Prozent zu, die ebenfalls dort notierte Geely-Aktie gewann bis zu drei Prozent. Chinas Automarkt, der größte der Welt, schrumpft derweil – Grund sind gekürzte staatliche Förderungen und ein schwächeres Wirtschaftswachstum, das die Zuversicht der Verbraucher belastet.

NIO zwischen Wachstum und Kostenlast

Die neue Allianz fällt in eine Phase, in der NIO operativ zwar deutlich zulegt, die hohen Investitionen aber weiter auf die Margen drücken. Erst Anfang September hatten die NIO Quartalszahlen mit einer Kostenwarnung für einen Kursrutsch von 5,5 Prozent gesorgt – trotz starker Lieferzahlen. Dass Kostendisziplin und Kapitalbedarf derzeit die ganze Branche beschäftigen, zeigt auch der Blick auf die jüngsten AutoZone-Zahlen mit Umsatzboom und Gewinnsprung, die belegen, wie unterschiedlich die Autobranche auf das schwierige Marktumfeld reagiert.

Fazit

Mit dem Einstieg von Geely bei NIO Power sichert sich NIO frisches Kapital und eine breitere Auslastung seines Batteriewechsel-Netzes, während die Sparte mit rund 16 Milliarden Yuan bewertet wird. Für Anleger liefert die Transaktion erstmals einen klaren Anhaltspunkt für den Wert des lange umstrittenen Infrastrukturgeschäfts. Ob die Partnerschaft den nächsten Kursschub bringt, dürfte sich an den kommenden Auslieferungszahlen und der Frage entscheiden, ob sich ein branchenweiter Standard für den Batteriewechsel durchsetzt.

Mehr zum Thema: China · Automotive

BASF Evonik: Sondierungen für Mega-Übernahme gestartet

Der Chemie-Riese BASF hat Evonik angesprochen – bahnt sich hier eine Mega-Übernahme an, oder bleibt es bei unverbindlichen Sondierungen?

Erwähnte Aktien
BAS
Aktuell 49,51€ -1,51% 28.09.26 12:42 Uhr MESZ
BASF SE

Was steckt hinter den Sondierungen?

Der Chemiekonzern BASF hat eine unverbindliche Ansprache an den kleineren Rivalen Evonik gerichtet. Beide Unternehmen bestätigten den Vorgang, Gespräche finden derzeit allerdings nicht statt. Nach Angaben von Evonik richtet sich die Ansprache auf ein freiwilliges öffentliches Übernahmeangebot an sämtliche Aktionäre. Eine Schlüsselrolle kommt dabei der RAG-Stiftung zu, die rund 43 Prozent an Evonik hält. Ohne ihre Unterstützung dürfte eine vollständige Übernahme kaum umsetzbar sein – zumal die Stiftung ihre Beteiligung langfristig auf 25,1 Prozent senken will.

Ein Zusammenschluss hätte Gewicht: Evonik ist an der Börse rund 8 Milliarden Euro wert, BASF bringt es auf rund 47 Milliarden Euro. Gemeinsam kämen die Unternehmen auf etwa 75 Milliarden Euro Jahresumsatz und wären die klare Nummer eins im weltweiten Chemiegeschäft.

Die Portfolios ergänzen sich nur teilweise

Die Analysten der Citigroup sehen eine klare strategische Logik in einem Zusammenschluss. BASF könne damit sein Kerngeschäft stärken, heißt es in einer Studie der Bank. „In our view, it has the potential to create meaningful value given Evonik’s complementary portfolio and relatively undemanding valuation“ (unserer Ansicht nach birgt der Deal erhebliches Wertpotenzial, da Evoniks Portfolio komplementär und die Bewertung relativ anspruchslos ist), schreiben die Citi-Analysten. Die Konsolidierung der europäischen Chemiebranche sei attraktiv.

Inhaltlich passt einiges zusammen: BASF ist stark bei Basischemikalien, Polymeren und Verbundstandorten, Evonik liefert Additive, Spezialpolymere sowie Produkte für Ernährung, Pflege und Pharma. Gemeinsame Forschung, eine bessere Auslastung und Kostensynergien wären möglich. Zugleich gibt es erhebliche Überschneidungen bei Additiven, Materialien und Nutrition & Care – Kartellbehörden könnten deshalb Verkäufe von Geschäftsbereichen verlangen.

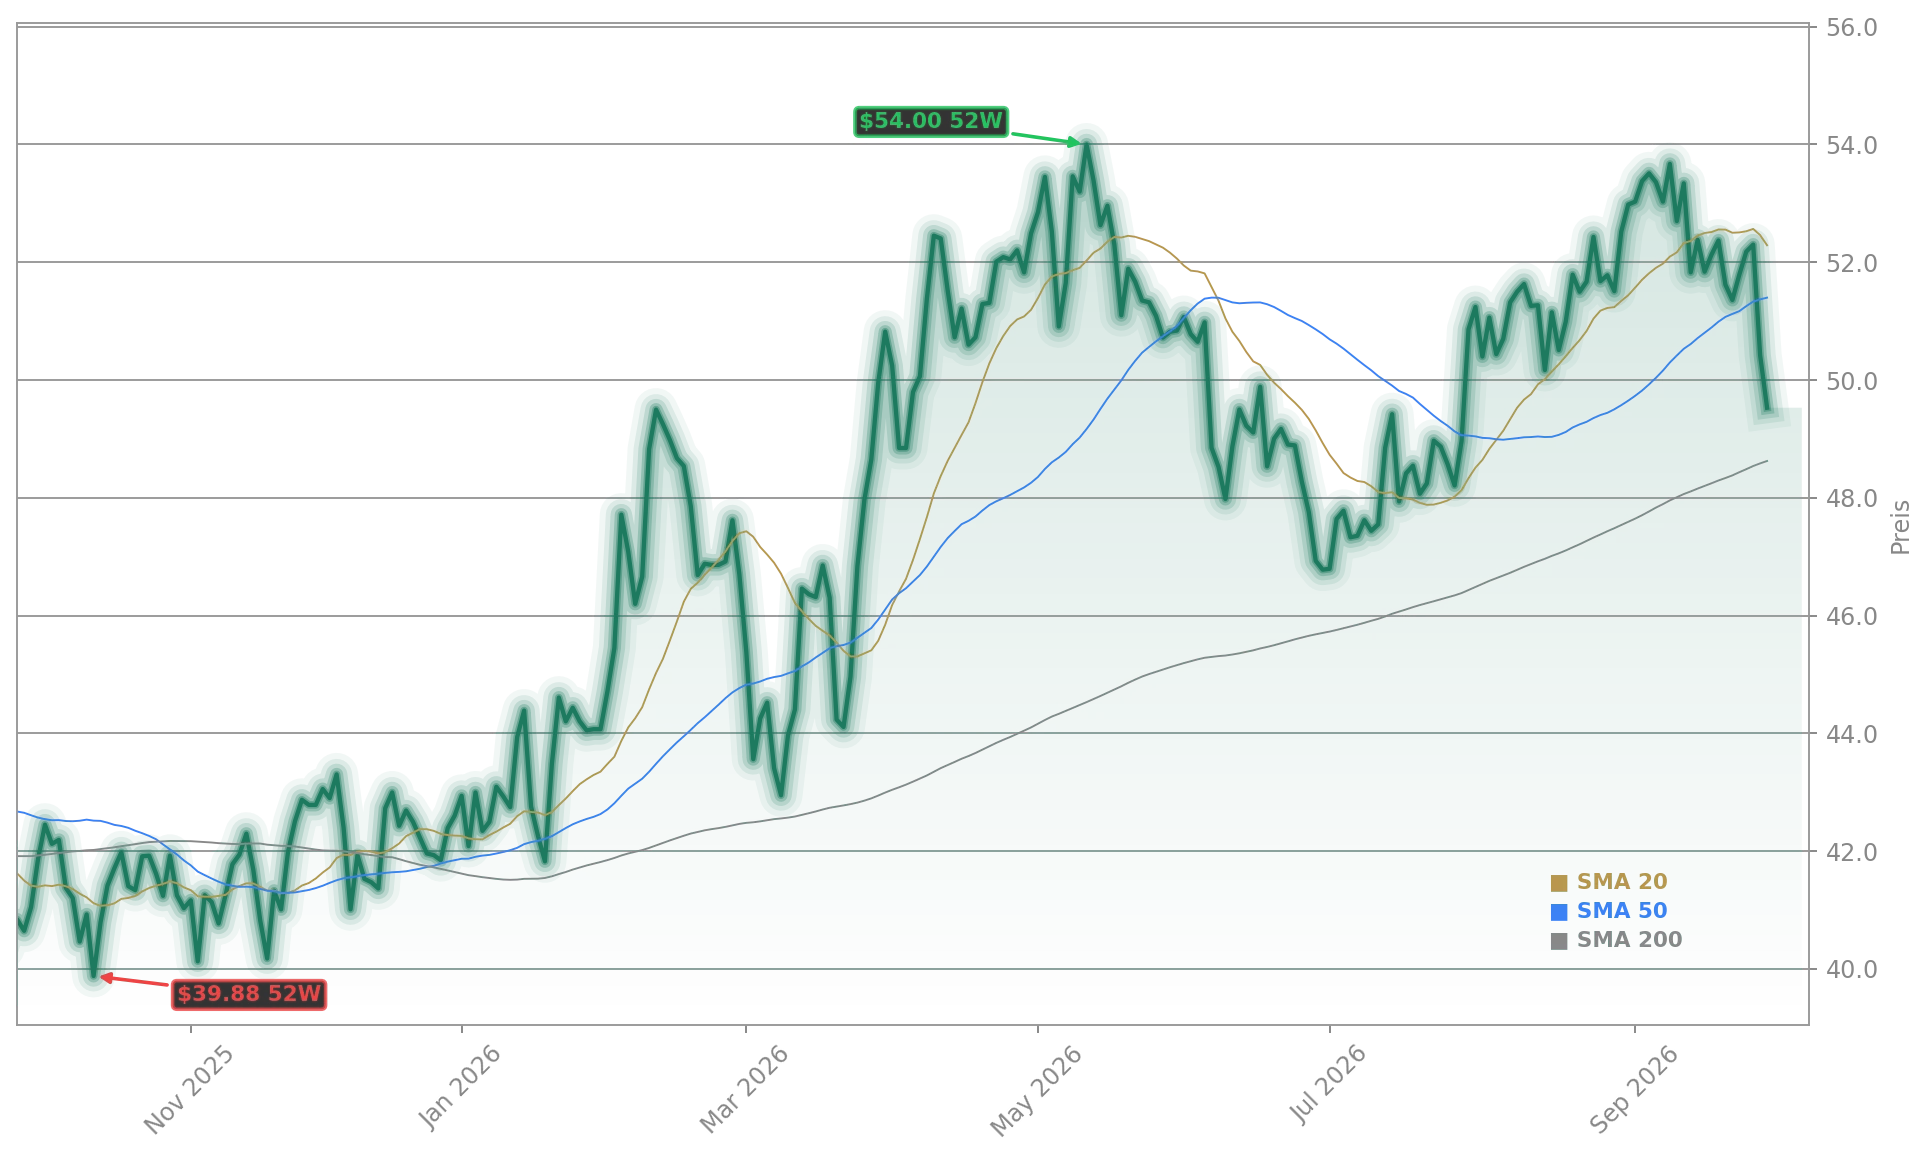
BASF SE Aktienchart - 252 Tage Kursverlauf - September 2026

Anleger zweifeln an der Finanzierbarkeit

Die Skepsis der Anleger ist deutlich spürbar. Die BASF-Aktie verlor am Freitag 3,6 Prozent auf 50,42 Euro und notiert aktuell bei 49,51 Euro – ein Minus von 1,51 Prozent. Evonik legte im MDAX dagegen kräftig zu, zeitweise um mehr als zehn Prozent. Der Markt fürchtet, dass BASF eine hohe Übernahmeprämie zahlen und den Deal in einem schwierigen Branchenumfeld finanzieren müsste. Eine höhere Verschuldung könnte den Spielraum für Investitionen und Dividenden einengen.

Auch Citi räumt ein: Die Sorgen der Investoren um die Integration und die höhere Deutschland-Abhängigkeit seien berechtigt. Die Integration zweier komplexer Konzerne wäre teuer und langwierig. Grundsätzlich gilt die Konsolidierung der europäischen Chemieindustrie angesichts der Konkurrenz aus Asien als sicher – offen ist nur, ob BASF dabei als Treiber oder als Getriebene auftritt.

In our view, it has the potential to create meaningful value given Evonik’s complementary portfolio and relatively undemanding valuation.
— Citigroup-Analysten
Fazit

Unterm Strich bleibt die mögliche Übernahme von Evonik durch BASF eine Sondierung mit offenem Ausgang, bei der die RAG-Stiftung als entscheidender Faktor gilt. Für Anleger bedeutet das erhebliche Unsicherheit: Während Evonik-Aktionäre auf eine Prämie hoffen, fürchten BASF-Aktionäre Belastungen durch Finanzierung und Integration. Ob es tatsächlich zu einem Angebot kommt, dürfte sich erst in den kommenden Wochen zeigen.

Costco Quartalszahlen: Gewinn übertrifft Erwartungen, Aktie legt zu

Trotz Inflation und Konsumzurückhaltung liefert Costco beeindruckende Zahlen – doch wie nachhaltig ist dieser Erfolg wirklich?

Erwähnte Aktien
COST
Schlusskurs 921,43$ +2,98% 25.09.26 22:54 Uhr MESZ
Costco Wholesale Corporation

Das war die Woche bei Costco

Im Mittelpunkt der abgelaufenen Handelswoche standen zweifellos die Zahlen zum vierten Quartal des Geschäftsjahres 2026, die Costco Wholesale am Donnerstag nach Handelsschluss vorlegte. Der Gewinn je Aktie kletterte auf 6,75 Dollar und übertraf damit die Analystenschätzung von 6,52 Dollar deutlich, ein Plus von knapp 15 Prozent gegenüber dem Vorjahr. Der Umsatz stieg um elf Prozent auf 95,72 Milliarden Dollar und lag ebenfalls über den Erwartungen. Für das Gesamtjahr wies der Konzern einen Gewinn von 20,76 Dollar je Aktie bei einem Umsatz von 303,1 Milliarden Dollar aus. Damit bestätigte das Unternehmen seine Widerstandskraft in einem von Inflation und Zurückhaltung der Verbraucher geprägten Umfeld.

Ein zweites Thema zog sich durch die gesamte Woche: die 184 Millionen Dollar an Zollerstattungen, die Costco im vierten Quartal erhielt und die das Management nach eigenen Angaben überwiegend in niedrigere Preise für Mitglieder reinvestiert. Für Anleger war genau diese Frage entscheidend – wie viel des Gewinns ist nachhaltig, und wie viel ist einmalig?

Wie lief die Costco-Aktie in dieser Woche?

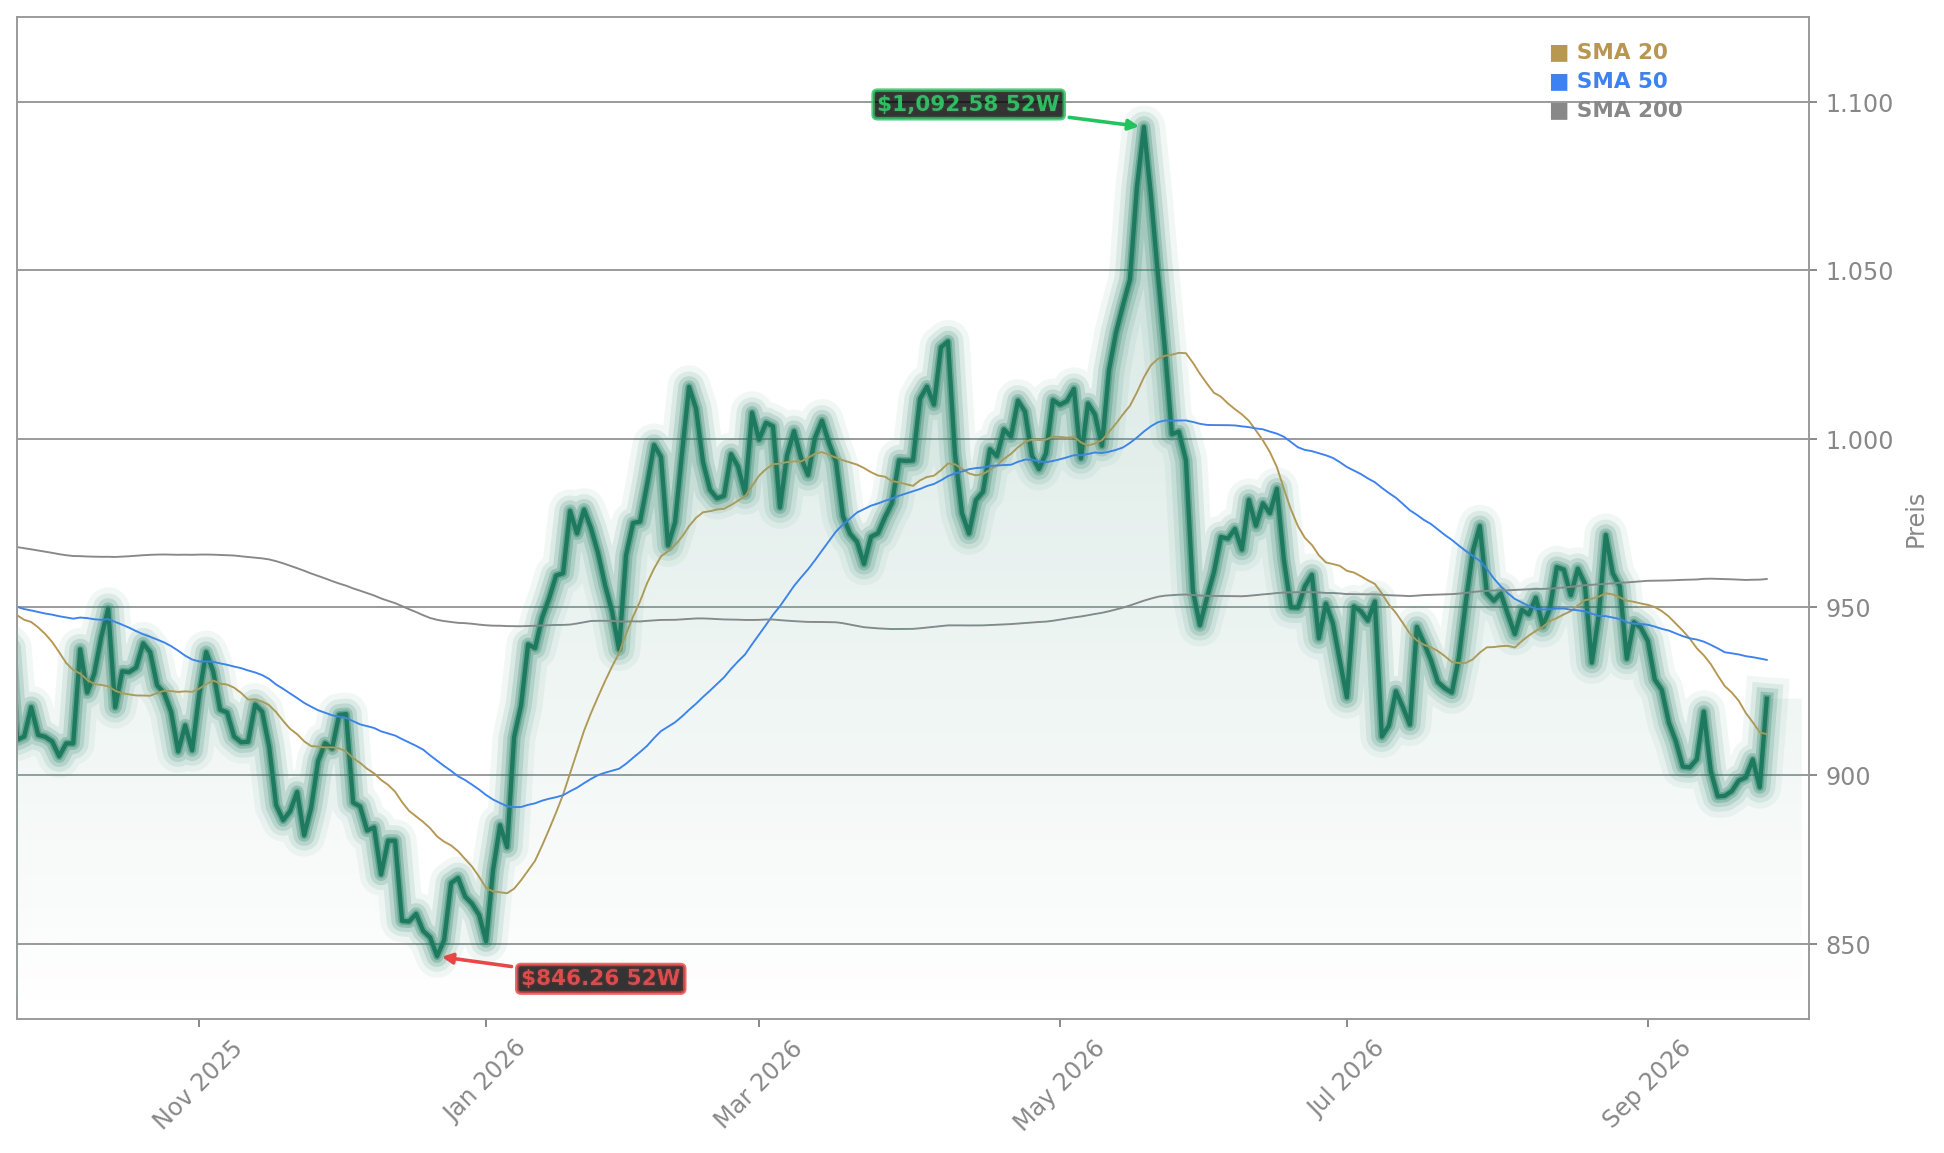
Über die gesamte Handelswoche betrachtet legte die Aktie gegenüber dem Schluss der Vorwoche bei 895,31 Dollar bis zum Freitagsschluss bei 922,77 Dollar um 3,1 Prozent zu; eröffnet hatte sie die Woche bei 891,07 Dollar. Das Wochenhoch markierte der Titel bei 925,14 Dollar, das Wochentief lag bei 883,10 Dollar. Der Gesamtcharakter der Woche war dabei zweigeteilt: Bis einschließlich Donnerstag bewegte sich der Kurs in einer schwankungsarmen Seitwärtsbewegung ohne größere Ausschläge, ehe die Reaktion auf die Quartalszahlen am Freitag für den entscheidenden Impuls sorgte und die Aktie in einer einzigen Sitzung um 2,9 Prozent nach oben trieb. Damit fiel die Kursreaktion auf den Bericht stärker aus als im Durchschnitt der vergangenen vier Quartalsberichte, die im Mittel eine Bewegung von 2,1 Prozent ausgelöst hatten.

Costco Wholesale Aktienchart - 252 Tage Kursverlauf - September 2026

Was Analysten zu den Costco Quartalszahlen sagen

Die Reaktion der Analystenhäuser fiel gemischt aus. BTIG bestätigte seine Kaufempfehlung mit einem Kursziel von 1.125 Dollar und verwies auf intakte Fundamentaldaten: Analyst Robert Drbul hob gesunde Vergleichsumsätze, stabilen Kundenverkehr und ein starkes Wachstum bei den Mitgliedsbeiträgen hervor. Auch Bernstein (Outperform, Ziel 1.143 Dollar) und Mizuho (Outperform, Ziel 1.065 Dollar) blieben grundsätzlich positiv. Auf der anderen Seite senkte JPMorgan sein Kursziel von 1.100 auf 1.015 Dollar, Raymond James von 1.100 auf 1.050 Dollar, und Wells Fargo von 1.000 auf 950 Dollar. Roth Capital bekräftigte sogar seine Verkaufsempfehlung mit einem Kursziel von 781 Dollar. Insgesamt wurden in den vergangenen 30 Tagen neun Kursziele gesenkt und nur eines angehoben; die Spanne reicht von 740 bis 1.315 Dollar bei einem Mittel von 1.083 Dollar.

Mitgliederwachstum und Margen im Fokus

Der wichtigste Kritikpunkt der Woche: Das Wachstum der Mitgliedsbeiträge verlangsamte sich das dritte Quartal in Folge und blieb mit einem Plus von 7,3 Prozent auf 1,85 Milliarden Dollar (Vorjahresquartal: 1,72 Milliarden Dollar) unter den Erwartungen, wie die Quartalsmitteilung von Costco zeigt. Die Zahl der Mitgliedschaften stieg um 3,8 Prozent. Dem gegenüber steht ein wachsender Anteil von Executive-Mitgliedern, die inzwischen rund 75 Prozent des Umsatzes ausmachen. RBC Capital bezeichnete die Fundamentaldaten als stabil, sah aber in der Bewertung die größte Herausforderung. Zusätzlich belastete ein 152 Millionen Dollar schwerer LIFO-Aufwand, der auf gestiegene Speicherchip-Preise in der Unterhaltungselektronik und höhere Kosten für erdölbasierte Produkte zurückzuführen war.

Ausblick: Was nächste Woche wichtig wird

Mit dem Bericht ist das Thema für diese Woche abgeschlossen, doch die Fragen bleiben. Anleger werden beobachten, ob sich das Mitgliederwachstum stabilisiert und wie stark die Preissenkungen aus den Zollerstattungen auf die Marge drücken. Die nächste Bewährungsprobe steht am 10. Dezember 2026 an, wenn Costco die Zahlen für das erste Quartal des neuen Geschäftsjahres vorlegt; Analysten erwarten dann einen Gewinn je Aktie von 4,91 Dollar.

Einordnung der Costco Quartalszahlen

Costco im Vergleich zu anderen Einzelhandelswerten

Wer die Costco-Aktie einordnen will, findet in der Costco-Analyse zu Stabilität und Wachstum eine ausführliche Betrachtung des Geschäftsmodells mit niedrigen Margen und hohen Mitgliedsbeiträgen. Ein Blick über den Sektor hinaus lohnt sich derweil mit der Analyse zu Palantir und dem KI-Start bei der US-Flugsicherung, die zeigt, wie sich Technologiepartnerschaften auf die Bewertung auswirken können.

Fazit

Die Woche hat gezeigt, dass Costco sein Geschäftsmodell auch in einem schwierigen Umfeld verteidigen kann. Wie das Portal Chain Store Age berichtete, überzeugte das Unternehmen mit steigendem Kundenverkehr, höheren Durchschnittsbons und soliden Zuwächsen in den Bereichen Non-Food, Frische, Apotheke, Reisen und Digital. Das Management kündigte an, in den kommenden fünf bis zehn Jahren jährlich rund 30 neue Standorte zu eröffnen. Ob der Markt diese Expansion und die anhaltende Preisinvestition honoriert, dürfte über die weitere Kursentwicklung entscheiden.

Palantir FAA: KI-Start der Flugsicherung und neue Partnerschaften

Kann Palantir seine Position bei der US-Flugsicherung FAA weiter ausbauen und wie reagiert der Markt auf die jüngsten Entwicklungen?

Erwähnte Aktien
PLTR
Schlusskurs 189,85$ -1,16% 25.09.26 22:55 Uhr MESZ
Palantir Technologies Inc.

Das war die Woche bei Palantir

Im Mittelpunkt stand der Start des SMART-Programms der US-Luftfahrtbehörde FAA, das seit Montag an drei großen Flughäfen rund um Washington zum Einsatz kommt. Für Palantir ist das insofern bedeutsam, als das Unternehmen bereits seit 2021 mit der Behörde zusammenarbeitet: Damals erhielt es einen Auftrag über 18,4 Millionen Dollar für die Überwachung der Flugsicherheit, unter anderem im Zusammenhang mit der Wiederzulassung der Boeing 737 MAX. Analyst John McPeake von Rosenblatt argumentiert, dieser Fuß in der Tür könne sich nun auszahlen, weil die Behörde ihre Palantir-Anwendungsfälle nach dem Zusammenstoß in der Luft über Washington und der Kollision auf der Startbahn des LaGuardia im März auf weitere Sicherheitsszenarien ausweitet.

Zweitens rückten neue Partnerschaften in den Fokus: Surf Air Mobility gewann mit SkyDance Air einen zweiten Kunden für seine auf Palantir-Technologie basierende Flugbetriebssoftware OperatorOS und holte mit Barrett Brown einen ehemaligen Palantir-Manager als President von SurfOS an Bord.

Wie lief der Kurs im Wochenverlauf?

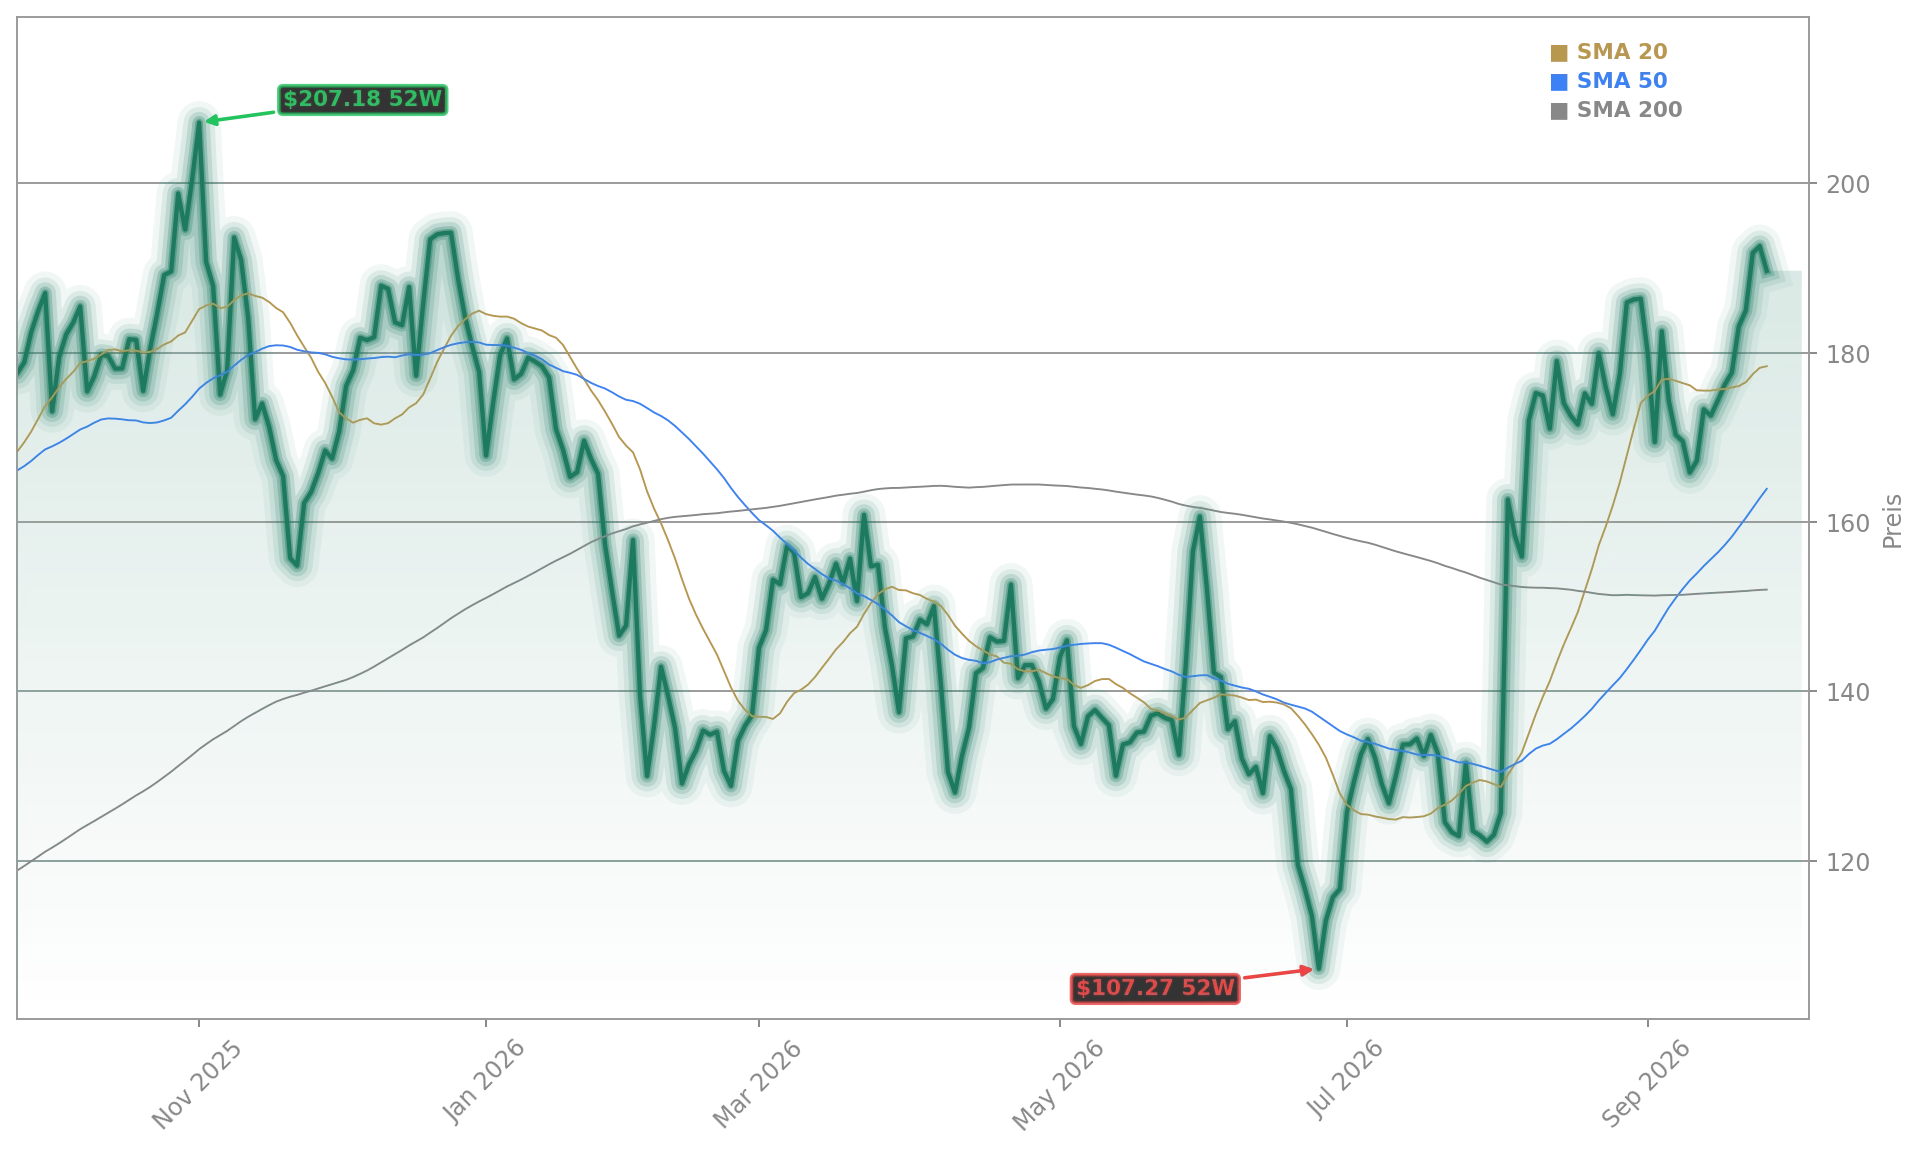
Die Aktie legte gegenüber dem Schluss der Vorwoche bei 177,64 Dollar bis zum Freitagsschluss bei 189,67 Dollar um 6,8 Prozent zu; eröffnet hatte sie die Woche bei 178,73 Dollar. Das Wochenhoch lag bei 194,68 Dollar, das Wochentief bei 176,76 Dollar. Besonders auffällig waren der Montag mit einem Plus von 3,1 Prozent und der Mittwoch mit einem Anstieg von 3,7 Prozent – an beiden Tagen bewegte sich der Kurs also deutlich stärker als an den übrigen Handelstagen. Der Mittwoch war zugleich der Tag, an dem Rosenblatt seine Einschätzung zur FAA-Chance veröffentlichte und die Aktie zeitweise auf dem höchsten Stand seit dem 24. Dezember 2025 notierte. Zum Wochenausklang gab der Kurs am Freitag um 1,5 Prozent nach, nachdem Michael Burry seine Short-Position gegen Palantir ausgeweitet hatte.

Palantir Technologies Aktienchart - 252 Tage Kursverlauf - September 2026

Was sagt Rosenblatt zur Palantir FAA-Chance?

Rosenblatt-Analyst John McPeake bestätigte am Mittwoch sein Buy-Rating und sein Kursziel von 225 Dollar. Zwar ging der zwölfjährige Auftrag über 875 Millionen Dollar für das Flow-Management-System der FAA an den Wettbewerber Air Space Intelligence. McPeake geht jedoch davon aus, dass mehrere Anbieter zum Zuge kommen und Palantir weiterhin an Sicherheits- und Vorhersagemodellen arbeitet. Die Behörde selbst hatte in einer Mitteilung erklärt, Palantir sei der einzige Anbieter gewesen, der ohne umfangreiche Neuentwicklung an ihre bestehenden Systeme andocken könne – ein Wechsel würde den Neuaufbau von Integrationen, die Migration operativer Daten und die Umschulung von Personal erfordern. Diese Positionierung dürfte erklären, warum der Markt den verlorenen Auftrag gelassen aufnahm.

Was treibt das operative Geschäft?

Die Zahlen untermauern die Zuversicht: Im zweiten Quartal meldete Palantir einen Umsatzsprung von 93 Prozent auf 1,94 Milliarden Dollar, das US-Regierungsgeschäft wuchs um 90 Prozent auf 809 Millionen Dollar und übertraf damit erstmals das US-Kommerzgeschäft mit 764 Millionen Dollar. Mitgründer Peter Thiel sagte bei der Verleihung des Axel Springer Awards in Berlin, die Verkäufe an US-Unternehmen hätten “tremendously” (enorm) an Fahrt aufgenommen, während Europa in der KI-Adoption weit zurückliege. Auch das passt zu den neuen Partnerschaften: SkyDance Air, zweitgrößter Betreiber einer einheitlichen Cirrus-Vision-Jet-Flotte in Nordamerika, will seine Flotte bis 2027 auf rund zehn Maschinen ausbauen und setzt dabei auf OperatorOS.

Welche Risiken bleiben?

Nicht alle Marktteilnehmer teilen den Optimismus. Michael Burry, bekannt aus dem Film “The Big Short”, baute laut Seeking Alpha seine Wetten gegen Palantir, Micron, Nebius und den iShares Semiconductor ETF weiter aus und zweifelt an Bewertung und Rechnungslegung. Auch Analysten der Aktiencheck-Redaktion verweisen auf Insiderverkäufe der Direktoren Alexander D. Moore und Lauren Elaina Friedman Stat im September und sehen das Chance-Risiko-Verhältnis nach dem starken Lauf als weniger attraktiv an. Der Aktienkurs notiert aktuell rund 8,7 Prozent unter seinem Allzeithoch von 207,18 Dollar, das er im November 2025 erreicht hatte.

Was steht nächste Woche an?

Palantir und Oracle im Fokus der Berichtswoche

Die KI-Offensive bei der US-Flugsicherung beschäftigte die Märkte bereits unter der Woche: Palantir FAA: +3,5% nach KI-Start – Rosenblatt sieht 225 Dollar ordnet den Kurssprung nach dem SMART-Start ein. Ganz anders verlief die Woche für einen anderen Schwergewichtstitel: Oracle Datencenter: Force-Majeure-Meldung bremst Aktie um 7,9 Prozent zeigt, wie empfindlich der Markt auf Störungen bei großen Infrastrukturprojekten reagiert.

We think what started in 2021 as a Palantir aircraft safety monitoring solution in the wake of 737 MAX safety issues is being expanded internally as the agency expands Palantir use cases to additional safety use cases after the Washington D.C. in-air crash in January of last year and the LaGuardia runway collision in March.
— John McPeake, Analyst bei Rosenblatt
Fazit

Neue Quartalszahlen stehen noch nicht auf dem Kalender – die nächste Berichtsrunde dürfte erst im November anstehen. Kurzfristig richtet sich der Blick daher auf charttechnische Marken: Nach dem Ausbruch über die zuvor hartnäckige Widerstandszone bei 188 Dollar gilt die runde Marke von 200 Dollar als nächste Hürde, gefolgt vom Allzeithoch bei 207,18 Dollar. Auf der Unterseite dürfte die 188-Dollar-Zone als neue Unterstützung dienen. Zudem bleibt die Frage offen, ob die FAA weitere Aufträge vergibt und ob Palantir dabei zum Zug kommt. Anleger sollten außerdem die Entwicklung rund um die Short-Positionen und mögliche regulatorische Signale aus Washington im Auge behalten.

Mehr zum Thema: USA · Tech & KI · Konsum & Retail

McDonald’s Strategie: Investor Day wird zum Kurs-Schock

Der Investor Day von McDonald’s sollte die Zukunft des Fast-Food-Riesen aufzeigen – doch warum reagierten die Anleger mit einem massiven Kursrutsch?

Erwähnte Aktien
MCD
Schlusskurs 236,70$ -0,34% 25.09.26 22:55 Uhr MESZ
McDonald’s Corporation

Das war die Woche: Investor Day und der Absturz

Es war die wichtigste Woche des Jahres für McDonald’s – und sie endete mit einem Kursdebakel. Am Mittwoch präsentierte der Konzern in seiner Zentrale in Chicago die Details seiner NEXT-Offensive, einer mehrjährigen Wachstums- und Produktivitätsstrategie. Kernstück: rund 8,5 Milliarden Dollar Unterstützung für die Franchisenehmer bis 2036, davon etwa 5 Milliarden Dollar bis 2030 in Form von Mietnachlässen und Kapitalhilfen. Dazu kommen neue Finanzziele – eine operative Marge im niedrigen bis mittleren 50-Prozent-Bereich bis 2030, ein Franchise-Anteil von 98 Prozent und rund 250 Basispunkte Effizienzgewinn auf Restaurantebene.

Doch was als Befreiungsschlag gedacht war, geriet zum Vertrauensbruch. Vor allem die Aussage von CEO Chris Kempczinski, das Unternehmen falle bei der konstanten Umsetzung “falling short” zurück, sowie sein Hinweis auf anhaltend hohe Inflation und stagnierende Kundenfrequenz drückten massiv auf die Stimmung. Wie das Wall Street Journal berichtet, muss McDonald’s erst noch beweisen, dass die milliardenschweren Investitionen tatsächlich Erträge bringen.

Wie lief die McDonald’s-Aktie in dieser Woche?

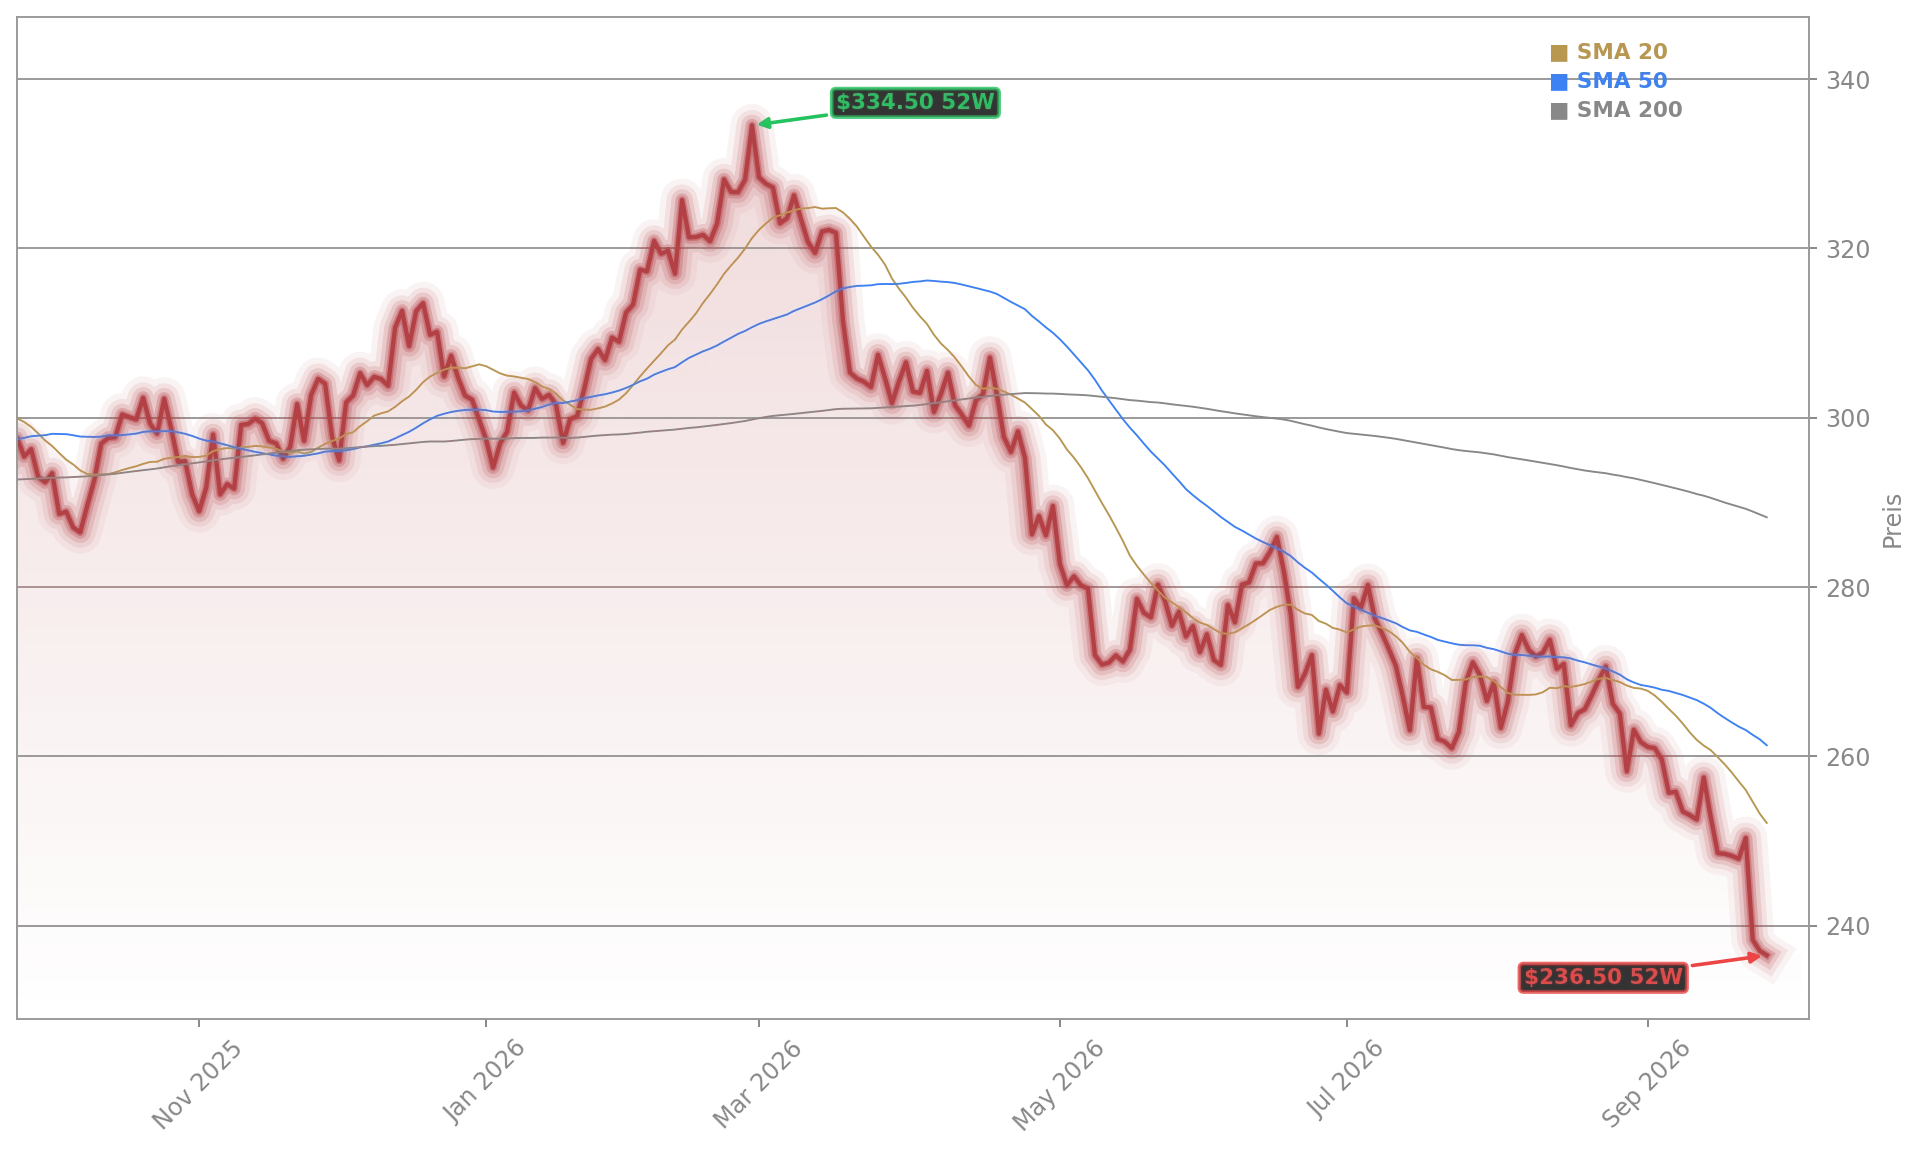
Die Bilanz der Handelswoche fällt eindeutig aus: Vom Schluss der Vorwoche bei 248,24 Dollar bis zum Freitagsschluss bei 236,50 Dollar summiert sich das Minus auf 4,7 Prozent; am Montag hatte die Aktie bei 249,41 Dollar eröffnet. Das Wochenhoch lag bei 252,06 Dollar, das Wochentief bei 234,03 Dollar – der niedrigste Stand seit Oktober 2022. Der entscheidende Ausreißer war der Mittwoch mit einem Tagesverlust von 4,8 Prozent, ausgelöst durch den Investor Day und die anschließenden CNBC-Äußerungen des CEO. Danach setzte sich die Talfahrt in ruhigerem Tempo fort, ohne dass sich die Aktie nachhaltig stabilisieren konnte. Marktbeobachter von Barron’s brachten die Reaktion auf den Punkt: Die Investoren sind von der Höhe der geplanten Ausgaben schlicht nicht begeistert.

McDonald's Corporation Aktienchart - 252 Tage Kursverlauf - September 2026

Was Analysten zu McDonald’s Strategie sagen

Die Analystengemeinde reagierte in seltener Geschlossenheit – mit einer Welle von Kurszielsenkungen. UBS beließ es bei “Buy”, senkte das Ziel aber von 340 auf 320 Dollar. BTIG-Analyst Peter Saleh kappte sein Ziel deutlich von 350 auf 295 Dollar und senkte zugleich seine Gewinnschätzungen für 2026 und 2027. TD-Cowen-Analyst Andrew Charles reduzierte von 282 auf 270 Dollar und äußerte Zweifel, ob die jüngste Traffic-Schwäche struktureller Natur sei. RBC Capital (Logan Reich) senkte auf 285 Dollar, Evercore ISI (David Palmer) auf 300 Dollar, JPMorgan (John Ivankoe) auf 260 Dollar und BMO Capital (Andrew Strelzik) auf 310 Dollar. Besonders kritisch: Robert W. Baird stufte mit “Neutral” und einem Ziel von nur noch 250 Dollar ein – ein Signal, dass die Erholung länger dauern könnte als erhofft.

Anders argumentiert Bank of America-Analystin Sara Senatore, die ihr Ziel bei 343 Dollar beließ. Sie sieht den Kurseinbruch vor allem als Timing-Problem: “Compared to the algorithm presented in 2023, the implied systemwide sales growth is modestly faster” (Verglichen mit dem 2023 vorgestellten Algorithmus ist das implizierte systemweite Umsatzwachstum etwas schneller). Der Markt sorge sich eher um den Zeitpunkt und das Ausmaß der nötigen Investitionen als um deren Ertragskraft.

Monopoly, KI und neue Zielgruppen

Abseits des Investor Days gab es weitere Nachrichten. McDonald’s bringt die Monopoly-Aktion zurück – ab dem 6. Oktober mit einem Hauptgewinn von einer Million Dollar, Jeeps, Kreuzfahrten und Gratis-Essen für ein Jahr. Das Timing ist kein Zufall: Der Konzern will verlorene Kunden zurückgewinnen. Zudem testet McDonald’s Werbung für Fremdmarken auf den digitalen Menütafeln und treibt den Einsatz von KI voran. Die neue Plattform ArchIQ soll pro Restaurant mindestens 50 Arbeitsstunden pro Woche freisetzen. Auch das Thema GLP-1-Medikamente spielt eine Rolle: Der Konzern testet Gerichte wie gegrillte Hähnchen-Bowls, die proteinbewusste Kunden ansprechen sollen.

Ausblick: Was nächste Woche wichtig wird

Die kommenden Tage stehen ganz im Zeichen der Frage, ob sich die Aktie auf dem Niveau um 236 Dollar stabilisieren kann. Mit einem RSI von rund 25 gilt der Titel charttechnisch als überverkauft – eine technische Gegenbewegung wäre möglich. Entscheidend bleibt die operative Entwicklung: Der Konzern selbst rechnet für das laufende Quartal mit leicht negativen US-Vergleichsumsätzen. Anleger achten auf erste Daten zum Start der Monopoly-Aktion am 6. Oktober sowie auf weitere Analystenreaktionen. Auch die Makro-Seite bleibt relevant: Die Inflation verharrte im August bei 3,4 Prozent, und die jüngste Fed-Zinserhöhung dürfte den Konsumdruck hoch halten.

Fazit: Geduld als neues Erfolgsrezept

McDonald’s Kurssturz und die Parallelen bei Oracle

Der jüngste Kurssturz bei McDonald’s war kein isoliertes Ereignis: Bereits am Mittwoch hatte die Aktie nach dem Investor Day ein neues 52-Wochen-Tief markiert – McDonald’s Strategie: Aktie stürzt -5.7% ab und erreicht neues 52W-Tief. Ein ähnliches Muster zeigt sich derzeit bei einem ganz anderen Schwergewicht: Auch Oracle Datencenter: Force-Majeure-Meldung bremst Aktie um 7,9 Prozent – ein Beispiel dafür, wie empfindlich der Markt derzeit auf unerwartete Belastungsmeldungen reagiert.

So long as I get the share gains, I really don’t care where the share comes from.
— Chris Kempczinski, CEO von McDonald’s
Fazit

Die McDonald’s Strategie ist ambitioniert, aber teuer – und der Markt hat diese Woche unmissverständlich klargemacht, dass er Geduld einfordert. Wer auf die langfristige Geschichte setzt, sollte die operative Trendwende im Blick behalten, statt sich von kurzfristigen Kursschwankungen leiten zu lassen. Die Bewertung ist mit rund 17-fachem Forward-Gewinn so niedrig wie seit 2016 nicht – ein Umstand, der langfristig orientierten Anlegern Chancen eröffnet, sofern die NEXT-Offensive greift. Die nächsten Quartalszahlen werden zeigen, ob der Konzern die Kurve kriegt.