Scout24 hebt die Umsatzprognose an und die Aktie schießt hoch – ist das der Startschuss für eine neue Rallye oder nur ein Strohfeuer?
Wie fielen Umsatz und Ergebnis aus?
Scout24 steigerte den Umsatz im dritten Quartal auf 198 Millionen Euro. Ohne die Beiträge aus der Übernahme der spanischen Plattformen Fotocasa und Habitaclia betrug das Wachstum zehn Prozent. Das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen (Ebitda) erhöhte sich um 16 Prozent auf knapp 121 Millionen Euro. Jefferies zufolge lagen Umsatz und bereinigtes Ebitda etwas über den Erwartungen; eine konkrete Analystenschätzung für den Umsatz oder das Ergebnis wurde in den Einschätzungen nicht genannt.
Eine belastbare Gegenüberstellung des verwässerten Gewinns je Aktie mit dem bereinigten Gewinn je Aktie und dem Analystenkonsens lässt sich anhand der veröffentlichten Angaben nicht erstellen. Die Unternehmensmitteilung und die Analystenkommentare im vorliegenden Material nennen dafür keine entsprechende EPS-Kennzahl. Der Blick auf die verfügbaren Zahlen fällt dennoch klar aus: Das Umsatzwachstum übertraf das bereinigte Ebitda-Wachstum, während die Profitabilität gemessen an der Marge nachgab.
Wie reagiert die Aktie?
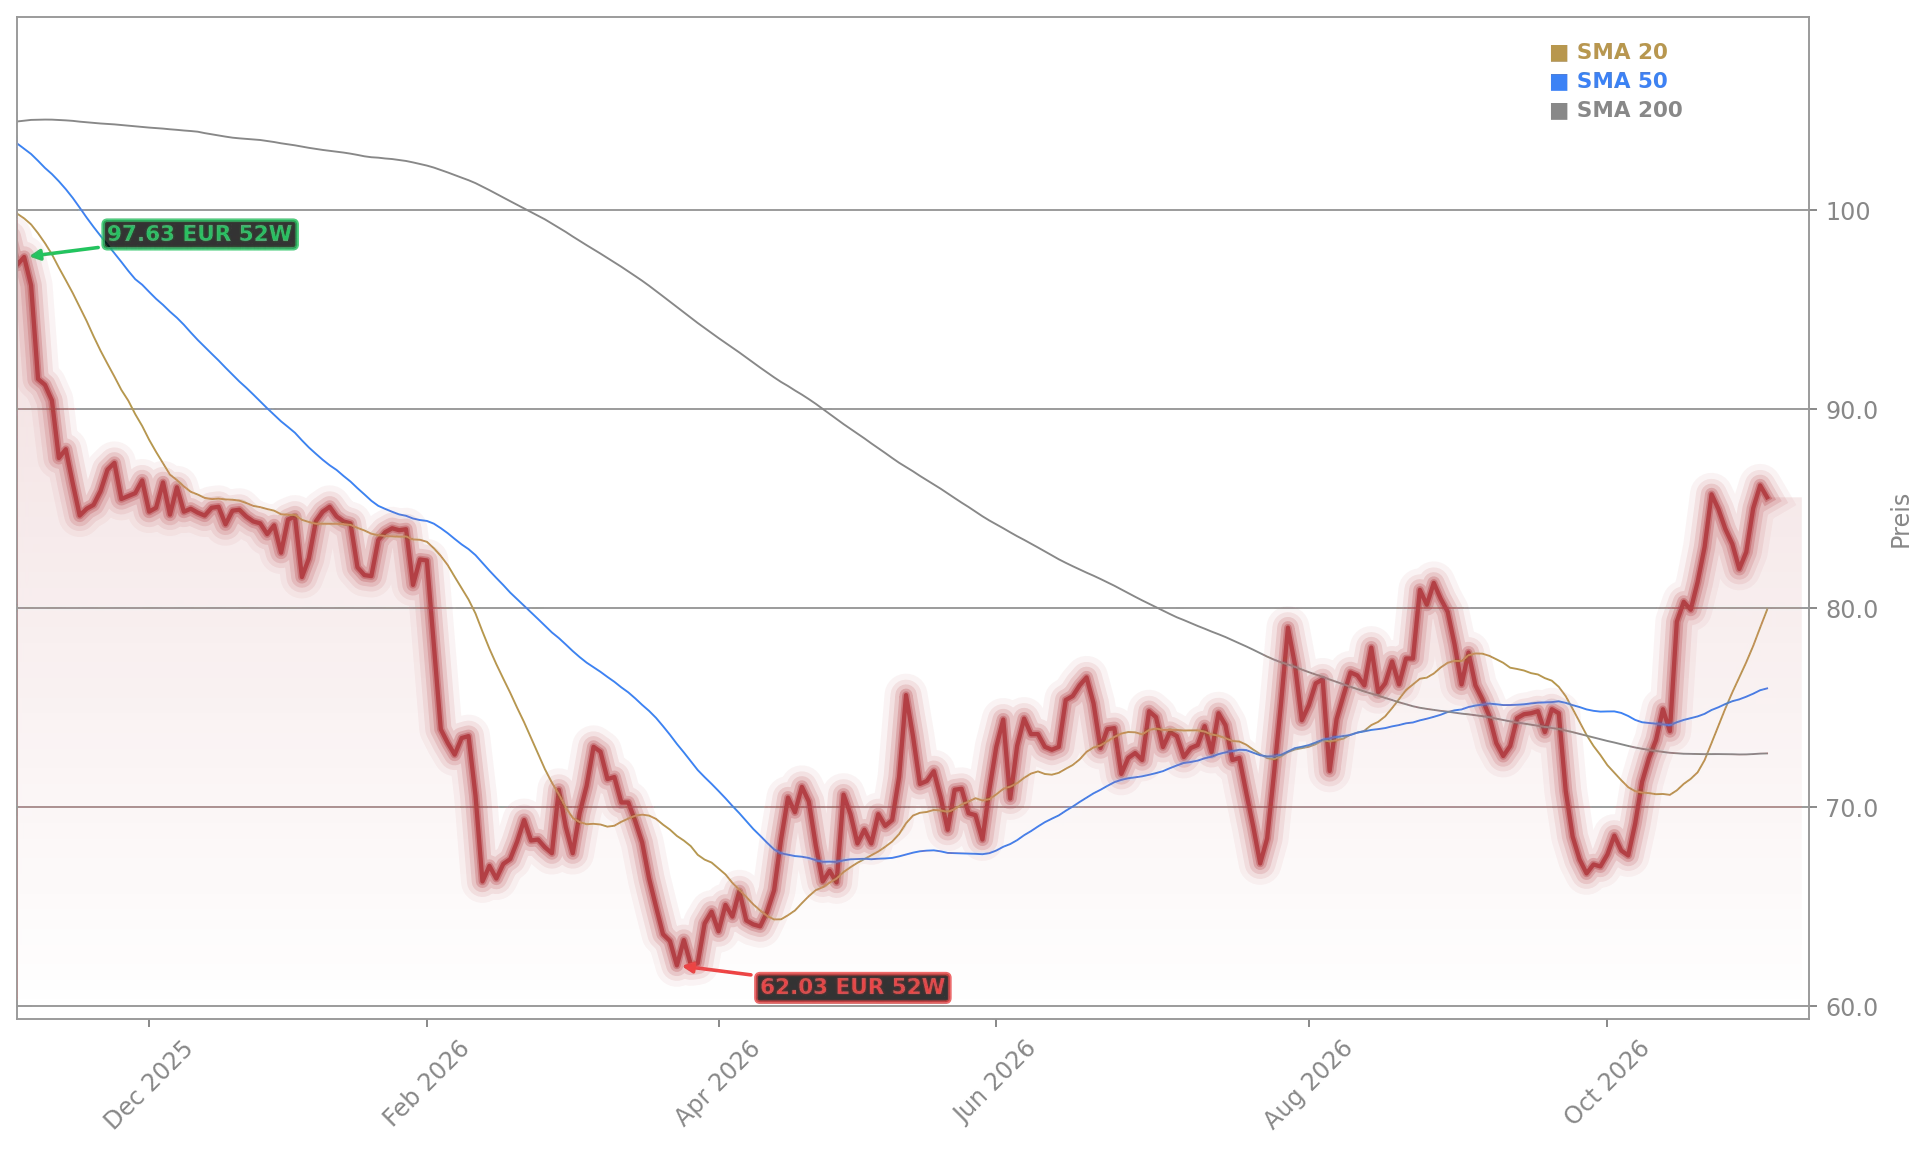
Die Aktie notiert bei 90,26 Euro. Gegenüber dem Vortagesschluss von 85,55 Euro entspricht das einem Plus von 5,50 Prozent. Ein Tagesschluss nach Veröffentlichung der Zahlen liegt noch nicht vor; die aktuelle Notierung ist daher keine Schlusskursreaktion. Die dpa-AFX berichtete im frühen Handel von einem Anstieg um 1,1 Prozent auf 86,50 Euro. Der Unterschied zu den späteren Kursdaten spiegelt unterschiedliche Erfassungszeitpunkte wider.
Im Zentrum der positiven Einordnung steht nicht allein das Quartalsergebnis, sondern auch die höhere Umsatzprognose. Das Unternehmen erwartet nun für 2026 ein Umsatzwachstum von circa 18 Prozent, nachdem die bisherige Spanne bei 16 bis 18 Prozent gelegen hatte. Die dpa-AFX hob zudem hervor, dass Scout24 seine Margenprognose bestätigte. So stimmen Unternehmensausblick und Agenturbericht bei der verbesserten Umsatzperspektive überein, während der aktuelle Kursstand eine deutlich stärkere Bewegung zeigt als der frühe Handelsbericht.
Was bedeutet die neue Prognose?
Für die bereinigte operative Marge erwartet Scout24 weiterhin einen Wert von bis zu 61 Prozent. Bereinigt um die Effekte der Zukäufe in Spanien soll sie bis zu 64 Prozent erreichen. Zum Vergleich: 2025 hatte die operative Marge 62,5 Prozent betragen. Im dritten Quartal 2026 sank die entsprechende Marge im Jahresvergleich um zwei Prozentpunkte auf 60,9 Prozent, weil der Umsatz stärker wuchs als das bereinigte Ebitda.
Chef Ralf Weitz zeigte sich zuversichtlich, die Wachstumsdynamik auch 2027 fortsetzen zu können. Konkrete Umsatz- oder EPS-Ziele für 2027 wurden nicht genannt. Als Treiber des Quartals beschrieb die dpa-AFX die Nachfrage nach Abonnements im Professional-Segment; auch im Private-Segment habe Scout24 Zuwächse verzeichnet. Das Unternehmen setzt verstärkt auf KI-Assistenten. Ein wörtliches Zitat von Weitz liegt in den Angaben nicht vor.
Was fällt positiv auf?
- Der Quartalsumsatz stieg auf 198 Millionen Euro, organisch bereinigt um die spanischen Zukäufe um zehn Prozent.
- Das bereinigte Ebitda wuchs um 16 Prozent auf knapp 121 Millionen Euro.
- Die Umsatzprognose für 2026 wurde auf circa 18 Prozent Wachstum angehoben.
- Jefferies bestätigte die Einstufung „Buy“ mit einem Kursziel von 102,50 Euro; JPMorgan blieb bei „Overweight“ und 101 Euro.
Welche Punkte bleiben im Blick?
- Die bereinigte Ebitda-Marge sank im Quartal um zwei Prozentpunkte auf 60,9 Prozent.
- Die bestätigte Margenprognose für 2026 liegt bei bis zu 61 Prozent, bereinigt um die spanischen Zukäufe bei bis zu 64 Prozent.
- Ohne die Beiträge aus Fotocasa und Habitaclia betrug das Umsatzwachstum zehn Prozent statt nahezu eines Fünftels.
- JPMorgan erwartet laut erster Einschätzung nur geringe Änderungen an den Konsensschätzungen und bezeichnete das Quartal als solide.
Für Anleger ergibt sich ein konstruktives Bild: Scout24 verbindet zweistelliges organisches Wachstum mit einer angehobenen Umsatzperspektive, muss aber die nachgebende Marge im Auge behalten. Die nächsten konkreten Katalysatoren sind die weitere Entwicklung der Abonnements in beiden Kundensegmenten und der Nachweis, dass das Unternehmen die für 2026 bestätigte Margenspanne trotz der Expansion halten kann. Weitz’ Aussage zur Dynamik 2027 bietet Zuversicht, ist jedoch noch kein quantifizierter Ausblick.