Warum stuft JPMorgan die Hannover Rück Aktie auf “Underweight” ab und welche Folgen hat das für Anleger?

JPMorgan senkt die Empfehlung
JPMorgan begründet die Abstufung mit einer aus Sicht der Bank anspruchsvollen Bewertung und schwierigeren Aussichten für die Branche. Analyst Kamran Hossain hält die Bewertung der Hannover Rück SE für überzogen. Das Kursziel bleibt unverändert bei 270 Euro.
Hossain zufolge erlebten Rückversicherer bei der Eigenkapitalrendite die stärkste Phase der vergangenen dreißig Jahre. Der weitere Weg dürfte schwieriger werden: Für die Erneuerungsrunde 2027 rechnet der Analyst mit zusätzlichem Preisdruck. Nach der jüngsten Rally seien die Renditeaussichten der Rückversicherer außerdem weniger attraktiv als die der Erstversicherer.
Der Kurs rutscht unter 300 Euro
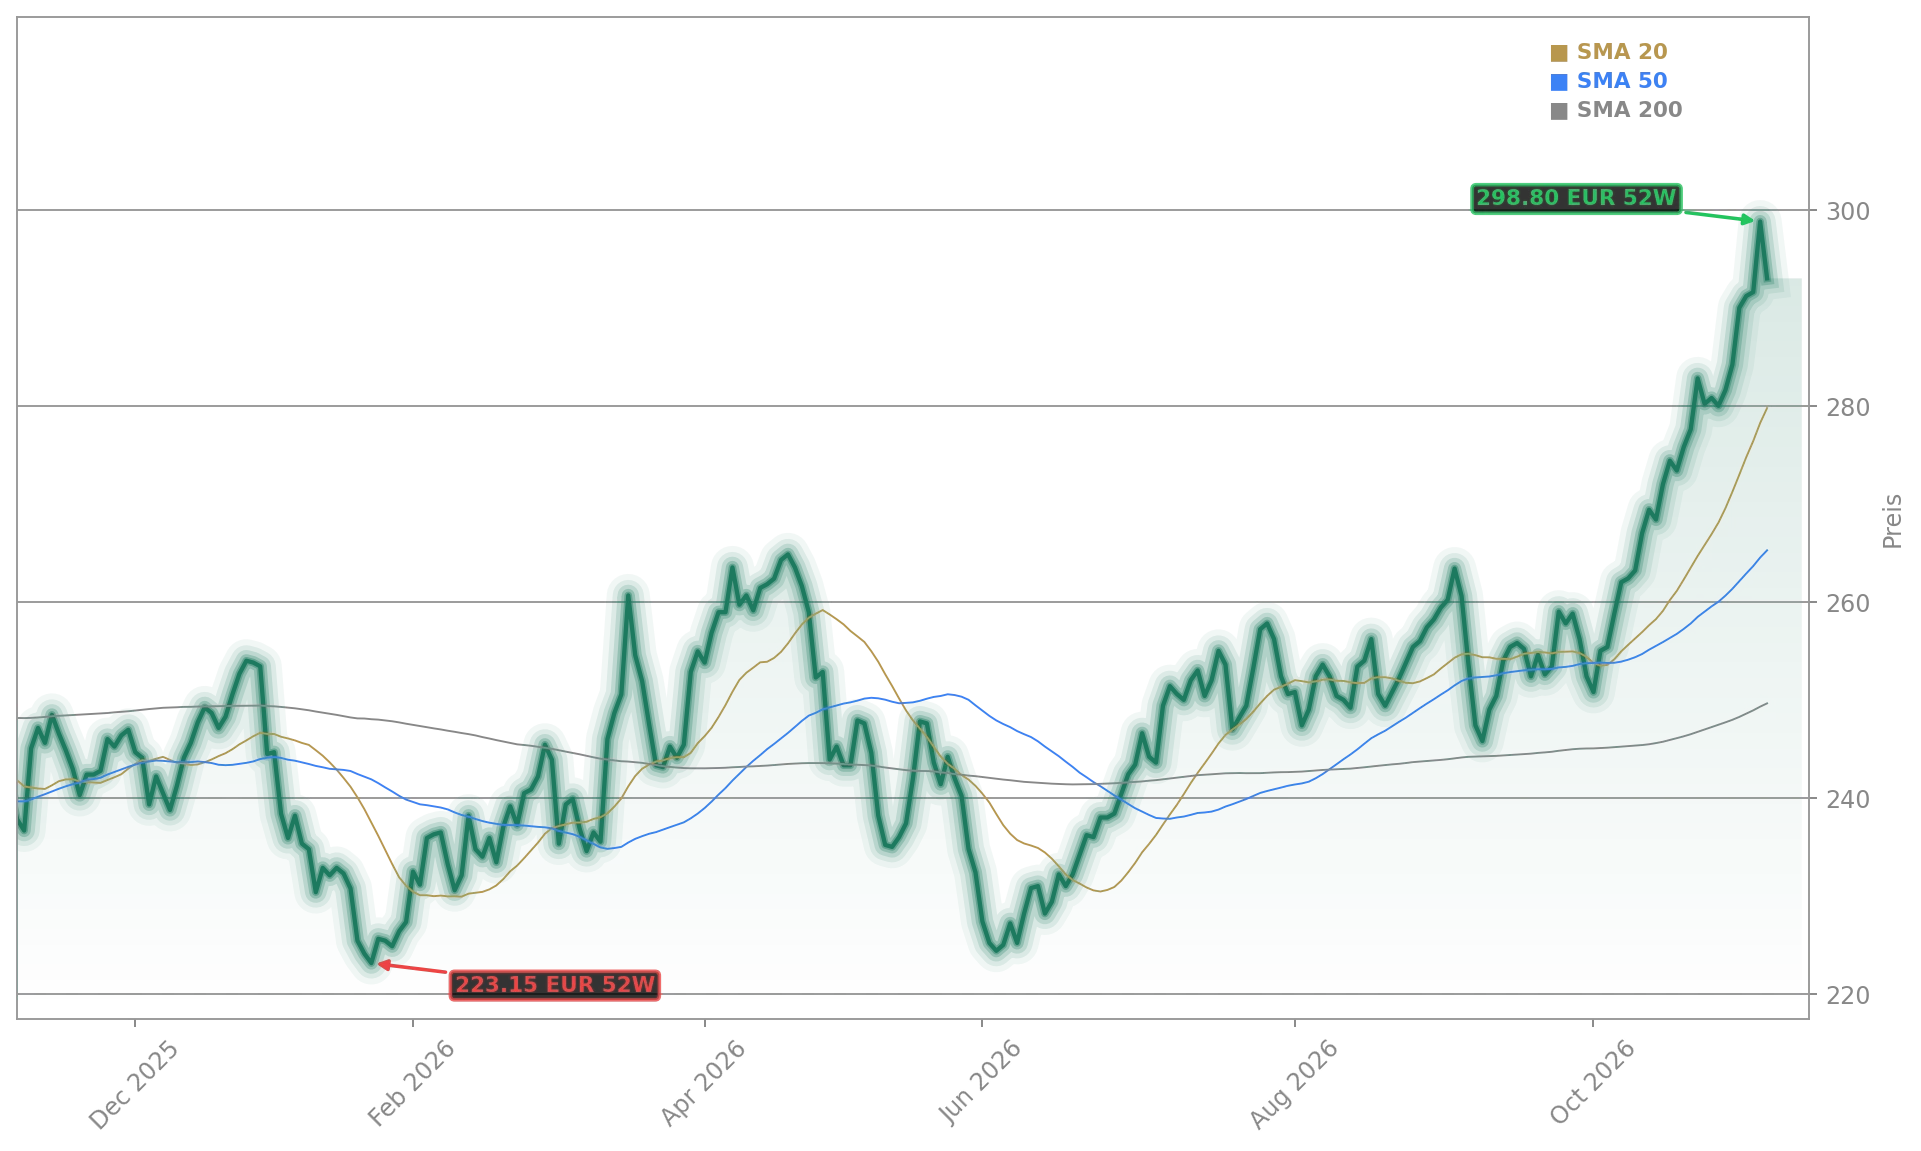
Am Freitag notierte die Aktie bei 292,60 Euro, nach 306,40 Euro am Vortag. Das entspricht einem Tagesminus von 4,50 Prozent und bringt den Kurs unter die Marke von 300 Euro. Damit fällt die Reaktion stärker aus als der im Analystenkommentar beschriebene langfristige Bewertungsdruck allein vermuten lässt; die Herabstufung kommt nach einer kräftigen Rally.
JPMorgan sieht mit dem Schritt auf „Underweight“ ein ungünstigeres Verhältnis von Bewertung und erwarteter Rendite. Das bestätigte Kursziel von 270 Euro liegt unter dem aktuellen Kurs. Die Einschätzung ist damit ein Gegenwind für die Aktie, aber keine Garantie für deren weitere Entwicklung. Anleger müssen bei der Einordnung sowohl den erwarteten Preisdruck bei der Erneuerungsrunde 2027 als auch die bereits deutliche Kursreaktion berücksichtigen.
Analysteneinschätzungen im Unternehmensumfeld
Auch bei anderen Unternehmen können Analystenurteile die Erwartungen prägen: In einer GFT-Prognose nach der Q3-Vorschau steht die von NuWays erwartete Wachstumsperspektive im Mittelpunkt. Der Fall betrifft einen anderen Geschäftsbereich, bietet aber einen ergänzenden Blick darauf, wie stark Bewertungen und Prognosen auseinanderliegen können.
JPMorgan stuft Hannover Rück wegen der aus Bankensicht überzogenen Bewertung und erwarteten Belastungen auf „Underweight“ herab, während das Kursziel bei 270 Euro bleibt und die Aktie deutlich nachgibt. Für Anleger rücken damit sowohl der jüngste Kursrückgang als auch mögliche Preisdruckrisiken in den Blick, ohne dass die Analysteneinschätzung den weiteren Verlauf festlegt. Die Erneuerungsrunde 2027 wird zeigen, wie sich die Preisentwicklung auf die Aussichten des Rückversicherers auswirkt.