SP500 7.814,78 +0,50%DJ30 51.681,99 +0,80%NAS100 30.901,68 +0,25%GER40 25.153,84 +0,63%EU50 6.182,95 +0,46%BTCUSD 82.719,11 +1,12%ETHUSD 2.488,79 +0,61%VIX 17,18 -1,98% SP500 7.814,78 +0,50%DJ30 51.681,99 +0,80%NAS100 30.901,68 +0,25%GER40 25.153,84 +0,63%EU50 6.182,95 +0,46%BTCUSD 82.719,11 +1,12%ETHUSD 2.488,79 +0,61%VIX 17,18 -1,98%
JETZT LIVEAKTIENREGIONENKRYPTOALGOTRADINGBROKER & TOOLS

XRP Ledger: -5% Schock trotz Tech-Sprung und 100 Mrd. Marktkapitalisierung

Kann Ripples ambitionierte XRPL-Roadmap den aktuellen XRP-Sell-off aufhalten – oder ist die Technik dem Markt egal?
Erwähnte Aktien
XRPUSD
Aktuell 1,49$ -4,97% 23.09.26 20:26 Uhr MESZ
Ripple (XRP/USD)

Zwei Upgrades stehen unmittelbar bevor

Der XRP Ledger bereitet sich auf zwei bedeutende technologische Neuerungen vor. Das PermissionDelegationV1_1-Upgrade hat am 21. September einen 14-tägigen Aktivierungs-Countdown gestartet, nachdem 29 der 35 vertrauenswürdigen Validatoren ihre Unterstützung zugesagt haben. Sollte die Zustimmung durchgehend bei mindestens 80 Prozent bleiben, könnte die Funktion am 5. Oktober um 11:18 UTC live gehen.

Die Neuerung ermöglicht es Konten, bestimmte Befugnisse zu delegieren, ohne die Kontrolle über ihre Schlüssel abzugeben. Ein Stablecoin-Emittent könnte beispielsweise einem internetverbundenen Compliance-System erlauben, Kundenkonten für den Besitz seines Tokens zu genehmigen, während die Schlüssel mit vollständiger Kontrolle offline bleiben. Jeder Delegierte kann bis zu zehn Berechtigungen erhalten, die das Hauptkonto später ändern oder widerrufen kann.

Dies ist bereits der zweite Versuch, diese Funktion einzuführen. Die ursprüngliche Version enthielt eine Schwachstelle, die es Angreifern ermöglichen konnte, XRP-Guthaben durch unbefugte Transaktionsgebühren abzuziehen. Der Fehler wurde im September 2025 von einem Community-Tester gemeldet, woraufhin die Validatoren die Ablehnung empfahlen. Die überarbeitete Version behebt das Problem, indem sie die Ablehnung nicht autorisierter Transaktionen ändert, sodass keine Gebühren vor der Signaturprüfung anfallen.

Parallel dazu steht die Aktivierung des Batch-Amendments an, das am 29. September um 14:06 UTC live gehen soll. Diese Funktion erlaubt es, mehrere Transaktionen verschiedener Konten gleichzeitig abzuwickeln oder gemeinsam scheitern zu lassen. Ripple hat signalisiert, dass institutionelle Investoren auf dieses Upgrade vorbereitet sind.

Marktkapitalisierung erobert 100-Milliarden-Marke zurück

Die Marktkapitalisierung von XRP ist nach Angaben von CoinGecko wieder über die symbolträchtige Marke von 100 Milliarden US-Dollar gestiegen. Der Kurs war zuletzt um mehr als acht Prozent innerhalb von 24 Stunden gestiegen und hatte die Widerstandszone bei 1,65 US-Dollar erreicht. Aktuell notiert XRP bei 1,49 US-Dollar, was einem Rückgang von rund fünf Prozent gegenüber dem Vortag entspricht.

Trotz der jüngsten Erholung liegt XRP noch immer mehr als 55 Prozent unter seinem Rekordhoch, das vor etwa einem Jahr erreicht wurde. Der legendäre Trader Peter Brandt prognostizierte kürzlich, dass der Kurs langfristig auf bis zu 5,40 US-Dollar steigen könnte.

Die ETF-Nachfrage zeigt sich robust: US-Spot-XRP-ETFs verzeichneten am 22. September Nettozuflüsse von 13,03 Millionen US-Dollar, nachdem am Vortag keine Zuflüsse registriert worden waren. Die kumulierten Nettozuflüsse belaufen sich inzwischen auf rund 936,66 Millionen US-Dollar. Etwa 12,47 Millionen US-Dollar entfielen auf einen einzelnen Fonds, was 95,7 Prozent des Tagesvolumens entspricht.
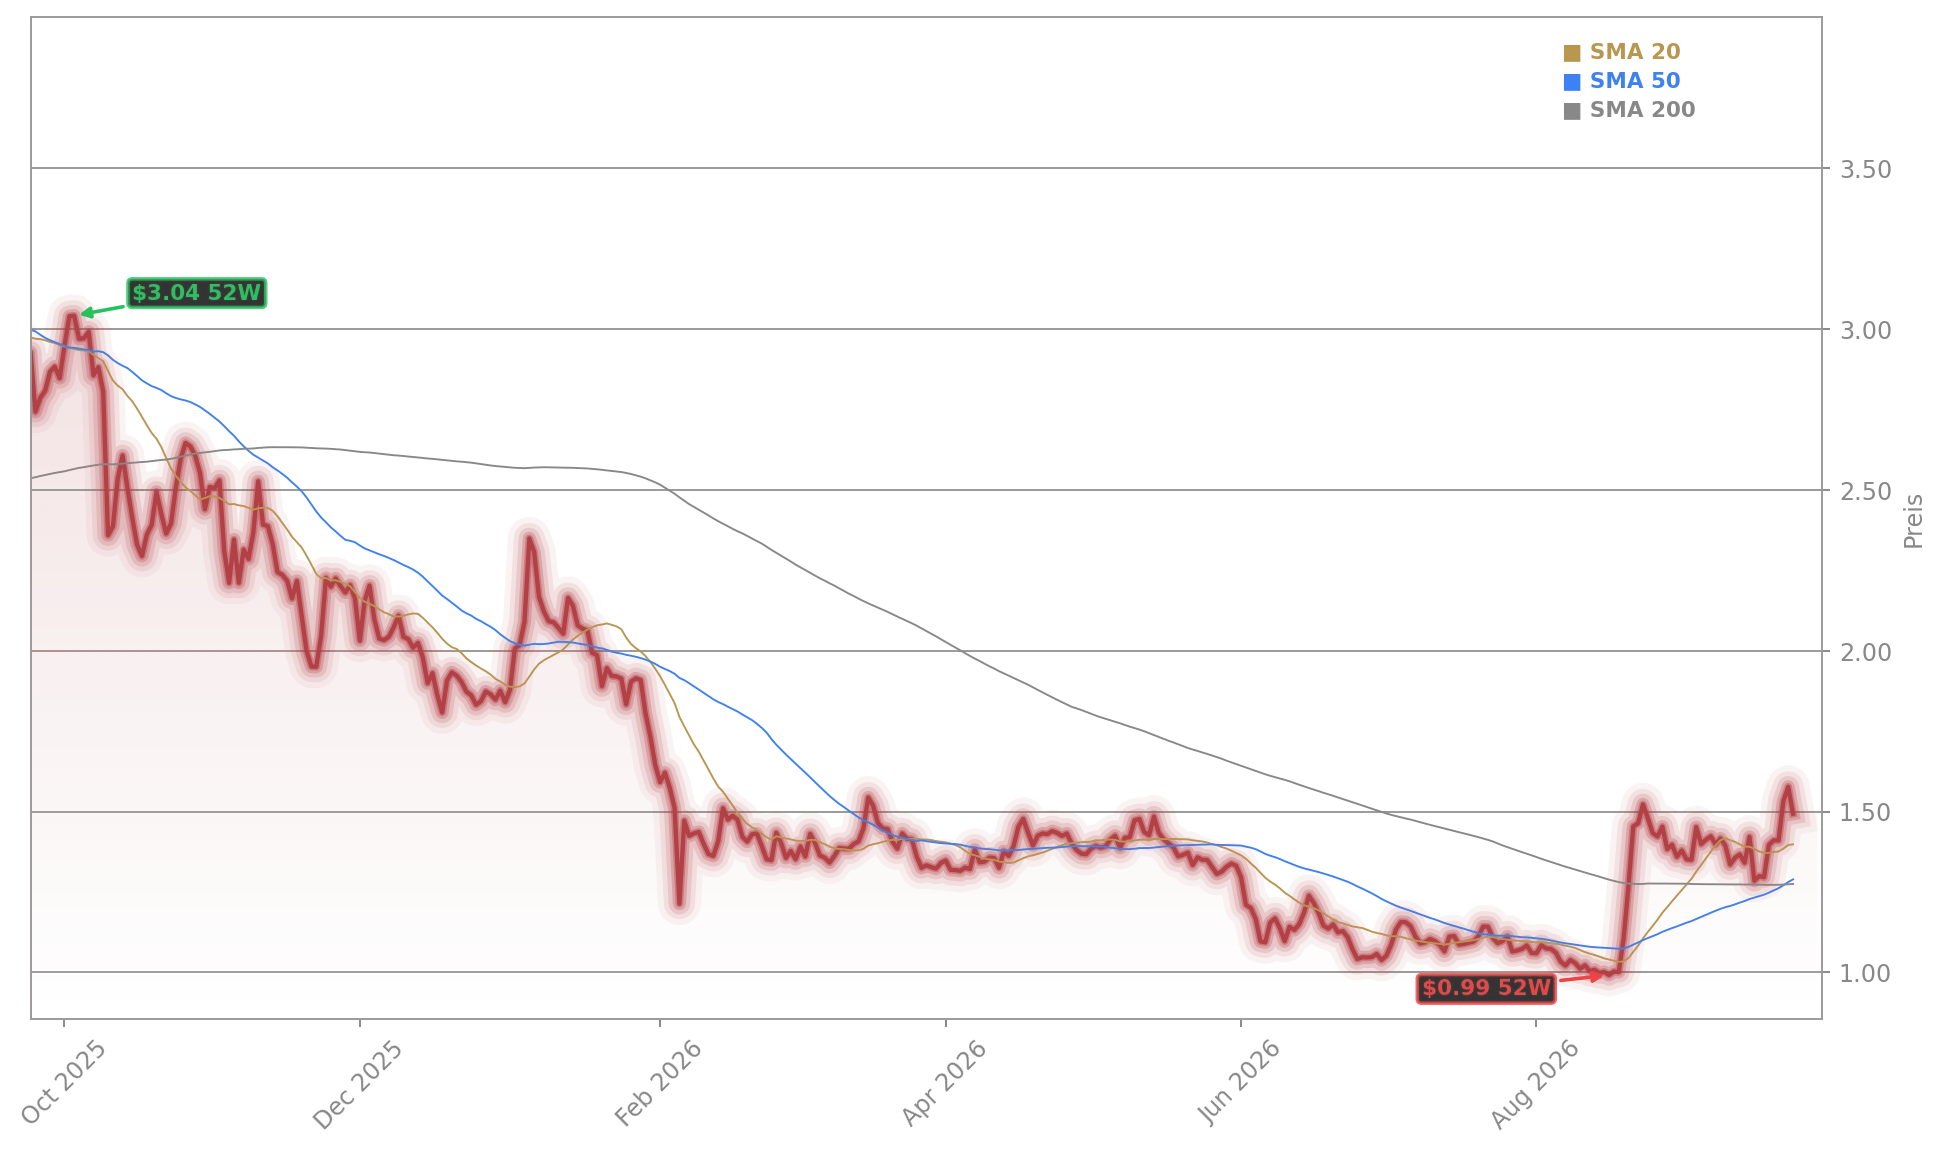
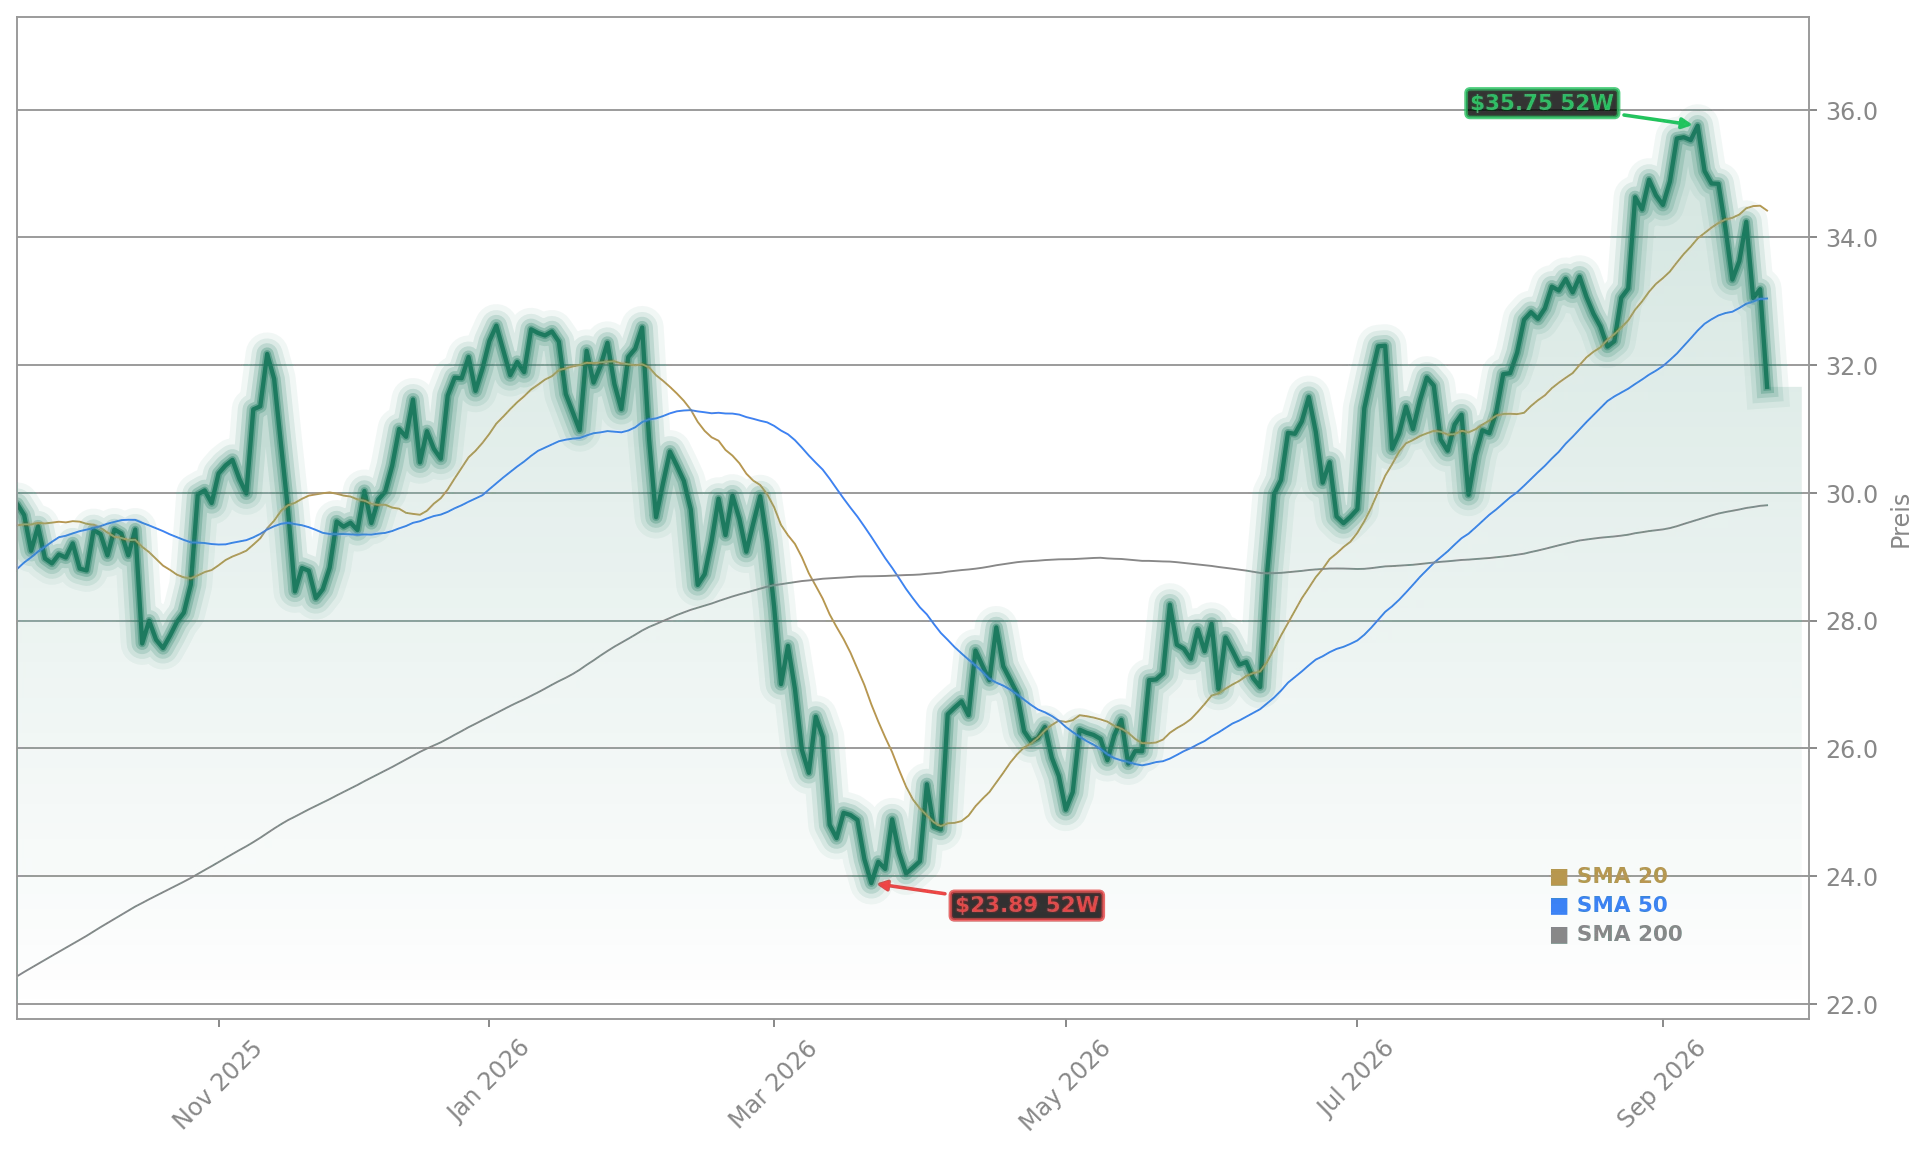
XRP Ledger Aktienchart - 252 Tage Kursverlauf - September 2026

Netzwerkaktivität erreicht Monatshoch

Die On-Chain-Aktivität zeigt ebenfalls positive Signale. Laut Santiment wurden am Dienstag insgesamt 1.917 Transaktionen im Wert von mindestens 100.000 US-Dollar registriert, begleitet von 3.647 neu erstellten XRP-Wallets. Dies ist der höchste Stand hochwertiger Aktivität, den der XRP Ledger im vergangenen Monat verzeichnet hat. Bemerkenswert ist, dass die Aktivität großer Halter zunahm, während XRP nach oben tendierte, anstatt zu kollabieren.

Technisch hat XRP einen entscheidenden Ausbruch geschafft. Nachdem der Kurs von etwa 1,28 US-Dollar schnell erholt hatte, durchbrach er die absteigende Widerstandsstruktur, die fast einen Monat lang den Preisverlauf dominiert hatte. Der Kurs überwand mühelos alle wichtigen gleitenden Durchschnitte des Tagescharts. Der langfristige gleitende Durchschnitt zwischen 1,36 und 1,37 US-Dollar, einst eine bedeutende technische Barriere, hat sich nun in Unterstützung verwandelt.

Der Relative Strength Index befindet sich in den oberen 60er-Werten und nähert sich dem überkauften Bereich, hat aber noch Spielraum. Die nächste bedeutende Widerstandszone liegt bei 1,65 bis 1,70 US-Dollar. Ein starker Tagesabschluss über dieser Marke würde den größten sichtbaren Widerstand beseitigen. Für einen Anstieg auf 2 US-Dollar wäre ein zusätzlicher Gewinn von etwa 18 Prozent erforderlich. Sollte XRP unter 1,50 US-Dollar fallen, würde sich das bullische Szenario abschwächen.

Regulatorische Parallelen und institutionelle Adoption

David Schwartz, Mitentwickler des XRP Ledgers und heutiger Ripple CTO Emeritus, zog kürzlich Parallelen zwischen dem jahrelangen Rechtsstreit mit der SEC und einem aktuellen Fall außerhalb der Kryptobranche. Ein privater Hersteller klagt gegen Bundesstaatsgesetze in Connecticut, die den Verkauf bestimmter Produktkategorien einschränken. Das Unternehmen argumentiert, die Generalstaatsanwaltschaft verweigere absichtlich die Klärung von Kriterien zur Bestimmung der Legalität seiner Produktlinien.

Schwartz bezeichnete die Vorgehensweise der Behörden als “grossly unfair” (grob unfair) und erklärte, die Regierung verfolge die Strategie, Unternehmen zu zwingen, nach Regeln zu spielen, bei denen “you cannot possibly know whether you are complying with the law” (man unmöglich wissen kann, ob man das Gesetz einhält). Während des Rechtsstreits mit der SEC verteidigte sich Ripple gegen Vorwürfe, über den XRP-Token unregistrierte Wertpapiere im Wert von mehr als 1,3 Milliarden US-Dollar verkauft zu haben.

Die institutionelle Adoption schreitet unterdessen voran. Die Moscow Exchange hat XRP-Perpetual-Futures eingeführt, die in Rubel abgerechnet werden, ohne dass tatsächlich XRP gehalten oder geliefert wird. Diese Kontrakte ermöglichen es qualifizierten Investoren, auf den XRP-Preis zu spekulieren, ohne die Kryptowährung zu besitzen.

KI-Agenten revolutionieren den E-Commerce

Während der Kryptomarkt auf technologische Upgrades setzt, treiben auch im E-Commerce neue KI-Anwendungen die Fantasie der Anleger an. Die jüngste Kooperation zwischen Shopify und Metas KI-Agent Muse zeigt, wie künstliche Intelligenz bestehende Geschäftsmodelle grundlegend verändern könnte. Solche Entwicklungen unterstreichen, dass technologische Innovationen branchenübergreifend als Wachstumstreiber gelten.

you cannot possibly know whether you are complying with the law
— David Schwartz, Ripple CTO Emeritus
Fazit

Der XRP Ledger steht vor bedeutenden technologischen Upgrades, während die Marktkapitalisierung die 100-Milliarden-Dollar-Marke zurückerobert hat und die ETF-Nachfrage robust bleibt. Für Anleger bietet sich damit eine interessante Gemengelage aus technischer Erholung und fundamentaler Weiterentwicklung, auch wenn der Kurs aktuell unter Druck steht. Die kommenden Wochen werden zeigen, ob die Aktivierung der Upgrades und ein möglicher Ausbruch über 1,70 US-Dollar den Weg in Richtung 2-Dollar-Marke ebnen können.

The Trade Desk Index -4.3%: S&P 500 Rauswurf und Analystenwarnungen belasten

Warum fällt The Trade Desk trotz starker Kundenbindung und operativer Stärke – und was bedeutet der S&P 500 Rauswurf für Anleger?

Erwähnte Aktien
TTD
Aktuell 12,64$ -4,28% 23.09.26 20:06 Uhr MESZ
The Trade Desk, Inc.

Der Rauswurf aus dem S&P 500

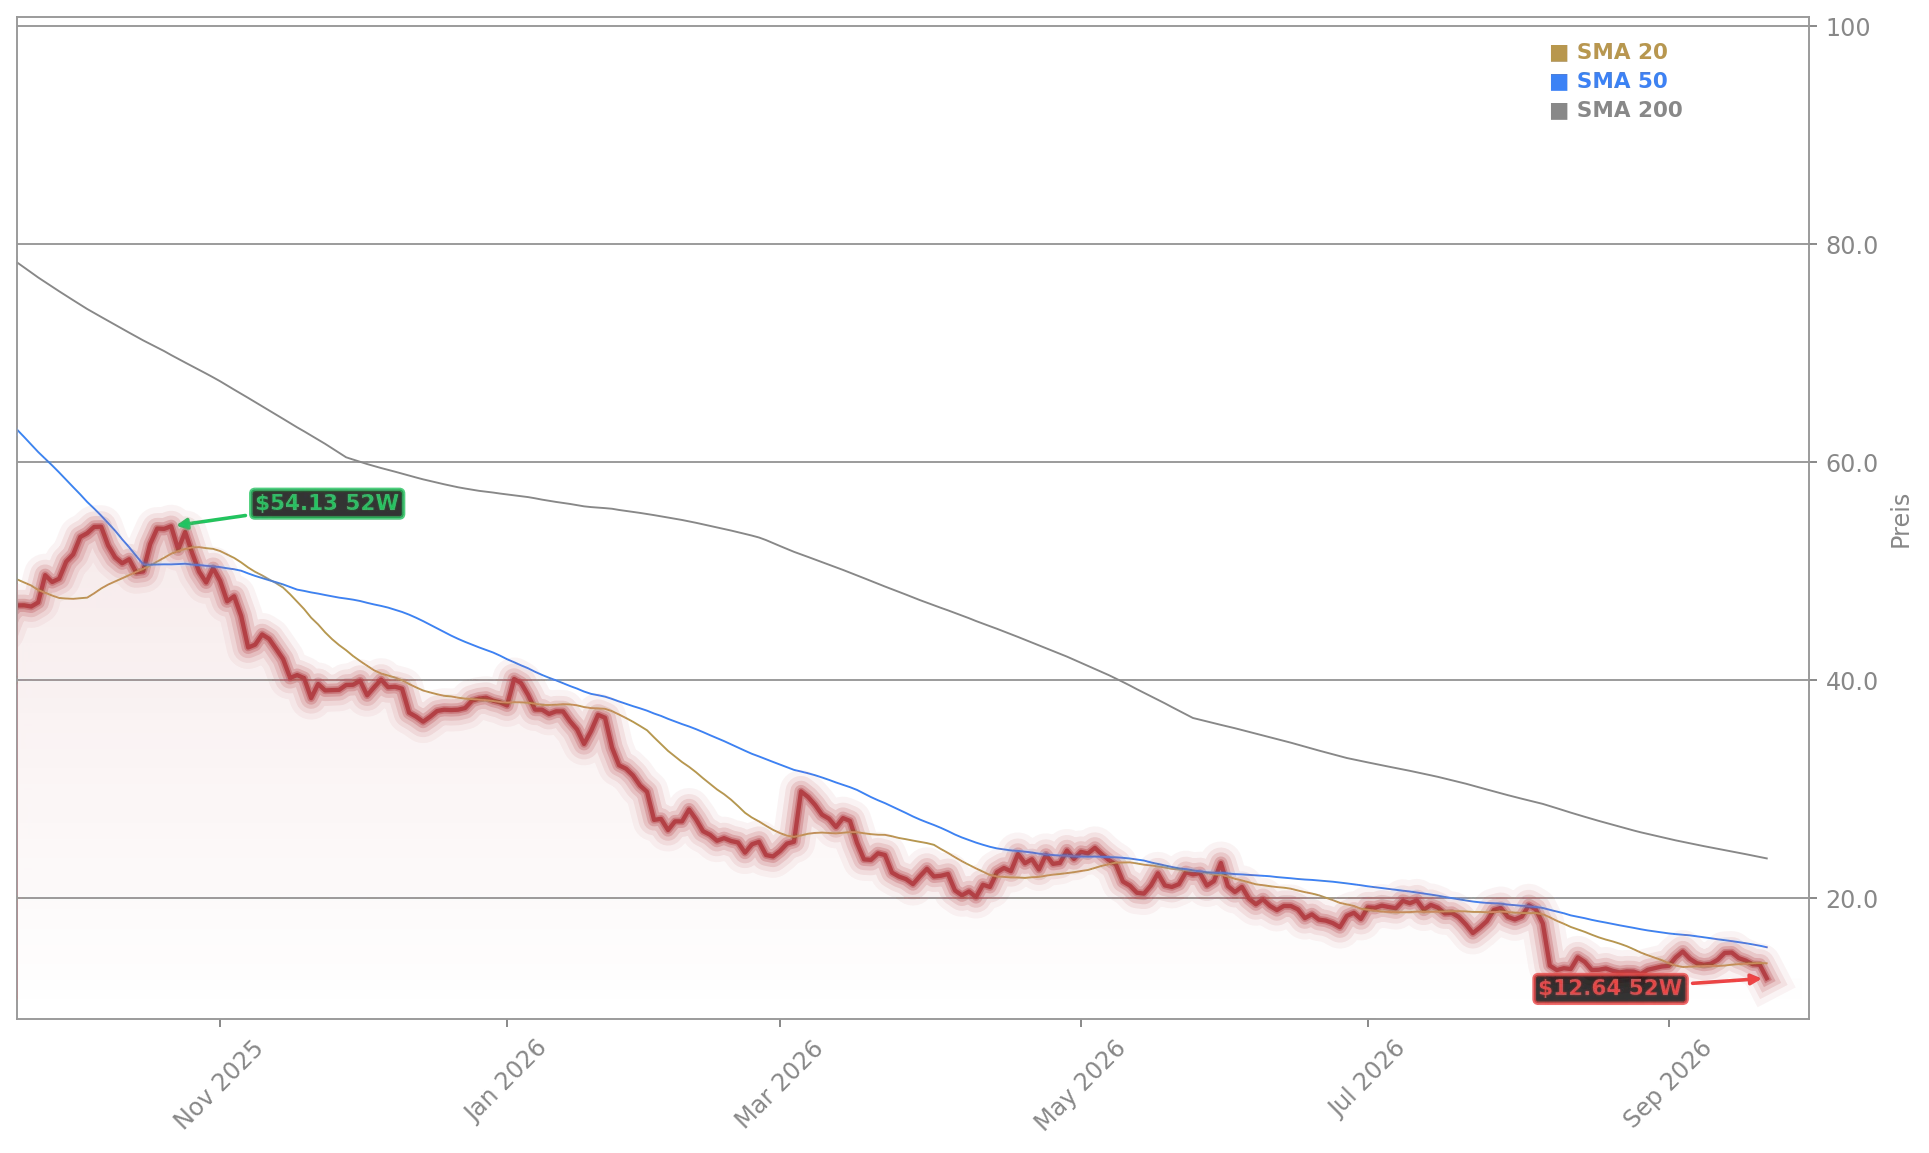
Der Aktienkurs von The Trade Desk (TTD) ist am Mittwoch auf 12,63 US-Dollar gefallen und markierte damit ein neues 52-Wochen-Tief. Im Vergleich zum Vortagesschluss von 13,18 Dollar bedeutet das einen Rückgang von rund 4,3 Prozent. Der Hauptgrund für den jüngsten Kursverfall ist der Ausschluss aus dem S&P 500. Im Rahmen der jüngsten Index-Umschichtung wurde das Unternehmen durch modernere Werte ersetzt. Dieser The Trade Desk Index-Ausschluss zwingt Indexfonds und automatisierte Portfoliomanagementsysteme, die den Benchmark abbilden, ihre Bestände zu verkaufen – ein rein mechanischer Verkaufsdruck, der nichts mit der operativen Entwicklung des Unternehmens zu tun hat, aber den Kurs kurzfristig stark belastet.

Ad-Tech-Sektor unter Druck

Die Talfahrt wird durch eine breite Unsicherheit im gesamten Werbetechnologie-Ökosystem verstärkt. Der Wettbewerber AppLovin (APP) verzeichnete am Mittwochmorgen einen Kurssturz von rund 5 Prozent auf 310,70 Dollar, nachdem Edgewater Research gewarnt hatte, dass das Marktanteilswachstum des Unternehmens ins Stocken geraten sei. Diese Warnung löste eine Kettenreaktion negativer Stimmung aus, die auch unabhängige Demand-Side-Plattformen wie The Trade Desk und Magnite (MGNI) erfasste. Magnite verlor 1,5 Prozent auf 24,42 Dollar. Der breitere Markt zeigte sich hingegen deutlich stabiler – der Invesco QQQ Trust gab nur um 0,3 Prozent nach.

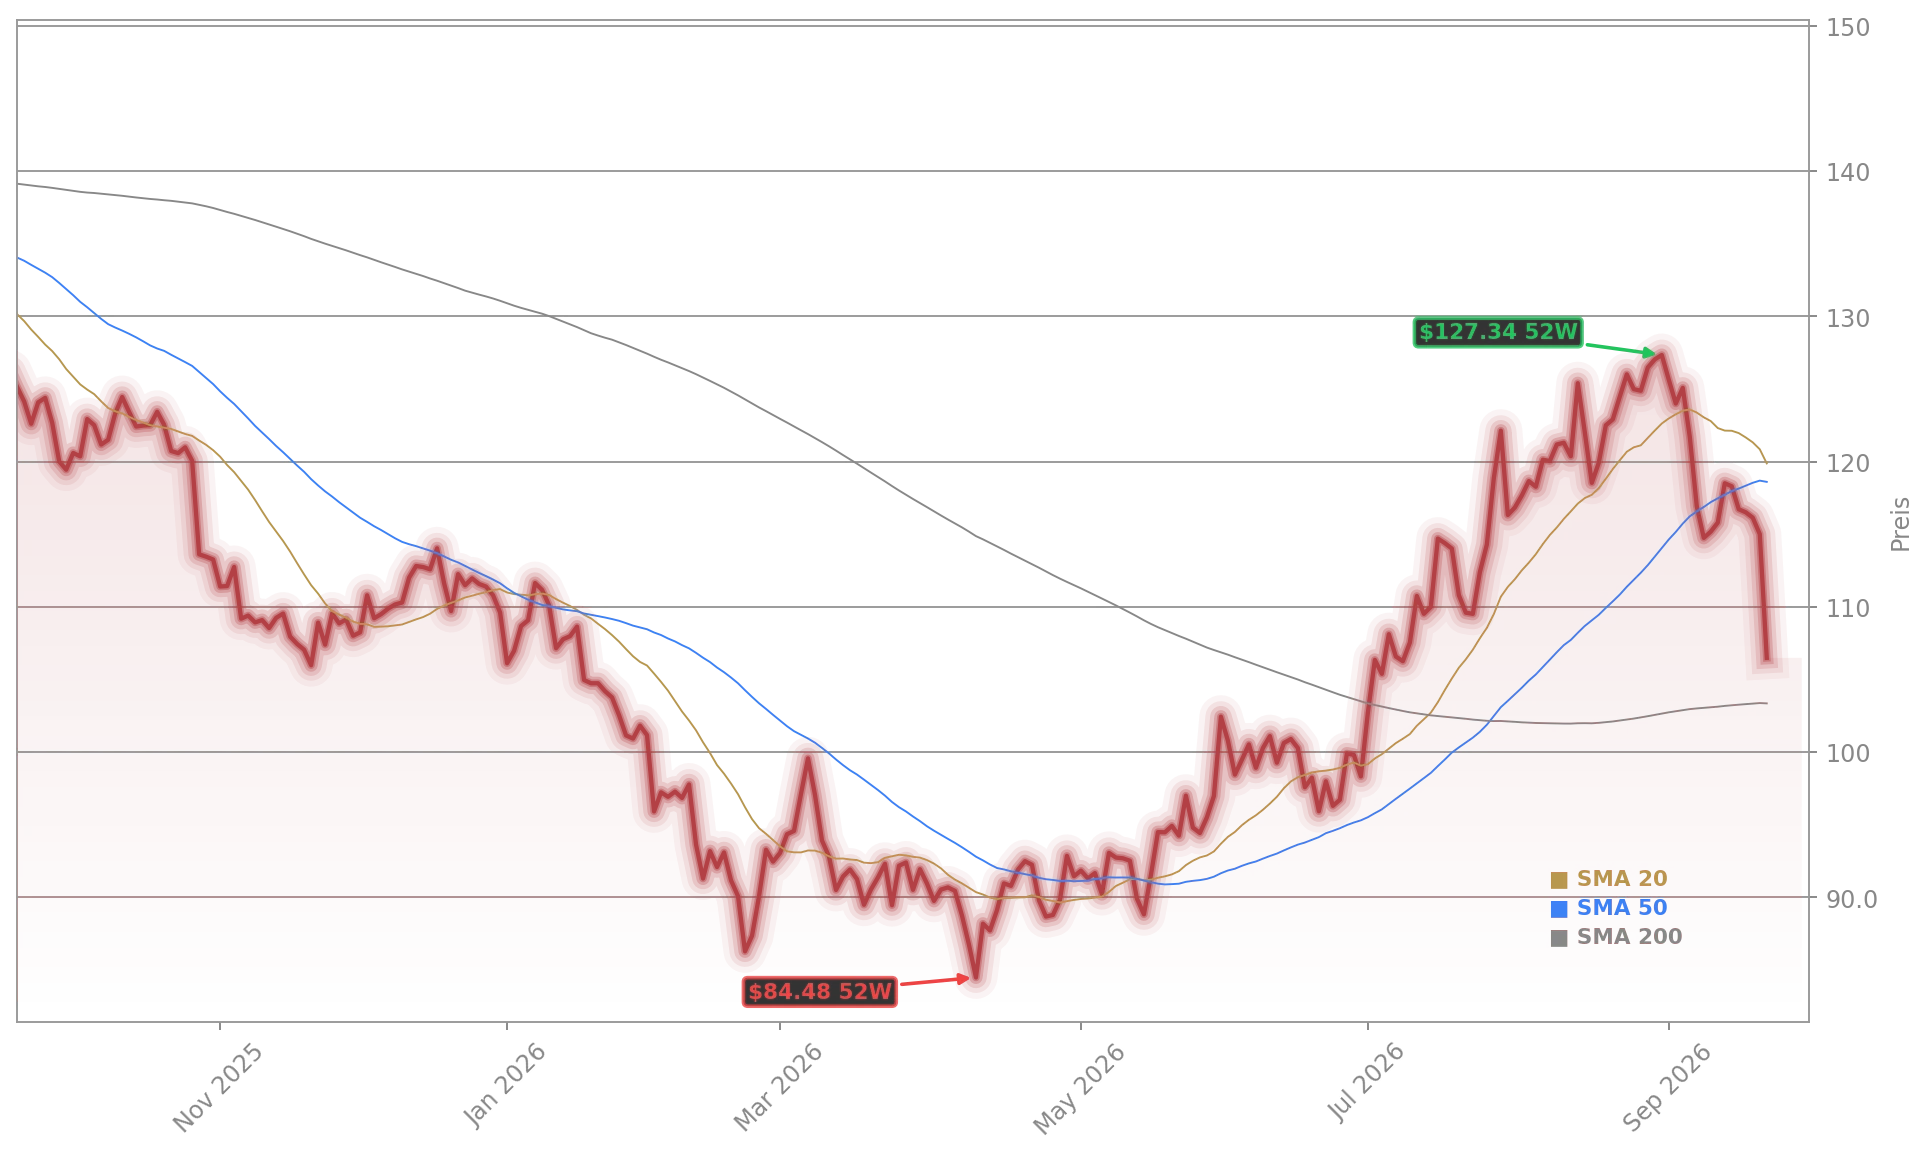
The Trade Desk Aktienchart - 252 Tage Kursverlauf - September 2026

Analysten sehen strukturelle Nachteile

Neben dem kurzfristigen Verkaufsdruck gibt es auch längerfristige Bedenken. Morningstar hatte bereits Mitte September argumentiert, dass The Trade Desk gegenüber größeren Wettbewerbern im Nachteil sei, da das Unternehmen nicht über proprietäre Werbeinventare verfüge. Dies erschwere den Zugang zu Targeting-Daten und mache es schwieriger, mit datenreichen Konzernen wie Meta, Google und Amazon zu konkurrieren, deren Optimierungsmodelle auf eigenen Daten trainiert werden. Morningstar warnt, dass das Unternehmen dadurch Marktanteile verlieren könnte.

Technische Indikatoren zeigen Schwäche

Auch die technische Verfassung der Aktie bleibt angespannt. Der Kurs liegt 9,8 Prozent unter dem 20-Tage-Durchschnitt, 17,8 Prozent unter dem 50-Tage-Durchschnitt und 46,3 Prozent unter dem 200-Tage-Durchschnitt. Diese Abstände sowie bärische Kreuzungen deuten darauf hin, dass der Markt Rallyes weiterhin als Gegentrend-Bewegungen behandelt. Der MACD notiert unter seiner Signallinie mit negativem Histogramm – ein Zeichen dafür, dass der Aufwärtsdruck nachlässt, solange die Käufer die Basislinie nicht zurückerobern können. Der nächste Widerstand liegt bei 14,01 Dollar nahe dem 20-Tage-Durchschnitt, während die Unterstützung bei 12,83 Dollar im Bereich des 52-Wochen-Tiefs verläuft.

Was bedeutet das für Anleger?

Die aktuelle Schwächephase ist eine Mischung aus technisch erzwungenen Verkäufen und fundamentalen Sorgen. Während der Index-Ausschluss kurzfristig für zusätzlichen Abgabedruck sorgt, bleiben die längerfristigen Fragen nach Wachstum und Wettbewerbsfähigkeit bestehen. Das Unternehmen hatte bereits Anfang September einen Stellenabbau von 15 Prozent der Belegschaft sowie einen Führungsumbau angekündigt, nachdem die Q2-Zahlen enttäuscht hatten. Die Aktie hat seit Jahresbeginn rund 62 Prozent an Wert verloren. Gleichzeitig könnte die Bewertung bei etwa dem 13-fachen der Gewinne und einer Kundenbindungsrate von 95 Prozent für value-orientierte Investoren interessant werden – vorausgesetzt, die kommenden Quartalszahlen bestätigen die operative Stärke.

Die jüngste Schwächephase von The Trade Desk im Kontext

Die aktuelle Talfahrt von The Trade Desk ist kein isoliertes Ereignis, sondern Teil einer längeren Serie von Rückschlägen. Bereits Anfang September musste der Konzern einen drastischen Stellenabbau von 15 Prozent der Belegschaft verkünden, nachdem die Q2-Zahlen enttäuscht hatten – ein Schritt, der die Aktie damals um über 4 Prozent fallen ließ. Der Druck auf die Werbebranche zeigt sich derzeit auch an anderer Stelle: Die Shopify-Meta-Partnerschaft geriet zuletzt ins Stocken, nachdem Amazon dem KI-Agenten Muse einen Riegel vorgeschoben hatte, was die Aktie ebenfalls deutlich belastete. Beide Entwicklungen verdeutlichen, wie fragil die Stimmung im digitalen Werbe- und E-Commerce-Umfeld derzeit ist.

Fazit

The Trade Desk steht nach dem Rauswurf aus dem S&P 500 und dem neuen 52-Wochen-Tief vor einer schwierigen Phase, in der mechanische Index-Verkäufe und sektorweite Analystenwarnungen den Kurs belasten. Für Anleger könnte die deutlich gesunkene Bewertung bei stabiler Kundenbindung langfristig eine Chance bieten, sofern die operative Entwicklung überzeugt. Die kommenden Quartalszahlen werden zeigen, ob der Konzern die Trendwende schafft und verlorenes Vertrauen zurückgewinnen kann.

McDonald’s Strategie: Aktie stürzt -5.7% ab und erreicht neues 52W-Tief

Trotz milliardenschwerer Investitionen und ehrgeiziger Wachstumsziele: Warum straft der Markt die neue McDonald’s Strategie mit einem Kurssturz ab?

Erwähnte Aktien
MCD
Aktuell 236,54$ -5,65% 23.09.26 19:47 Uhr MESZ
McDonald’s Corporation

Was steckt hinter McDonald’s > NEXT?

Mit der neuen McDonald’s Strategie unter dem Namen „McDonald’s > NEXT“ will der Konzern nach eigenen Angaben „die erste Wahl für mehr Kunden, und das häufiger“ werden. Das erklärte Vorstandschef Chris Kempczinski bei der Veranstaltung am Hauptsitz in Chicago. Die Strategie ruht auf vier Säulen: Menu > NEXT für Geschmack und Qualität, Consumer > NEXT für personalisierte Kundenbeziehungen, Restaurant > NEXT für Technologie und effizientere Abläufe sowie People > NEXT für besseren Service.

Ein zentraler Baustein ist das KI-gestützte Betriebssystem ArchIQ, das schrittweise in den Restaurants ausgerollt werden soll. Nach Angaben des Unternehmens soll ArchIQ mindestens 50 Arbeitsstunden pro Woche freisetzen. Zusätzlich testet McDonald’s handpaniertes Hähnchen und Sprach-KI an der Drive-through-Sprechanlage.

Milliardenschwere Unterstützung für die Franchisenehmer

Um die Modernisierung der Restaurants zu beschleunigen, plant McDonald’s rund 8,5 Milliarden Dollar an Partnerunterstützung bis 2036 – davon etwa 5 Milliarden Dollar bis 2030. Die Hilfe besteht aus Mietnachlässen und direkter Kapitalbeteiligung. Die meisten Restaurants weltweit werden von Franchisenehmern betrieben, deren Investitionsfähigkeit damit gestärkt werden soll.

Der Konzern rechnet mit rund 250 Basispunkten Bruttoeffizienzgewinn auf Restaurantebene. Für einen durchschnittlichen US-Standort entspricht das etwa 100.000 Dollar zusätzlichem jährlichen Cashflow. Die Investitionen der Betreiber sollen sich nach Abzug der Unterstützung in etwa vier Jahren amortisieren.

Kritisch sehen Beobachter, dass die Umbauten für die Betreiber teuer werden. Ein Franchisenehmer sagte, die Margen seien wegen gestiegener Zutaten-, Personal- und Mietkosten ohnehin dünn – ein weiterer kostspieliger Umbau sei in einem Umfeld hoher Zinsen schwierig.

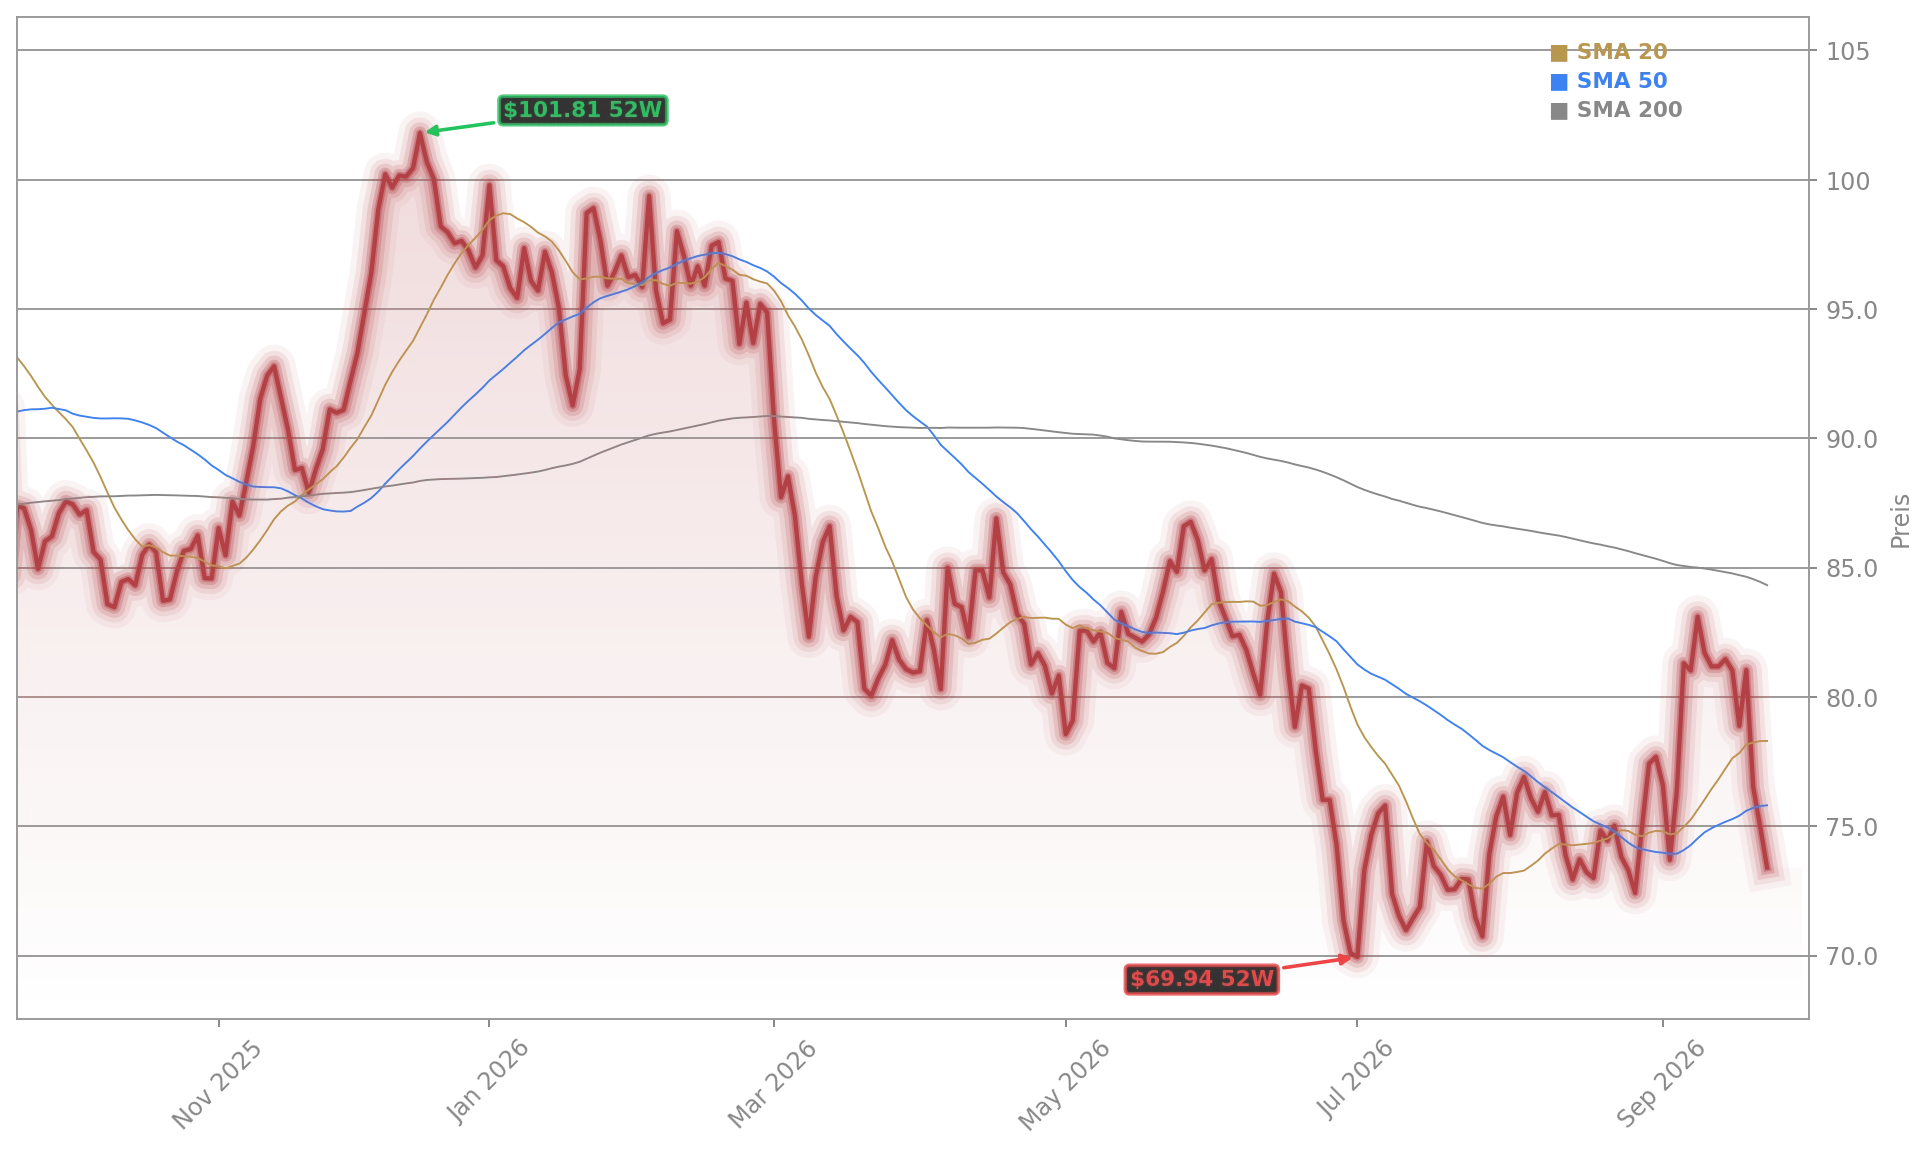
McDonald's Corporation Aktienchart - 252 Tage Kursverlauf - September 2026

Neue Finanzziele bis 2030

Finanzchef Ian Borden präsentierte konkrete Zielmarken: Bis 2030 soll die operative Marge im niedrigen bis mittleren 50-Prozent-Bereich liegen. 2025 hatte sie bei 46,1 Prozent gelegen. Der Anteil der Verwaltungskosten am systemweiten Umsatz soll von erwarteten 2,2 Prozent im Jahr 2026 auf 1,9 Prozent sinken. Die Free-Cashflow-Konversion soll bis 2030 den mittleren bis hohen 80-Prozent-Bereich erreichen.

Beim Wachstum setzt der Konzern auf neue Filialen: 2027 sollen Neueröffnungen rund 2,5 Prozent zum systemweiten Umsatzwachstum beitragen, bis 2030 moderat auf etwa 2 Prozent. Bei Hähnchen und Getränken peilt McDonald’s bis 2030 jeweils 1,5 Prozentpunkte zusätzlichen Marktanteil an, während die Führungsposition bei Rindfleisch verteidigt werden soll.

Warum fällt die Aktie trotzdem?

Die Reaktion der Anleger fiel deutlich negativ aus. Die Aktie verlor im Handelsverlauf rund 5 Prozent und notierte bei 236,53 Dollar – ein neues 52-Wochen-Tief und der niedrigste Stand seit Oktober 2022. Seit Jahresbeginn summiert sich das Minus auf über 20 Prozent, während der S&P 500 zulegte. Vom Allzeithoch bei 341,06 Dollar im Februar 2026 ist das Papier fast 30 Prozent entfernt.

Als Belastung gilt, dass McDonald’s sein Ziel von 50.000 Restaurants weltweit von 2027 auf 2028 verschoben hat. Zudem enttäuschte das Unternehmen im zweiten Quartal mit einem US-Vergleichsumsatzwachstum von nur 0,8 Prozent – deutlich unter dem, was Wettbewerber wie Burger King vorlegten. Kempczinski räumte ein: „Wir müssen bei der konsistenten Umsetzung besser werden.“

Der Manager machte zugleich klar, dass sich das Umfeld kaum bessern dürfte: „Wir müssen aufhören, von einem schwierigen Umfeld zu sprechen, und einfach sagen: Das ist das Umfeld.“ Die Gästezahlen in den wichtigsten Märkten erwartet er auf Jahre hinaus als weitgehend stagnierend, die Inflation bleibt hoch.

Was bedeutet das für Anleger?

Die Aktie gilt nach dem Kursrutsch als überverkauft, der Relative-Stärke-Index notiert unter der Marke von 30. McDonald’s ist mit einer Marktkapitalisierung von rund 177 Milliarden Dollar und einem Kurs-Gewinn-Verhältnis von etwa 20 weiterhin günstiger bewertet als der breite Markt. Der Konzern hat seine Dividende 51 Jahre in Folge erhöht, die Rendite liegt bei rund 3 Prozent.

Der Druck auf die Autobranche bleibt hoch

Während McDonald’s mit seiner NEXT-Strategie um verlorene Kunden kämpft, steht auch die deutsche Autoindustrie vor einer Zerreißprobe. Beim Volkswagen Überprüfungsgespräch über Sparkurs und Aktienkurs geht es um nichts Geringeres als die Frage, ob Vorstand und Arbeitnehmervertreter den Konzern gemeinsam auf Kurs bringen können. Beide Fälle zeigen, wie stark etablierte Marken unter Margendruck und verändertem Konsumverhalten leiden.

Wir müssen aufhören, von einem schwierigen Umfeld zu sprechen, und einfach sagen: Das ist das Umfeld.
— Chris Kempczinski, CEO McDonald’s
Fazit

McDonald’s setzt mit der NEXT-Strategie und 8,5 Milliarden Dollar Franchise-Unterstützung auf langfristiges Wachstum und höhere Margen. Für Anleger bedeutet der Plan zunächst Belastung: Die Aktie markierte ein Vierjahrestief, gilt aber als überverkauft und bietet rund 3 Prozent Dividendenrendite. Ob die Effizienzgewinne greifen, werden die kommenden Quartalszahlen zeigen.

Alibaba KI: -5% Schock trotz neuer Chip-Offensive und 20-Gigawatt-Plan

Trotz massiver Investitionen in KI und einer ehrgeizigen Infrastruktur-Offensive verliert die Alibaba-Aktie deutlich an Wert – was steckt hinter diesem Paradoxon?

Erwähnte Aktien
BABA
BABA
Aktuell 110,68$ -4,99% 23.09.26 19:27 Uhr MESZ
Alibaba Group Holding Limited

Was steckt hinter dem neuen Chip und der 20-Gigawatt-Offensive?

Alibaba hat auf seiner Technologiekonferenz in Hangzhou einen neuen KI-Chip vorgestellt, der nach Angaben des Konzerns für das Training sogenannter Frontier-Modelle ausgelegt ist. Der als Zenwu V900 präsentierte Prozessor soll die dreifache Leistung seines erst im Mai vorgestellten Vorgängers Zenwu M890 erreichen und auf Modelle mit Billionen Parametern ausgelegt sein. Beobachter vergleichen die Leistungsfähigkeit mit Nvidias H200 – also einer Generation, die mehrere Iterationen hinter der aktuellen Blackwell-Architektur liegt.

Flankiert wird der Chip durch einen massiven Ausbau der Cloud-Infrastruktur. In den kommenden zwölf Monaten will der Konzern erstmals Cloud-Regionen in der Türkei, Finnland und den Niederlanden eröffnen. Auch in Deutschland, Malaysia, den Vereinigten Arabischen Emiraten, Frankreich und Hongkong soll die Rechenzentrumskapazität wachsen. Bis 2032 peilt Alibaba ein weltweites Netzwerk mit einer Leistung von 20 Gigawatt an – zum Vergleich: OpenAIs ursprüngliches Ziel lag bei 10 Gigawatt bis 2029.

Citigroup hebt Capex-Schätzungen deutlich an

Die Citigroup hat ihre Schätzungen für die Investitionsausgaben von Alibaba in den Jahren 2027 bis 2029 deutlich nach oben korrigiert. Die Analysten um Alicia Yap gehen davon aus, dass der Konzern die notwendigen Investitionen teilweise gemeinsam mit Branchenpartnern stemmen wird. Sie berufen sich dabei auf Aussagen von CEO Eddie Wu während der Apsara-Konferenz, wonach Alibaba bei den Investitionen auf Zusammenarbeit setzen wolle.

Konkret rechnet die Citigroup nun für 2027 mit Investitionsausgaben von umgerechnet 38,5 Milliarden US-Dollar, für 2028 mit 42,2 Milliarden Dollar und für 2029 mit 42,0 Milliarden Dollar. Damit liegen die Prognosen 13, 41 beziehungsweise 57 Prozent über den bisherigen Schätzungen. Goldman Sachs bestätigte unterdessen in einem Research-Bericht vom 23. September 2026 seine Erwartung starker Impulse durch Model-as-a-Service und Cloud-Computing.

Alibaba Group Aktienchart - 252 Tage Kursverlauf - September 2026

Warum gerät die Aktie trotz guter Nachrichten unter Druck?

Die Freude über die Technologieoffensive währte nur kurz. In Hongkong verlor die Aktie am Mittwoch zeitweise 4,6 Prozent, in New York notierte sie zuletzt bei 110,68 Dollar – ein Minus von knapp fünf Prozent gegenüber dem Vortag. Auslöser ist ein Medienbericht, wonach chinesische Aufsichtsbehörden eine Untersuchung zu Datensicherheitsfragen bei Entwicklern großer Sprachmodelle eröffnet haben, darunter DeepSeek und Moonshot AI.

Hintergrund sind Vorwürfe des US-Unternehmens Anthropic, wonach chinesische Labore sensible Daten über die eigenen Claude-Modelle geleitet haben sollen. Peking wiederum prüft offenbar, ob die betroffenen Firmen militärische oder polizeiliche Daten preisgegeben und damit chinesisches Datenschutzrecht verletzt haben. Für die Behörden ist das ein Balanceakt: Sie wollen Leitplanken für KI setzen, gleichzeitig aber die technologische Vorherrschaft ausbauen.

Xi-Besuch in Washington sorgt für zusätzliche Unsicherheit

Zusätzlichen Druck erzeugt die Reise von Präsident Xi Jinping in die USA, wo er sich am Donnerstag mit Donald Trump treffen wird. Handel und künstliche Intelligenz stehen ganz oben auf der Agenda. Anders als bei seinem Staatsbesuch 2015, als Unternehmer wie Jack Ma mitreisten, soll Xi diesmal keine hochrangigen Konzernchefs begleiten – während auf US-Seite zahlreiche Silicon-Valley-Größen erwartet werden.

Der Konzern steht damit vor einem doppelten Spannungsfeld: Einerseits will er sich mit eigenen Chips, Modellen und Rechenzentren unabhängiger von US-Zulieferern machen und die Abhängigkeit von Nvidia reduzieren. Andererseits verschärfen geopolitische Risiken, mögliche Sanktionen und wachsender Preisdruck durch kostengünstige US-Modelle von OpenAI und Anthropic die Lage. Der Ausbau der Kapazitäten könnte sich als lukrativ erweisen – die Citigroup schätzt das langfristige externe Cloud-Umsatzpotenzial auf mehr als 160 Milliarden US-Dollar –, doch steigende Finanzierungskosten und mögliche Überkapazitäten bleiben ein Risiko.

Zwischen Kursplus und Kontroverse: Alibaba bleibt in Bewegung

Erst vor wenigen Tagen sorgte der Konzern für Schlagzeilen, als die Aktie trotz schwerer Vorwürfe aus den USA und juristischem Gegenwind zulegte – wie die Alibaba-Aktie trotz US-Kontroverse und Sammelklagen ein Kursplus von 4,5 Prozent erzielte. Im breiteren Halbleitersektor richtet sich der Blick derweil auf die anstehenden Quartalszahlen von Micron Technology, die vor einem erwarteten Gewinnsprung eine Rallye von fünf Prozent auslösten. Beide Entwicklungen zeigen, wie stark die Stimmung im Technologiesektor derzeit zwischen Optimismus und Risikoaversion schwankt.

Fazit

Alibaba treibt seine KI-Offensive mit eigenem Chip und gigantischem Rechenzentrumsausbau voran, doch regulatorische Untersuchungen und geopolitische Spannungen belasten die Aktie spürbar. Für Anleger bedeutet das eine Mischung aus langfristigem Wachstumspotenzial und kurzfristig hoher Unsicherheit. Die nächsten Signale aus Washington und die Reaktion der chinesischen Behörden dürften entscheiden, ob sich der Kurs wieder stabilisiert.

IonQ Quantencomputer: -2.7% nach Durchbruch bei Fehlerkorrektur und NVIDIA-Deal

Kann IonQs Durchbruch bei der Fehlerkorrektur und der NVIDIA-Deal den Kursrückgang stoppen – oder ist der Markt noch nicht überzeugt?

Erwähnte Aktien
IONQ
Aktuell 42,86$ -2,68% 23.09.26 19:06 Uhr MESZ
IonQ, Inc.

IonQ meldet Durchbruch bei der Fehlerkorrektur

Das Unternehmen gab am Dienstag nach Handelsschluss bekannt, dass seine Forscher den nach eigenen Angaben branchenweit ersten durchgängigen Echtzeit-Decoder zur Quantenfehlerkorrektur entwickelt und erfolgreich getestet haben. Das System läuft auf einer einzigen handelsüblichen Standard-CPU. In Tests mit 408 logischen Qubits und mehr als 31,5 Millionen Rechenoperationen lag der gemessene Zeitverzug bei lediglich 0,02 Prozent.

Die Bedeutung ist erheblich: Physische Qubits reagieren äußerst empfindlich auf Umgebungsrauschen, weshalb die Fehlerkorrektur bislang als einer der größten Engpässe auf dem Weg zu praxistauglichen Quantenrechnern galt. Bisherige Systeme wurden bei der Fehlerbehebung leicht überlastet, was zu Verzögerungen führte. IonQ zufolge kann ein einzelner Standardprozessor die Dekodierungsarbeit nun kontinuierlich im Hintergrund übernehmen, ohne das Quantensystem auszubremsen.

„Successfully validating real-time decoding across hundreds of logical qubits and over millions of logical operations is an important milestone. Moreover, the fact that our decoder runs on a single CPU provides a practical path to commercial-scale fault-tolerant quantum computing” (Die erfolgreiche Validierung der Echtzeit-Dekodierung über Hunderte logische Qubits und Millionen logische Operationen hinweg ist ein wichtiger Meilenstein. Dass unser Decoder auf einer einzigen CPU läuft, ebnet zudem den Weg zu kommerziell skalierbarer fehlertoleranter Quanteninformatik), erklärte Forschungsleiter Nicolas Delfosse.

Erster Quantenrechner im NVIDIA-Forschungszentrum

Parallel dazu kündigte IonQ an, dass sein neues System Superion 256 als erste vor Ort installierte Quantencomputing-Lösung im NVIDIA Accelerated Quantum Research Center (NVAQC) zum Einsatz kommen wird. Der Quantenprozessor soll über die NVQLink-Technologie direkt mit einem NVIDIA GB200 NVL72-System verbunden und über die offene CUDA-Q-Plattform gesteuert werden. Die Installation ist für das kommende Jahr geplant, die Auslieferungen des Superion 256 sollen 2027 beginnen.

NVIDIA-Vizepräsident Timothy Costa betonte die Tragweite der Partnerschaft: „Every supercomputer will become a quantum supercomputer” (Jeder Supercomputer wird zu einem Quantensupercomputer werden). IonQ-Chef Niccolo de Masi sprach von einem „exciting moment for compute and the history of compute” (einem aufregenden Moment für das Rechnen und die Geschichte des Rechnens). Die Chips des Superion 256 sind laut de Masi aufgrund ihrer Widerstandsfähigkeit gegen mechanische Vibrationen und elektromagnetisches Rauschen besonders für den Einsatz neben NVIDIA-Hardware in Rechenzentren geeignet.

IonQ Quantencomputer Aktienchart - 252 Tage Kursverlauf - September 2026

Analysten bleiben mehrheitlich optimistisch

Die Analystengemeinde zeigt sich überwiegend zuversichtlich. Die Investmentbank Wedbush bestätigte am 22. September ihr Outperform-Rating mit einem Kursziel von 75,00 Dollar. Mizuho senkte das Kursziel am 9. September auf 52,00 Dollar, behielt aber die Einstufung Outperform bei. Rosenblatt votierte ebenfalls am 9. September mit Buy und einem Kursziel von 100,00 Dollar. Der durchschnittliche Kurszielkonsens liegt bei 67,75 Dollar, was deutlich über dem aktuellen Niveau liegt. Für das am 4. November erwartete Quartalsergebnis prognostizieren Analysten einen Verlust von 72 Cent je Aktie bei einem Umsatz von 143,50 Millionen Dollar.

Der Ausblick bleibt vorsichtig

Trotz des Kursfeuers bleibt die Bewertung anspruchsvoll. Das Unternehmen ist weiterhin nicht profitabel, und die Aktie handelt beim 54-Fachen des Umsatzes der vergangenen zwölf Monate. Nach dem starken Anstieg notierte das Papier zuletzt bei 42,86 Dollar und damit unter dem vorbörslichen Hoch. Charttechnisch kämpft der Titel weiterhin um die Rückeroberung der 200-Tage-Linie, die seit Oktober 2024 als wichtige Unterstützung diente, im Januar 2026 verloren ging und seitdem mehrfach als Widerstand wirkte.

Der Sektor insgesamt profitierte von der Nachricht: Rigetti Computing, D-Wave Quantum und Quantinuum legten ebenfalls zu, wenn auch schwächer. Die breite Kursreaktion zeigt, dass der Markt die Entwicklung als Validierung der gesamten Branche wertet.

Der Quantensektor bleibt in Bewegung

Erst vor wenigen Tagen sorgte ein anderer Fortschritt für einen Kurssprung von 9,5 Prozent, wie der Bericht zum IonQ Fortschritt und dem Quanten-Boom zeigt. Im breiteren KI-Umfeld zeigt sich zugleich, wie unterschiedlich der Markt auf kritische Analystenstimmen reagiert – ein Thema, das auch die Nebius Prognose trotz Redburn-Warnung beleuchtet.

Every supercomputer will become a quantum supercomputer.
— Timothy Costa, Vice President und General Manager für Quantum bei NVIDIA
Fazit

IonQ untermauert mit dem Echtzeit-Decoder und der NVIDIA-Partnerschaft seine Position als einer der führenden Anwärter im Quantencomputing. Für Anleger bedeutet das Rückenwind, zumal die Analystenhäuser Wedbush, Mizuho und Rosenblatt mehrheitlich optimistisch bleiben und Kursziele deutlich über dem aktuellen Niveau sehen. Ob der Kurs die 200-Tage-Linie nachhaltig zurückerobern kann, dürfte entscheidend davon abhängen, wie schnell die Technologie kommerziell Fuß fasst.

Shopify Meta Partnerschaft: Aktie fällt um 4% nach Amazon-Blockade

Kann die vielversprechende Shopify Meta Partnerschaft ihren Schwung beibehalten, nachdem Amazon dem KI-Agenten Muse einen Riegel vorschiebt?

Erwähnte Aktien
SHOP
Aktuell 141,64$ -4,04% 23.09.26 18:46 Uhr MESZ
Shopify Inc.

Was steckt hinter der Shopify Meta Partnerschaft?

Der E-Commerce-Spezialist aus Kanada hat am Dienstag eine weitreichende Kooperation mit Meta Platforms angekündigt. Der KI-Agent Muse, den der Social-Media-Konzern erst in diesem Monat vorgestellt hat, soll künftig in der Lage sein, Käufe im Namen der Nutzer direkt über Shop Pay abzuwickeln. Dies gilt für alle Stores, die auf der Plattform von Shopify Inc. betrieben werden. Wie das Unternehmen mitteilte, werden die Transaktionen zu den bestehenden Shopify-Payments-Konditionen der Händler abgewickelt, sodass sich an den Gebühreneinnahmen nichts ändert.

Shopify-CEO Tobias Lütke erklärte, das Unternehmen arbeite eng mit Muse zusammen, um agentisches Bezahlen über Shop Pay in allen Shopify-Stores zu ermöglichen. Meta-Chef Mark Zuckerberg betonte seinerseits, die Zusammenarbeit mit Shopify mache Shopping und Checkout in Muse einfacher und weitere Partnerschaften dieser Art seien bereits in Planung.

Kursgewinne werden wieder abgegeben

Die Aktie von Shopify (SHOP) notiert am Mittwoch bei 141,64 US-Dollar, was einem Rückgang von 4,04 Prozent gegenüber dem Vortagesschluss von 147,74 Dollar entspricht. Am Dienstag war das Papier noch um mehr als 7 Prozent gestiegen, nachdem die Partnerschaft bekannt geworden war. Meta Platforms hingegen kann sich am Mittwoch mit einem Plus von rund 2 Prozent auf 748,62 Dollar behaupten. Die gegenläufige Entwicklung der beiden Partner desselben Abkommens ist bemerkenswert.

Als mögliche Erklärung für den Kursrückgang gilt Gewinnmitnahme nach der starken Rally vom Vortag. Hinzu kommt eine allgemeine Schwäche im Technologiesektor, die sich auch in den Notierungen des Amplify Online Retail ETF und des Invesco QQQ Trust widerspiegelt. Beide Fonds gaben am Mittwoch nach.

Shopify Inc. Aktienchart - 252 Tage Kursverlauf - September 2026

Amazon blockiert Muse – ein Hindernis für die Reichweite

Ein neuer Faktor könnte die Reichweite der Vereinbarung erheblich einschränken: Amazon hat den KI-Assistenten Muse von seiner eigenen Plattform verbannt. Ein Sprecher des Online-Riesen erklärte, agentische Drittanwendungen wie Muse unterlägen denselben Verpflichtungen wie alle anderen und Amazon habe Meta aufgefordert, Amazon aus der Muse-Erfahrung zu entfernen. Das Unternehmen argumentiert, dass KI-Einkaufstools von Drittanbietern das personalisierte Einkaufserlebnis untergraben, da Kunden, die über einen externen Agenten auf die Seite gelangen, wichtige Merchandising- und Empfehlungsfunktionen verlieren.

Nach Ansicht von Amazon bergen automatisierte Agenten das Risiko, Empfehlungen anzuzeigen, die nicht mit der Browsing- oder Kaufhistorie des Nutzers übereinstimmen. Zudem soll Muse Anmeldedaten sammeln und Kontodetails auslesen, ohne sich als automatisiertes Tool zu erkennen zu geben. Diese Entwicklung setzt eine Obergrenze dafür, wie universell agentisches Bezahlen werden kann. Da Shopify als Händlernetzwerk die Grundlage für Muse bildet, trifft die Einschränkung auch den kanadischen Konzern.

Analysten bleiben optimistisch

Trotz der Kursvolatilität hält die Investmentbank Wedbush an ihrer positiven Einschätzung fest. Analyst Ygal Arounian bestätigte am Mittwoch das Rating „Outperform” und beließ das Kursziel bei 176 US-Dollar je Aktie. Das impliziert ein erhebliches Aufwärtspotenzial gegenüber dem aktuellen Kursniveau.

Die fundamentalen Kennzahlen des Unternehmens zeigen ebenfalls eine positive Entwicklung. Im vergangenen Quartal stieg das Bruttowarenvolumen um 32 Prozent im Jahresvergleich, während der Gesamtumsatz um 34 Prozent zulegte. Besonders bemerkenswert ist die Verbesserung der Free-Cashflow-Marge, die um 200 Basispunkte auf etwa 18 Prozent des Umsatzes anstieg. Als einzige Belastung gilt weiterhin die Bewertung mit einem Kurs-Gewinn-Verhältnis zwischen 50 und 70.

Wie reagieren andere Marktteilnehmer?

Die Reaktionen auf die Partnerschaft fallen unterschiedlich aus. Während einige Marktbeobachter die fragmentierte Händlerbasis als Vorteil sehen, weil sie von der Nachfragegenerierung durch Meta profitieren kann, warnen andere vor den Risiken für die direkte Kundenbeziehung. Wer sein Inventar selbst besitze, wolle sicherstellen, dass die Interaktion mit dem Kunden und die direkte Verbindung nicht verloren gehen.

Zuckerberg hat bereits signalisiert, dass weitere Partnerschaften für agentisches Bezahlen folgen sollen. Ob andere große Handelsplattformen dem Beispiel von Amazon folgen oder sich für Muse öffnen, bleibt abzuwarten. Diese Entwicklung dürfte entscheidend dafür sein, wie weit die Reichweite der Vereinbarung tatsächlich reichen kann.

Die KI-Revolution im E-Commerce nimmt Fahrt auf

Die jüngste Entwicklung rund um den KI-Agenten Muse zeigt, wie rasant sich der Online-Handel verändert. Bereits am Vortag hatte die Ankündigung der Kooperation zwischen Shopify und Meta die Aktie des E-Commerce-Spezialisten um 7,4 Prozent nach oben getrieben, wie ein Bericht über den Kursanstieg der Shopify-Aktie zeigt. Parallel dazu treibt die CME Group die Digitalisierung der Finanzmärkte voran und erweitert ihr Angebot an Krypto-Futures für Bitcoin Cash und Uniswap, was die wachsende Verzahnung von Technologie und traditionellem Finanzwesen unterstreicht.

Shopify took the other side of that and immediately partnered with Muse to get the Muse product onto its Shopify platform.
— Analyst
Fazit

Die Shopify Meta Partnerschaft bleibt trotz der aktuellen Kursrückgänge ein strategisch bedeutsamer Schritt für den E-Commerce-Spezialisten. Für Anleger bedeutet die Volatilität eine Chance, sofern sie an das langfristige Wachstumspotenzial des KI-gesteuerten Handels glauben. Ob sich die positiven Effekte durchsetzen, hängt maßgeblich davon ab, wie viele große Handelsplattformen sich für Muse öffnen und ob weitere Partnerschaften folgen.

Deutsche Bank Erträge: Investmentbanking unter Druck, Aktie fällt um 2.9%

Warum gerät die Deutsche Bank Aktie unter Druck, obwohl das Management an seinen Kapitalzielen festhält und auf KI setzt?

Erwähnte Aktien
DBK
Schlusskurs 31,81€ -2,92% 23.09.26 18:04 Uhr MESZ
Deutsche Bank

Warum gerät die Deutsche-Bank-Aktie unter Druck?

Die Aktie der Deutsche Bank AG (DBK.DE) zählt am Mittwoch zu den größten Verlierern im DAX. Mit einem Kurs von 31,81 Euro liegt sie rund 2,9 Prozent unter dem Vortagesschluss von 32,64 Euro. Auslöser ist ein verhaltener Ausblick, den Finanzvorstand Raja Akram auf einer Konferenz der Bank of America gab: Die Erträge im Investmentbanking dürften im dritten Quartal im Vergleich zum Vorjahreszeitraum stagnieren oder leicht niedriger ausfallen. Für viele Marktteilnehmer kam diese Aussage überraschend, hatte sich die Bank zur Geschäftsentwicklung im ersten Halbjahr doch noch vergleichsweise optimistisch geäußert.

Das dritte Quartal 2025 war allerdings außergewöhnlich stark ausgefallen – entsprechend hoch liegt die Vergleichsbasis. Im ersten Halbjahr hatte das Investmentbanking eine zentrale Rolle für die Ertragsentwicklung des Konzerns gespielt. Umso sensibler reagiert der Markt nun auf Anzeichen einer Abkühlung in genau diesem Geschäftsbereich.

Das Kapitalmarktgeschäft sendet Warnsignale

Neben dem KI-Thema gibt es die Befürchtung, dass das Kapitalmarktgeschäft insgesamt nachlässt. Wichtige KI-Börsengänge von Unternehmen wie Open AI oder Anthropic könnten verschoben werden oder ganz ausbleiben – ein Szenario, das die Erträge im Emissions- und Beratungsgeschäft belasten würde. Zusätzlich verringert sich der Abstand zwischen der Zwei-Jahres-Rendite und der Zehn-Jahres-Rendite, mittlerweile nur noch 17 bis 22 Basispunkte. Diese Zinsstrukturkurve ist für Banken ungünstig, weil sie sich kurzfristig verschulden und langfristig Kredite ausgeben.

Charttechnisch hat die Deutsche-Bank-Aktie die 50-Tage-Linie unterschritten – bislang allerdings nicht nachhaltig. Grundsätzlich bleibt das Umfeld für Banken positiv, doch zu hohe Zinsen erhöhen das Ausfallrisiko im Kreditgeschäft. Trotz der Vorgaben aus den USA zeigt sich das Institut noch einigermaßen stabil.

Deutsche Bank AG Aktienchart - 252 Tage Kursverlauf - September 2026

Deutsche Bank hält an ihren Kapitalzielen fest

Der verhaltene Ausblick überschattete mehrere konstruktive Aussagen des Managements. So bestätigte die Bank, dass die Eigenkapitalrendite auf das materielle Eigenkapital im ersten Halbjahr bei knapp zwölf Prozent lag. Zudem hält das Institut an seinem Ziel für die harte Kernkapitalquote von 13,5 bis 14 Prozent fest. Damit sieht sich der Konzern weiterhin im Rahmen seiner Strategie 2028.

Nach Angaben des Finanzvorstands entwickelte sich das Geschäft mit Anleihen, Währungen und Rohstoffen im Juli zunächst stark. Der August verlief saisonbedingt schwächer. Abgesehen von der Entwicklung im Kreditgeschäft zeigten sich die meisten Produktbereiche robust. Die Risikovorsorgeaufwendungen im dritten Quartal sollen zwischen dem Niveau des ersten und des zweiten Quartals liegen. Der Ausblick ist zweifellos ein Dämpfer – vor allem, weil die Bank ihre Investorenkommunikation zuletzt optimistischer gestaltet hatte.

KI als Antwort auf den demografischen Wandel

Langfristig setzt Vorstandschef Christian Sewing auf künstliche Intelligenz als zentralen Hebel. In den kommenden acht bis neun Jahren wird der Konzern in Deutschland rund 35 Prozent seiner Mitarbeiter durch Renteneintritte verlieren. Die Lücke soll nicht allein durch Neueinstellungen geschlossen werden. “Künstliche Intelligenz ist unbedingt notwendig”, sagte Sewing in einem Podcast der ZEIT. Die Technologie werde künftig in nahezu allen Bereichen eingesetzt – auch im direkten Kundenkontakt.

Für die Bank könnte das erhebliche Einsparpotenziale bringen, zählt Personal doch zu den größten Kostenblöcken. Müssen ausscheidende Mitarbeiter nicht vollständig ersetzt werden, könnten die Personalkosten langsamer steigen und die Produktivität pro Kopf zulegen. Allerdings entstehen hohe Investitionen: KI-Systeme müssen entwickelt, integriert und kontrolliert werden. Zudem bleibt offen, wie schnell sich die Produktivitätsgewinne in höheren Gewinnen niederschlagen. Gerade im Firmenkundengeschäft und bei vermögenden Kunden bleiben persönliche Beziehungen ein Wettbewerbsvorteil.

Der demografische Wandel könnte zum Beschleuniger werden: Da viele erfahrene Mitarbeiter in den Ruhestand gehen, entsteht weniger Druck durch harte Einschnitte. Stattdessen kann die Bank Prozesse neu organisieren und entscheiden, welche Aufgaben künftig Menschen und welche Maschinen übernehmen.

Rechtsstreit beigelegt und neue Impulse im Derivatemarkt

Die Deutsche Bank AG hat zuletzt einen weiteren Rechtsstreit beigelegt und damit ein Stück Unsicherheit vom Markt genommen – Anleger fragen sich nun, ob der Weg für einen nachhaltigen Aufschwung frei ist. Parallel sorgt die CME Group mit der Einführung neuer Krypto-Futures auf Bitcoin Cash und Uniswap für Bewegung im Derivatehandel, was für Investoren neue Chancen, aber auch Risiken birgt.

Künstliche Intelligenz ist unbedingt notwendig.
— Christian Sewing, Vorstandschef Deutsche Bank
Fazit

Unterm Strich trübt der verhaltene Ausblick auf das Investmentbanking das Bild der Deutschen Bank ein, während Kapitalziele und KI-Strategie langfristig Stabilität versprechen. Für Anleger bedeutet das kurzfristig erhöhte Volatilität, aber auch die Chance auf einen langfristigen Produktivitätshebel durch Automatisierung. Die nächsten Quartalszahlen werden zeigen, ob der Konzern die Ertragsdelle ausgleichen und seine Strategie 2028 halten kann.

Paychex Quartal: Gemischte Signale – KI und Strategie im Fokus

Erwähnte Aktien
PAYX
Aktuell 105,83$ -7,44% 23.09.26 18:06 Uhr MESZ
Paychex, Inc.

Paychex übertrifft die Gewinnerwartungen

Der Lohnabrechnungs- und HR-Dienstleister Paychex hat am Mittwoch die Zahlen für das erste Quartal des Geschäftsjahres 2027 (Ende August 2026) vorgelegt. Der bereinigte Gewinn je Aktie lag bei 1,34 US-Dollar und übertraf damit die Analystenschätzungen von 1,32 US-Dollar. Der Umsatz stieg um 6 Prozent auf 1,63 Milliarden US-Dollar und traf die Erwartungen.

Unter dem Strich blieb ein Nettogewinn von 429,7 Millionen US-Dollar bzw. 1,21 US-Dollar je Aktie, nach 383,8 Millionen US-Dollar bzw. 1,06 US-Dollar im Vorjahr. Die operative Marge verbesserte sich deutlich auf 38,0 Prozent (Vorjahr: 35,2 Prozent), die bereinigte Marge erreichte 42,0 Prozent. Das Unternehmen führt dies auf Produktivitätsgewinne und Kostendisziplin zurück.

Wachstum verlangsamt sich im Kerngeschäft

Das Management-Solutions-Segment, das den Großteil des Umsatzes ausmacht, wuchs nur um 4 Prozent auf 1,21 Milliarden US-Dollar. Dies liegt unter den Erwartungen des Managements. Als Grund nennt Finanzvorstand Bob Schrader eine Verschiebung hin zu den margenstärkeren PEO- und Versicherungslösungen: Kunden wechseln von ASO- zu PEO-Modellen, was den Umsatz aus dem Management-Solutions-Segment in das PEO-Segment verlagert.

Das PEO- und Versicherungsgeschäft legte dagegen um 12 Prozent auf 367,6 Millionen US-Dollar zu, getrieben durch ein starkes Wachstum der durchschnittlichen PEO-Beschäftigten und höhere Versicherungsvolumina. Die Zinserträge aus Kundengeldern stiegen um 5 Prozent auf 49,8 Millionen US-Dollar.

Paychex Aktienchart - 252 Tage Kursverlauf - September 2026

Prognose für das Gesamtjahr gesenkt

Für das Gesamtjahr 2027 erwartet Paychex weiterhin ein Umsatzwachstum von 5 bis 6 Prozent und ein bereinigtes Gewinnwachstum von 7 bis 9 Prozent. Allerdings wurde die Umsatzprognose für das Gesamtjahr auf 6,838 bis 6,903 Milliarden US-Dollar gesenkt, was unter der Analystenkonsens von 6,867 Milliarden US-Dollar liegt. Die Prognose für das bereinigte Ergebnis je Aktie wurde auf 5,90 bis 6,01 US-Dollar reduziert, ebenfalls unter den erwarteten 5,96 US-Dollar.

Für das zweite Quartal rechnet das Unternehmen mit einem Umsatzwachstum von etwa 4 Prozent und einer bereinigten operativen Marge von rund 40 Prozent. Im Vorjahresquartal hatten Sondereffekte aus der Neupositionierung des Portfolios und Vertragsanpassungen das Wachstum begünstigt.

KI-Offensive und neue Produkte

CEO John Gibson hob die Fortschritte bei KI-gestützten Lösungen hervor. Die KI-Plattform WISE, die auf über 50 Billionen proprietären Datenpunkten basiert, wird nun in Microsoft-Geschäftsanwendungen integriert. Im Sommer pilotierte Paychex den Intelligent Pay Cycle, der nach Angaben des Unternehmens rund 90 Prozent der Lohnfehler bei mehr als 50.000 Unternehmen verhinderte.

Zudem wurde mit WISE Hire eine agentenbasierte Recruiting-Lösung vorgestellt, die kleine und mittlere Unternehmen bei der Kandidatensuche, -auswahl und Terminplanung unterstützen soll. Gibson betonte: “By extending AI-enabled automation and insights across Paychex HCM platforms and into Microsoft business applications where clients already work, we are making these capabilities easier to access and adopt.” (Durch die Ausweitung KI-gestützter Automatisierung und Erkenntnisse über die Paychex-HCM-Plattformen und in Microsoft-Geschäftsanwendungen, in denen Kunden bereits arbeiten, machen wir diese Funktionen leichter zugänglich und einfacher zu übernehmen.)

Marktreaktion und Analystenstimmen

Die Aktie reagierte deutlich negativ auf die Zahlen. Im vorbörslichen Handel fiel sie um 8,7 Prozent auf 104,53 US-Dollar. Im Tagesverlauf notierte sie bei 105,83 US-Dollar, ein Minus von 7,44 Prozent gegenüber dem Vortag. Laut Dow Jones Market Data ist dies der größte prozentuale Tagesverlust seit Juni 2025. Die Aktie befindet sich seit sieben Handelstagen in Folge im Minus und hat in diesem Zeitraum 9,22 Prozent verloren.

Analysten zeigten sich uneinig. Andrew Nicholas von William Blair bezeichnete das Management-Solutions-Wachstum als “slightly below our expectations” (leicht unter unseren Erwartungen), verwies aber auf die starke PEO-Entwicklung. Brian Keene von Citi sprach von einem “left pocket, right pocket”-Effekt und sah die Gesamtumsatzerwartungen kaum verändert. Daniel Juster von BMO Capital fragte nach den Auswirkungen der KI-Investitionen auf die Verkaufsproduktivität.

Ausblick bleibt vorsichtig

Für das Gesamtjahr zeigt sich das Management optimistisch, dass die strategischen Investitionen in KI, Go-to-Market und Beratungsdienstleistungen langfristig Früchte tragen werden. Die nächsten Quartalszahlen werden zeigen, ob sich die Wachstumsdynamik im Kerngeschäft wieder beschleunigt und ob die KI-Offensive die erhofften Effizienzgewinne liefert.

By extending AI-enabled automation and insights across Paychex HCM platforms and into Microsoft business applications where clients already work, we are making these capabilities easier to access and adopt.
— John Gibson, President und CEO von Paychex
Fazit

Paychex hat im ersten Quartal des Geschäftsjahres 2027 die Gewinnerwartungen übertroffen, musste jedoch eine Umsatzprognose unter den Analystenschätzungen hinnehmen. Für Anleger bedeutet dies, dass die strategische Verschiebung hin zu margenstärkeren Beratungslösungen kurzfristig das Umsatzwachstum dämpft, langfristig aber die Ertragskraft stärken könnte. Die nächsten Quartalszahlen werden zeigen, ob die KI-Offensive und die Go-to-Market-Strategie die erhoffte Beschleunigung bringen.

Volkswagen Überprüfungsgespräch: Radikaler Sparkurs und Aktie unter Druck

Das Misstrauen zwischen Volkswagen-Vorstand und Arbeitnehmervertretern wächst – kann ein erneutes Überprüfungsgespräch den Konzern auf Kurs halten?

Erwähnte Aktien
VOW3
Schlusskurs 72,94€ -3,03% 23.09.26 17:50 Uhr MESZ
Volkswagen

Volkswagen Überprüfungsgespräch in Hannover anberaumt

Der Termin steht fest: Am 30. September müssen sich die Wolfsburger zur Zukunft ihrer deutschen Standorte erklären. Das Treffen ist für den Vormittag in einem Hotel nahe des Messegeländes im Süden der niedersächsischen Landeshauptstadt anberaumt. Bislang waren Ort und Datum des wichtigen Gesprächs nicht bekannt. Klar war jedoch, dass die Zusammenkunft noch in diesem Quartal und damit bis Ende September stattfinden muss.

Weder Volkswagen, die IG Metall noch der Betriebsrat wollten sich auf Anfrage zu dem Termin äußern. IG Metall und Betriebsrat hatten Mitte September die sogenannte Revisionsklausel des Vertrags gezogen und damit das Gespräch erzwungen. Der Konzern hatte zuvor einen nochmals verschärften Sparkurs vorgestellt. Der Vertrag verpflichtet beide Seiten auf Antrag zu einem Überprüfungsgespräch. Dass ausgerechnet die Arbeitnehmervertreter das Instrument nutzen, zeigt, wie groß das Misstrauen von IG Metall und Betriebsrat gegenüber dem Vorstand inzwischen ist.

Die Verhandler von 2024 treffen sich erneut

Auf Gewerkschaftsseite wird unter anderem Thorsten Gröger erwartet, Bezirksleiter der IG Metall Niedersachsen und Sachsen-Anhalt. Für die Arbeitnehmerseite dürfte Konzernbetriebsratschefin Daniela Cavallo zum Gespräch nach Hannover kommen. Das Unternehmen wird vermutlich erneut von Arne Meiswinkel als Personalchef der Kernmarke vertreten. Damit treffen sich die Akteure, die schon den mühsamen Kompromiss von 2024 ausgehandelt hatten.

Damals ging es für die Beschäftigten um erhebliche Einschnitte. Eine in der Metall- und Elektroindustrie vereinbarte Entgelterhöhung wurde bei VW bis 2031 verschoben, hinzu kamen Kürzungen bei Sonderzahlungen und der Ergebnisbeteiligung. Im Gegenzug schloss Volkswagen betriebsbedingte Kündigungen bis Ende 2030 aus und vereinbarte Perspektiven für seine deutschen Standorte.

„Die Zugeständnisse der Belegschaft aus der Auseinandersetzung 2024 gab es nicht zum Nulltarif, sie wurden im Vertrauen auf die Zusagen gemacht“, sagte zuletzt Volkswagens Arbeitnehmerchefin Cavallo. „Deshalb erwarten wir, dass diese Vereinbarungen Bestand haben.“ Aus Sicht der Arbeitnehmerseite steht jedoch genau diese Gegenleistung des Unternehmens nun zur Debatte.

Volkswagen AG Aktienchart - 252 Tage Kursverlauf - September 2026

Der Sparkurs wird radikal verschärft

Der Autobauer steckt tief in der Krise. Das Management um Konzernchef Oliver Blume hat deshalb angekündigt, seinen bisherigen Sparkurs radikal zu verschärfen. Bis zu 60.000 Stellen im Konzern stehen zusätzlich infrage. 2024 hatte der Konzern bereits den sozialverträglichen Abbau von 50.000 Stellen beschlossen, 35.000 davon in der deutschen Volkswagen AG.

Auch sollen die Produktionskapazitäten in Europa um weitere 500.000 Fahrzeuge pro Jahr sinken. Für Emden, Zwickau und Hannover könne in der aktuellen Planung ab den Jahren 2031 bis 2034 keine „wettbewerbsfähige Folgebelegung“ gewährleistet werden, heißt es in einer Beschlussvorlage. Bis Ende Juni 2027 soll ein Konzept für die künftige Produktionsstruktur vorliegen. Auch das Audi-Werk Neckarsulm ist von der offenen Folgebelegung betroffen; es fällt allerdings nicht unter den Haustarif, um den es bei dem Gespräch geht.

Was wird aus den Zusagen für Emden, Hannover und Zwickau?

Aus Sicht der IG Metall ist der Zukunftstarifvertrag nicht ohne Weiteres kündbar. Insbesondere die Beschäftigungssicherung kann demnach frühestens Ende 2030 gekündigt werden. Am 30. September dürfte es deshalb vor allem darum gehen, zu welchen Zusagen aus der Einigung das Unternehmen weiterhin steht und was insbesondere aus den Vereinbarungen für die drei gefährdeten Werke wird.

Für Emden war 2024 neben dem ID.7 und dem überarbeiteten ID.4 die Entscheidung über ein weiteres Modell in Aussicht gestellt worden. In Hannover sollten unter anderem der ID. Buzz, der Multivan und die Space-Familie eine Perspektive bieten. Zwickau sollte Elektroautostandort bleiben und zusätzliche Aufgaben in der Kreislaufwirtschaft erhalten. Die Arbeitnehmervertreter wollen wissen, welche dieser Pläne noch gelten und womit wegfallende Belegung ersetzt werden soll.

Der Konzern verweist auf ein verändertes wirtschaftliches Umfeld und hält weitere Einsparungen für nötig. Erst kürzlich hatte er seine Prognose für das laufende Jahr aufgrund mehrerer Sondereffekte kassieren müssen. Aus Sicht der IG Metall waren zentrale Risiken, etwa der schwächere europäische Automarkt und die Probleme in China, schon beim Abschluss 2024 bekannt.

Gerichtsurteil belastet zusätzlich

Parallel zum Tarifstreit muss sich der Autobauer mit einem weiteren Rückschlag befassen. Das Landesarbeitsgericht Braunschweig verurteilte das Unternehmen am Mittwoch, einem gekündigten Manager rund 200.000 Euro zu zahlen. Mit der konkreten Entscheidung soll der Konzern die Differenz zwischen fristloser und ordentlicher Kündigung nachzahlen. Die Forderung des Unternehmens, etwa 380.000 Euro Anwaltskosten erstattet zu bekommen, wies das Gericht ab.

Kündigungsgrund war nach Konzernangaben der Vorwurf, interne Revisionsberichte zu den Modellen Crafter und Grand California unbefugt an Medien und öffentliche Stellen abgegeben zu haben. Die Kläger berufen sich auf das Hinweisgeberschutzgesetz. Ein Sprecher kündigte an, dass der Konzern weitere rechtliche Möglichkeiten prüfe.

Wie reagiert die Aktie auf die Zuspitzung?

Die Volkswagen Vorzugsaktie (VOW3) notierte zuletzt bei 72,94 Euro und damit rund drei Prozent unter dem Vortagesschluss von 75,22 Euro. Die Anpassung der Jahresziele hatte bereits für ein weiteres Kursbeben gesorgt. Charttechnisch ist die Aktie auf einen eminent wichtigen Kursbereich zurückgeworfen worden. Ein Bruch dieser Unterstützung hätte fatale Folgen und könnte das nächste Kursbeben lostreten – ein erfolgreicher Test könnte dagegen die Basis für eine Erholungsrallye legen.

Eine Einigung ist durch das Überprüfungsgespräch noch lange nicht ausgemacht. Kommen die Tarifparteien nicht zu einem gemeinsamen Ergebnis, können sie nach der Revisionsklausel eine Schlichtungsstelle anrufen.

Autozulieferer und Hersteller unter Druck

Während Volkswagen mit seinem Zukunftstarifvertrag ringt, zeigt sich auch bei anderen Akteuren der Branche, wie volatil das Umfeld derzeit ist. So sorgte AutoZone mit überraschend starken Quartalszahlen und einem Umsatzplus von 5,5 Prozent für Aufsehen – trotz vorsichtiger Prognosen. Die Reaktion der Anleger macht deutlich, wie sensibel der Markt auf Signale aus der Autoindustrie reagiert.

Die Zugeständnisse der Belegschaft aus der Auseinandersetzung 2024 gab es nicht zum Nulltarif, sie wurden im Vertrauen auf die Zusagen gemacht. Deshalb erwarten wir, dass diese Vereinbarungen Bestand haben.
— Daniela Cavallo, Konzernbetriebsratschefin Volkswagen
Fazit

Das Überprüfungsgespräch am 30. September wird zur Nagelprobe für den Zukunftstarifvertrag und die deutschen Standorte Emden, Hannover und Zwickau. Für Anleger bedeutet die Zuspitzung zwischen Vorstand und Belegschaft ein erhebliches Risiko, das sich im jüngsten Kursrückgang auf 72,94 Euro widerspiegelt. Ob eine Einigung gelingt oder eine Schlichtungsstelle angerufen wird, dürfte die Richtung der Aktie in den kommenden Wochen maßgeblich bestimmen.