SP500 7.821,53 +0,58%DJ30 51.733,49 +0,90%NAS100 30.925,93 +0,33%GER40 25.186,34 +0,76%EU50 6.195,45 +0,66%BTCUSD 82.511,30 +0,01%ETHUSD 2.483,81 +0,08%VIX 17,18 -1,98% SP500 7.821,53 +0,58%DJ30 51.733,49 +0,90%NAS100 30.925,93 +0,33%GER40 25.186,34 +0,76%EU50 6.195,45 +0,66%BTCUSD 82.511,30 +0,01%ETHUSD 2.483,81 +0,08%VIX 17,18 -1,98%
JETZT LIVEAKTIENREGIONENKRYPTOALGOTRADINGBROKER & TOOLS

UBS Immobilienmarkt: Blasenrisiko in Deutschland sinkt deutlich

Warum entspannt sich der deutsche Immobilienmarkt laut UBS, während andere Metropolen im Alarmmodus sind?
Erwähnte Aktien
UBSG
UBSG
Schlusskurs —,–$ +0,00%
UBSG
UBSG
UBSG.SW
Schlusskurs —,–$ +0,00%
UBSG.SW

Warum entspannt sich der deutsche UBS Immobilienmarkt?

Das Risiko einer Immobilienblase in Frankfurt und München ist trotz hoher Wohnungspreise nur noch moderat. Zu diesem Ergebnis kommt die Schweizer Großbank UBS in ihrer aktuellen Studie. Eine Immobilienblase entsteht, wenn sich die Preise für Wohnungen und Häuser stark vom Einkommen der Menschen und dem tatsächlichen Wert der Objekte entfernen. Frankfurt verzeichne einen deutlichen Rückgang der Gefahr, “getrieben durch einen Rückgang der Immobilienpreise”, so die Bank. Auch in München sei das Blasenrisiko moderat, da hohe Zins- und Baukosten den Wohnungsmarkt bremsen.

Noch 2022 zählten Frankfurt und München zu den Metropolen mit dem größten Risiko für eine Immobilienblase weltweit. Seitdem sind die Kaufpreise wegen gestiegener Kreditzinsen inflationsbereinigt deutlich gefallen, während die Verbraucherpreise stark anzogen und auch die Einkommen zulegten. Für ihren “Global Real Estate Bubble Index” analysierte die Bank die Immobilienpreise in 23 Metropolen. Dafür vergleicht sie Kaufpreise und Mieten mit der Entwicklung der Einkommen und der Wirtschaft und prüft, ob es auffällige Abweichungen gibt. Auch die Verschuldung der Haushalte und die Entwicklung am Bau werden berücksichtigt.

Frankfurt und München: Preise bis zu 25 Prozent unter Rekord

Die Immobilienmärkte in Frankfurt und München hätten nach langem Niedrigzins-Boom erheblich korrigiert, sagt Maximilian Kunkel, UBS-Chefanlagestratege in Deutschland. “Inflationsbereinigt liegen die Preise bis zu 25 Prozent unter den Höchstständen von 2021 und 2022.” In Frankfurt seien die Immobilienpreise 2025 um drei Prozent gefallen. Dort gebe es aber weiter deutlich mehr Nachfrage als Angebot: “Zuwanderung und der Trend zu kleineren Haushalten treiben die Mieten nach oben, während hohe Bau- und Finanzierungskosten die Neubautätigkeit bremsen.” In München liegen die Preise inflationsbereinigt fast ein Viertel unter dem Rekord von 2022.

Sükriya Aclan, UBS-Managerin, ergänzt: “Der deutsche Wohnimmobilienmarkt hat einen erheblichen Teil der Überbewertungen aus der Niedrigzinsphase abgebaut.” Das knappe Wohnungsangebot in Frankfurt und München ergebe solide Aussichten für langfristig orientierte Käufer. Ein neuer Immobilienboom sei wegen der gestiegenen Zinsen aber nicht zu erwarten. Mit einem Mythos räumt die Bank ebenfalls auf: “In mehr als der Hälfte der untersuchten Städte bot Wohneigentum in den vergangenen fünf Jahren keinen wirksamen Schutz vor Inflation.” In Märkten mit sehr hohem Blasenrisiko 2021 seien die Preise seither preisbereinigt im Schnitt um rund 15 Prozent gesunken.
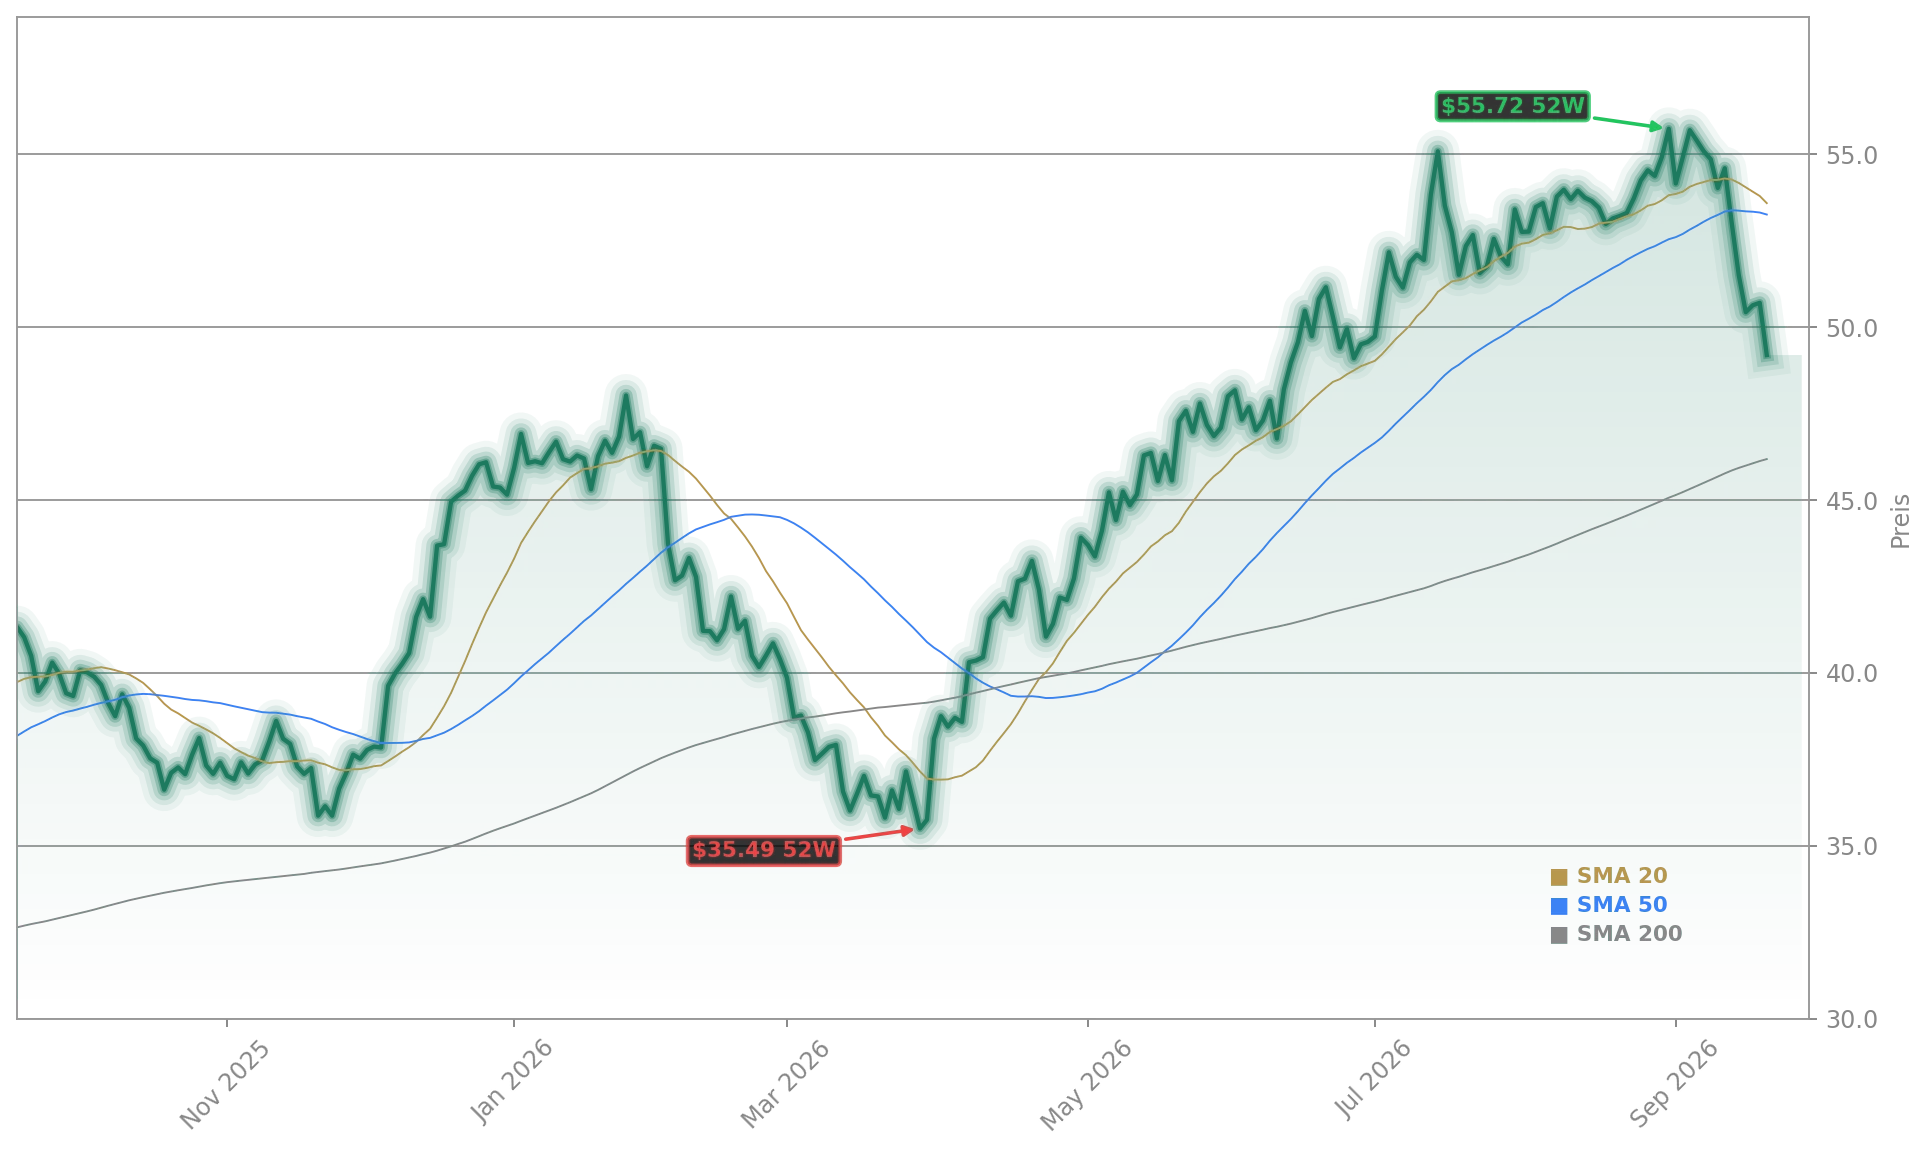
UBS Group AG Aktienchart - 252 Tage Kursverlauf - September 2026

Zürich, Tokio und Miami im Alarmmodus

Insgesamt sei das Blasenrisiko weltweit nur wenig verändert, so die UBS. Vor allem in drei Metropolen sieht sie jedoch große Gefahren, dass sich die Preisentwicklung von den tatsächlichen Immobilienwerten entkoppelt hat: Zürich, Tokio und Miami. In Zürich habe es in den vergangenen 20 Jahren unter allen untersuchten Städten den stärksten Anstieg der Wohnungspreise gegeben. Zugleich zeige das außergewöhnlich hohe und weiter steigende Verhältnis von Immobilienpreisen zu Mieten eine zunehmende Abhängigkeit von günstigen Finanzierungskosten. Die geringste Gefahr sieht die Bank derzeit in São Paulo, San Francisco und New York. Auch Paris und London stehen weit unten im Index, der 2026 zum zwölften Mal berechnet wurde.

Asien-Anleihen und Währungen als neue Chance

Abseits des Immobilienmarktes verschiebt der Konzern seine Anlagestrategie deutlich in Richtung Asien. “Wir haben tatsächlich begonnen, uns deutlich in Richtung asiatischer Schwellenländer zu verschieben, weil wir angesichts der hohen Renditen Wertpotenzial sehen”, sagte Adrian Zuercher, der bei der UBS die globale Vermögensallokation mitverantwortet, gegenüber CNBC. Besonders bei Unternehmensanleihen sieht er Potenzial. Asiatische Technologieanleihen, vor allem im Hochzinssegment, hätten zuletzt eine Outperformance erzielt und wiesen eine deutlich bessere Qualität als vor zehn bis 15 Jahren auf. Gold bleibe ein “sehr guter” Baustein zur Diversifizierung, zumal der US-Dollar strukturell schwach bleibe.

Bei den Währungen setzt die Bank auf Nordasien: Der Offshore-Yuan soll gegenüber dem Euro um drei Prozent aufwerten, für den Taiwan-Dollar liegt das Ziel bei 31. Skeptischer ist sie bei der indonesischen Rupiah, dem philippinischen Peso und dem thailändischen Baht – alle drei litten unter schwachen Leistungsbilanzen und hoher Abhängigkeit von Energieimporten. Die Inflation in der Region bewegt sich nahe dem oberen Rand ihrer Zehnjahresspannen. Die UBS erwartet bis Jahresende moderate Zinsschritte von 25 bis 50 Basispunkten in mehreren Ländern.

Regulierungsstreit drückt die Aktie

Einen Tag vor der entscheidenden Abstimmung im Ständerat legte UBS-Chef Sergio Ermotti noch einmal nach. Ein Vorschlag, der die Bank verpflichten würde, ihre ausländischen Einheiten mit 90 Prozent hartem Kernkapital zu unterlegen, sei kein echter Kompromiss. Die Aktie reagierte am Dienstag mit einem Kursrückgang von mehr als drei Prozent und gehörte damit zu den schwächsten Werten im SMI. Die Bank unterstützt einen Alternativvorschlag der Wirtschaftskommission des Ständerats, der AT1-Instrumente über ein 50/50-Modell stärken würde. Dieser schütze Steuerzahler ebenso wirksam wie der Regierungsplan, löse stabilisierende Maßnahmen aber früher und kostengünstiger aus.

KI-Agenten befeuern den E-Commerce

Während die UBS den Immobilienmarkt neu bewertet, treibt im Technologiesektor eine andere Entwicklung die Fantasie der Anleger an: Die Kooperation zwischen Shopify und Metas KI-Agent Muse hat die Shopify-Aktie um 7,4 Prozent steigen lassen. Der Schritt zeigt, wie tief KI-gestützte Assistenten inzwischen in Vertriebsprozesse eindringen und ganze Geschäftsmodelle umkrempeln.

Inflationsbereinigt liegen die Preise bis zu 25 Prozent unter den Höchstständen von 2021 und 2022.
— Maximilian Kunkel, UBS-Chefanlagestratege in Deutschland
Fazit

Die UBS sieht das Blasenrisiko in Frankfurt und München deutlich gesunken, warnt aber vor Überhitzung in Zürich, Tokio und Miami. Für Anleger bedeutet das: Deutsche Wohnimmobilien bieten langfristig solide Perspektiven, während asiatische Anleihen und Währungen neue Chancen eröffnen. Die Abstimmung im Ständerat am Mittwoch dürfte zeigen, ob sich die Bank mit ihrem 50/50-Modell durchsetzt – ein Ergebnis, das die Aktie kurzfristig bewegen könnte.

JPMorgan QIA Partnerschaft: 20 Mrd. Dollar Deal trotz -3,2% Kursrutsch

Trotz eines milliardenschweren Deals mit der QIA fällt die JPMorgan-Aktie um 3,2% – warum reagiert der Markt so negativ auf diese positive Nachricht?

Erwähnte Aktien
JPM
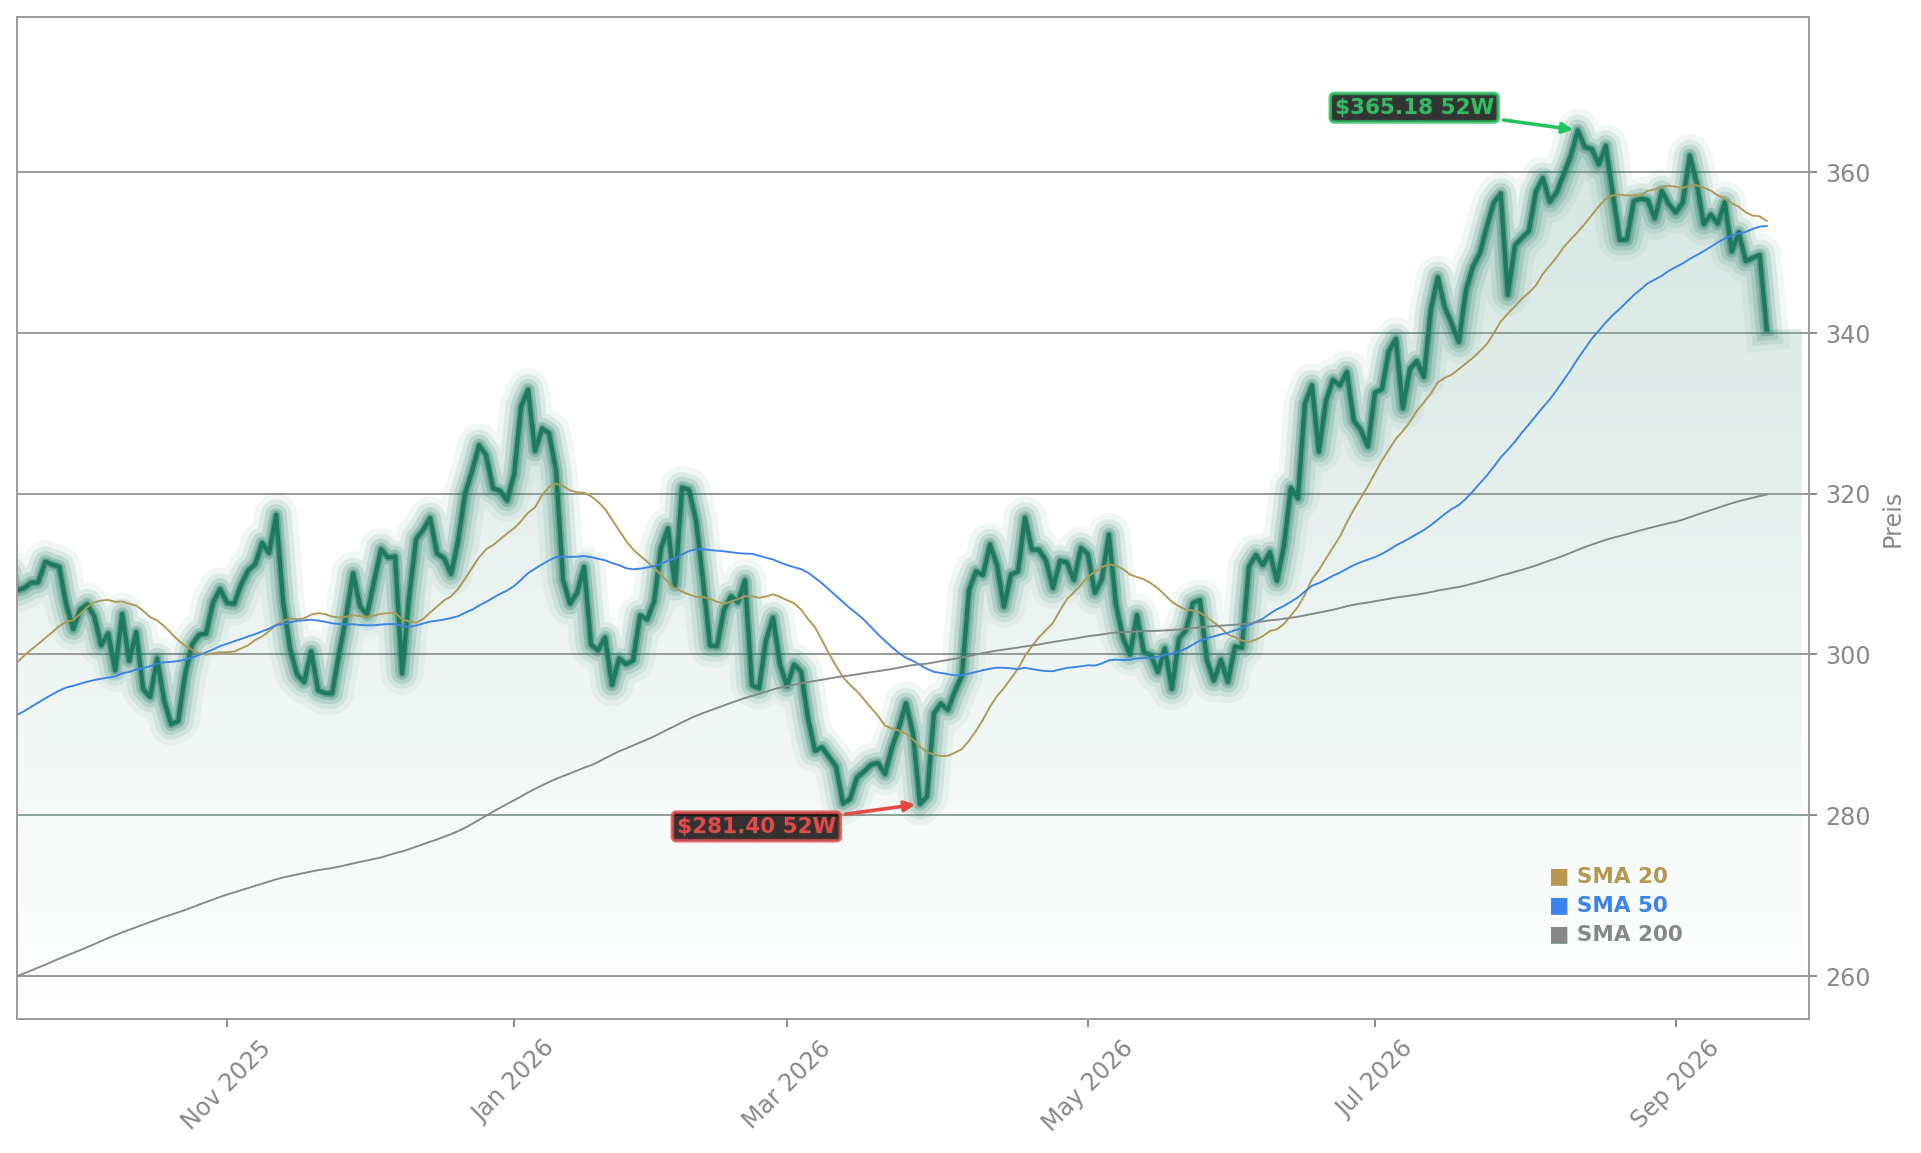
Aktuell 340,43$ -3,17% 22.09.26 20:06 Uhr MESZ
JPMorgan Chase

Was steckt hinter der neuen Allianz?

Die Qatar Investment Authority (QIA) und JPMorgan Asset Management (JPMAM) haben vereinbart, eine Investitionspartnerschaft im Volumen von 20 Milliarden US-Dollar aufzubauen. Sie erstreckt sich auf Strategien in öffentlichen und privaten Märkten, konkret auf Aktien und Kredit. Den Auftakt bilden zwei Bausteine: ein Aktienmandat über 5 Milliarden Dollar, das auf die langfristigen Anlageziele des Staatsfonds zugeschnitten ist, sowie ein Privatmarktprogramm über ebenfalls 5 Milliarden Dollar, das auf etablierte mittelständische Unternehmen in den USA ausgerichtet ist.

Im Rahmen des Aktienmandats wird JPMorgan Asset Management maßgeschneiderte globale Aktienportfolios für die QIA betreuen. Im Privatmarktsegment wollen beide Partner Senior-Finanzierungen für US-Mittelständler in Branchen wie Industrie, Dienstleistungen, Gesundheitswesen und Technologie bereitstellen. Damit verbindet das Konstrukt den institutionellen Anlageansatz der QIA mit der Management-Expertise der Bank.

Wie reagiert der Markt auf die Nachricht?

Trotz der Schlagzeile steht die Aktie unter Druck. JPMorgan Chase (JPM) notiert bei 340,43 US-Dollar und liegt damit rund 3,17 Prozent unter dem Vortagesschluss von 352,04 Dollar. Der Rückgang ist der stärkste unter den großen US-Banken an diesem Handelstag. Goldman Sachs und Bank of America gaben ebenfalls nach, belasteten den Dow-Jones-Index spürbar.

Die Ursache liegt weniger im Unternehmen als im Umfeld: Steigende Renditen zehnjähriger US-Staatsanleihen nahe der Marke von 5 Prozent und eine abgeflachte Zinskurve setzen die Nettozinsmargen der Institute unter Druck. Hinzu kommen Sorgen über das Kapitalmarktgeschäft, nachdem zuletzt schwächere Handelsvolumina gemeldet wurden. Ein positiver Unternehmens-Headline wie die QIA-Partnerschaft wird in einem solchen Umfeld schnell von der Gruppenbewegung überlagert.

JPMorgan Chase & Co. Aktienchart - 252 Tage Kursverlauf - September 2026

Das Asset-Management gewinnt strategisch an Gewicht

Für JPMorgan ist das Mandat ein wichtiger Baustein im Ausbau gebührenbasierter, kapitalleichter Erträge. Mary Callahan Erdoes, CEO von JPMorgan Asset and Wealth Management, sagte: “It’s a privilege to partner with QIA on this strategic initiative. By leveraging JP Morgan’s global investment capabilities across public and private markets, we’ll support QIA’s role as a leader in global institutional investing and help deliver customized, high-quality solutions.” (Es ist eine Ehre, bei dieser strategischen Initiative mit der QIA zusammenzuarbeiten. Indem wir die globalen Investmentfähigkeiten von JPMorgan über öffentliche und private Märkte hinweg nutzen, unterstützen wir die QIA in ihrer Rolle als führender globaler institutioneller Investor und helfen, maßgeschneiderte, hochwertige Lösungen zu liefern.)

Die Partnerschaft fällt unabhängig davon an, wo die Aktie an einem einzelnen Handelstag steht. Sie stärkt die Position der Bank im Wettbewerb um institutionelle Mandate und erweitert das Standbein jenseits des klassischen Zinsgeschäfts.

Warum Analysten weiterhin auf die Großbanken setzen

Die Bewertungsexperten bei Argus halten an ihren Kaufempfehlungen für die großen Geldzentren fest – darunter JPMorgan, Morgan Stanley, Goldman Sachs und PNC Financial. Zur Begründung heißt es: “the positive narrative that continues for banks generally and the big banks in particular… would be that the economic growth story continues here.” (Die positive Erzählung, die für Banken allgemein und die großen Banken im Besonderen anhält, ist, dass die Geschichte des Wirtschaftswachstums hier weitergeht.)

Als Treiber gelten solides Kreditwachstum im niedrigen bis mittleren einstelligen Bereich, niedrige Arbeitslosigkeit und damit beherrschbare Kreditkosten. Hinzu kommt ein Effizienzschub durch KI, mit dem Institute ihre Kostenstruktur verbessern, ohne die Belegschaft auszuweiten. Für kapitalmarktorientierte Häuser kommen boomende Geschäfte bei Investmentbanking und Anleiheemissionen hinzu – die Banken finanzieren die KI-Infrastruktur mit.

Die Analysten der Bank of America haben ihre Beteiligung an JPMorgan im zweiten Quartal um 6,1 Prozent auf über 22,8 Milliarden Dollar ausgebaut und führen die Position auf Rang 13. Der Konsens liegt bei einem “Moderate Buy” mit einem durchschnittlichen Kursziel von 359,96 US-Dollar.

Was Anleger jetzt beachten sollten

Die Aktie bleibt trotz des Rücksetzers über ihrem Jahresstartniveau – der Handelstag ist damit eher eine Konsolidierung innerhalb eines Aufwärtstrends als ein Bruch. Beobachter achten nun darauf, ob sich der Bankensektor im weiteren Tagesverlauf stabilisiert und ob die QIA-Nachricht wieder stärker in den Kurs einfließt. Ein schwacher Schluss würde signalisieren, dass die Sektor-Rotation noch nicht abgeschlossen ist.

Der nächste wichtige Termin steht bereits fest: Am 13. Oktober legt JPMorgan vor Handelsbeginn die Quartalszahlen vor. Anleger sollten ihre Bank-Exposure so dimensionieren, dass einzelne Handelstage mit Gruppenbewegungen und Makro-Zinsimpulsen verkraftbar bleiben.

KI-Partnerschaften treiben die Kurse im Tech-Sektor

Während im Bankensektor derzeit Makrofaktoren wie die Anleiherenditen den Ton angeben, sorgt im Technologiesegment eine neue Kooperation für Fantasie: Die Verbindung von Shopify und dem KI-Agenten Muse von Meta hat die Aktie des E-Commerce-Anbieters um 7,4 Prozent nach oben getrieben. Der Markt bewertet KI-getriebene Partnerschaften derzeit sichtbar positiver als klassische Finanztransaktionen.

It’s a privilege to partner with QIA on this strategic initiative. By leveraging JP Morgan’s global investment capabilities across public and private markets, we’ll support QIA’s role as a leader in global institutional investing and help deliver customized, high-quality solutions.
— Mary Callahan Erdoes, CEO JPMorgan Asset and Wealth Management
Fazit

Die 20-Milliarden-Dollar-Allianz mit der Qatar Investment Authority stärkt das Asset-Management von JPMorgan und erweitert das gebührenbasierte Geschäft nachhaltig. Für Anleger zeigt sich, dass die Tagesbewegung der Aktie von Makrofaktoren wie den Anleiherenditen getrieben wird, nicht von der Unternehmenssubstanz. Mit Blick auf die Quartalszahlen am 13. Oktober bleibt die Aktie damit für langfristig orientierte Investoren interessant.

GameStop Insiderkäufe: CEO Ryan Cohen investiert 26 Mio. – Aktie +6%

Warum investiert GameStop-CEO Ryan Cohen erneut Millionen in die eigene Aktie, während die eBay-Pläne noch in der Schwebe sind?

Erwähnte Aktien
GME
Aktuell 24,15$ +6,04% 22.09.26 19:45 Uhr MESZ
GameStop Corp.

Ryan Cohen baut seine Beteiligung weiter aus

Der Chairman und CEO von GameStop Corp. (GME) hat am Montag 1.150.680 Aktien der Klasse A erworben und dafür rund 26,4 Millionen Dollar ausgegeben. Das geht aus einer bei der US-Börsenaufsicht SEC eingereichten Form-4-Meldung hervor. Der gewichtete Durchschnittspreis der Transaktionen lag bei 22,9375 Dollar je Aktie, die Ausführungspreise bewegten sich zwischen 22,76 und 23,02 Dollar. Cohens direkte Beteiligung summiert sich damit nun auf 40.498.522 Aktien.

Bemerkenswert: Die Meldung enthält keine 10b5-1-Kennzeichnung. Das bedeutet, dass der Kauf nicht über einen vorab festgelegten Handelsplan abgewickelt wurde, sondern spontan erfolgte. Bei einem aktuellen Börsenwert von rund 10,2 Milliarden Dollar repräsentiert Cohens direkter Anteil etwa neun Prozent des Unternehmens.

Ein zweiter Millionenkauf innerhalb von elf Tagen

Der jüngste Kauf reiht sich in eine Serie von Insider-Transaktionen ein. Bereits am 10. September hatte Cohen eine Million Aktien zu einem Durchschnittspreis von rund 20,38 Dollar erworben. Der Preis, den er am Montag zahlte, lag damit mehr als zwölf Prozent über dem Niveau von nur elf Tagen zuvor. Auch drei weitere Direktoren – Lawrence Cheng, James Grube und Alain Attal – hatten in derselben Woche Aktien gekauft.

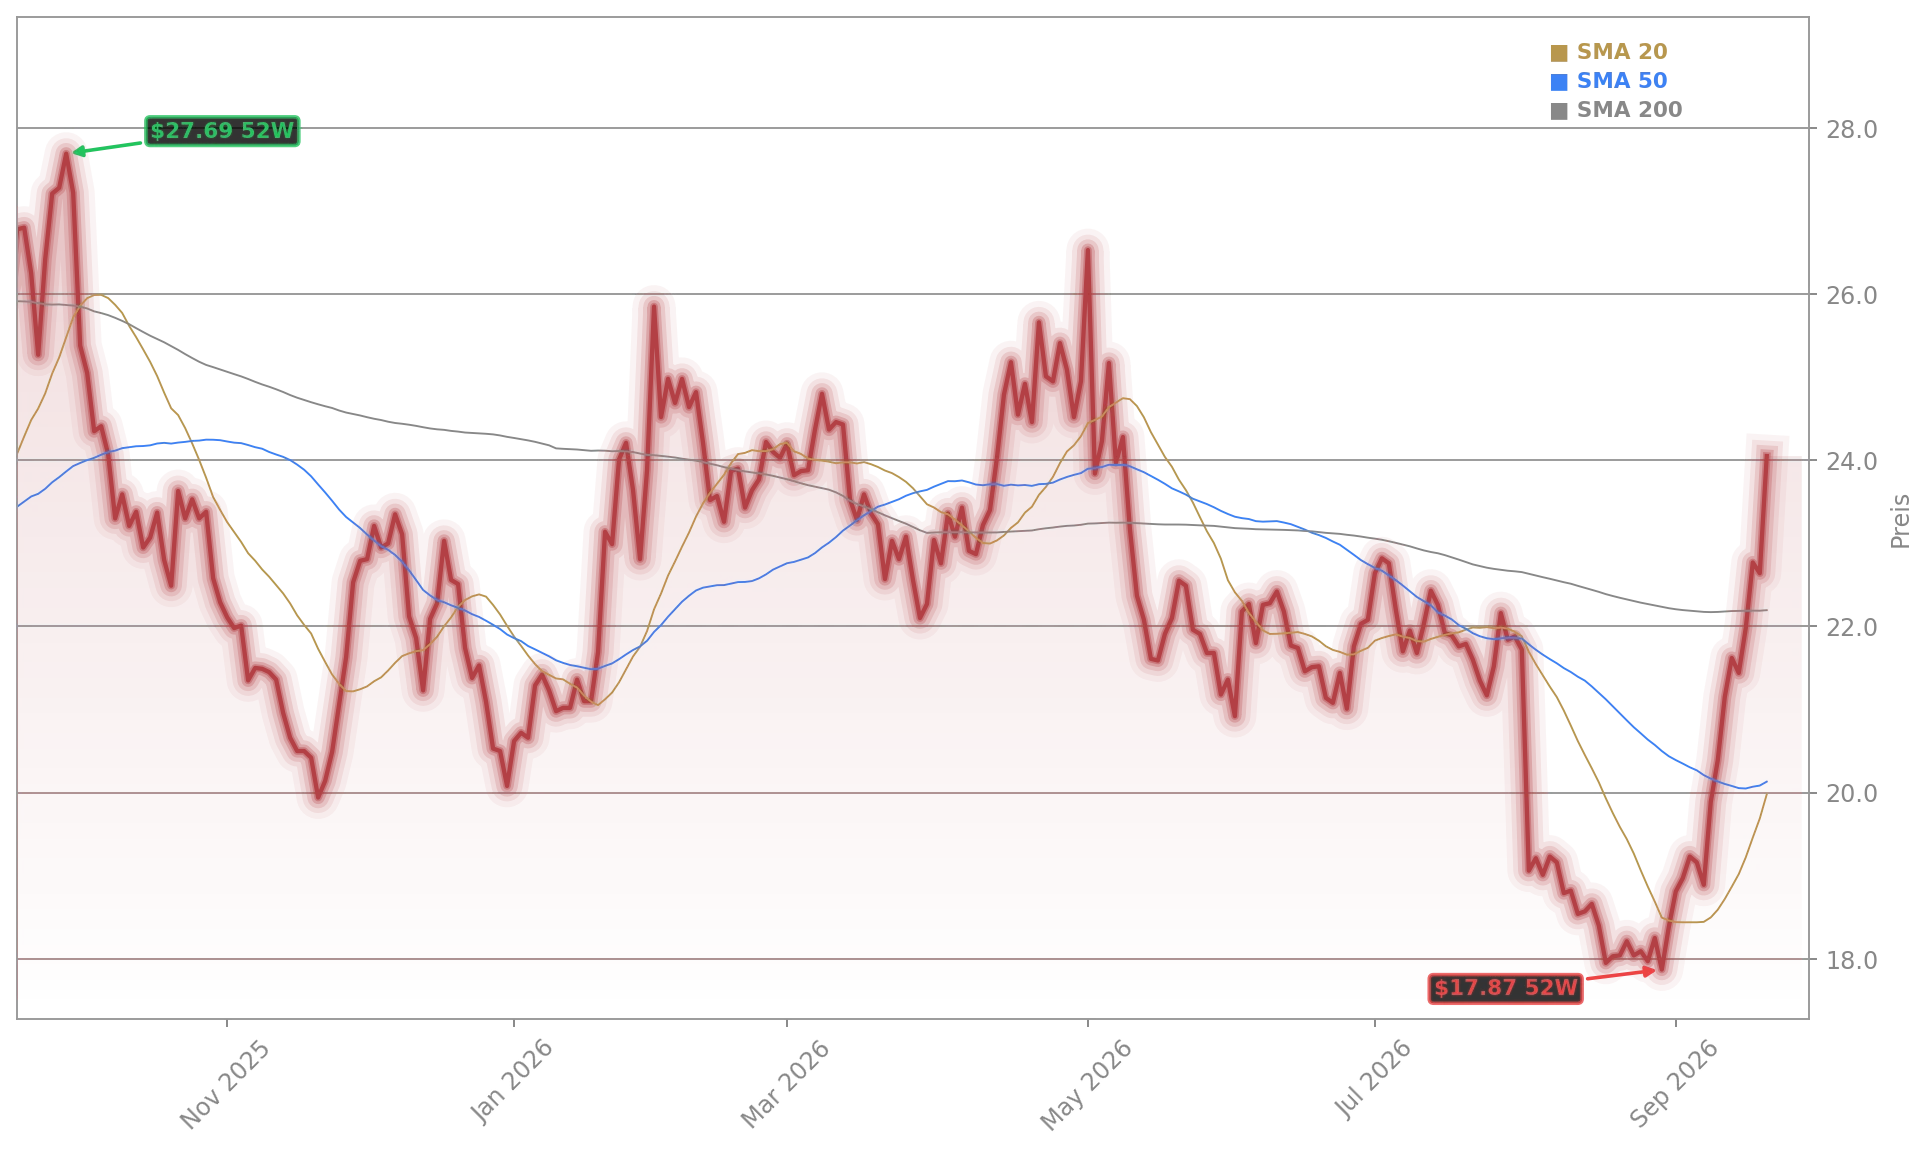
Die Aktie reagierte deutlich: Am Montag schloss GME bei 22,76 Dollar und legte im nachbörslichen Handel um rund drei Prozent zu. Am Dienstag notiert das Papier bei 24,14 Dollar – ein Plus von 6,04 Prozent gegenüber dem Vortag. Über die vergangenen 30 Tage summiert sich das Kursplus auf rund 30 Prozent.

GameStop Corp. Aktienchart - 252 Tage Kursverlauf - September 2026

Was hinter dem Vertrauen des CEO steckt

Cohen verfolgt parallel ein größeres strategisches Ziel. GameStop hatte ein unverbindliches Angebot vorgelegt, alle ausstehenden Aktien von eBay für 125 Dollar je Stück zu übernehmen – hälftig in bar und in GameStop-Aktien. Das entspricht einem Eigenkapitalwert von rund 55,5 Milliarden Dollar. Der Verwaltungsrat von eBay lehnte ab und nannte das Angebot “neither credible nor attractive” (weder glaubwürdig noch attraktiv).

Zuletzt verdichteten sich Berichte, wonach Cohen statt einer Übernahme auch eine Partnerschaft oder ein Joint Venture mit eBay erwägt. Dabei könnten die rund 1.600 US-Filialen von GameStop dem Online-Marktplatz als physische Präsenz für margenstarke Kategorien wie Sammelkarten und Collectibles dienen. Im Juli hatte GameStop seinen eBay-Anteil auf 9,75 Prozent erhöht und sich damit hinter Vanguard als zweitgrößter Aktionär positioniert.

Warum die Quartalszahlen Mut machen

Im zuletzt berichteten Quartal wies GameStop einen bereinigten Gewinn von 27 Cent je Aktie aus, während der Umsatz mit 790,2 Millionen Dollar um 18,7 Prozent gegenüber dem Vorjahr zurückging. Das Unternehmen begründete den Rückgang mit dem Vorjahreseffekt des Nintendo Switch 2-Launches, geplanten Filialschließungen und dem Frankreich-Verkauf. Der operative Gewinn von 160,2 Millionen Dollar markierte einen neuen Höchstwert. Die Unternehmensführung hob die Prognose für das bereinigte EBITDA des Gesamtjahres auf über 650 Millionen Dollar an.

Das Collectibles-Geschäft entwickelte sich mit 356,3 Millionen Dollar Netto-Umsatz und einem Plus von 57 Prozent zum Wachstumstreiber und machte 45,1 Prozent des Gesamtumsatzes aus. Die Bilanz zeigt zudem einen Barbestand von 4,85 Milliarden Dollar, der allerdings um 41,8 Prozent gegenüber dem Vorjahr sank – auch wegen des eBay-Engagements.

Die nächsten Schritte der GameStop-Aktie

Für Anleger bleibt die Frage, ob Cohen seine Strategie weiter mit eigenen Mitteln untermauert. Die jüngsten Käufe senden ein klares Signal: Der CEO setzt eigenes Kapital ein und zahlt dabei bewusst höhere Preise als noch wenige Tage zuvor. Ob die eBay-Pläne in einer Übernahme, einer Partnerschaft oder einem Rückzug münden, dürfte den Kurs in den kommenden Wochen maßgeblich bestimmen.

Ryan Cohen setzt auf eigene Aktien und die eBay-Karte

Bereits Mitte September hatte der GameStop-CEO rund 20 Millionen Dollar in den eigenen Konzern investiert – ein Muster, das sich nun wiederholt. Wie sich die damalige Rallye entwickelte, zeigt der Beitrag zu den GameStop Insiderkäufe: CEO Ryan Cohen investiert 20 Millionen Dollar. Ganz anders gelagert ist der Blick auf den Technologiesektor, wo ein Analystenhaus für SanDisk ein Kurspotenzial von 35 Prozent sieht und damit eine andere Facette der aktuellen Marktdynamik beleuchtet.

Fazit

Mit dem zweiten Millionenkauf innerhalb von elf Tagen untermauert Ryan Cohen sein Vertrauen in die eigene Strategie und treibt die GameStop-Aktie deutlich an. Für Anleger ist das ein starkes Signal, denn der CEO setzt eigenes Kapital ein und zahlt dabei bewusst höhere Preise als zuvor. Ob die eBay-Pläne in einer Übernahme oder Partnerschaft münden, dürfte den Kurs in den kommenden Wochen entscheidend prägen.

Lennar Berkshire +6%: Buffett-Nachfolger setzt auf Hausbau-Aktie trotz Sorgen

Warum investiert Berkshire Hathaway massiv in Lennar, obwohl der Hausbauer gerade enttäuschende Quartalszahlen vorgelegt hat?

Erwähnte Aktien
LEN
Aktuell 82,56$ +5,99% 22.09.26 19:25 Uhr MESZ
Lennar Corporation

Warum steigt Berkshire Hathaway bei Lennar ein?

Die Nachricht kam für viele Marktteilnehmer überraschend: Berkshire Hathaway hat nach eigenen Angaben 2,6 Millionen Class-A-Aktien und 75.000 Class-B-Aktien des Hausbauers erworben. Das entspricht einem Volumen von rund 1,2 Milliarden Dollar. Es ist eine der ersten großen Transaktionen unter dem neuen CEO Greg Abel, der die Nachfolge von Warren Buffett angetreten hat. Bereits zuvor hatte Abel mit dem Zukauf von Taylor Morrison Homes ein deutliches Signal im Wohnungsbau gesetzt.

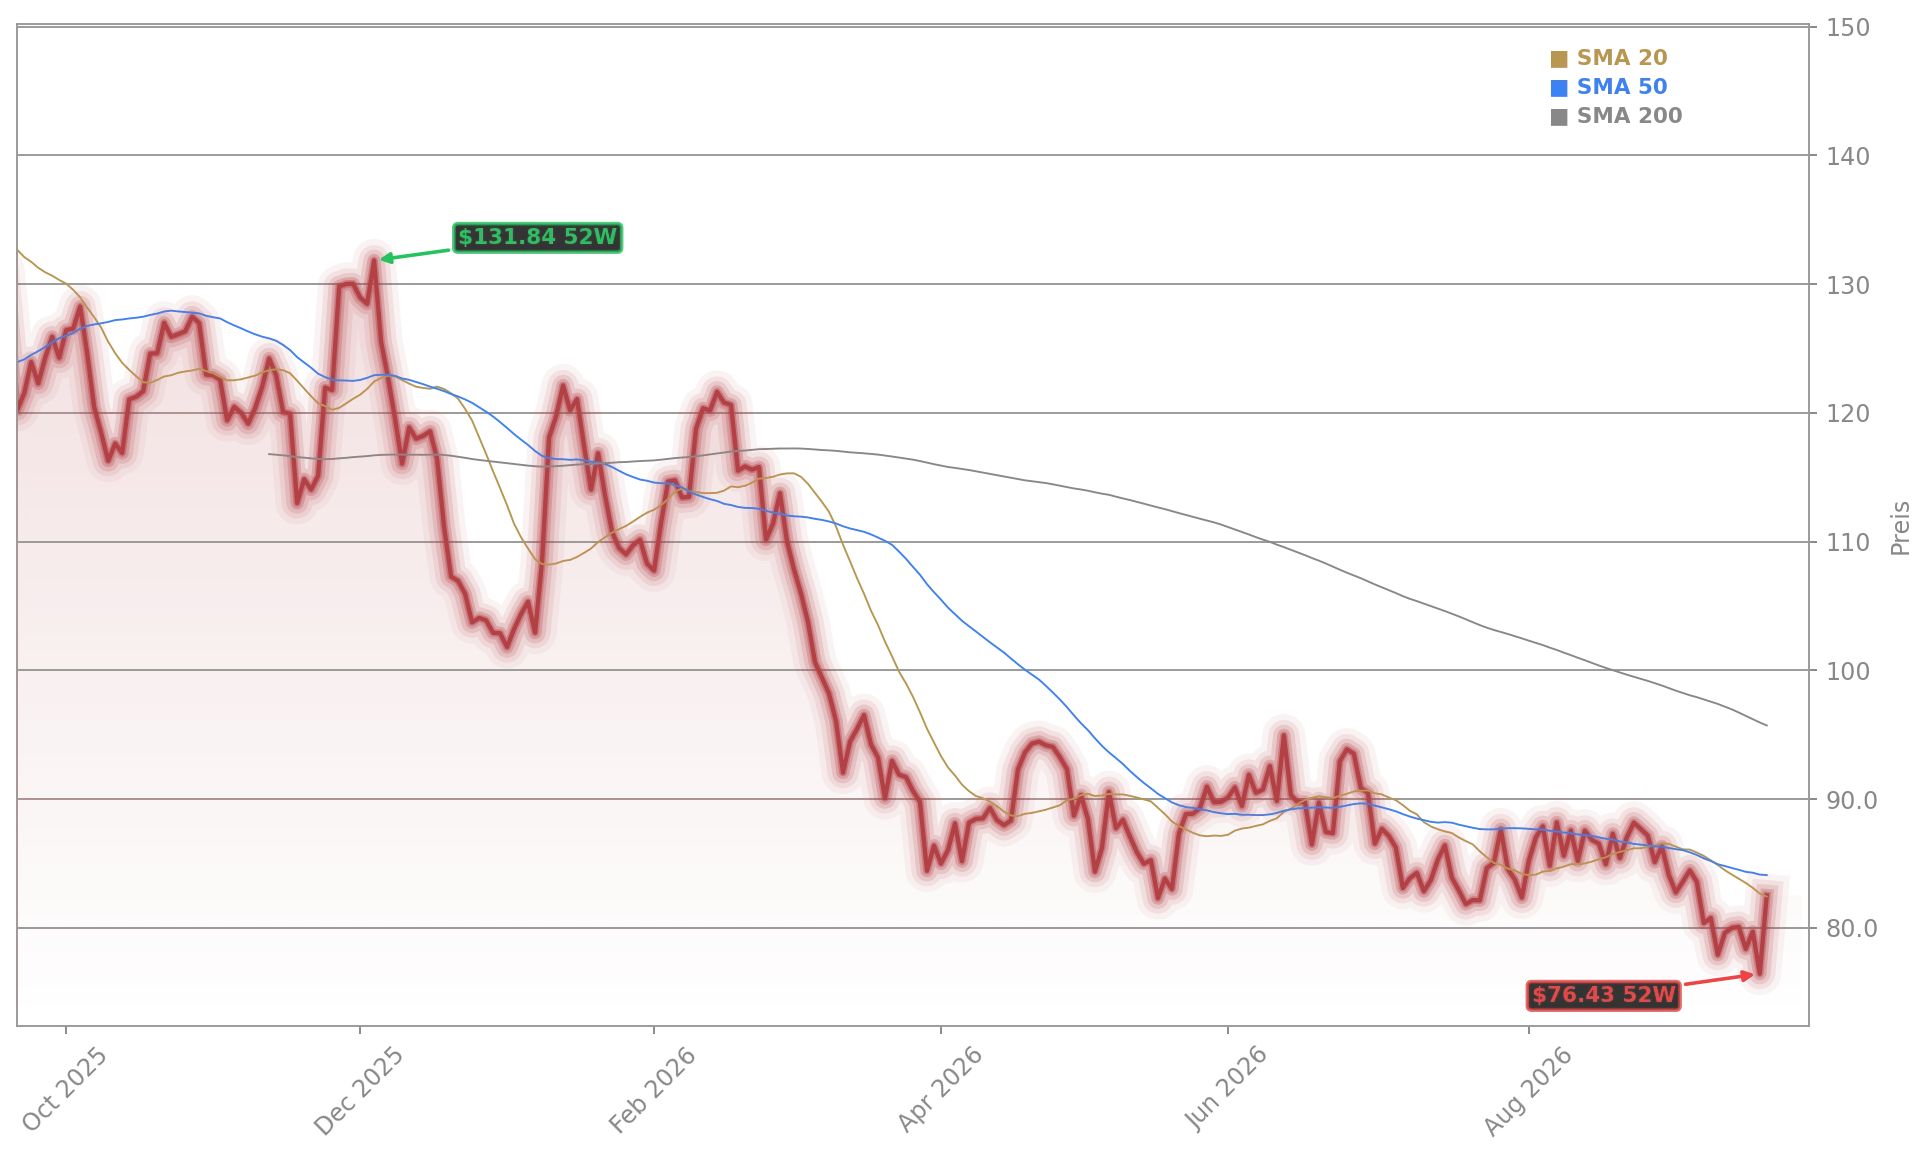
Die Börse feierte den Einstieg: Die Lennar-Aktie (LEN) legte am Dienstag um 5,99 Prozent auf 82,56 Dollar zu. Die gesamte Branche profitierte – auch KB Home, D.R. Horton und Toll Brothers notierten im Plus. Beobachter werten den Schritt als klaren Vertrauensbeweis in den Sektor, der seit Monaten unter Druck steht.

Das Quartal enttäuschte auf ganzer Linie

Denn die Zahlen, die Lennar erst am Montag vorgelegt hatte, fielen ernüchternd aus. Die Analystin Ivy Zelman fasste die Lage drastisch zusammen: „Sie hatten einige wirklich raue Quartalszahlen, die gestern herauskamen, und alles verfehlt. Und die Margen waren das Problem.“ (Original: “They had some really rough quarterly earnings that came out yesterday, missed on everything. And margins were the problem.”)

Der Druck kommt von mehreren Seiten. Die Baubranche kauft derzeit massiv Hypothekenzinsen für Käufer herunter, gewährt zusätzliche Anreize und senkt die Preise. „Es ist ein sehr herausforderndes Umfeld“, so Zelman. Gleichzeitig steigen die Inputkosten wieder: Nachdem Material- und Arbeitskosten 2025 und Anfang 2026 noch günstig waren, kündigen Lieferanten mit dem jüngsten Ölpreisanstieg Preiserhöhungen an. Auch der Arbeitsmarkt zieht an, weil Razzien und Abschiebungen die Verfügbarkeit von Bauarbeitern verknappen.

Lennar Corporation Aktienchart - 252 Tage Kursverlauf - September 2026

Die Margen stehen weiter unter Druck

Zelman erwartet deshalb eine anhaltende Belastung: „All diese Inputkosten, Arbeit und Material, werden nicht wieder unsere Freunde. Und wir denken, dass es eine Abwärtsneigung bei der Marge gibt.“ (Original: “So all those input costs, labor materials are not going to be friends again. And we might see, we think there’s a downward bias to margin.”)

Ein weiterer Punkt: Lennar setzt im schwachen Markt verstärkt auf sogenannte Spec-Homes, also Häuser, die ohne konkreten Käufer gebaut werden. In einem nachgebenden Umfeld entstehen dadurch motivierte Verkäufer, die Margendruck erzeugen. Lennar-Chef Stuart Miller räumte auf der Telefonkonferenz ein, dass der Wettbewerb mit dem Gebrauchthäusermarkt zugenommen hat, weil private Verkäufer ihre Preise senken.

Ein Vorteil gegenüber dem Gebrauchtmarkt bleibt

Dennoch sehen Marktbeobachter einen strukturellen Vorteil der großen Baubranche. Der Zinskauf ist für Bauunternehmen günstiger, als den Hauspreis zu senken – und er wirkt direkt auf die monatliche Belastung der Käufer. Während private Verkäufer kaum nennenswerte Zinsrabatte anbieten können, sind Bauunternehmen in der Lage, 30-jährige Festzinsen von 5 Prozent oder darunter anzubieten. Genau diese Strategie verfolgen die meisten großen Häuslebauer.

Für die Aktie bleibt die Charttechnik im Blick: Nach dem Kurssprung vom Dienstag notiert LEN wieder über der Marke von 80 Dollar. Einige Händler berichten von auffälligen Call-Käufen, die auf weiteres Aufwärtspotenzial hindeuten. Ob der Einstieg von Berkshire den Turnaround einläutet, hängt jedoch maßgeblich davon ab, ob sich die Margen im kommenden Quartal stabilisieren.

They had some really rough quarterly earnings that came out yesterday, missed on everything. And margins were the problem.
— Ivy Zelman
Fazit

Unterm Strich trifft der milliardenschwere Einstieg von Berkshire Hathaway auf einen Hausbauer, der operativ mit sinkenden Margen und einem schwierigen Marktumfeld kämpft. Für Anleger ist die Beteiligung des Buffett-Nachfolgers ein starkes Signal, doch die fundamentalen Herausforderungen bleiben bestehen. Die nächsten Quartalszahlen werden zeigen, ob sich die Margen stabilisieren und der Kurs seine Erholung fortsetzen kann.

Moderna Krebsimmuntherapie: +4.8% Rallye vor entscheidenden ESMO-Daten

Kann Modernas Krebsimmuntherapie die hohen Erwartungen der Anleger erfüllen oder droht nach der jüngsten Rallye eine Korrektur?

Erwähnte Aktien
MRNA
Aktuell 180,59$ +4,79% 22.09.26 19:05 Uhr MESZ
Moderna, Inc.

Ein Datum, das die Anleger elektrisiert

Am Samstag, dem 24. Oktober, wird Moderna auf der Jahrestagung der European Society for Medical Oncology (ESMO) detaillierte Daten zu Intismeran Autogene in Kombination mit Keytruda von Merck bei der adjuvanten Behandlung von Patienten mit reseziertem Melanom in den Stadien IIB bis IV vorstellen. Die Präsentation erfolgt im Rahmen eines Präsidialsymposiums – ein Format, das traditionell für erstmalige Enthüllungen praxisverändernder Phase-3-Studien reserviert ist. Entsprechend groß ist die Erwartungshaltung am Markt.

Die Daten stammen aus der INTerpath-001-Studie, in der 1.137 Teilnehmer die Kombination aus Intismeran und Keytruda gegen Keytruda allein erhielten. Bereits im August meldeten Moderna und Merck, dass die Studie ihre primären Endpunkte erreicht habe: eine statistisch signifikante und klinisch bedeutsame Verbesserung des rezidivfreien Überlebens (RFS) sowie des fernmetastasenfreien Überlebens (DMFS). Konkrete Zahlen zum Ausmaß des Nutzens oder zum Nebenwirkungsprofil blieben die Unternehmen allerdings bis heute schuldig.

Kursfantasie trifft auf Bewertungsrealität

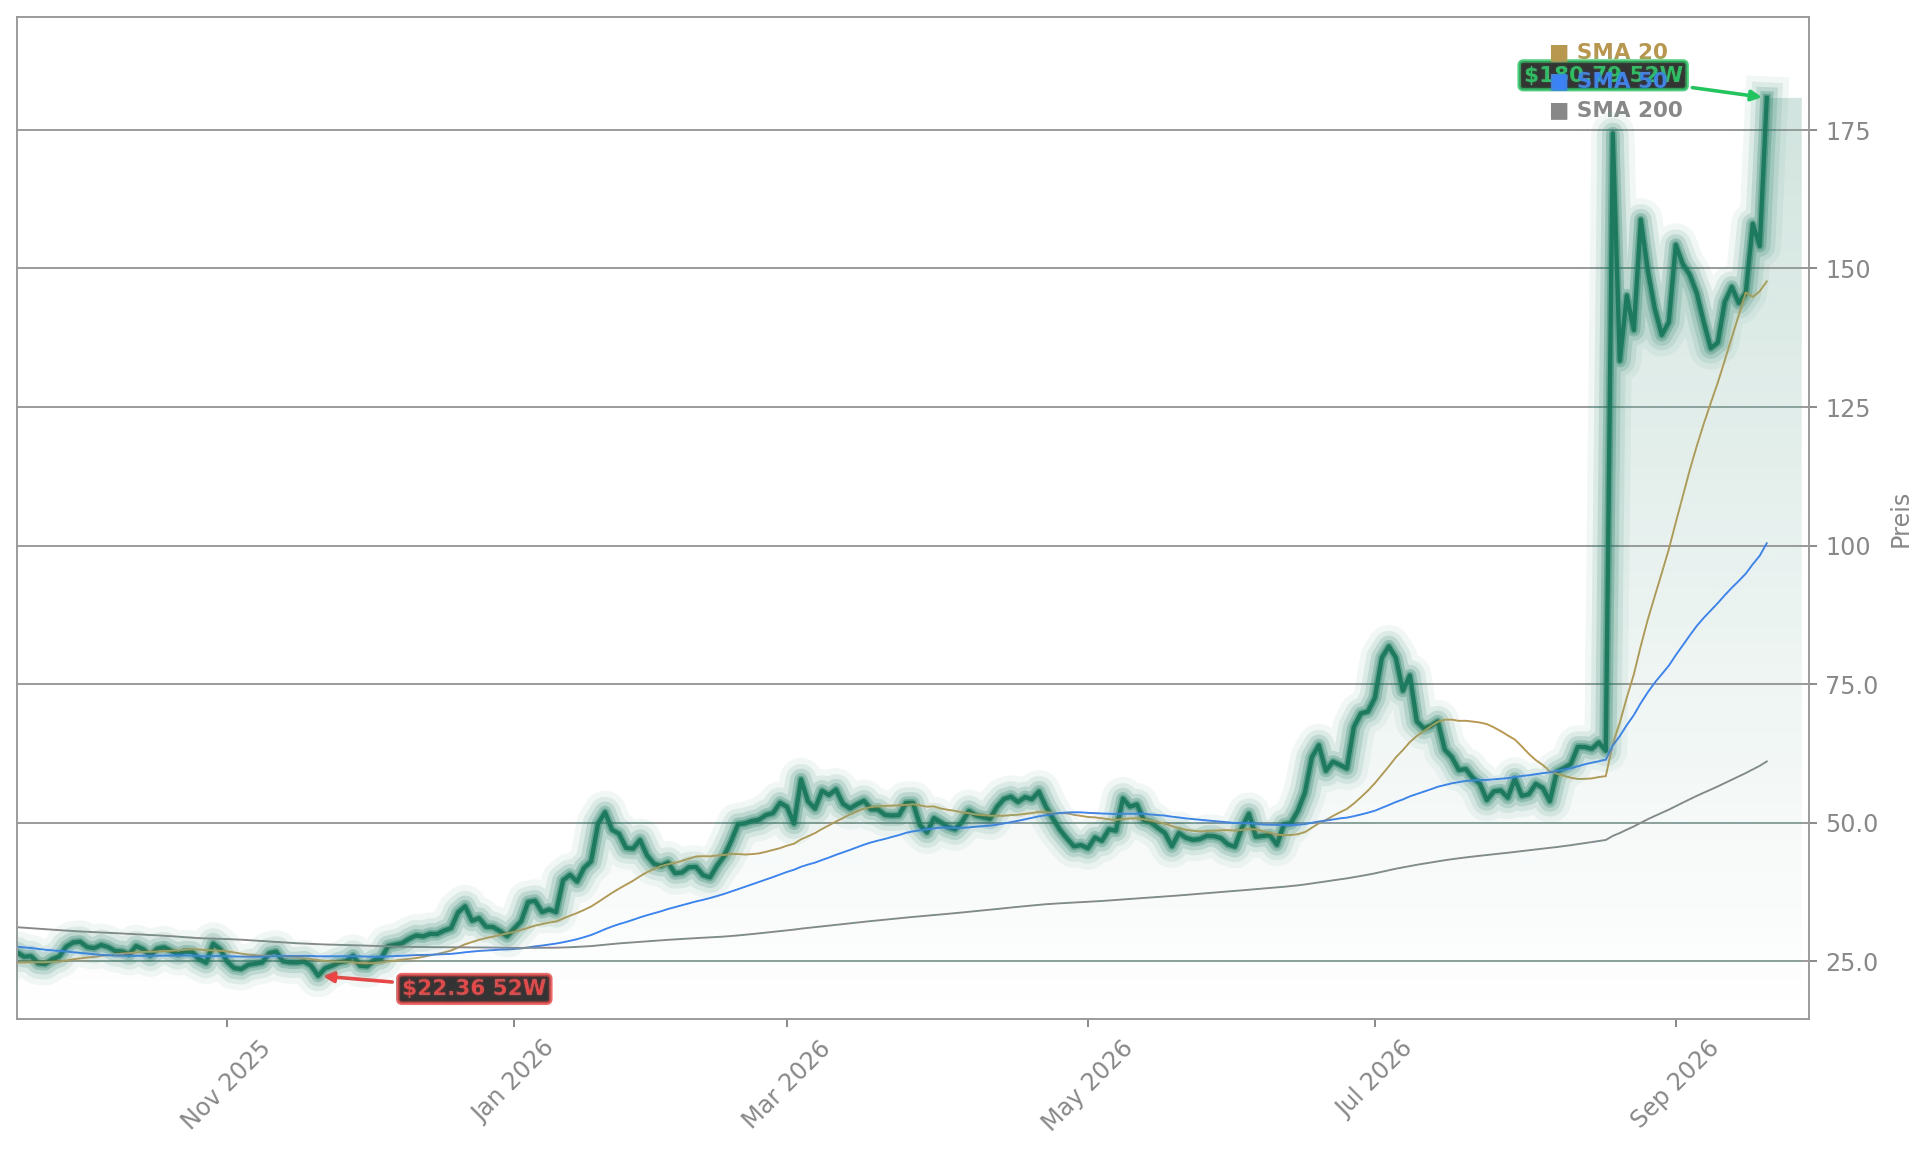
Genau diese Lücke zwischen Ankündigung und Datensatz treibt die Moderna-Aktie an. Nach der August-Meldung schoss das Papier an einem einzigen Handelstag dreistellig nach oben, die Marktkapitalisierung schnellte von rund 25 Milliarden Dollar auf zeitweise 69 Milliarden Dollar. Der Markt spekuliert darauf, dass sich das Potenzial der Kombi-Therapie auch auf andere Tumorarten überträgt – Moderna und Merck testen Intismeran in insgesamt neun Studien der mittleren und späten Phase, darunter nicht-kleinzelliger Lungenkrebs, Blasenkrebs und Nierenzellkarzinom.

Der Vergleich mit dem mRNA-Wettbewerber BioNTech zeigt, wie spezifisch diese Rallye ist: Während Moderna seit Jahresbeginn um mehr als 500 Prozent zulegte, kommt BioNTech nur auf ein Plus von rund fünf Prozent. Der Markt bepreist also ein intismeran-spezifisches Ergebnis und keine breite Neubewertung der mRNA-Plattform.

Moderna Cancer Therapy Aktienchart - 252 Tage Kursverlauf - September 2026

Analysten mahnen zur Vorsicht

Trotz der Euphorie mehren sich die warnenden Stimmen. Simon Baker von Rothschild & Co. Redburn stufte die Aktie von “hold” auf “sell” herab. Die Phase-3-Daten seien zwar “undoubtedly good” (zweifellos gut), doch der Markt habe überreagiert, da unklar bleibe, ob die neun weiteren Studien ähnliche Ergebnisse liefern würden. Auch Jessica Fye von J.P. Morgan äußerte sich skeptisch: Die unmittelbaren wirtschaftlichen Auswirkungen der Studie seien bereits vollständig im Kurs eingepreist, während die Unsicherheit über die nachfolgenden Daten bestehen bleibe.

Hinzu kommt eine Kapitalmaßnahme: Nach dem Kurssprung hat Moderna 2,6 Milliarden Dollar über die Ausgabe von Wandelanleihen eingesammelt. Die Anleihen sind zu 210,58 Dollar je Aktie wandelbar – eine mögliche Verwässerung, die den weiteren Aufwärtspotenzial begrenzen könnte.

Was die Charttechnik signalisiert

Aus charttechnischer Sicht bleibt die Lage angespannt. Die Aktie notiert mit 180,59 Dollar nur knapp unter dem wichtigen Widerstand bei 180 Dollar, den sie zuletzt mehrfach getestet hat. Gelingt der Ausbruch, rückt die Marke von 200 Dollar in den Fokus, die als nächste große Widerstandszone gilt. Allerdings hat sich der Relative-Stärke-Index bereits in überkaufte Gefilde vorgearbeitet – ein Warnsignal für kurzentschlossene Trader.

Für Anleger bedeutet das eine klassische Binärsituation: Ein überzeugender Datensatz mit robusten Hazard Ratios und einer haltbaren Überlebenskurve könnte den nächsten Schub auslösen. Enttäuschen die Details dagegen die hochgespannten Erwartungen, droht eine schnelle Korrektur. Eine schrittweise Positionseröffnung und diszipliniertes Risikomanagement erscheinen angesichts dieser Konstellation ratsam.

Moderna zwischen Rallye und Realität

Die Moderna-Aktie hat in den vergangenen Wochen immer wieder für Schlagzeilen gesorgt. Bereits Mitte September sorgte ein Kurssprung von 8,4 Prozent für Aufsehen, obwohl keine frischen Nachrichten vorlagen – ein Phänomen, das die aktuelle Erwartungshaltung am Markt unterstreicht. Ein Blick auf andere Branchen zeigt, wie unterschiedlich Übernahme-Fantasien wirken können: Während Moderna auf klinische Daten setzt, treibt bei Rocket Lab die geplante Iridium-Übernahme die Fantasie der Anleger an.

undoubtedly good
— Simon Baker, Rothschild & Co. Redburn
Fazit

Die Moderna-Aktie bleibt vor dem ESMO-Kongress am 24. Oktober ein hochspekulatives Investment, das die Hoffnung auf einen Durchbruch in der mRNA-Krebstherapie bepreist. Für Anleger bedeutet das erhebliches Chancenpotenzial, aber auch ein binäres Risiko, falls die Detaildaten hinter den Erwartungen zurückbleiben. Ob der Kurs die 200-Dollar-Marke knackt, entscheidet sich an einem einzigen Präsentationstag.

AutoZone Quartalszahlen mit +5.5% Umsatz-Boom: Anleger schockiert

Trotz vorsichtiger Prognosen überrascht AutoZone mit starken Quartalszahlen – doch wie nachhaltig ist dieser Erfolg in einem volatilen Marktumfeld?

Erwähnte Aktien
AZO
Aktuell 2.964,67$ +5,49% 22.09.26 18:46 Uhr MESZ
AutoZone, Inc.

AutoZone Quartalszahlen: Umsatz und Gewinn legen zu

Der Autoteile-Einzelhändler AutoZone hat am Dienstag seine Zahlen für das am 29. August 2026 abgeschlossene vierte Quartal vorgelegt. Der Nettoumsatz stieg um 5,6 Prozent auf 6,6 Milliarden Dollar, nach 6,24 Milliarden Dollar im Vorjahreszeitraum. Das Ergebnis je verwässerte Aktie kletterte um 15,1 Prozent auf 56,05 Dollar, nach 48,71 Dollar im Vorjahr. Der Nettogewinn erhöhte sich auf 931,6 Millionen Dollar. Der Betriebsgewinn legte um 10,1 Prozent auf 1,3 Milliarden Dollar zu. Die Bruttomarge verbesserte sich deutlich auf 53,3 Prozent, ein Plus von 182 Basispunkten. Getrieben wurde diese Entwicklung vor allem durch Zollrückerstattungen in Höhe von 96 Millionen Dollar sowie einen positiven LIFO-Effekt, der teilweise durch den höheren Anteil des margenschwächeren gewerblichen Geschäfts gedämpft wurde.

Wie entwickelt sich das Geschäft in den USA und international?

Die vergleichbaren Umsätze auf Gesamtunternehmensebene legten um 1,5 Prozent zu. Während das US-Ersatzteilgeschäft mit einem Plus von 1,6 Prozent solide blieb, verzeichnete das internationale Geschäft ein Wachstum von 1,3 Prozent auf konstanter Währungsbasis. Besonders erfreulich: Der gewerbliche Bereich in den USA wuchs um 8,6 Prozent und glich einen leichten Rückgang von 0,6 Prozent im Do-it-yourself-Segment aus. Konzernchef Phil Daniele betonte, dass sich die Verkäufe im Verlauf des Quartals zunehmend beschleunigt hätten. Nach einem schwierigen Start in den ersten acht Wochen mit durchschnittlich 1,4 Prozent vergleichbarem Wachstum zogen die Umsätze im August auf 2,1 Prozent an.

AutoZone Quartalszahlen Aktienchart - 252 Tage Kursverlauf - September 2026

Der Konzern baut sein Filialnetz weiter aus

Im abgelaufenen Quartal eröffnete AutoZone 175 neue Filialen, darunter 97 in den USA, 68 in Mexiko und 10 in Brasilien. Für das gesamte Geschäftsjahr summiert sich die Zahl der Neueröffnungen auf 374 Standorte – der höchste Jahreswert in der Unternehmensgeschichte. Zum Stichtag betreibt der Konzern 6.863 Filialen in den USA, 1.001 in Mexiko und 167 in Brasilien, insgesamt also 8.031 Standorte. Für das kommende Geschäftsjahr plant das Unternehmen rund 400 weitere Eröffnungen sowie mehr als 40 neue Mega-Hub-Standorte, die eine schnellere Teileversorgung sicherstellen sollen.

Was bedeutet das für die Aktionäre?

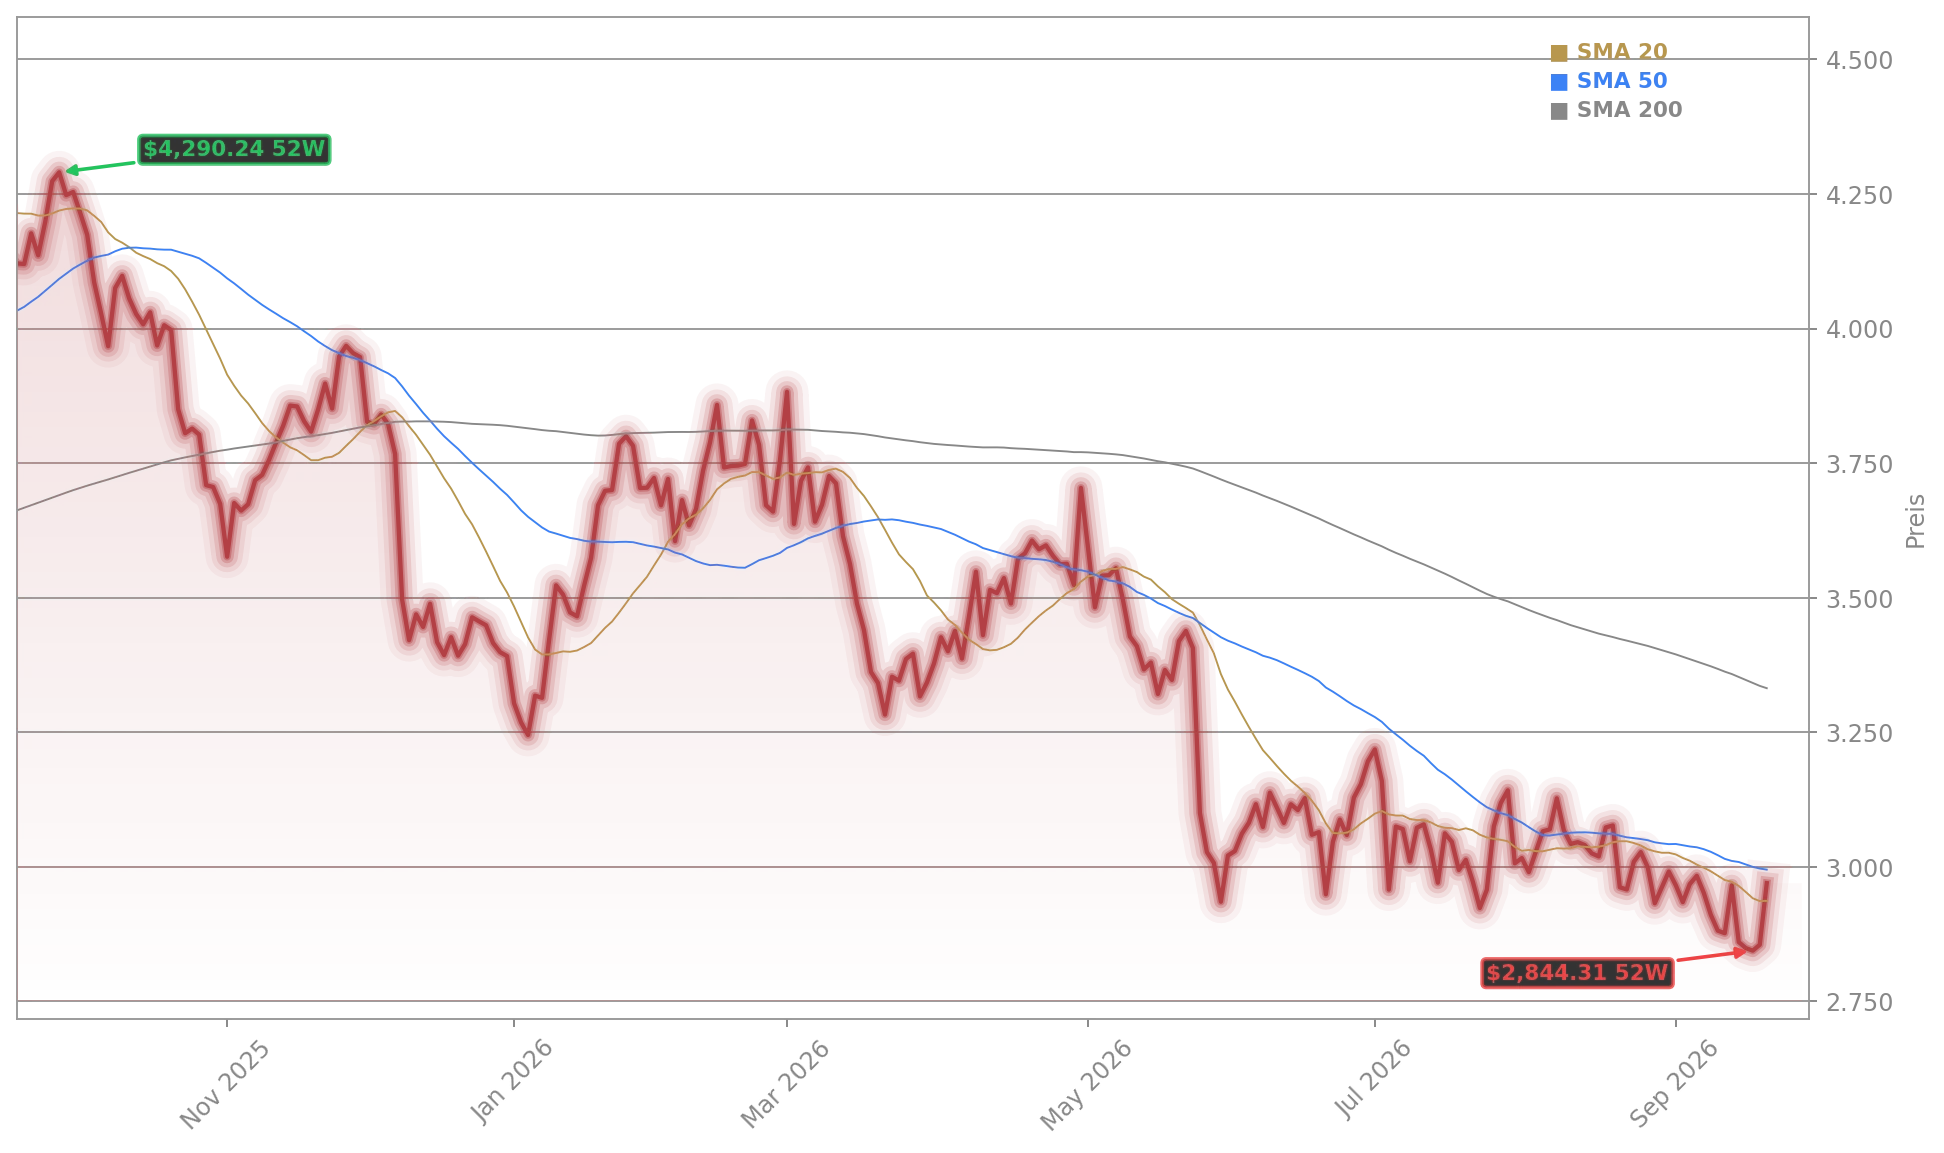
Auch beim Aktienrückkauf bleibt AutoZone aktiv: Im Quartal wurden 223.000 eigene Aktien zu einem Durchschnittspreis von 3.125 Dollar erworben, was einem Volumen von 697,5 Millionen Dollar entspricht. Über das gesamte Geschäftsjahr kaufte der Konzern 579.000 Aktien für rund 2,0 Milliarden Dollar zurück. Zum Jahresende verbleiben noch 1,6 Milliarden Dollar im laufenden Rückkaufprogramm. Der Aktienkurs reagierte deutlich positiv und legte um 5,49 Prozent auf 2.964,67 Dollar zu – ein starkes Signal für das Vertrauen der Anleger in die Unternehmensstrategie.

Der Ausblick bleibt vorsichtig

Für das Geschäftsjahr 2027 zeigt sich das Management verhalten optimistisch. Zwar erwartet der Konzern eine Beschleunigung der Verkäufe in allen drei Ländern, in denen er tätig ist, doch die Prognose für die vergleichbaren Umsätze im US-Geschäft liegt lediglich zwischen stagnierend und einem niedrigen einstelligen Wachstum. Die geplanten Investitionen in Höhe von 1,65 Milliarden Dollar sollen vor allem in den weiteren Ausbau des Filialnetzes und der Lieferketten fließen. Daniele hob hervor, dass das Unternehmen weiterhin Marktanteile gewinne und sich gut für das kommende Jahr positioniert sehe.

Gewinnwarnungen belasten die Autoindustrie

Während AutoZone mit soliden Zahlen überzeugt, steht die europäische Autoindustrie unter Druck: Die Volkswagen Gewinnwarnung wegen Porsche-Abschreibung und China-Schwäche zeigt, wie unterschiedlich die Lage in der Branche ist. Während der US-Ersatzteilhandel von stabiler Nachfrage profitiert, kämpfen die Fahrzeughersteller mit strukturellen Herausforderungen.

In spite of a difficult selling environment the first eight weeks of our quarter, we remained committed to executing on our strategies to grow both our domestic and international businesses. (Trotz eines schwierigen Verkaufsumfelds in den ersten acht Wochen unseres Quartals blieben wir der Umsetzung unserer Strategien verpflichtet, um sowohl unser Inlands- als auch unser internationales Geschäft auszubauen.)
— Phil Daniele, President and Chief Executive Officer von AutoZone
Fazit

AutoZone hat mit einem Umsatzplus von 5,6 Prozent und einem deutlich gestiegenen Gewinn je Aktie ein starkes viertes Quartal abgeliefert. Für Anleger ist vor allem die Kombination aus konsequenten Aktienrückkäufen, hoher Bruttomarge und internationalem Wachstum attraktiv. Ob die vergleichbaren Umsätze im kommenden Geschäftsjahr wie erhofft anziehen, wird sich in den nächsten Quartalszahlen zeigen.

SanDisk KI Aktie +6.5%: Rosenblatt sieht 35% Kurspotenzial

Wird SanDisk durch die KI-Revolution zum neuen Tech-Giganten, oder ist die aktuelle Rallye nur ein Strohfeuer?

Erwähnte Aktien
SNDK
Aktuell 1.877,38$ +6,54% 22.09.26 18:25 Uhr MESZ
SanDisk Corporation

Rosenblatt startet mit Kaufempfehlung

Das US-Analysehaus Rosenblatt Securities hat die Coverage für SanDisk Corporation (SNDK) mit einem Buy-Rating aufgenommen. Analyst Kevin Cassidy, Managing Director und Senior Research Analyst, legte am Montag eine Note vor, in der er institutionellen Investoren den Einstieg empfiehlt. Das Kursziel taxiert er auf 2.400 US-Dollar – ein Aufschlag von rund 35 Prozent auf den Schlusskurs vom Montag bei 1.766,64 Dollar. Cassidy begründet seine Einschätzung mit dem Wandel der NAND-Flash-Speicher: Neue KI-Compute-Plattformen schaffen die Möglichkeit, diese von einem reinen Commodity-Speichermedium zu einer systemkritischen Komponente der KI-Infrastruktur zu repositionieren. Die Technologie-Roadmap von SanDisk stütze diese Chance.

Warum die Nachfrage nach Speicher nicht abreißt

Die Betreiber von Rechenzentren benötigen zunehmend ultrahochdichte Enterprise-SSDs, um Datenengpässe zu vermeiden. Genau hier ist SanDisk nach Einschätzung der Analysten hervorragend positioniert. Hinzu kommt die langjährige Partnerschaft mit Kioxia – eine 25-jährige NAND-Fertigungsallianz, die dem Konzern zusätzliche Vorteile bei der Gewinnung von Marktanteilen verschaffen soll. Die Nachfrage nach Speicherprodukten übersteigt derzeit das Angebot, was die Preise und damit die Margen treibt. Bereits im abgelaufenen Quartal meldete das Unternehmen einen Umsatz von 8,97 Milliarden US-Dollar und übertraf die Erwartungen deutlich.

SanDisk Corporation Aktienchart - 252 Tage Kursverlauf - September 2026

Die Aktie kennt in diesem Jahr kaum ein Halten

Die Papiere von SanDisk gehören zu den stärksten Werten im Nasdaq in diesem Jahr. Seit Anfang Januar hat sich der Kurs um rund 644 Prozent erhöht. Am Dienstag notierte die Aktie zuletzt bei 1.877,38 US-Dollar, ein Plus von 6,54 Prozent gegenüber dem Vortag. In den vergangenen fünf Handelstagen legte der Titel knapp 14 Prozent zu. Der Widerstandsbereich bei 1.800 Dollar wurde damit klar überwunden. Der Konsens der Analysten liegt aktuell bei einem durchschnittlichen Kursziel von 2.166,67 Dollar, der Median bei 2.193 Dollar. Von 33 Empfehlungen entfallen 11 auf Strong Buy und 17 auf Buy – nur fünf Institute halten sich neutral.

Analysten heben die Kursziele weiter an

Neben Rosenblatt zeigt sich auch die Konkurrenz optimistisch. Mizuho bestätigte am 25. August das Outperform-Rating. Analyst Mark Newman von Bernstein hob sein Kursziel zuletzt sogar auf 3.000 US-Dollar an – das entspräche einem Plus von rund 60 Prozent vom aktuellen Niveau. Seine These: Das traditionell zyklische Speichergeschäft wird durch langfristige Lieferverträge zunehmend stabiler, da die Nachfrage nach NAND-Speichern, SSDs und Rechenzentrumskapazitäten ungebrochen hoch bleibt. Der Konzern selbst rechnet für das erste Quartal des Geschäftsjahres 2027 mit einem Umsatz zwischen 10,3 und 10,8 Milliarden Dollar sowie einem bereinigten Gewinn je Aktie von 44 bis 46 Dollar.

Was das für Anleger bedeutet

Die fundamentalen Perspektiven bleiben stark: Im abgelaufenen Quartal erwirtschaftete SanDisk einen freien Cashflow von über sieben Milliarden Dollar. Die Bruttomarge stieg zuletzt auf 84,6 Prozent im vierten Geschäftsquartal. Allerdings ist die Aktie nach der Rally von rund 650 Prozent kein Schnäppchen mehr. Viele Marktbeobachter raten daher, nach dem steilen Anstieg auf eine kleine Konsolidierung zu warten, um günstigere Einstiegskurse zu nutzen. Kioxia als langjähriger Partner und die wachsende Bedeutung von NVIDIA-basierten KI-Plattformen für die Speicherarchitektur stützen die langfristige Story.

Insiderverkäufe und Sektor-Fantasie bewegen die Märkte

Während die Analysten bei SanDisk optimistisch bleiben, sorgten zuletzt auch unternehmensinterne Transaktionen für Aufmerksamkeit: Top-Manager verkauften Aktien im Wert von über 53 Millionen US-Dollar, was Fragen zur Bewertung aufwirft. Im breiteren Marktumfeld richtet sich der Blick derweil auf die Medienbranche, wo der Paramount Skydance Merger nach neuen Einigungschancen einen Kurssprung verzeichnete.

New AI compute platforms are creating an opportunity to reposition NAND Flash from a commodity storage medium to a more system-critical component of AI infrastructure, and Sandisk’s technology roadmap supports this opportunity.
— Rosenblatt Securities
Fazit

SanDisk bleibt dank der starken Nachfrage nach KI-Speicherlösungen einer der stärksten Titel des Jahres, und die neue Kaufempfehlung von Rosenblatt unterstreicht das Vertrauen der Analysten in die Wachstumsstory. Für Anleger bedeutet das erhebliches Potenzial, aber auch ein hohes Bewertungsniveau nach der Rally von über 600 Prozent seit Jahresbeginn. Die nächsten Quartalszahlen werden zeigen, ob der Konzern die ambitionierten Ziele bestätigen kann.

Shopify Meta: KI-Agent Muse treibt Aktie um 7.4% an

Kann die neue Kooperation zwischen Shopify und Metas KI-Agent Muse den E-Commerce revolutionieren und Shopify zu neuen Höhenflügen verhelfen?

Erwähnte Aktien
SHOP
Aktuell 147,77$ +7,44% 22.09.26 18:05 Uhr MESZ
Shopify Inc.

Meta schickt Muse auf Einkaufstour

Die Kooperation zwischen Shopify Meta ist konkret: Metas persönlicher KI-Agent Muse kann künftig Produkte in Shops durchsuchen, die auf der Plattform von Shopify betrieben werden, und Bestellungen im Namen der Nutzer abschließen. Als Bezahlschicht dient Shop Pay, der Ein-Klick-Checkout, der Zahlungs- und Lieferdaten speichert.

Shopify-Chef Tobias Lütke sieht darin einen neuen Weg, das Einkaufserlebnis zu vereinfachen. Die Integration solle “den Menschen eine einfache und angenehme Möglichkeit bieten, bei Muse einzukaufen und zu bezahlen”, schrieb er auf X. Metas Chief AI Officer Alexandr Wang erklärte, man wolle den Muse-Nutzern “Zugang zu einer großen Auswahl an Geschäften bieten, damit sie genau die richtigen Produkte finden können”.

Weitere Details – etwa zu Umsatzbeteiligung oder Zeitplan – nannten beide Unternehmen zunächst nicht. Klar ist aber: Meta will seinen KI-Assistenten stärker mit konkreten Alltagsaufgaben verbinden. Muse war erst zwei Wochen zuvor vorgestellt worden.

Warum reagiert die Shopify-Aktie so stark?

Die Aktie von Shopify (SHOP) schloss am Montag an der Nasdaq 7,33 Prozent höher und legte am Dienstag im frühen Handel um weitere rund sieben Prozent auf 147,76 US-Dollar zu. Der Anteilsschein entfernt sich damit deutlich vom Vortagesschluss von 137,92 Dollar.

Für Anleger ist die Vereinbarung der erste konkrete Test, ob sich ein konversationeller KI-Agent im E-Commerce monetarisieren lässt. Bislang war unklar, ob KI-Assistenten den klassischen Online-Handel eher bedrohen oder als zusätzliche Nachfragequelle stärken. Die Deutsche Bank sieht in der Kooperation einen weiteren Beleg dafür, dass führende KI-Plattformen die Handelsinfrastruktur von Shopify integrieren. Damit könnten Sorgen der Anleger abnehmen, KI-Agenten und digitale Einkaufsberater gefährdeten das Geschäftsmodell.

Stattdessen, so die Analysten, stärke die Partnerschaft zentrale Stärken von Shopify: die strukturierten Produktdaten des Katalogs, die Anbindung an Millionen Händler, den vertrauenswürdigen Bezahlprozess über Shop Pay und die technische Infrastruktur für den Abschluss einer Bestellung.

Shopify Meta Aktienchart - 252 Tage Kursverlauf - September 2026

Amazon blockiert, Shopify kooperiert

Der Kontrast zu Amazon könnte kaum größer sein. Der Online-Riese blockiert Muse auf seiner eigenen Verkaufsplattform und blendet einen Hinweis ein, wonach der Zugriff durch einen nicht autorisierten Agenten gegen die Nutzungsbedingungen verstoße. Amazon argumentiert zudem, Muse verschleiere beim Navigieren auf der Seite seine Identität.

Diese Haltung passt zum geschlossenen Modell von Amazon, bei dem Prime, Logistik und das eigene Werbegeschäft davon abhängen, dass Käufer innerhalb der eigenen Mauern bleiben. Beobachter warnen jedoch: Sollte agentengesteuertes Einkaufen zur Standardschnittstelle einer ganzen Käufergeneration werden, riskiert Amazon, Marktanteile gegen Kontrolle einzutauschen.

Shopify geht den umgekehrten Weg und öffnet seine Infrastruktur für den KI-Agenten. Die Aktie von Meta notierte am Dienstagmorgen bei 737,30 Dollar leicht im Minus – der Markt wertet die Abgabe der Checkout-Schicht an einen Partner als leichte Reibung für die eigenen Handelsambitionen.

Analysten sehen Vorteile für Shopify

Die Deutsche Bank bewertet die Partnerschaft positiv und verweist auf die wachsende Bedeutung von Shop Pay als Standard-Checkout für Agentenströme. Auch NVIDIA und andere KI-Plattformbetreiber dürften die Entwicklung aufmerksam verfolgen, schließlich verschiebt sich die Schnittstelle zwischen KI-Assistent und Handel.

Offen bleibt die wirtschaftliche Bewertung: Weder Umsatzbeteiligung noch Rollout-Zeitplan oder erste Transaktionszahlen wurden genannt. Der Dollarwert des Agentenverkehrs für Shopify-Händler ist damit vorerst ungeprüft. Anleger könnten auf Folgeankündigungen achten, die aus der Erzählung belastbare Zahlen machen.

Shopify zwischen Wachstum und Kursdruck

Die jüngsten Quartalszahlen hatten gezeigt, dass starke operative Kennzahlen nicht automatisch in Kursgewinne münden – trotz beeindruckender Finanzdaten verlor die Shopify-Aktie zuletzt an Wert. Der aktuelle Schub durch die Meta-Partnerschaft könnte diese Lücke zwischen Fundamentaldaten und Bewertung schließen. Im breiteren Marktumfeld sorgte zuletzt auch die Einigungschance beim Paramount-Skydance-Merger für einen Kurssprung – ein Beleg dafür, wie stark Einzelmeldungen derzeit die Kurse treiben.

we are excited for muse to be partnering deeply with @Shopify to enable agentic checkout with Shop Pay on all Shopify stores!
— Alexandr Wang, Chief AI Officer von Meta
Fazit

Die Partnerschaft zwischen Meta und Shopify macht Shop Pay zum Standard-Checkout für KI-gesteuerte Einkäufe und stützt die Aktie mit einem Kurssprung von über sieben Prozent. Für Anleger ist das ein starkes Signal, dass Shopify seine Infrastruktur als zentrale Schicht im Agenten-Handel etablieren kann. Ob daraus dauerhaft Umsatz wird, hängt von den nächsten Quartalszahlen und konkreten Angaben zur Gewinnbeteiligung ab.

Evonik Stellenabbau: Aktie feiert +3,2% nach hartem Umbauprogramm

Warum reagiert die Börse mit einem Kursplus auf den massiven Stellenabbau bei Evonik – oder steckt mehr dahinter?

Erwähnte Aktien
EVK
Aktuell 17,84€ +3,18% 22.09.26 17:20 Uhr MESZ
Evonik Industries AG

Wie viele Stellen fallen bei Evonik weg?

Der Chemiekonzern Evonik Industries AG hat den Abbau von weltweit 3.200 Stellen angekündigt, rund 2.150 davon in Deutschland. Das teilte das Unternehmen nach einer Strategieklausur von Vorstand und Aufsichtsrat mit. Der Evonik Stellenabbau soll sozialverträglich und ohne betriebsbedingte Kündigungen umgesetzt werden – über die Nicht-Nachbesetzung frei werdender Stellen, frühere Übergänge in den Ruhestand sowie freiwillige Abgänge gegen Abfindungen. Die Ausarbeitung der Maßnahmen im Detail soll bis Ende 2026 abgeschlossen sein. Das Umbauprogramm geht 2027 in die zweite Phase und zieht sich bis 2029. Bereits bis Ende 2026 fallen durch laufende Spar- und Effizienzprogramme rund 2.800 Stellen weg, vorwiegend im Management.

Rettig spricht von einer Polykrise der Branche

„Wir befinden uns in einer strukturellen und ökonomischen Krise unserer Industrie“, sagte Interims-CEO Claus Rettig. Diese Überzeugung werde von Vorstand, Aufsichtsrat und Arbeitnehmervertretern geteilt. „Wir werden diese Polykrise nutzen, um alte Strukturen zu ändern und uns besser aufzustellen.“ Der 66-jährige Rettig führt den Essener Konzern vorübergehend, nachdem Vorstandschef Christian Kullmann im August überraschend wegen einer Erkrankung „bis auf Weiteres“ ausgefallen war. Kullmann habe seine Operation gut überstanden und befinde sich auf dem Weg der Besserung, sagte Rettig. Er sei zuversichtlich, dass Kullmann im kommenden Jahr zurückkommen werde.

Evonik Industries AG Aktienchart - 252 Tage Kursverlauf - September 2026

Das Portfolio wird kräftig umgebaut

Neben dem Jobabbau ordnet Evonik sein Produktportfolio nach Rollenprofilen und weist den sechs großen deutschen Produktionsstandorten spezifische Aufgaben zu. Die Umsetzung dieser Zukunftsbilder beginne „in diesen Tagen“. Zugleich zieht sich der Konzern weltweit aus Geschäftsaktivitäten zurück, für die „keine Perspektive“ im Unternehmen besteht. Von den Tochtergesellschaften Oxeno und Syneqt mit rund 4.300 Beschäftigten will sich Evonik trennen. „Wir sprechen bei Oxeno mit Investoren, im Falle Syneqts ist das noch nicht der Fall“, sagte Rettig. „Aber es ist klar, dass es in beiden Fällen zum Verkauf kommen wird.“ Bei Oxeno soll es im laufenden Jahr Fortschritte geben, bei Syneqt mit 3.500 Beschäftigten in Marl und Wesseling soll der Verkaufsprozess 2027 starten. Zudem wird das Polyester-Geschäft mit einem Jahresumsatz von rund 150 Millionen Euro eingestellt.

Wachstum soll aus Asien und Amerika kommen

Gute Chancen für Wachstum sieht Evonik vor allem in Asien und Amerika. Dort werden aktuell weitere Investitionsprojekte geprüft. Ziel bleibe eine ausgewogene Umsatzverteilung in den drei Schwerpunktregionen Europa, Asien und Amerika. „Meine Botschaft, auch an Mitarbeiter, lautet: Es geht hier nicht nur um Kostensenkung. Wir wollen in den aussichtsreichen Gebieten unseres Chemieportfolios wachsen“, sagte Rettig. Produkte und Stoffe für Biotechnologie, für Daten-Center und für die Luft- und Raumfahrt gehören dazu. Finanzielle Details zu Einspareffekten und Sonderkosten nannte Evonik zunächst nicht. Ein erstes Restrukturierungsprogramm hatte bei jährlichen Einsparungen von rund 400 Millionen Euro etwa 250 Millionen Euro gekostet – das aktuelle werde „wohl teurer werden“. Per Ende 2025 beschäftigte der Konzern 31.053 Mitarbeiter, fast 900 weniger als ein Jahr zuvor.

Die Börse feiert den harten Schnitt

Die Aktie von Evonik (EVK.DE) legte am Dienstag deutlich zu und notierte zuletzt bei 17,84 Euro, ein Plus von 3,18 Prozent gegenüber dem Vortagesschluss von 17,24 Euro. Zeitweise ging es sogar um fast fünf Prozent nach oben. Der Markt honoriert offenbar die Entschlossenheit, mit der der Konzern seine Kostenbasis senken und sich auf profitable Geschäfte fokussieren will. Operativ läuft es 2026 bislang ordentlich: Die Folgen des Irankriegs bescherten den Essenern gut gefüllte Orderbücher, weil Evonik anders als viele asiatische Wettbewerber keine Lieferprobleme hatte. Die Gewinnprognose für 2026 wurde im Juli angehoben. Rettig selbst erwartet jedoch, dass dies ein vorübergehender Effekt bleibt.

Wir werden diese Polykrise nutzen, um alte Strukturen zu ändern und uns besser aufzustellen.
— Claus Rettig, Interims-CEO von Evonik
Fazit

Evonik setzt mit dem Abbau von 3.200 Stellen und der Neuordnung des Portfolios ein deutliches Zeichen in der Chemiekrise. Für Anleger zahlt sich die Entschlossenheit kurzfristig aus, wie der kräftige Kursanstieg zeigt. Ob der Umbau bis 2029 wie geplant greift, werden die nächsten Quartalszahlen und der Verkaufsprozess von Oxeno und Syneqt zeigen.