Warum entspannt sich der deutsche Immobilienmarkt laut UBS, während andere Metropolen im Alarmmodus sind?

Warum entspannt sich der deutsche UBS Immobilienmarkt?
Das Risiko einer Immobilienblase in Frankfurt und München ist trotz hoher Wohnungspreise nur noch moderat. Zu diesem Ergebnis kommt die Schweizer Großbank UBS in ihrer aktuellen Studie. Eine Immobilienblase entsteht, wenn sich die Preise für Wohnungen und Häuser stark vom Einkommen der Menschen und dem tatsächlichen Wert der Objekte entfernen. Frankfurt verzeichne einen deutlichen Rückgang der Gefahr, “getrieben durch einen Rückgang der Immobilienpreise”, so die Bank. Auch in München sei das Blasenrisiko moderat, da hohe Zins- und Baukosten den Wohnungsmarkt bremsen.
Noch 2022 zählten Frankfurt und München zu den Metropolen mit dem größten Risiko für eine Immobilienblase weltweit. Seitdem sind die Kaufpreise wegen gestiegener Kreditzinsen inflationsbereinigt deutlich gefallen, während die Verbraucherpreise stark anzogen und auch die Einkommen zulegten. Für ihren “Global Real Estate Bubble Index” analysierte die Bank die Immobilienpreise in 23 Metropolen. Dafür vergleicht sie Kaufpreise und Mieten mit der Entwicklung der Einkommen und der Wirtschaft und prüft, ob es auffällige Abweichungen gibt. Auch die Verschuldung der Haushalte und die Entwicklung am Bau werden berücksichtigt.
Frankfurt und München: Preise bis zu 25 Prozent unter Rekord
Die Immobilienmärkte in Frankfurt und München hätten nach langem Niedrigzins-Boom erheblich korrigiert, sagt Maximilian Kunkel, UBS-Chefanlagestratege in Deutschland. “Inflationsbereinigt liegen die Preise bis zu 25 Prozent unter den Höchstständen von 2021 und 2022.” In Frankfurt seien die Immobilienpreise 2025 um drei Prozent gefallen. Dort gebe es aber weiter deutlich mehr Nachfrage als Angebot: “Zuwanderung und der Trend zu kleineren Haushalten treiben die Mieten nach oben, während hohe Bau- und Finanzierungskosten die Neubautätigkeit bremsen.” In München liegen die Preise inflationsbereinigt fast ein Viertel unter dem Rekord von 2022.
Sükriya Aclan, UBS-Managerin, ergänzt: “Der deutsche Wohnimmobilienmarkt hat einen erheblichen Teil der Überbewertungen aus der Niedrigzinsphase abgebaut.” Das knappe Wohnungsangebot in Frankfurt und München ergebe solide Aussichten für langfristig orientierte Käufer. Ein neuer Immobilienboom sei wegen der gestiegenen Zinsen aber nicht zu erwarten. Mit einem Mythos räumt die Bank ebenfalls auf: “In mehr als der Hälfte der untersuchten Städte bot Wohneigentum in den vergangenen fünf Jahren keinen wirksamen Schutz vor Inflation.” In Märkten mit sehr hohem Blasenrisiko 2021 seien die Preise seither preisbereinigt im Schnitt um rund 15 Prozent gesunken.
Zürich, Tokio und Miami im Alarmmodus
Insgesamt sei das Blasenrisiko weltweit nur wenig verändert, so die UBS. Vor allem in drei Metropolen sieht sie jedoch große Gefahren, dass sich die Preisentwicklung von den tatsächlichen Immobilienwerten entkoppelt hat: Zürich, Tokio und Miami. In Zürich habe es in den vergangenen 20 Jahren unter allen untersuchten Städten den stärksten Anstieg der Wohnungspreise gegeben. Zugleich zeige das außergewöhnlich hohe und weiter steigende Verhältnis von Immobilienpreisen zu Mieten eine zunehmende Abhängigkeit von günstigen Finanzierungskosten. Die geringste Gefahr sieht die Bank derzeit in São Paulo, San Francisco und New York. Auch Paris und London stehen weit unten im Index, der 2026 zum zwölften Mal berechnet wurde.
Asien-Anleihen und Währungen als neue Chance
Abseits des Immobilienmarktes verschiebt der Konzern seine Anlagestrategie deutlich in Richtung Asien. “Wir haben tatsächlich begonnen, uns deutlich in Richtung asiatischer Schwellenländer zu verschieben, weil wir angesichts der hohen Renditen Wertpotenzial sehen”, sagte Adrian Zuercher, der bei der UBS die globale Vermögensallokation mitverantwortet, gegenüber CNBC. Besonders bei Unternehmensanleihen sieht er Potenzial. Asiatische Technologieanleihen, vor allem im Hochzinssegment, hätten zuletzt eine Outperformance erzielt und wiesen eine deutlich bessere Qualität als vor zehn bis 15 Jahren auf. Gold bleibe ein “sehr guter” Baustein zur Diversifizierung, zumal der US-Dollar strukturell schwach bleibe.
Bei den Währungen setzt die Bank auf Nordasien: Der Offshore-Yuan soll gegenüber dem Euro um drei Prozent aufwerten, für den Taiwan-Dollar liegt das Ziel bei 31. Skeptischer ist sie bei der indonesischen Rupiah, dem philippinischen Peso und dem thailändischen Baht – alle drei litten unter schwachen Leistungsbilanzen und hoher Abhängigkeit von Energieimporten. Die Inflation in der Region bewegt sich nahe dem oberen Rand ihrer Zehnjahresspannen. Die UBS erwartet bis Jahresende moderate Zinsschritte von 25 bis 50 Basispunkten in mehreren Ländern.
Regulierungsstreit drückt die Aktie
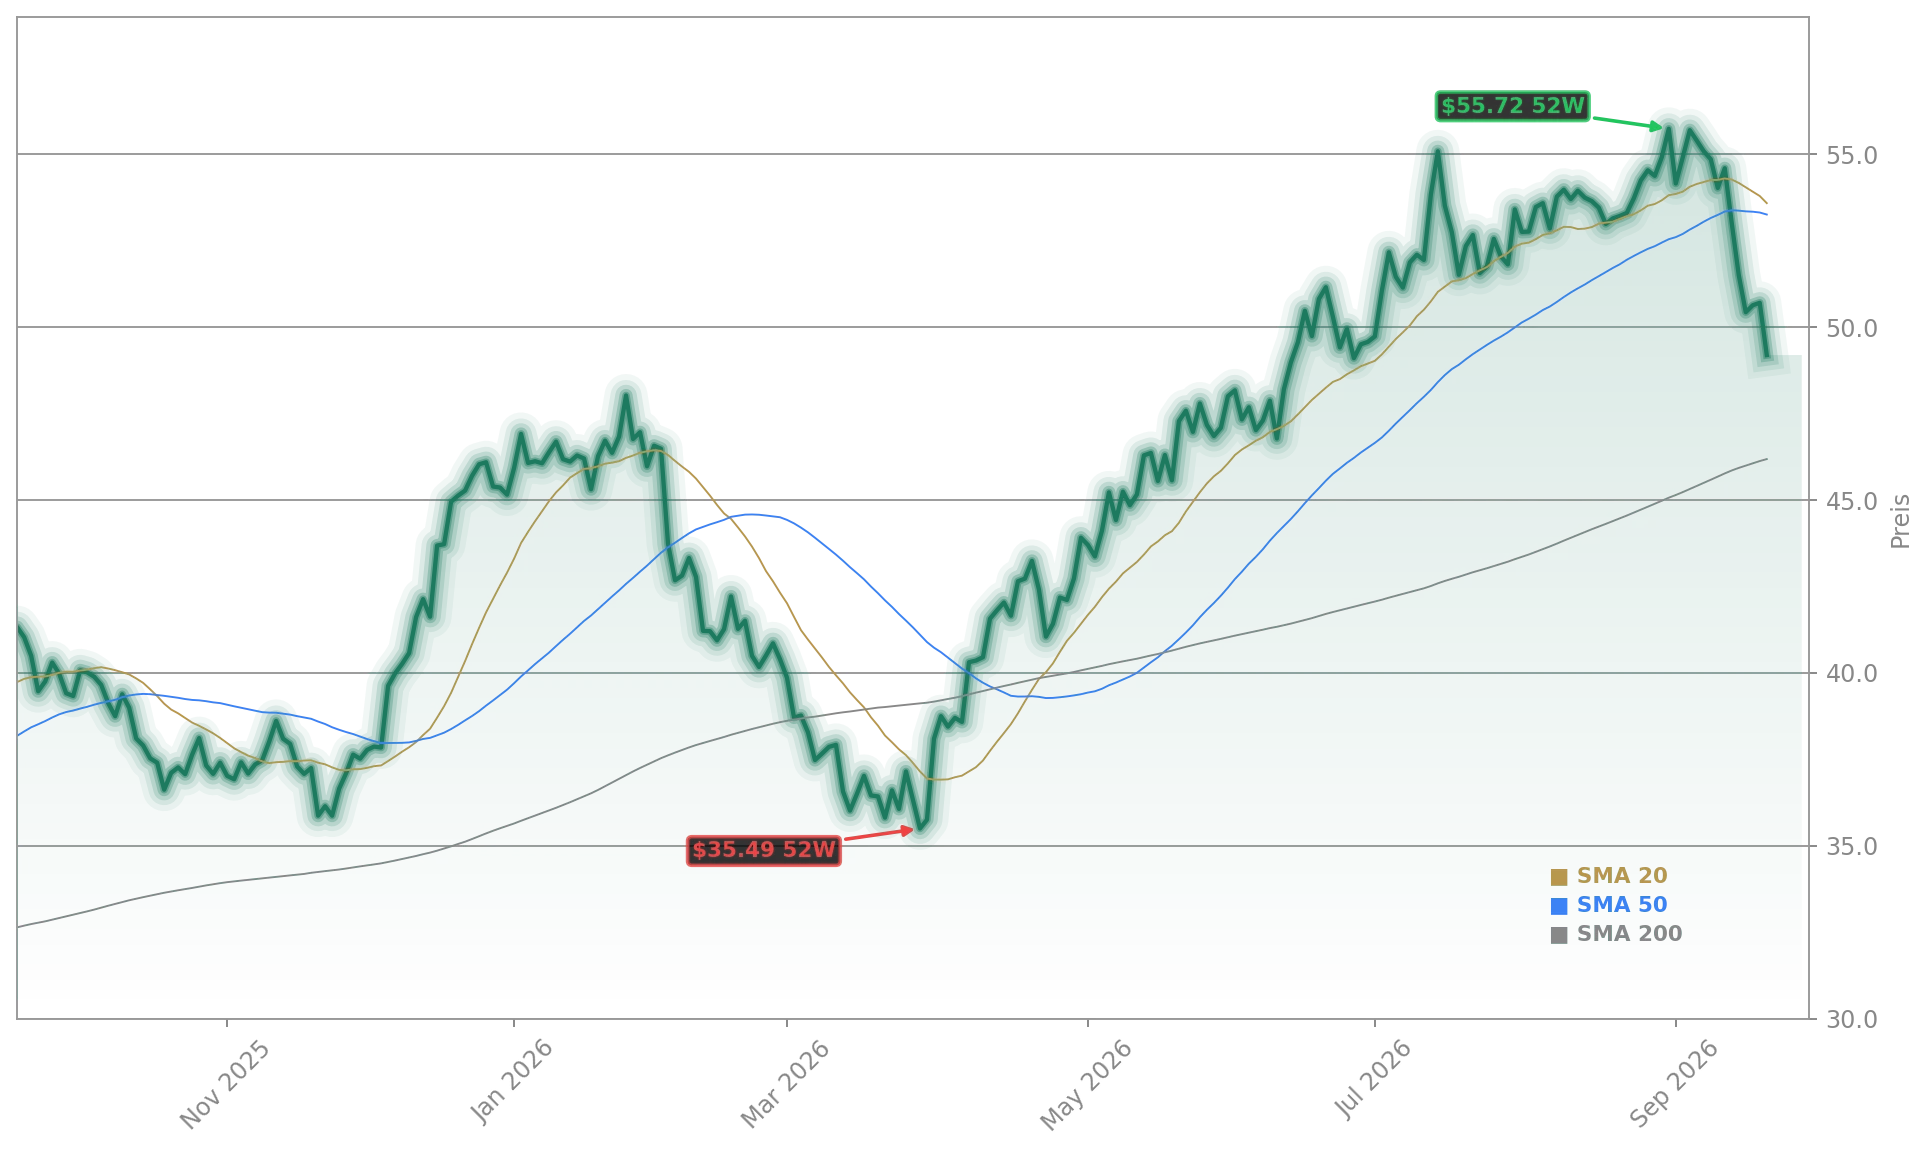
Einen Tag vor der entscheidenden Abstimmung im Ständerat legte UBS-Chef Sergio Ermotti noch einmal nach. Ein Vorschlag, der die Bank verpflichten würde, ihre ausländischen Einheiten mit 90 Prozent hartem Kernkapital zu unterlegen, sei kein echter Kompromiss. Die Aktie reagierte am Dienstag mit einem Kursrückgang von mehr als drei Prozent und gehörte damit zu den schwächsten Werten im SMI. Die Bank unterstützt einen Alternativvorschlag der Wirtschaftskommission des Ständerats, der AT1-Instrumente über ein 50/50-Modell stärken würde. Dieser schütze Steuerzahler ebenso wirksam wie der Regierungsplan, löse stabilisierende Maßnahmen aber früher und kostengünstiger aus.
KI-Agenten befeuern den E-Commerce
Während die UBS den Immobilienmarkt neu bewertet, treibt im Technologiesektor eine andere Entwicklung die Fantasie der Anleger an: Die Kooperation zwischen Shopify und Metas KI-Agent Muse hat die Shopify-Aktie um 7,4 Prozent steigen lassen. Der Schritt zeigt, wie tief KI-gestützte Assistenten inzwischen in Vertriebsprozesse eindringen und ganze Geschäftsmodelle umkrempeln.
Inflationsbereinigt liegen die Preise bis zu 25 Prozent unter den Höchstständen von 2021 und 2022.— Maximilian Kunkel, UBS-Chefanlagestratege in Deutschland
Die UBS sieht das Blasenrisiko in Frankfurt und München deutlich gesunken, warnt aber vor Überhitzung in Zürich, Tokio und Miami. Für Anleger bedeutet das: Deutsche Wohnimmobilien bieten langfristig solide Perspektiven, während asiatische Anleihen und Währungen neue Chancen eröffnen. Die Abstimmung im Ständerat am Mittwoch dürfte zeigen, ob sich die Bank mit ihrem 50/50-Modell durchsetzt – ein Ergebnis, das die Aktie kurzfristig bewegen könnte.